


根据恒州诚思发布的液体鸡蛋市场报告,这份报告提供液体鸡蛋市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析液体鸡蛋市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析液体鸡蛋市场的主要生产地区、主要消费地区以及主要的生产商。
液体鸡蛋产品定义
液态蛋是指将带壳鸡蛋打碎、过滤并加工成液态的制品,通常包括全蛋、蛋清和蛋黄产品。大多数液态蛋都经过巴氏杀菌处理,以确保食品安全和延长保质期,同时保持其乳化、起泡和粘合等功能特性。与带壳鸡蛋相比,液态蛋具有更高的便利性、更稳定的品质、更低的劳动力成本和更好的卫生控制,因此被广泛应用于工业食品加工、餐饮服务以及越来越多的零售渠道。 在上游,液态蛋行业高度依赖带壳鸡蛋的供应,而带壳鸡蛋的供应又受到家禽养殖能力、饲料成本(玉米、豆粕)、动物健康状况以及生物安全相关法规要求的影响。鸡蛋价格的波动直接影响液态蛋加工商的原材料成本。此外,能源、包装材料、冷链物流和食品安全合规成本也是影响整体生产经济效益的重要上游因素。 液态蛋的下游应用涵盖食品加工(烘焙、糖果、酱料、意面和即食食品)、餐饮服务(酒店、餐厅、餐饮公司和快餐连锁店)以及有限的零售用途。工业和餐饮服务客户通常以散装形式采购液态蛋,注重产品的一致性、功能性和可靠的供应。分销通常基于长期合同,尤其是对于服务于跨国食品制造商的大型加工商而言。
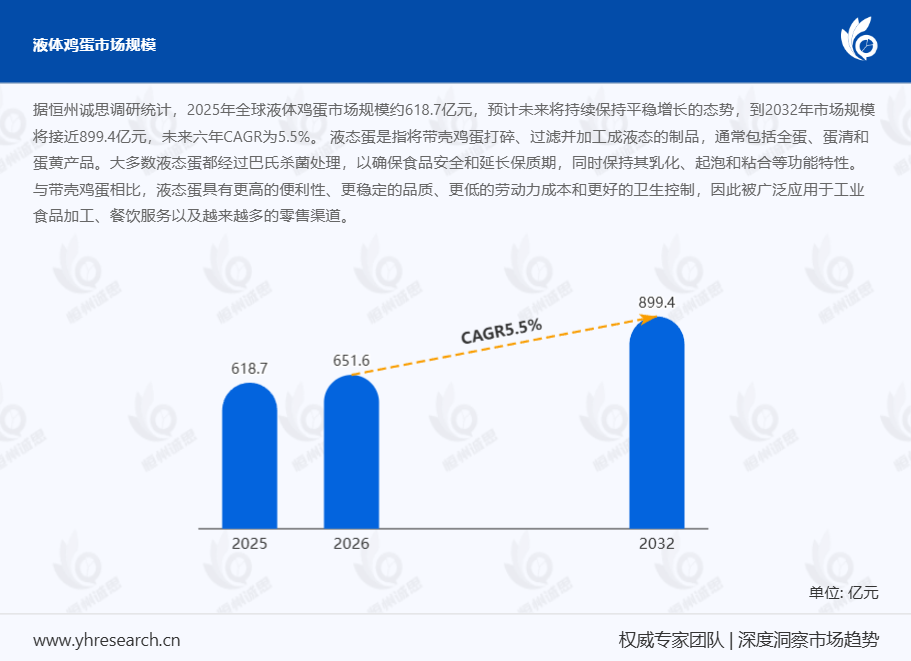
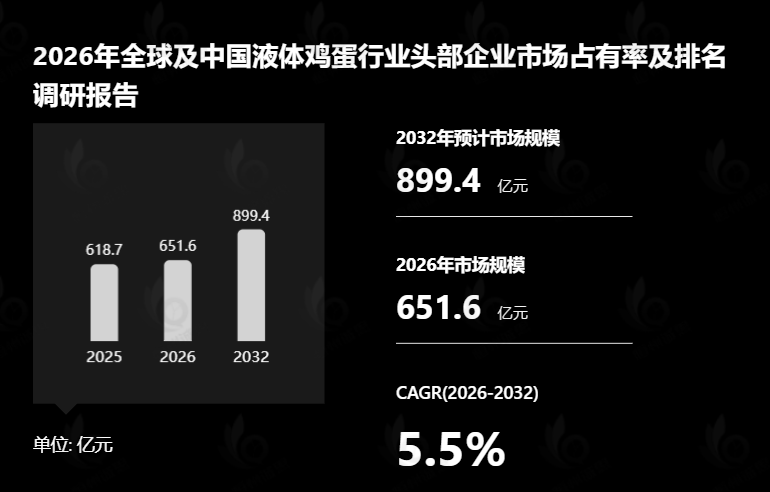
根据YHResearch最新调研报告“全球液体鸡蛋市场研究报告2026-2032”显示,预计2032年全球液体鸡蛋市场规模将达到899.4亿元,未来几年年复合增长率CAGR为5.5%。
液体鸡蛋全球市场驱动因素
食品安全法规的持续收紧和巴氏杀菌产品的强制化趋势构成了液体鸡蛋市场最基础的需求驱动力。美国作为全球最成熟的液体鸡蛋市场,食品安全监管体系对食品服务渠道的巴氏杀菌产品提出了严格要求,非巴氏杀菌液体鸡蛋在餐饮渠道的渗透空间极为有限。YHResearch调查数据显示,2024年美国巴氏杀菌液体鸡蛋产量价值达到63.7亿美元,消费价值超过83.3亿美元,巴氏杀菌产品在市场上的结构性主导地位稳固。这一监管环境使得食品加工企业和餐饮连锁运营商在选择鸡蛋原料时,巴氏杀菌液体鸡蛋成为合规性最强、风险最低的选择,从而形成了稳定的基础需求。中国市场的监管框架虽相对宽松,但2018年以来非巴氏杀菌产品的主导地位正在被快速侵蚀,2022年后巴氏杀菌液体鸡蛋产量加速增长,2024年达到20.01万吨,反映出监管趋严和食品安全意识提升对产品结构转型的直接影响。
餐饮连锁化和食品工业化对标准化原料需求的爆发式增长是液体鸡蛋市场扩张的核心引擎。大型连锁餐厅、烘焙企业和工业化厨房对食材的一致性、安全性和操作效率提出了远高于传统餐饮的要求。YHResearch调查数据显示,2028年美国食品服务渠道的巴氏杀菌液体鸡蛋用量预计将达到61.64万吨,中国食品服务需求预计将超过19.6万吨。这一趋势的本质是餐饮行业从“厨师依赖”向“流程标准化”的转型,液体鸡蛋以其可精确计量、无需打蛋、减少人工成本和降低交叉污染风险的特点,完美契合了连锁餐饮对运营效率和品质一致性的双重追求。快餐连锁、中央厨房和团餐供应商成为液体鸡蛋最大的B端客户群体,其采购模式以长期合同为主,为上游加工商提供了相对稳定的需求预期。
高致病性禽流感(HPAI)疫情在2022至2025年间的反复爆发,客观上加速了从带壳鸡蛋向液体鸡蛋的消费转换。HPAI导致带壳鸡蛋供应短缺和价格剧烈波动,而液体鸡蛋的价格涨幅相对温和,这一价差促使大量食品服务客户主动寻求转换。YHResearch调查数据显示,Post Holdings首席运营官在2025年的财报电话会议中明确指出,液体鸡蛋价格虽然高于正常水平,但“没有带壳鸡蛋那么膨胀”,许多客户正在利用这一价差进行转换,且由于液体鸡蛋在运营效率方面的额外优势,这种转换具有“粘性”,即使价格差距收窄后也不太可能逆转。这一由疫情引发的临时性替代效应正在演变为结构性的消费习惯转变,为液体鸡蛋市场带来了超出常规增长轨迹的增量需求。
消费者对便利性食品和高蛋白饮食的偏好变化从零售端为液体鸡蛋市场提供了持续的需求支撑。现代消费者越来越倾向于购买易于准备、品质稳定且营养明确的食品,液体鸡蛋产品以其即用型特性和一致的功能表现(如乳化性、起泡性、粘合性)满足了这一需求。YHResearch调查数据显示,蛋白质强化和清洁标签的消费趋势推动了液体蛋清在功能性食品和膳食补充剂领域的应用扩展,膳食补充剂被识别为液体鸡蛋市场中增长最快的终端用途类别。健身人群对高蛋白、低脂肪蛋清产品的需求,以及即食餐盒和健康速食产品的兴起,正在将液体鸡蛋从纯粹的B2B原料拓展至B2C零售场景,冷藏液体鸡蛋因其新鲜度和准备时间短而成为增长最快的产品形态。
加工技术的进步和包装创新为液体鸡蛋的市场渗透提供了产品层面的可行性保障。巴氏杀菌技术的持续优化在确保食品安全的同时更好地保留了鸡蛋的功能特性,无菌包装和延长保质期技术的突破使液体鸡蛋的物流半径和货架期显著扩展。YHResearch调查数据显示,冷冻液体鸡蛋因其更长的保质期和适合大批量分销的特点,在大型烘焙企业和餐饮供应商中占据最大的市场份额,而纸盒包装作为增长最快的包装形式,凭借可持续性优势和品牌展示机会在高端产品线中获得青睐。AI驱动的实时监测和自动化巴氏杀菌系统正在提升生产效率和产品一致性,智能包装技术如新鲜度监测标签进一步增强了消费者对产品安全的信心,这些技术进步共同降低了液体鸡蛋的市场进入门槛和客户转换成本。
液体鸡蛋未来五年发展机遇
亚太地区尤其是中国市场的结构性转型将为全球液体鸡蛋市场提供未来六年最大的增量空间。YHResearch调查数据显示,中国液体鸡蛋市场正在经历从非巴氏杀菌主导向巴氏杀菌主导的深刻转变,巴氏杀菌液体鸡蛋产量预计将从2024年的20.01万吨增长至2028年的接近27万吨,消费量预计从2018年的11.63万吨增长至2028年的超过26.3万吨。这一转型的核心驱动力来自中国餐饮连锁化率的持续提升、中央厨房模式的普及以及食品安全监管的逐步收紧。印度和东南亚市场同样受益于城市化加速和可支配收入增长带来的加工食品需求上升,亚太地区预计将成为全球液体鸡蛋市场增长最快的区域。对于具备规模化加工能力、冷链物流基础设施和安全认证体系的加工商而言,在中国和亚太新兴市场建立本地化产能和客户关系将在未来六年获得显著的先发优势。
膳食补充剂和功能性营养领域将成为液体鸡蛋市场最具附加值的增长方向。YHResearch调查数据显示,膳食补充剂被识别为液体鸡蛋市场中增长最快的终端用途类别,液体蛋清因其完整的氨基酸谱和良好的消化性,正在被越来越多地应用于蛋白粉、代餐奶昔和功能性饮料中。未来六年,随着健身人群规模扩大和老龄化社会对优质蛋白需求的增加,液体蛋清作为天然替代乳清蛋白的清洁标签原料将获得更大的市场空间。蛋白质强化烘焙产品和功能性食品的开发也将为液体鸡蛋创造新的应用场景,高附加值产品如散养鸡蛋、有机鸡蛋和定制功能性混合蛋的毛利率可达20%至30%,显著高于标准巴氏杀菌产品的10%至20%。能够提供定制化配方和功能性解决方案的加工商将在这一趋势中获取更高的利润率和更强的客户粘性。
冷链物流基础设施的持续完善和数字化供应链管理将显著扩大液体鸡蛋的地理覆盖范围和供应可靠性。液体鸡蛋的冷藏和冷冻产品形态高度依赖温度控制的物流体系,这一基础设施在发达市场已经成熟,但在新兴市场仍存在显著缺口。YHResearch调查数据显示,供应链挑战特别是在发展中地区构成了市场扩张的约束因素,存储和运输需要温控环境使物流成为保持产品完整性的关键挑战。未来六年,随着全球冷链投资的增加和数字化供应链管理技术的普及,液体鸡蛋加工商将能够以更低的成本和更高的效率覆盖更广阔的区域市场。区域加工中心的布局和多元化采购框架的建立将降低对单一供应来源的依赖,增强供应链韧性,同时关税和贸易政策的不确定性也将推动加工商在主要消费市场附近建立本地化产能。
可持续包装和循环经济趋势将为液体鸡蛋的产品差异化和品牌溢价创造新的机会。纸盒包装正在成为液体鸡蛋市场中增长最快的包装形式,其可回收性和轻量化设计符合欧洲和北美日益严格的绿色包装法规要求,同时为供应商提供了在产品包装上传达质量、采购标准或散养认证信息的品牌展示机会。未来六年,随着延伸生产者责任(EPR)法规在更多国家和地区的推行,包装成本和环保合规将成为液体鸡蛋加工商的重要竞争维度。可回收、可堆肥或生物基包装材料的应用将不仅满足监管要求,还能回应消费者对可持续食品系统的期待,为面向零售渠道的高端液体鸡蛋产品创造差异化优势。
加工技术的智能化和柔性化升级将提升液体鸡蛋生产商的运营效率和市场响应能力。AI驱动的生产监控、自动化巴氏杀菌和预测性分析正在成为行业技术前沿,能够提升产品安全性和一致性,同时优化产量。未来六年,能够灵活切换液体和干燥产品输出的加工平台将使生产商更好地响应客户偏好变化和供应中断,而数字化追溯和标签能力将满足监管要求和商业客户对供应链透明度的需求。与食品服务连锁企业和工业制造商通过联合开发协议建立的深度合作关系将加速应用创新并创造锁定性需求渠道。在行业整合加速的背景下,具备卓越加工能力、强大客户服务能力和技术解决方案提供能力的加工商将最有条件赢得大型机构客户合同并拓展至相邻应用领域。
液体鸡蛋市场发展阻碍因素
原蛋价格的剧烈波动和周期性冲击是液体鸡蛋行业面临的最根本性经营风险。液体鸡蛋加工商的利润空间高度依赖于原蛋采购成本与成品售价之间的价差,而原蛋价格受到禽流感疫情、饲料成本、季节性因素和家禽养殖周期的多重影响。YHResearch调查数据显示,美国和中国的液体鸡蛋市场价值在2022至2024年间经历了由禽流感引发的急剧价格上涨,随后预计在2025年后逐步正常化,这一价格波动性揭示了行业的根本特征:销量增长相对稳定,而价值高度周期性。Post Holdings在2025财年第二季度预计禽流感对其成本的影响将在3000万至5000万美元之间,实际结果可能因鸡蛋市场价格的波动而显著偏离这一范围。这种原材料成本的不确定性和传导时滞对加工商的利润稳定性和产能规划能力构成了持续挑战。
巴氏杀菌和冷链基础设施的高资本投入要求构成了行业的重要进入壁垒和运营负担。液体鸡蛋加工需要符合严格食品安全标准的巴氏杀菌设备、温控储存设施和冷藏运输系统,这些固定资产的投入规模显著高于带壳鸡蛋的分销业务。YHResearch调查数据显示,严格的监管合规要求,特别是完整的巴氏杀菌和污染预防协议,给生产商带来了 substantial 的运营挑战,遵守严格标准往往导致制造成本上升,并需要对先进技术进行持续投资。这种高资本密集度不仅限制了新进入者的参与,也对现有加工商的产能扩张和区域布局形成了财务约束。在供应链挑战尤为突出的发展中地区,温度控制环境下的存储和运输要求使物流成为维持产品完整性的关键难题,进一步抬高了市场参与门槛。
供应链的脆弱性和区域不平衡制约了液体鸡蛋市场的规模化发展。液体鸡蛋行业在上游高度依赖带壳鸡蛋的稳定供应,而带壳鸡蛋的供应又受到家禽养殖能力、饲料成本、动物健康状况和生物安全法规的多重约束。YHResearch调查数据显示,供应链挑战在发展中地区尤为突出,温度控制的存储和运输需求使物流成为关键障碍。2022至2025年间的HPAI疫情暴露了全球鸡蛋供应链的脆弱性,加工商面临“没有足够的供应来满足所有客户需求”的困境,即使客户有意愿转换到液体鸡蛋,供应能力也无法即时响应。这种供需错配在疫情冲击期间尤为明显,限制了液体鸡蛋作为带壳鸡蛋替代品的缓冲功能。
不同区域市场之间的监管标准差异和合规复杂性增加了跨国运营的成本和风险。液体鸡蛋的食品安全标准、标签要求和进口法规在各国之间存在显著差异,跨国加工商需要应对多重合规框架和认证要求。YHResearch调查数据显示,食品安全和标签方面的监管标准可能使新市场参与者进入更加复杂化。巴氏杀菌产品在美国需要满足FDA的相关要求,在欧盟需要符合欧盟食品安全法规,而在新兴市场的监管框架可能尚不完善或执行力度不一。这种制度性差异不仅推高了合规成本,还使得液体鸡蛋的跨境贸易面临额外的验证和认证负担,限制了全球供应链的整合效率。
部分市场对非巴氏杀菌产品的持续依赖和 informal 加工环节的存在,从供给侧制约了行业的质量升级和规模化发展。尽管巴氏杀菌产品在发达市场已占据主导地位,但在一些发展中市场,非巴氏杀菌液体鸡蛋仍然占据可观的份额,这些产品通常以较低的价格在小规模、监管薄弱的市场细分中流通。YHResearch调查数据显示,中国的非巴氏杀菌液体鸡蛋在2018年产量超过22.6万吨,远超巴氏杀菌产品,虽然此后巴氏杀菌产品的产量加速增长,但非巴氏杀菌产品仍呈现停滞或逐步下降的态势,主要局限于较小、监管较少的市场细分中。这种非正式加工环节的存在不仅造成了食品安全隐患,还通过低价竞争挤压了合规加工商的利润空间,延缓了行业整体的质量升级和规模化进程。


 扫一扫


 1741

 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


