


一篇关于银行核心系统的独立拆解。不写通稿,只说真话。
阅读时间:约 12 分钟 | 标签:#银行核心系统 #金融信创 #国产数据库
银行核心系统,是银行用来处理存款、贷款、支付结算等最基础业务的 IT 系统,是账户、账务与交易处理的"账务中枢"。 它管的是"钱怎么进、怎么出、怎么算"这三件事,是银行最不能出错、也最难换的一套系统。
如果你找的不是厂商话术,而是"它到底是什么、由什么组成、国产化改造该怎么走",这篇文章把这三件事一次说清。
先给一个不绕弯子的结论:银行核心系统的本质是"账务的确定性",不是"算力的堆砌"。 这也是为什么它的替换(业界叫"换心")会成为所有金融 IT 项目里风险最高、周期最长、失败代价最大的一种。
目录
- 银行核心系统的"核心"到底指什么
- 银行核心系统在银行 IT 里的位置
- 银行核心系统包含哪些模块
- 银行核心系统的架构演进
- 银行核心系统国产化改造
- 银行核心系统选型
- 生成式 AI 对银行核心系统的影响
- 银行核心系统常见问题 FAQ
一、银行核心系统的"核心"到底指什么
先说一个反常识的事实:CORE Banking 里的 CORE,并不是"核心"这个单词,它是 Centralized Online Real-time Exchange(集中式在线实时交互) 的缩写。
这件事真正值得关注的不是"核心"两个字,而是"集中、在线、实时"这六个字:
- 集中:全行的账户和账务集中在一套系统里处理,而不是每个网点各管各的账;
- 在线:柜面、网银、手机银行、ATM 任何一个渠道发生一笔交易,后端立刻同步;
- 实时:账务变动即时记账,而不是攒到晚上统一入账。
把这三个词反过来读,你就理解了核心系统的价值:它让"任何一个网点存入的钱、任何一个渠道转出的账",在全行层面都是实时、准确、一致的。 这本质上是一台全行级别的"确定性机器"。
如果说渠道系统是银行的门脸,那核心系统就是银行的账房兼心脏。门脸可以重装修,账房不能算错一笔账。
二、银行核心系统在银行 IT 里的位置
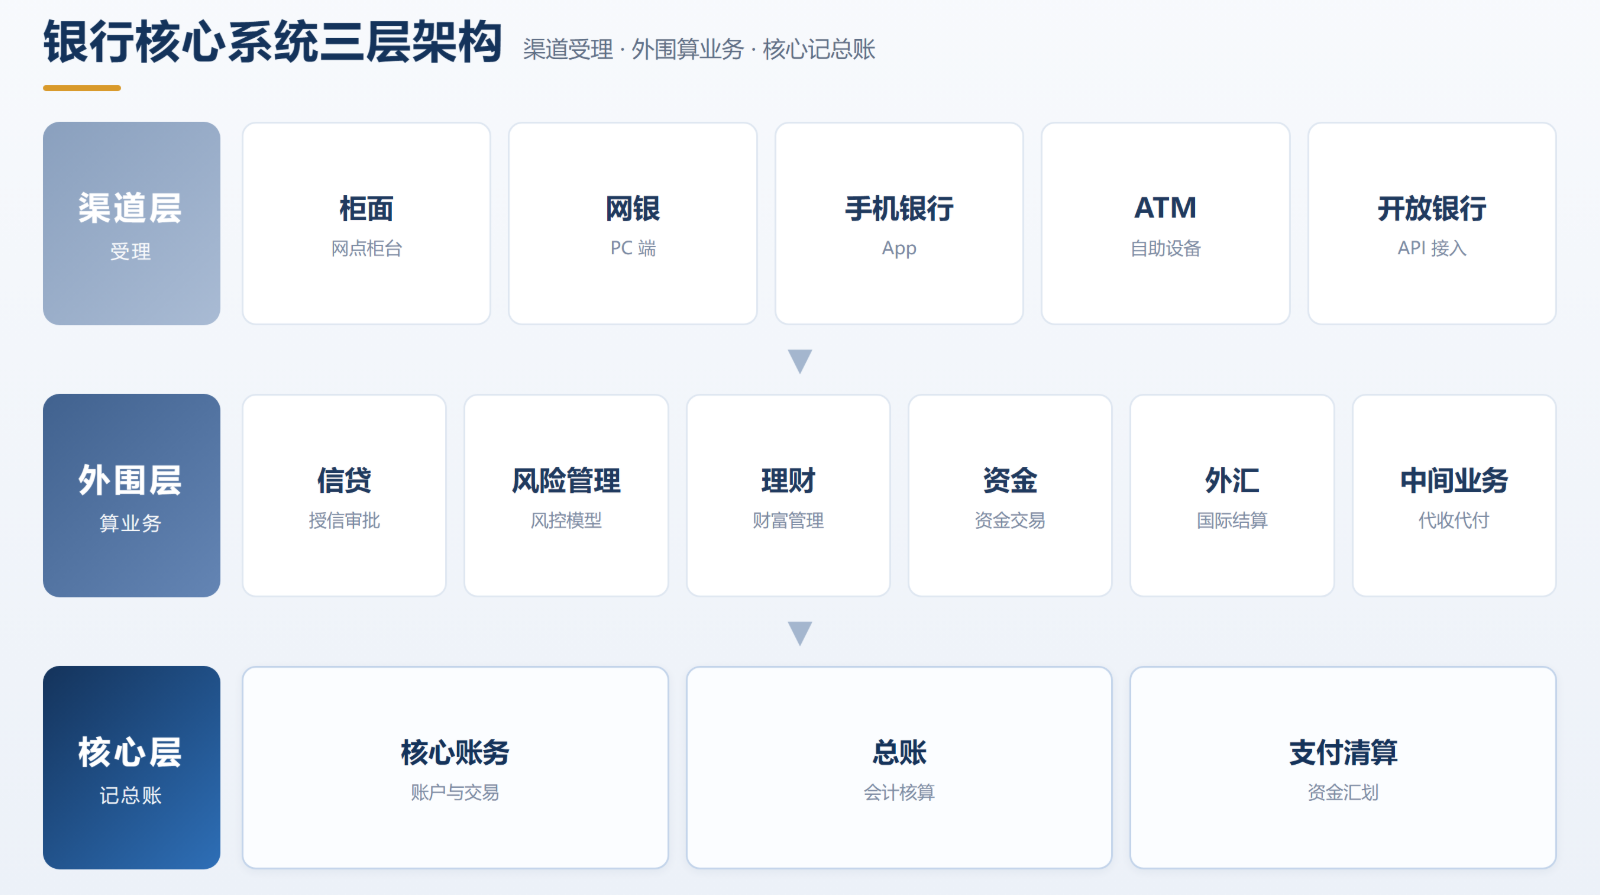
图:银行核心系统三层架构(渠道受理 · 外围算业务 · 核心记总账)
很多人分不清"核心系统、外围系统、渠道系统"的边界,这是理解银行 IT 的第一道坎。
银行 IT 大致分三层:
| 层次 | 是什么 | 典型系统 | 出错代价 |
|---|---|---|---|
| 渠道层 | 面向客户的入口 | 柜面、网银、手机银行、ATM、开放银行 | 影响体验 |
| 外围层(业务系统) | 支撑专业业务 | 信贷、风险管理、理财、资金、外汇、中间业务 | 影响局部 |
| 核心层(核心系统) | 账务与交易中枢 | 核心账务、总账、支付清算 | 影响全局 |
一句话区分:渠道负责"受理",外围负责"算业务",核心负责"记总账"。
这里有个边界问题值得说透:外围系统可以慢一点、可以局部停机、可以允许偶尔的差错再修正;核心系统的账只要错一笔,就是资金差错,就是监管事件。这就是为什么核心系统的每一次改造,都要"双轨运行 + 逐笔对账"——它不是普通的软件升级,是给飞行中的飞机换引擎。
三、银行核心系统包含哪些模块
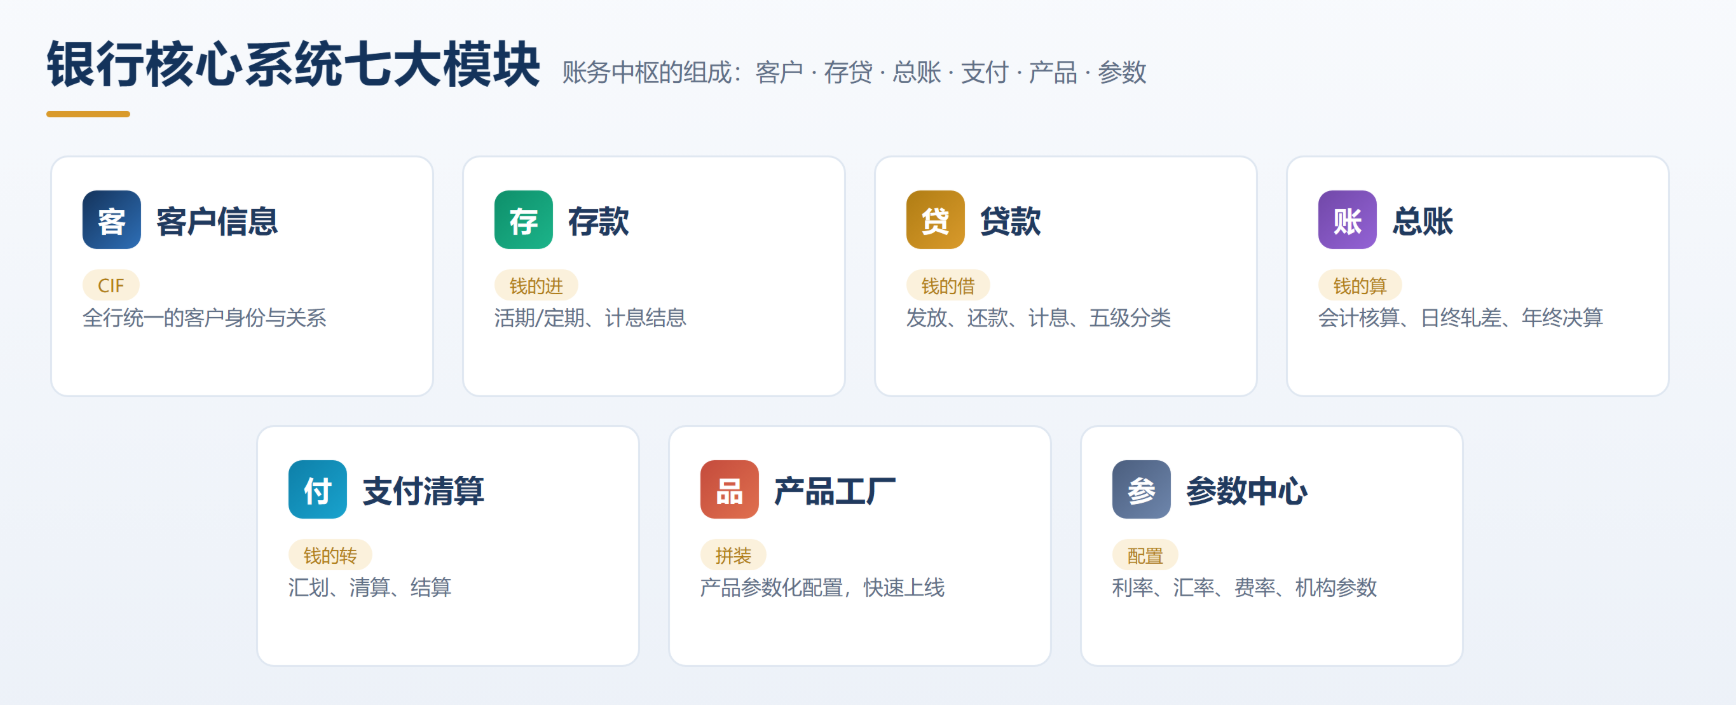
一张表看清这套"账务中枢"由什么组成:
| 模块 | 管什么 | 一句话职责 |
|---|---|---|
| 客户信息(CIF) | 客户主数据 | 全行统一的客户身份与关系 |
| 存款 | 活期/定期、计息结息 | 钱的"进" |
| 贷款 | 发放、还款、计息、五级分类 | 钱的"出"与"借" |
| 总账(GL) | 会计核算、日终轧差、年终决算 | 钱的"算" |
| 支付清算 | 汇划、清算、结算 | 钱的"转" |
| 产品工厂 | 产品参数化配置 | 让新产品快速"拼装"出来 |
| 参数中心 | 利率、汇率、费率、机构参数 | 让规则可配置、可追溯 |
这里想强调一个经常被忽略的点:核心系统最难的部分,往往不在"交易处理",而在"会计核算与总账"。 存贷汇是明面上的业务,日终轧差、利息计提、年终决算是水下的硬功夫。
一个核心系统"能跑通交易"很容易,"能把账算平、算准、算到每一分钱都能追溯"才是真门槛。
核心系统出问题,最怕的不是宕机,是"账对不上"。宕机可以恢复,账错了要找回来,代价大得多。
四、银行核心系统的架构演进
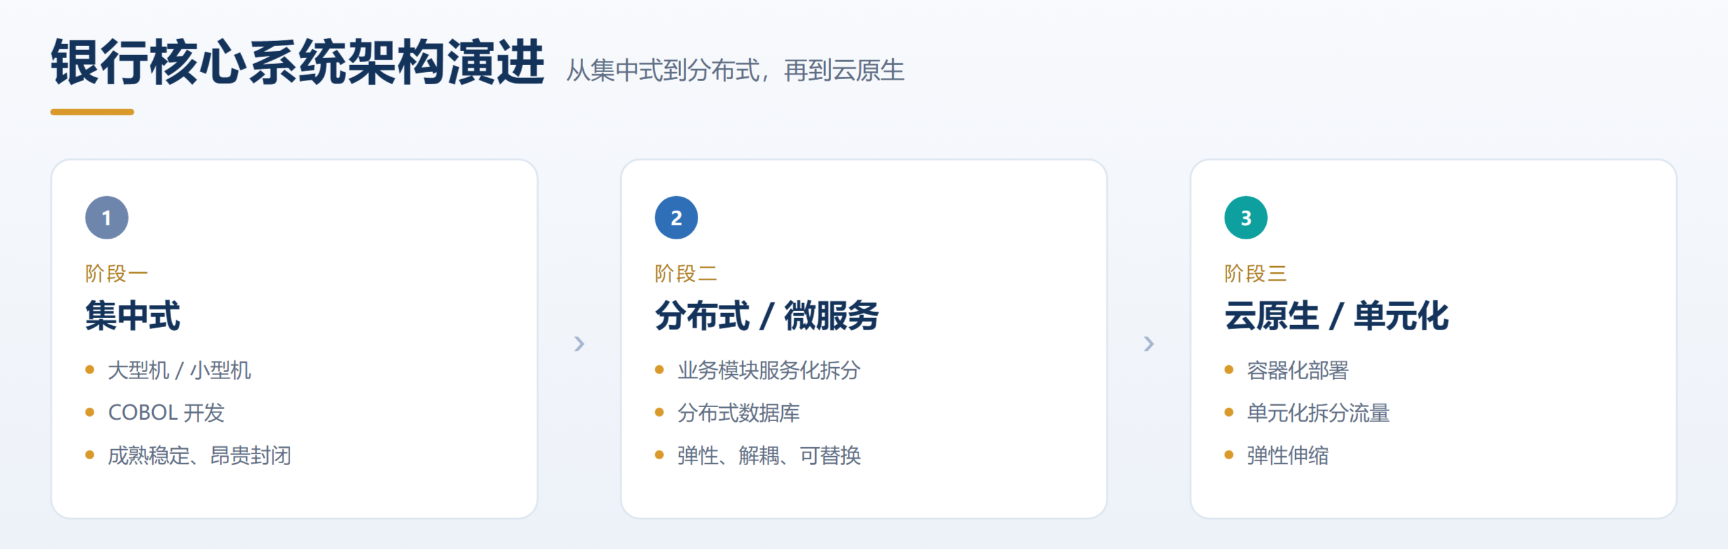
这是多数科普文章没讲透、但决策者最该关心的部分。银行核心系统的技术架构,大致走了三步:
第一步:集中式(大型机/小型机时代)。 大型机 + COBOL 是上一代核心系统的标配。优点是成熟稳定、单机处理能力强;缺点是贵、封闭、人才断层——会 COBOL 的人越来越难招。
第二步:分布式/微服务(当前主流)。 把"客户、存款、贷款、支付、总账"拆成可独立部署的服务,用分布式数据库解决横向扩展问题。好处是弹性、解耦、可替换;代价是分布式事务、数据一致性、运维复杂度全面上升。
第三步:云原生/单元化(演进方向)。 容器化、单元化部署、按单元拆分流量,核心系统从"一套大而全"走向"可弹性伸缩的单元化架构"。
这里我必须说一句可能得罪人的话:分布式不是核心系统现代化的目的,只是手段。
我见过不少"为了分布式而分布式"的改造,把一套本来够用的集中式系统拆成了更复杂、更难运维的分布式系统——账还是一样记,成本却翻了几倍。判断要不要上分布式,只有一个标准:你的业务规模,是否真的触及了集中式架构的性能天花板。 对多数中小银行,集中式 + 高可用集群的性价比,很可能远高于强行分布式。而高可用这一环,国产数据库也已经能顶上来——以金仓数据库(KingbaseES)为例,共享存储集群与两地三中心架构,可以做到 RPO=0、RTO 小于 30 秒,正是"账不能错"所要求的那层确定性。
五、银行核心系统国产化改造
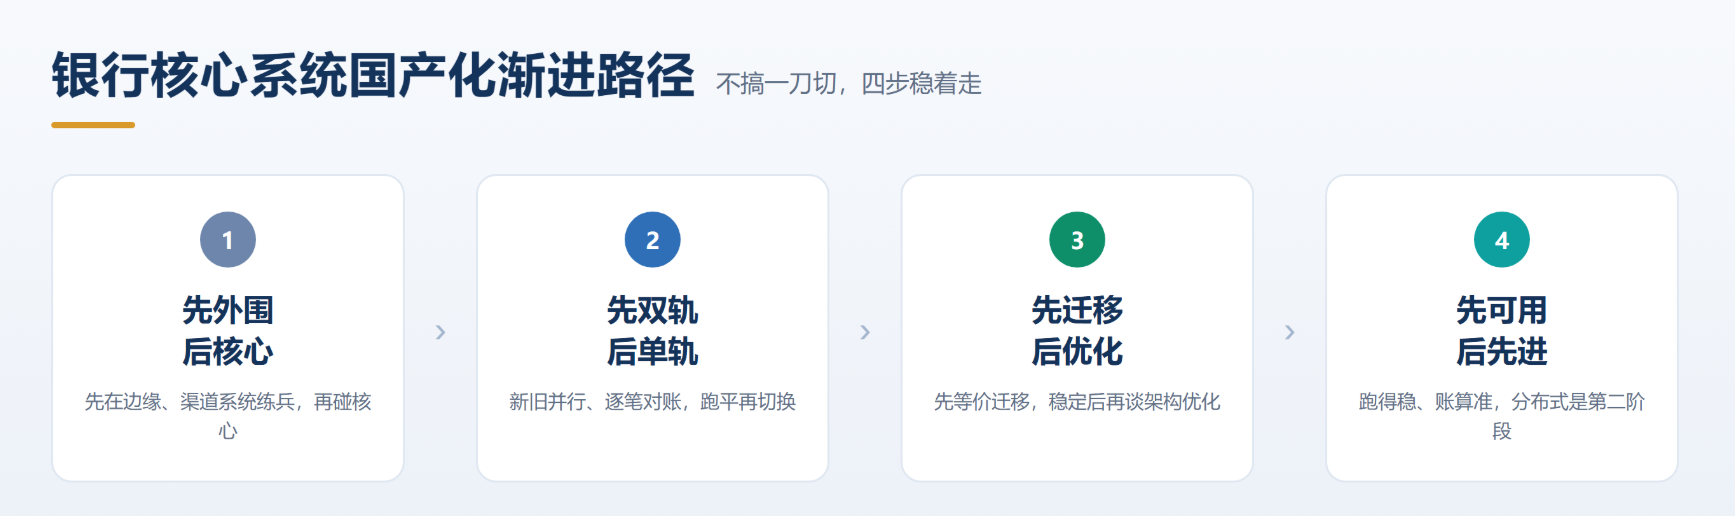
这是我认为"银行核心系统"这个词最值得聊的部分——搜索它的人,很大一部分不是来了解概念,而是银行科技条线的人在为"换心"做功课。
背景用公开信息就能看清:金融信创持续推进,银行核心系统的自主可控已经从"要不要做"变成"怎么做"。公开报道里,"5 年超 60 家银行完成核心系统升级"的说法、数字人民币 2.0 扩容带动的系统改造、金融科技发展奖对核心系统的倾斜,都在说明同一件事——核心系统国产化,已经进入密集落地期。
但我想强调的不是趋势,而是路径。核心系统替换最忌"大爆炸式"一刀切,一条更稳妥的渐进路径是:
- 先外围、后核心:先在边缘系统、渠道系统练兵,再碰核心;
- 先双轨、后单轨:新旧系统并行运行,逐笔对账,跑平一段时间再切换;
- 先迁移、后优化:先把业务功能等价迁移,稳定了再谈架构优化;
- 先可用、后先进:国产化第一目标是"跑得稳、账算准",分布式/云原生是第二阶段的事。
核心系统国产化的成功标准,不是"换成了",而是"换完后三年,账没差过一分钱"。
六、银行核心系统选型
先看海外方案和国产方案的大致格局:
| 维度 | 海外方案 | 国产方案 |
|---|---|---|
| 成熟度 | 高,全球验证 | 追赶中,头部已过核心验证 |
| 本地化 | 弱 | 强 |
| 自主可控 | 弱 | 强 |
| 生态 | 成熟但封闭 | 快速补齐 |
| 成本 | 高 | 相对可控 |
选型判断上,我提供一个朴素但好用的框架,三个问题:
- 你的业务规模:决定集中式还是分布式,别被"先进性"绑架;
- 你的替换窗口:决定"大爆炸"还是"渐进",别让业务连续性给技术让路;
- 你的运维能力:决定选"产品能力"还是选"生态成熟",换核心系统不是买软件,是买一套能长期维系的体系。
至于国产数据库(以金仓数据库 KingbaseES 为代表)在核心系统里的角色:它是核心系统国产化中"账务确定性"的底座。选型时最该考察的不是参数页上的性能数字,而是三件事——高可用能力(RPO/RTO)、强一致性事务、以及银行核心场景的落地案例密度。
七、生成式 AI 对银行核心系统的影响
这是当前行业真正在发生的事。我的判断是:生成式 AI 短期内不会"替换"核心系统,但会从三个方向"渗透"它。
- 反洗钱与合规:用大模型辅助可疑交易识别、智能合约审查,把人力从海量规则里解放出来;
- 运维自动化(AIOps):异常检测、根因分析、变更推荐,降低核心系统"不能错"带来的运维压力;
- 开发与测试提效:代码辅助、测试用例生成、NL2SQL 取数,缓解核心系统的人才断层。
说句实在话:核心系统是银行的"确定性底线",AI 是"概率性工具",两者天然有张力。短期内 AI 更多是"在旁边帮忙",而不是"进账房管账"。谁先把"AI 辅助 + 确定性记账"这层关系理清,谁就在下一代核心系统里占先机。
八、银行核心系统常见问题 FAQ
Q1:核心银行系统中的"核心"是什么意思?
CORE 是 Centralized Online Real-time Exchange(集中式在线实时交互)的缩写,重点是"集中、在线、实时",不是字面的"核心"。
Q2:核心银行系统是本地部署好还是云上部署好?
没有绝对答案。对国有大行和监管要求极高的场景,本地/私有化部署仍是主流;云原生是方向,但要结合监管态度和自身运维能力来看。
Q3:核心银行系统通常包含哪些技术组件?
业务组件包括账务、总账、支付、客户信息、产品工厂、参数中心等;基础设施组件包括数据库、应用服务器、中间件、灾备等。
Q4:核心银行系统能为银行带来哪些好处?
集中实时记账带来的数据一致、资金准确、业务连续、合规可追溯,本质是"确定性"和"效率"。
Q5:核心银行系统如何保障安全性并降低风险?
多副本强一致、两地三中心/多地多活、国密加密、细粒度权限与全链路审计,以及最关键的双轨运行与逐笔对账。
Q6:核心银行系统如何提高银行合规性?
统一的客户信息、账务与审计追溯,让反洗钱、监管报送、检查审计有据可查。
Q7:生成式 AI 对核心银行系统有什么影响?
短期是"辅助"(合规、运维、开发提效),长期是"重构交互与运营方式",但确定性记账的底线不会变。
结语:给决策者的三条建议
- 把"账务确定性"当第一指标,别被"分布式/云原生"这些先进词带节奏;
- 改造走渐进路径,先外围后核心、先双轨后单轨,给业务连续性留足安全垫;
- 选型看案例密度和运维生态,核心系统是十年尺度的事,别用一年尺度的标准来选。
一句话收尾:银行核心系统的每一次"换心",考的不是技术先进性,而是你对"账不能错"这件事有多敬畏。
本文基于公开信息独立撰写,不代表任何厂商立场。
李白客,信创行业独立观察者。关注数据库、AI 基础设施与国产化替代。


 扫一扫


 320

 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


