


最近和同事们在支持一个全球行业龙头客户的数字化转型项目,过程中涉及到了新收入准则下收入确认的一些话题,以及SAP针对这块需求推出的收入确认工具RAR。在和同事日常交流中顺便学习了下RAR(Revenue Recognition&Reporting)相关的一些知识,今天结合新收入准则下的五步法跟大家做一个分享。
背景:
国际会计准则理事会(IASB)于2014年5月28日发布了一项针对收入确认核算的新准则:《国际财务报告准则第15号——与客户之间的合同产生的收入》(IFRS15)。IFRS15对自2018年1月1日或以后日期开始的期间生效,允许提前采用。这一新准则对与客户之间因合同产生的收入提出了一个全面的单一的模型进行会计处理,取代现有IFRS准则及解释对收入确认原则的交叉阐述。其核心原则是,企业在确认收入时,应当反映向客户交付所承诺的商品或服务,其金额应当反映企业预期在交换商品或服务中有权收回的对价。
这里提到的模型就是广为人知的收入确认五步法,下面结合一个业务场景以及新收入准则下收入确认的五步法展示下RAR所能实现的系统功能。
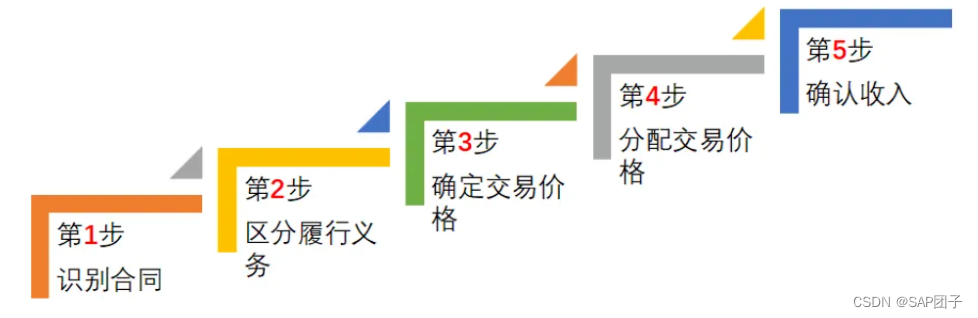
假设XX公司与客户签订了一个合同售卖一台设备A001,并购买了3年质保服务,售价一共10000元。(客户如果只买设备价格为8000,单独购买3年质保服务价格为4000。)
第一步:识别合同(Identify the contract with a customer)
在识别合同这步,可按照SO的标准流程执行,创建完SO后如果需要走RAR流程,会传至在RAR中生成合同数据。
第二步:区分履约义务(Identify all the individual performance obligations within the contract)
从合同上来看,涉及到的履约义务(POB)主要分为两块,第一个是设备交付,第二个是提供对应的安装调试服务。在RAR中可通过BRF+实现配置,假设销


 518


 扫一扫















 被折叠的 条评论
为什么被折叠?
 到【灌水乐园】发言


