“”Sustainability ไม่ใช่แค่เรื่องสิ่งแวดล้อม
แต่เกี่ยวกับเศรษฐกิจด้วย
โลกร้อนไม่ใช่เรื่องไกลตัว
และมีต้นทุนที่ต้องจ่ายถ้าไม่ทำอะไรเลย
การปล่อยคาร์บอนไม่ใช่แค่เรื่องสิ่งแวดล้อม
แต่คือต้นทุนธุรกิจ
ความเสียหายจากภัยธรรมชาติที่รุนแรงขึ้นจากภาวะโลกร้อน กระตุ้นให้ทั่วโลกตระหนักถึงความจำเป็นในการลดการปล่อยก๊าซเรือนกระจก และผลักดันให้หลายประเทศใช้มาตรการกำหนดราคาคาร์บอน ซึ่งเปลี่ยนการปล่อยคาร์บอนให้เป็นต้นทุนที่ธุรกิจต้องรับผิดชอบ
เครื่องมือกำหนดราคาคาร์บอนที่ใช้กันทั่วโลกมีหลายรูปแบบ เช่น
- ระบบซื้อ-ขายสิทธิ์การปล่อยก๊าซเรือนกระจก หรือ ETS รัฐกำหนดเพดานการปล่อยก๊าซเรือนกระจก โดยหากบริษัทปล่อยเกินก็ต้องซื้อสิทธิ์จากบริษัทที่ปล่อยต่ำกว่า ส่วนสิทธิ์ที่เหลือสามารถขายได้
- ภาษีคาร์บอน หรือ Carbon Tax รัฐกำหนดอัตราภาษีตามปริมาณการปล่อยก๊าซเรือนกระจก หรือปริมาณคาร์บอนในเชื้อเพลิง
- Carbon Credit ผู้รับรองออกเครดิตให้โครงการหรือกิจกรรมที่ลดหรือดูดกลับก๊าซเรือนกระจกได้ตามเกณฑ์และผ่านการรับรอง ซึ่งสามารถนำไปซื้อ-ขายหรือใช้ชดเชยการปล่อยได้
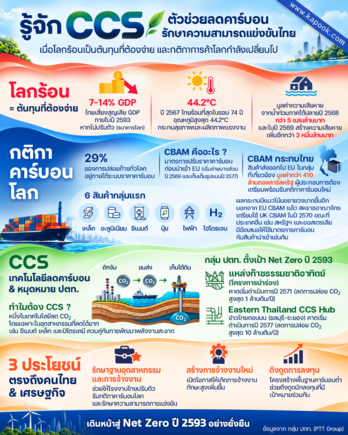
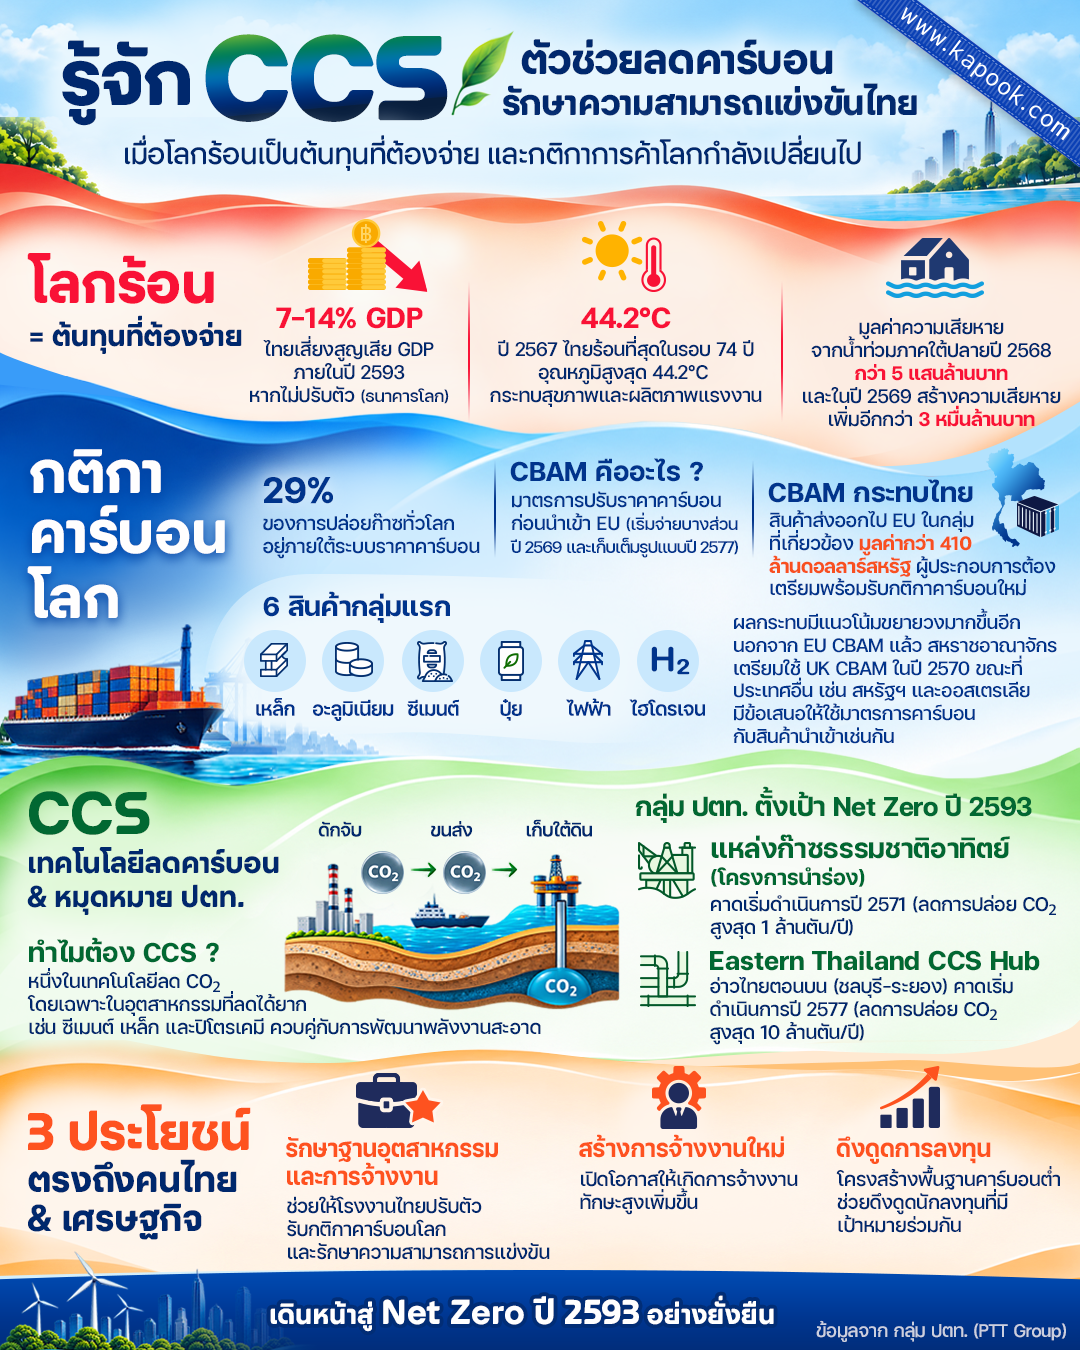
ในปี 2569 ประมาณ 29% ของการปล่อยก๊าซเรือนกระจกทั่วโลกอยู่ภายใต้ระบบกำหนดราคาคาร์บอน และประเทศที่ใช้มาตรการเหล่านี้มีขนาดเศรษฐกิจรวมกันประมาณ 2 ใน 3 ของ GDP โลก ทั้งนี้ ผลกระทบไม่ได้จำกัดอยู่เฉพาะบริษัทที่ต้องจ่ายค่าคาร์บอนโดยตรง แต่สามารถส่งผ่านไปตามห่วงโซ่อุปทานผ่านราคาวัตถุดิบ พลังงาน และการขนส่ง ทำให้ธุรกิจปลายน้ำเผชิญต้นทุนการผลิตที่สูงขึ้น และอาจส่งต่อไปถึงราคาสินค้าที่ผู้บริโภคต้องจ่าย
CBAM คืออะไร และทำไมผู้ส่งออกไทยต้องจับตา ?
หนึ่งในมาตรการที่ทำให้เรื่องคาร์บอนกลายเป็นประเด็นสำคัญของภาคธุรกิจ คือ CBAM หรือ Carbon Border Adjustment Mechanism ของสหภาพยุโรป โดย CBAM คือ กลไกการปรับราคาคาร์บอนก่อนสินค้านำเข้าสู่ตลาด EU มีเป้าหมายเพื่อป้องกันการย้ายฐานการผลิตไปยังประเทศที่มีกฎด้านสิ่งแวดล้อมเข้มงวดน้อยกว่า และทำให้สินค้าที่ผลิตในยุโรปกับสินค้านำเข้าต้องมีต้นทุนคาร์บอนใกล้เคียงกัน
มาตรการนี้แบ่งเป็น 3 ช่วงหลัก ดังนี้
- ช่วงเปลี่ยนผ่านเพื่อรายงานข้อมูล ระหว่างวันที่ 1 ตุลาคม 2566 ถึง 31 ธันวาคม 2568 ผู้นำเข้าต้องรายงานปริมาณคาร์บอนในสินค้า แต่ยังไม่ต้องจ่ายค่าคาร์บอน
- ช่วงเริ่มจ่ายค่าคาร์บอนบางส่วน ตั้งแต่วันที่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2576 ผู้นำเข้าต้องซื้อใบรับรอง CBAM โดยราคาจะอิงกับตลาดคาร์บอนของยุโรป
- ช่วงบังคับใช้เต็มรูปแบบ ตั้งแต่วันที่ 1 มกราคม 2577 เป็นต้นไป ต้นทุนคาร์บอนจะถูกเรียกเก็บเต็มรูปแบบ และไม่มีสิทธิ์ปล่อยฟรีสำหรับผู้ผลิตในยุโรปอีกต่อไป
กลุ่มสินค้าที่ได้รับผลกระทบในระยะแรกมี 6 กลุ่ม ได้แก่ เหล็กและเหล็กกล้า อะลูมิเนียม ซีเมนต์ ปุ๋ย ไฟฟ้า และไฮโดรเจน
สำหรับประเทศไทย สินค้าส่งออกไปยุโรปในกลุ่มที่เกี่ยวข้องมีมูลค่ามากกว่า 410 ล้านดอลลาร์สหรัฐ ผู้ประกอบการจึงต้องเตรียมทั้งระบบเก็บข้อมูล การรายงานคาร์บอน และการลดการปล่อยก๊าซเรือนกระจกในกระบวนการผลิต แม้สินค้าสำเร็จรูปบางประเภทจะไม่ได้ถูกเรียกเก็บ CBAM โดยตรง แต่ก็อาจได้รับผลกระทบทางอ้อม หากใช้เหล็ก อะลูมิเนียม หรือวัตถุดิบที่มีคาร์บอนแฝงสูง เพราะต้นทุนจากต้นน้ำอาจถูกส่งต่อมายังผู้ผลิตปลายน้ำในที่สุด
อย่างไรก็ตาม EU CBAM เป็นเพียงหนึ่งในมาตรการคาร์บอนทางการค้าที่ผู้ส่งออกไทยต้องจับตา โดยสหราชอาณาจักรกำหนดเริ่มใช้ CBAM ตั้งแต่วันที่ 1 มกราคม 2570 ขณะที่ออสเตรเลียอยู่ระหว่างพิจารณาข้อเสนอให้ใช้มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน โดยเสนอให้เริ่มจากซีเมนต์และปูนเม็ด ส่วนสหรัฐฯ มีการเสนอร่างกฎหมาย Clean Competition Act (CCA) เพื่อเรียกเก็บค่าคาร์บอนจากสินค้าที่มีความเข้มข้นการปล่อยก๊าซเรือนกระจกสูงกว่าเกณฑ์ ทั้งสินค้าที่ผลิตในประเทศและสินค้านำเข้า หากมาตรการลักษณะนี้ขยายไปยังตลาดส่งออกสำคัญอื่น ผลกระทบต่อไทยก็อาจกว้างกว่าการประเมินจากตลาด EU เพียงแห่งเดียว ทั้งต้นทุนคาร์บอน ภาระจัดทำข้อมูล และความสามารถในการแข่งขันของผู้ประกอบการ
ถ้าไทยลดคาร์บอนไม่ทัน
อาจกระทบทั้งสินค้า งาน และเศรษฐกิจ
หากไทยไม่เร่งปรับตัวต่อกติกาคาร์บอนของโลก สินค้าส่งออกอาจมีต้นทุนสูงขึ้นและแข่งขันในตลาดยุโรปได้ยากกว่าเดิม โดยเฉพาะสินค้าในอุตสาหกรรมเหล็ก ซีเมนต์ อะลูมิเนียม และปุ๋ย
แม้ผู้นำเข้า EU จะเป็นผู้รับผิดชอบซื้อใบรับรอง แต่ภาระต้นทุนอาจส่งกลับมายังผู้ส่งออกผ่านการต่อรองราคาหรือคำสั่งซื้อที่ลดลง ซึ่งอาจกระทบกำไร การลงทุน และการจ้างงานในอุตสาหกรรมที่เกี่ยวข้อง โดยมีการประเมินว่าแรงงานไทยประมาณ 5,500 คนต่อปี อาจได้รับผลกระทบจากคำสั่งซื้อจากต่างประเทศที่ลดลง และอาจสูญเสียรายได้กว่า 500 ล้านดอลลาร์สหรัฐต่อปี
ไทยจึงควรสนับสนุนให้ผู้ประกอบการวัดและลดการปล่อยได้จริง ควบคู่กับการพัฒนากลไกราคาคาร์บอนภายในประเทศ เช่น ETS และภาษีคาร์บอน เนื่องจากราคาคาร์บอนที่จ่ายจริงในไทยอาจสามารถนำไปหักภาระ EU CBAM ได้ตามเงื่อนไขที่กำหนด และรัฐสามารถออกแบบการนำรายได้กลับมาสนับสนุนการลงทุนลดการปล่อยก๊าซเรือนกระจก
ร่าง พ.ร.บ.การเปลี่ยนแปลงสภาพภูมิอากาศ ของไทย จึงเป็นส่วนหนึ่งของการวางระบบรองรับ ทั้งข้อมูลการปล่อยก๊าซเรือนกระจก กลไกราคาคาร์บอน และกองทุนภูมิอากาศ ควบคู่กับการใช้ Thailand Taxonomy เป็นกรอบจำแนกกิจกรรมที่เป็นมิตรต่อสิ่งแวดล้อม เพื่อช่วยให้เงินทุนเข้าถึงการลงทุนที่สนับสนุนการเปลี่ยนผ่านสู่เศรษฐกิจคาร์บอนต่ำ
ทางออกที่สมดุล ทำไมไทยยังต้องใช้ก๊าซธรรมชาติ
ควบคู่กับเทคโนโลยี CCS
ผลกระทบจากภาวะโลกร้อนและกติกาโลกที่เปลี่ยนไปทำให้เราต้องเร่งลดการปล่อยก๊าซเรือนกระจก การเปลี่ยนผ่านพลังงานจึงเป็นหัวใจสำคัญ เพราะการผลิตและใช้พลังงานทั้งในการผลิตไฟฟ้า อุตสาหกรรม และการขนส่งของไทย ยังพึ่งพาเชื้อเพลิงฟอสซิล ซึ่งเป็นแหล่งปล่อยก๊าซเรือนกระจกหลัก ทั้งนี้ การเปลี่ยนผ่านพลังงานไม่ได้หมายความว่าจะเปลี่ยนไปใช้พลังงานรูปแบบเดียวในทันที เพราะระบบพลังงานต้องรักษาสมดุล 3 ด้าน หรือที่เรียกว่า Energy Trilemma ได้แก่
- ความมั่นคงทางพลังงาน (Security)
- การเข้าถึงพลังงานในราคาที่เหมาะสมและแข่งขันได้ (Affordability)
- ความยั่งยืนด้านสิ่งแวดล้อม (Sustainability)
ประเทศไทยมีเป้าหมายเพิ่มสัดส่วนพลังงานหมุนเวียนในการผลิตไฟฟ้าให้มากกว่า 50% ภายในปี 2580 แต่พลังงานแสงอาทิตย์และพลังงานลมยังมีข้อจำกัดเรื่องความผันผวน ขณะที่ระบบกักเก็บพลังงานด้วยแบตเตอรี่ขนาดใหญ่ยังมีต้นทุนสูง และหากแสงแดดและลมน้อยต่อเนื่องหลายวันอาจส่งผลให้ไฟฟ้าไม่พอใช้ในบางช่วงได้
ด้วยเหตุนี้ก๊าซธรรมชาติจึงยังมีบทบาทสำคัญในช่วงเปลี่ยนผ่าน โดยเฉพาะไทยที่ใช้ก๊าซธรรมชาติเป็นเชื้อเพลิงหลักในการผลิตไฟฟ้า ก๊าซธรรมชาติจึงยังต้องทำงานควบคู่กับการขยายพลังงานหมุนเวียนและการพัฒนาเทคโนโลยีลดคาร์บอน
หนึ่งในเทคโนโลยีสำคัญคือ CCS หรือ Carbon Capture and Storage ซึ่งดักจับก๊าซคาร์บอนไดออกไซด์จากแหล่งกำเนิด จากนั้นจึงขนส่งไปกักเก็บไว้ใต้ดินอย่างปลอดภัย โดย CCS มีบทบาททั้งในภาคพลังงานและอุตสาหกรรมที่ลดการปล่อยได้ยาก โดยเฉพาะ ปูนซีเมนต์ รวมถึงเหล็กและปิโตรเคมีบางกระบวนการ เพราะนอกจากการใช้เชื้อเพลิงแล้วยังมีการปล่อยจากกระบวนการผลิตโดยตรง ซึ่งการเปลี่ยนไปใช้พลังงานสะอาดเพียงอย่างเดียวไม่สามารถลดได้ทั้งหมด
ส่องแผน ปตท. ขับเคลื่อน CCS
ปักหมุด Net Zero ปี 2593
ในบริบทนี้ กลุ่ม ปตท. เดินหน้าลดการปล่อยก๊าซเรือนกระจกผ่านการเพิ่มประสิทธิภาพการผลิต การใช้พลังงานสะอาด และการเพิ่มสัดส่วนธุรกิจคาร์บอนต่ำ พร้อมตระหนักว่าการมุ่งสู่ Net Zero ภายในปี พ.ศ. 2593 ต้องอาศัยโครงการและโครงสร้างพื้นฐานที่พัฒนาร่วมกับภาครัฐและพันธมิตร โดย CCS เป็นหนึ่งในแนวทางสำคัญที่ต้องสร้างความพร้อมทั้งด้านเทคโนโลยี การลงทุน และกติกาที่เกี่ยวข้อง ควบคู่กับความเชื่อมั่นของสังคม
โครงการ CCS ในประเทศไทย
หนึ่งในโครงการสำคัญคือโครงการ CCS ที่แหล่งก๊าซธรรมชาติอาทิตย์ ซึ่งเป็นโครงการนำร่องของ ปตท.สผ. (PTTEP) และผ่านการตัดสินใจลงทุนขั้นสุดท้าย หรือ FID แล้วในปี 2568 คาดว่าจะเริ่มใช้เทคโนโลยี CCS ได้ในปี 2571 โดยมีเป้าหมายดักจับและกักเก็บคาร์บอนไดออกไซด์ประมาณ 700,000-1,000,000 ตันต่อปี
อีกโครงการที่น่าจับตาคือ Eastern Thailand CCS Hub บริเวณอ่าวไทยตอนบน ครอบคลุมพื้นที่จังหวัดชลบุรีและระยอง ซึ่งเป็นแหล่งรวมอุตสาหกรรมปิโตรเลียมและอุตสาหกรรมหนัก โครงการนี้คาดว่าจะรองรับการกักเก็บคาร์บอนได้ประมาณ 5-10 ล้านตันต่อปี โดยเบื้องต้นคาดว่าจะตัดสินใจลงทุนขั้นสุดท้ายในปี 2574 และเริ่มดำเนินการเชิงพาณิชย์ในปี 2577 โดยมุ่งรองรับผู้ประกอบการในประเทศ และเปิดโอกาสต่อยอดสู่การรับคาร์บอนไดออกไซด์จากต่างประเทศในอนาคต
โอกาสของไทยในตลาด CCS อาเซียน
ตลาด CCS ทั่วโลกกำลังขยายตัวอย่างต่อเนื่อง ปัจจุบันมีกำลังการดักจับคาร์บอนประมาณ 64 ล้านตันต่อปี หากโครงการที่อยู่ระหว่างการพัฒนาเดินหน้าตามแผน อาจเพิ่มเป็น 337 ล้านตันต่อปี ภายในปี 2573 คิดเป็นอัตราการเติบโตเฉลี่ยสะสมประมาณ 40% ต่อปี สะท้อนโอกาสของธุรกิจตลอดห่วงโซ่ ตั้งแต่การดักจับและรวบรวม CO₂ ไปจนถึงการขนส่งและกักเก็บใต้ดิน
เอเชียตะวันออกเฉียงใต้มีศักยภาพรองรับการเติบโตดังกล่าว ทั้งจากชั้นหินอุ้มน้ำเค็มระดับลึกและแหล่งน้ำมันและก๊าซธรรมชาติที่ผลิตหมดแล้ว ซึ่งอาจพัฒนาเป็นแหล่งกักเก็บสำหรับอุตสาหกรรมในประเทศและบริการข้ามพรมแดนได้
การพัฒนาโครงการ CCS ข้ามพรมแดน จึงควรถูกมองในฐานะการให้บริการจัดการ CO₂ ภายใต้มาตรฐานที่ปลอดภัย มากกว่าการนำเข้ามลพิษหรือขยะมาเป็นภาระของประเทศ เพราะการให้บริการต่างประเทศสามารถสร้างรายได้จากค่าขนส่งและกักเก็บ CO₂ ซึ่งช่วยรองรับการลงทุนโครงสร้างพื้นฐานที่มีต้นทุนสูง และช่วยเฉลี่ยต้นทุนร่วมกับผู้ใช้บริการในประเทศ ทำให้โครงการมีความคุ้มค่าเพิ่มขึ้น และเปิดทางให้อุตสาหกรรมไทยใช้โครงข่ายเดียวกันเพื่อลดการปล่อย
อย่างไรก็ตาม ความชัดเจนด้านกฎหมายยังเป็นปัจจัยสำคัญสำหรับไทย ปัจจุบันกรมเชื้อเพลิงธรรมชาติและองค์การความมั่นคงด้านโลหะและพลังงานแห่งญี่ปุ่น หรือ JOGMEC มีความร่วมมือประเมินแหล่งกักเก็บ CO₂ ในอ่าวไทยตอนบน ซึ่งเป็นก้าวสำคัญในการพัฒนาความรู้และลดความไม่แน่นอนของแหล่งกักเก็บ โจทย์ต่อไปคือ พัฒนากรอบกฎหมายที่ชัดเจน ทั้งด้านสิทธิ์ใช้แหล่งกักเก็บ การอนุญาต และมาตรฐานความปลอดภัย เพื่อเปลี่ยนศักยภาพทางธรณีวิทยาให้เป็นโครงการที่ลงทุนและให้บริการได้จริง
บทเรียนการพัฒนาอุตสาหกรรมคาร์บอนต่ำ
จากต่างประเทศ
การพัฒนาโครงการคาร์บอนต่ำต้องทำให้ทั้งผู้ประกอบการและผู้ให้เงินทุนเห็นว่า โครงการลดการปล่อยได้จริง มีรายได้เพียงพอ และสามารถบริหารความเสี่ยงตลอดอายุการลงทุนได้ สำหรับ CCS เงื่อนไขเหล่านี้ยิ่งสำคัญ เพราะการดักจับ ขนส่ง และกักเก็บ เป็นธุรกิจที่ต้องพึ่งพากัน โรงงานต้องมั่นใจว่ามีปลายทางรับ CO₂ ขณะที่ผู้ลงทุนท่อและแหล่งกักเก็บก็ต้องเห็นความต้องการใช้บริการที่ชัดเจน ประสบการณ์ต่างประเทศจึงสะท้อนบทบาทของนโยบายในการเชื่อมแต่ละส่วนให้เดินหน้าไปพร้อมกัน
ตัวอย่างจากโครงการ CCS Hub ในเดนมาร์กแสดงให้เห็นว่า สัญญาสนับสนุนจากรัฐสามารถทำงานร่วมกับความต้องการซื้อของภาคเอกชนได้ โครงการได้รับสัญญาสนับสนุนจากสำนักงานพลังงานเดนมาร์กเป็นเวลา 20 ปี พร้อมสัญญาจาก Microsoft เพื่อซื้อเครดิตการดูดกลับคาร์บอนจากการดักจับและกักเก็บ CO₂ ที่มาจากชีวมวล รายได้ที่คาดการณ์ได้จากทั้งสองทางจึงเป็นองค์ประกอบสำคัญในการตัดสินใจลงทุน บทเรียนคือ การส่งเสริมเทคโนโลยีควรพัฒนาควบคู่กับตลาดและผู้ซื้อที่พร้อมทำสัญญาระยะยาว
อีกด้านหนึ่งคือการจัดการต้นทุนและความเสี่ยงช่วงเริ่มต้น เนเธอร์แลนด์ใช้กลไกสนับสนุนโรงงานที่ส่ง CO₂ ไปกักเก็บผ่านโครงการ Porthos ใน Rotterdam โดยปรับจำนวนเงินสนับสนุนตามปริมาณที่กักเก็บและราคาคาร์บอน เมื่อราคาคาร์บอนสูงขึ้นและการลดการปล่อยคุ้มค่ามากขึ้น ความจำเป็นในการอุดหนุนก็ลดลง ส่วนสหราชอาณาจักรพัฒนา CCS โดยอาศัยกลไกสนับสนุนรายได้ของธุรกิจขนส่งและกักเก็บตามเงื่อนไข ช่วยลดความเสี่ยงที่โครงข่ายจะมีผู้ใช้บริการไม่เพียงพอในระยะแรก ทั้งสองกรณีชี้ว่า มาตรการรัฐที่ตอบความเสี่ยงเฉพาะจุดช่วยให้เอกชนวางแผนและจัดหาเงินทุนได้ชัดเจนขึ้น
การรวมความต้องการของหลายโรงงานยังช่วยให้โครงสร้างพื้นฐานมีโอกาสคุ้มค่ามากขึ้น เช่น Alberta Carbon Trunk Line ในแคนาดา ซึ่งเชื่อมรับ CO₂ จากโรงกลั่นและโรงงานปุ๋ยไปใช้เพิ่มการผลิตน้ำมันและกักเก็บใต้ดิน พร้อมออกแบบให้รองรับผู้ใช้เพิ่มเติมได้ ขณะที่ Northern Lights ในนอร์เวย์ พัฒนาบริการรับ CO₂ ทางเรือก่อนส่งไปกักเก็บใต้ทะเล และเริ่มกักเก็บจริงในปี 2568 แสดงให้เห็นว่าเครือข่ายร่วมสามารถขยายจากการรองรับโรงงานในพื้นที่ไปสู่บริการสำหรับลูกค้าต่างประเทศได้ การพัฒนาเชิงพื้นที่จึงควรเริ่มจากความต้องการใช้จริง พร้อมเผื่อการเชื่อมต่อของผู้ใช้รายใหม่ในอนาคต
ความชัดเจนด้านกฎหมายและผู้รับผิดชอบเป็นอีกเงื่อนไขที่ขาดไม่ได้ มาเลเซียออก CCUS Act 2025 และจัดตั้ง MyCCUS เพื่อกำกับกิจกรรมภายใต้ขอบเขตคาบสมุทรมาเลเซียและลาบวน ทำให้ผู้ลงทุนมีกรอบอ้างอิงด้านการอนุญาตและการดำเนินงาน อีกตัวอย่างคือ รัฐแอลเบอร์ตา ประเทศแคนาดา ซึ่งวางกรอบกฎหมายให้ชัดเจนว่ารัฐเป็นเจ้าของช่องว่างในชั้นหินใต้ดิน และผู้พัฒนาโครงการต้องได้รับสิทธิ์ใช้พื้นที่กักเก็บ พร้อมปฏิบัติตามข้อกำหนดด้านการติดตามตรวจสอบและการปิดโครงการ กรอบดังกล่าวช่วยให้ผู้ลงทุนเห็นทั้งสิทธิ หน้าที่ และภาระตลอดอายุโครงการ เป็นส่วนหนึ่งของเงื่อนไขรองรับการพัฒนา CCS เชิงพาณิชย์
บทเรียนเหล่านี้สามารถนำมาประยุกต์กับพื้นที่อุตสาหกรรมของไทยที่มีความต้องการลดการปล่อยร่วมกัน โดยเชื่อมแผนไฟฟ้าสะอาด ระบบขนส่งและกักเก็บ CO₂ ผู้ใช้บริการและมาตรการสนับสนุนเข้าด้วยกัน พร้อมกำหนดหน่วยงานประสานงาน ขั้นตอน และกรอบเวลาที่ผู้ลงทุนติดตามได้ เมื่อมีทั้งตลาด โครงสร้างพื้นฐาน และกติกาที่ชัดเจน พื้นที่อุตสาหกรรมไทยก็จะมีความพร้อมมากขึ้นในการรักษาฐานการผลิต ดึงดูดการลงทุนใหม่ และพัฒนาบริการคาร์บอนต่ำต่อไป
ผลประโยชน์เต็ม ๆ ที่คนไทยและประเทศไทยจะได้รับ
การลงทุนในระบบ CCS ไม่ใช่แค่เรื่องของการอนุรักษ์สิ่งแวดล้อม แต่คือการวางโครงสร้างพื้นฐานใหม่ของประเทศ ไม่ต่างจากการสร้างทางด่วน ท่าเรือ หรือสนามบิน ที่หลายโรงงานสามารถใช้ร่วมกันได้ ช่วยลดต้นทุนต่อหน่วยและเปิดโอกาสทางเศรษฐกิจไทยใน 3 มิติ ได้แก่
- รักษาฐานอุตสาหกรรมและการจ้างงาน : เพิ่มทางเลือกให้โรงงานที่ลดการปล่อยได้ยากสามารถผลิตสินค้าคาร์บอนต่ำ รองรับกติกาการค้าและความต้องการของลูกค้า ช่วยรักษาความสามารถในการแข่งขันและลดความเสี่ยงต่อการจ้างงานในระยะยาว
- สร้างงานใหม่ : เกิดการจ้างงานใหม่มากกว่า 10,000 ตำแหน่ง ทั้งนักธรณีวิทยา วิศวกรเคมี ช่างประกอบท่อใต้ทะเล เจ้าหน้าที่ควบคุมระบบความปลอดภัย และผู้ตรวจสอบคาร์บอน (Carbon Auditor)
- ดึงดูดการลงทุนใหม่ : การมีโครงสร้างพื้นฐานคาร์บอนต่ำ ทั้งไฟฟ้าสะอาดและระบบขนส่ง–กักเก็บ CO₂ ที่ใช้ร่วมกัน ช่วยให้ผู้ประกอบการเข้าถึงทางเลือกลดการปล่อยและลดภาระการพัฒนาโครงสร้างพื้นฐานรายโรงงาน เพิ่มความน่าสนใจของไทยในฐานะฐานการผลิตที่รองรับกติกาคาร์บอนและเป้าหมาย Net Zero ของนักลงทุน