モビリティ・ロードマップ2026が示す自動運転の事業化モデル

デジタル社会推進会議は2026年7月21日、「モビリティ・ロードマップ2026」を決定しました。
地域におけるドライバー不足の深刻化や交通事故の削減要請、さらには米中を中心としたEnd-to-End(E2E)型AI技術による商用化の加速を背景に、従来の検証段階から2027年度以降の事業化へシフトすることが求められています。日本市場では需要減退と高額な初期導入費用による採算性の壁が存在しており、事業モデルの再設計と基盤整備が急務となっています。
今回は、交通商社機能と先行的事業化地域による需要・供給の再構築、E2E型AI導入と通信・インフラ支援の技術的展開や、責任体制と事故原因究明を含む制度基盤の整備、そして、今後の展望について取り上げたいと思います。
検証から事業化への本格移行と2030年1万台目標の構造
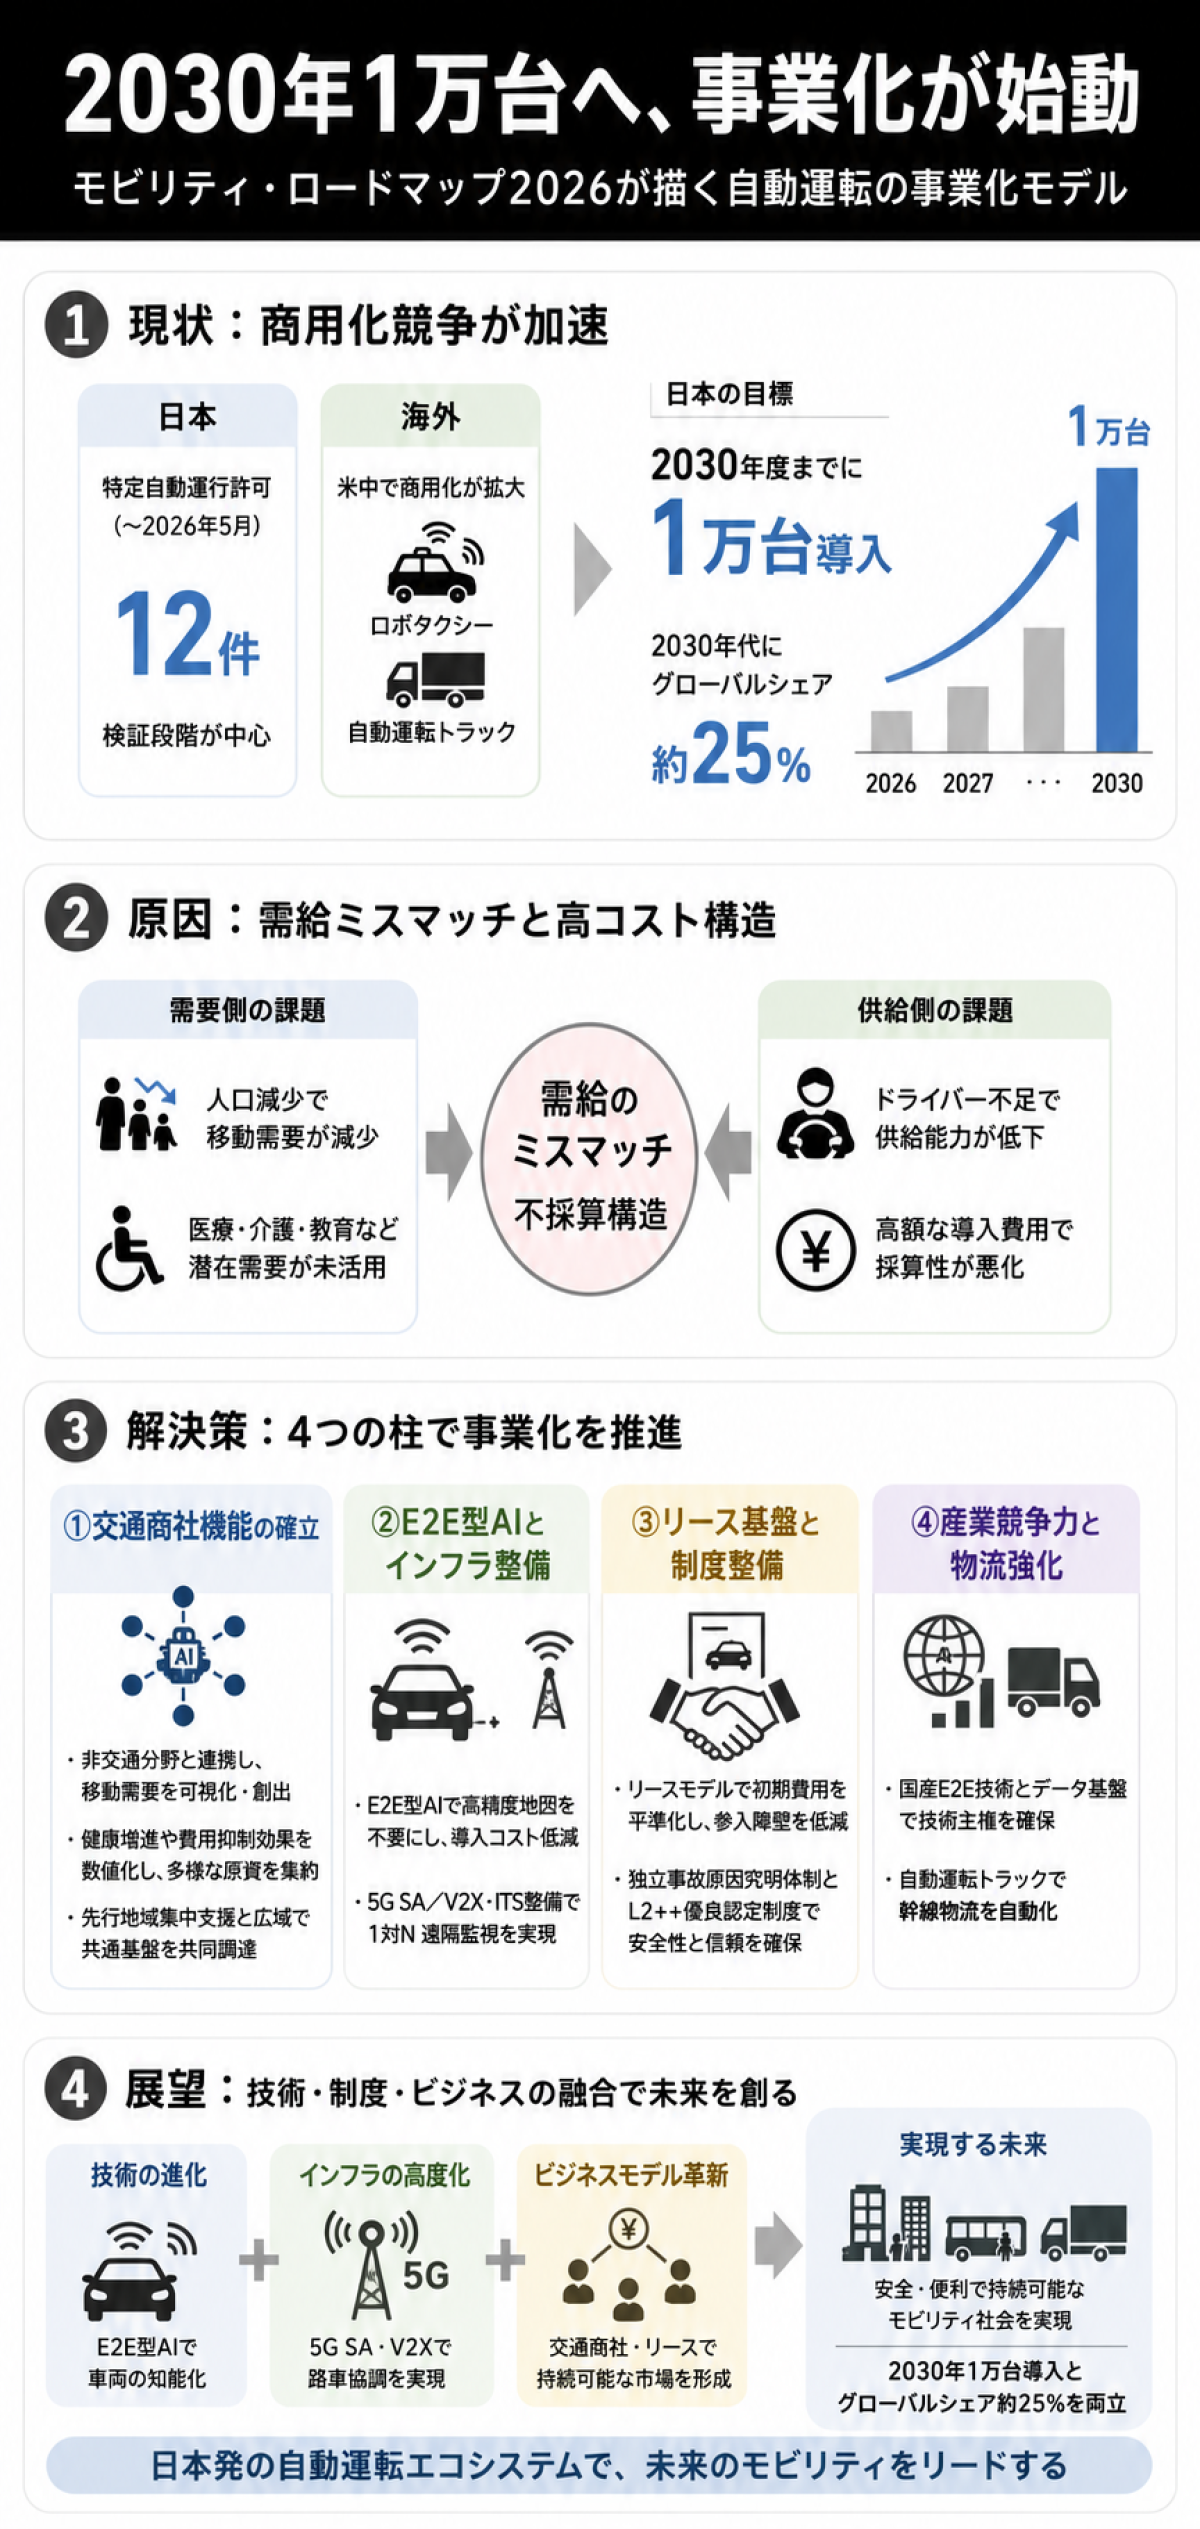
2025年度において、国内では60箇所以上で自動運転の実証実験が行われ、道路交通法に基づく特定自動運行許可は2026年5月時点で延べ12件にとどまっています。多くの取組が短期間かつ限定的なエリアでの検証に終始しており、事業化への道筋は不透明な状況です。一方、米国ではWaymoが10都市で無人ロボタクシーを商用展開し、Aurora Innovationが高速道路でレベル4トラックの有償運行を開始しています。中国でもWeRideやPony.aiが国内外の複数都市で自動運転サービスを広げています。
こうした海外勢の急速な商用化に対し、デジタル社会推進会議が決定した「モビリティ・ロードマップ2026」では、2027年度からの社会実装開始を掲げています。そして、2030年度までに自動運転サービス車両を国内に1万台導入し、2030年代にグローバル販売シェア約25%を確保するという具体的数値目標を設定しました。この1万台という数値は、単なる技術検証の域を脱し、民間事業として自立可能な市場規模を国内に創出するための判断基準となります。
交通商社機能と先行的事業化地域による需給の統合的再設計
地方部を中心に人口減少が進む地域では、移動需要の減少とドライバー不足による供給能力の低下が同時に進行しています。自動運転車両を導入するのみでは高額な導入費用が重荷となり、不採算構造を解消できません。この構造的課題に対応するため、政府は需要と供給を一元的に再構築する「交通商社機能」の確立を推進しています。
交通商社機能は、行政や交通事業者のみならず、医療、介護、教育、商業といった非交通分野と連携し、潜在的な移動需要を可視化・創出します。さらに外出促進による健康増進効果や医療費・介護費の抑制効果を数値化し、他分野からの予算や民間出資などの多様な原資を集約する役割を果たします。デジタル庁は2026年3月に横浜市、堺市、塩尻市など13地域を「先行的事業化地域」として選定しました。選定地域に集中投資や制度面での伴走支援を行い、配車・運行調整システムなどの共通基盤を広域で共同調達することで、個別自治体の財政負担を抑えつつ持続可能な事業モデルの構築を進めています。
E2E型AI技術へのシフトと通信・ITSインフラの現場的摩擦
自動運転ソフトウェア技術は大きな転換点を迎えています。従来のルールベース型技術は挙動の安全性を確認しやすい反面、高精度三次元地図の整備や更新に莫大な費用と時間を要し、複雑な交通環境への対応力に課題が存在していました。これに対し、認識から制御までを単一のAIで処理するEnd-to-End(E2E)型技術は、カメラを中心に制御可能で高精度地図を不要とするため、導入費用を低減できる柔軟な技術として期待されています。
しかしE2E型AIは判断プロセスのブラックボックス化という課題を抱えており、大量の実走行データ収集と膨大な計算資源の確保、安全性評価手法の確立が開発上のボトルネックとなっています。また現場での社会実装には周辺環境の整備が不可欠です。無人自動運転において1人の監視員が複数台を制御する「1対N遠隔監視」を実現するには、携帯電話網の5G SA化による安定した通信品質が求められます。政府は5.9GHz帯V2X通信の全国整備や700MHz帯ITS通信の民間事業者への利用開放を進め、車載センサーの死角を補うインフラ連携の標準化を推進しています。
リース基盤の構築と独立事故原因究明体制による信頼獲得
自動運転サービスの普及において、車両調達にかかる高額な初期費用は自治体や運行事業者にとって大きな参入障壁です。例えば自動運転バスの黎明期における車両調達費用は1億2,000万円規模に達し、従来の有人運転用車両の2,200万円と比べて著しく高額です。この初期費用の負担を軽減するため、デジタル庁は「導入・運行支援事業者とリース事業者の協業モデル」および「OEM・系列販売店協業モデル」という2つのビジネスモデル構築の検討を進めています。
車両を購入するのではなく複数年度の安定的な財源確保と組み合わせたリース手法を整えることが、事業者の投資判断を支援する具体策となります。また事故発生時の社会的受容性と安全性を高めるため、制度面での整備も進行しています。国土交通省は運輸安全委員会を念頭に置いた独立事故原因究明体制の構築を進めており、事故データの記録義務化や技術評価の透明性を確保する方針です。併せて2026年中を目途に一定の安全性能を有するL2++車両の「優良認定制度」を創設し、消費者が安全なシステムを選択しやすい環境を整えています。
基幹産業の技術主権確保と幹線物流・成長戦略への戦略的統合
日本の自動車関連産業は製造品出荷額等で約72兆円を誇り、全就業人口の約8%に当たる559万人を擁する基幹産業です。グローバル市場で約25%の販売シェアを持つ日本の自動車メーカーが自動運転技術の主権を海外企業に奪われることは、デジタル収支の悪化や経済安全保障上のリスクを招く懸念があります。このため成長戦略における主要分野として自動運転技術が位置づけられ、国産E2E技術の開発支援とデータエコシステムの構築が進められています。
具体的には自家用車分野において、2027年度から高度な運転支援を行うL2++搭載車両の市場投入が予定されています。物流分野では、2024年以降のドライバー残業規制に伴う輸送力不足に対応するため、新東名高速道路での自動運転トラック優先レーン実証や路車協調システムを用いた走行検証が行われています。2026年以降は東北自動車道へ実証を拡大し、幹線物流の自動化を急いでいます。国内での早期実装を通じて質の高い走行データを蓄積することが、グローバル市場における日系企業の競争力維持に向けたカギとなります。
今後の展望
2027年度に向けた自動運転サービスの事業化は、AI技術の進化、通信インフラの高度化、そして自治体・企業の組織連携が連動することで加速すると予想されます。E2E型AIによる車両の知能化と、5G SAやV2X通信による路車協調インフラが融合することで、見通しの悪い交差点や複雑な都市部での走行安全性が飛躍的に向上すると見込まれます。
また、交通商社機能を核とした非交通分野とのデータ連携やリースモデルの普及は、地域交通の不採算構造を変革し、民間投資を呼び込む持続可能な市場を形成する契機となります。技術・制度・ビジネスモデルが一体となったエコシステムを迅速に構築し、2030年度の国内1万台導入とグローバル市場でのシェア維持を両立させることが、今後の日本経済の成長にもおいて鍵を握ることになるでしょう。
コメント
注目のコメント
デジタル社会推進会議は2026年7月21日、「モビリティ・ロードマップ2026」を決定しました。
地域におけるドライバー不足の深刻化や交通事故の削減要請、さらには米中を中心としたEnd-to-End(E2E)型AI技術による商用化の加速を背景に、従来の検証段階から2027年度以降の事業化へシフトすることが求められています。日本市場では需要減退と高額な初期導入費用による採算性の壁が存在しており、事業モデルの再設計と基盤整備が急務となっています。
今回は、交通商社機能と先行的事業化地域による需要・供給の再構築、E2E型AI導入と通信・インフラ支援の技術的展開や、責任体制と事故原因究明を含む制度基盤の整備、そして、今後の展望について取り上げたいと思います。