
第6作|見えない受注簿(光通信編)第4章 結論 ——観測論:記録される場所の地図

六つの会社、一つの需要
ここまで六社を見てきた。Arista、Marvell、Coherent、Lumentum、AAOI、Fabrinet。いずれもAI光通信という同じ一つの需要の波を浴びている。だが、その需要が財務諸表に残す痕跡は、まるで別の現象を見ているかのように、会社ごとに違った。
Aristaでは需要が繰延収益61.987億ドルとして貸借対照表に結晶化した。Marvellでは供給能力の予約と後発事象の脚注に化けた。Coherentでは決算説明会で雄弁に語られながら財務諸表には数字として現れなかった。Lumentumでは在庫6.328億ドルとCAPEXにしか痕跡を残さなかった。AAOIでは40億ドルのワラント条件として、しかも売上を控除する逆符号で現れた。Fabrinetでは在庫8.760億ドルだけが、唯一の客観的な証拠だった。
同じ需要が、これほど違う場所に、これほど違う形で記録される。本シリーズの中心にある問いは、ここから生まれる。
需要は「存在する場所」ではなく、「記録される場所」によってしか観測できない。
私たちが投資家として見ているのは、需要そのものではない。需要が会計制度というフィルターを通過したあとの影だ。そしてそのフィルターは、会社の事業モデルごとに、まったく違う形をしている。
三つの層 ——どこに出るか、どこまで見えるか、どこまで歪むか
六社の違いは、三つの層に整理できる。
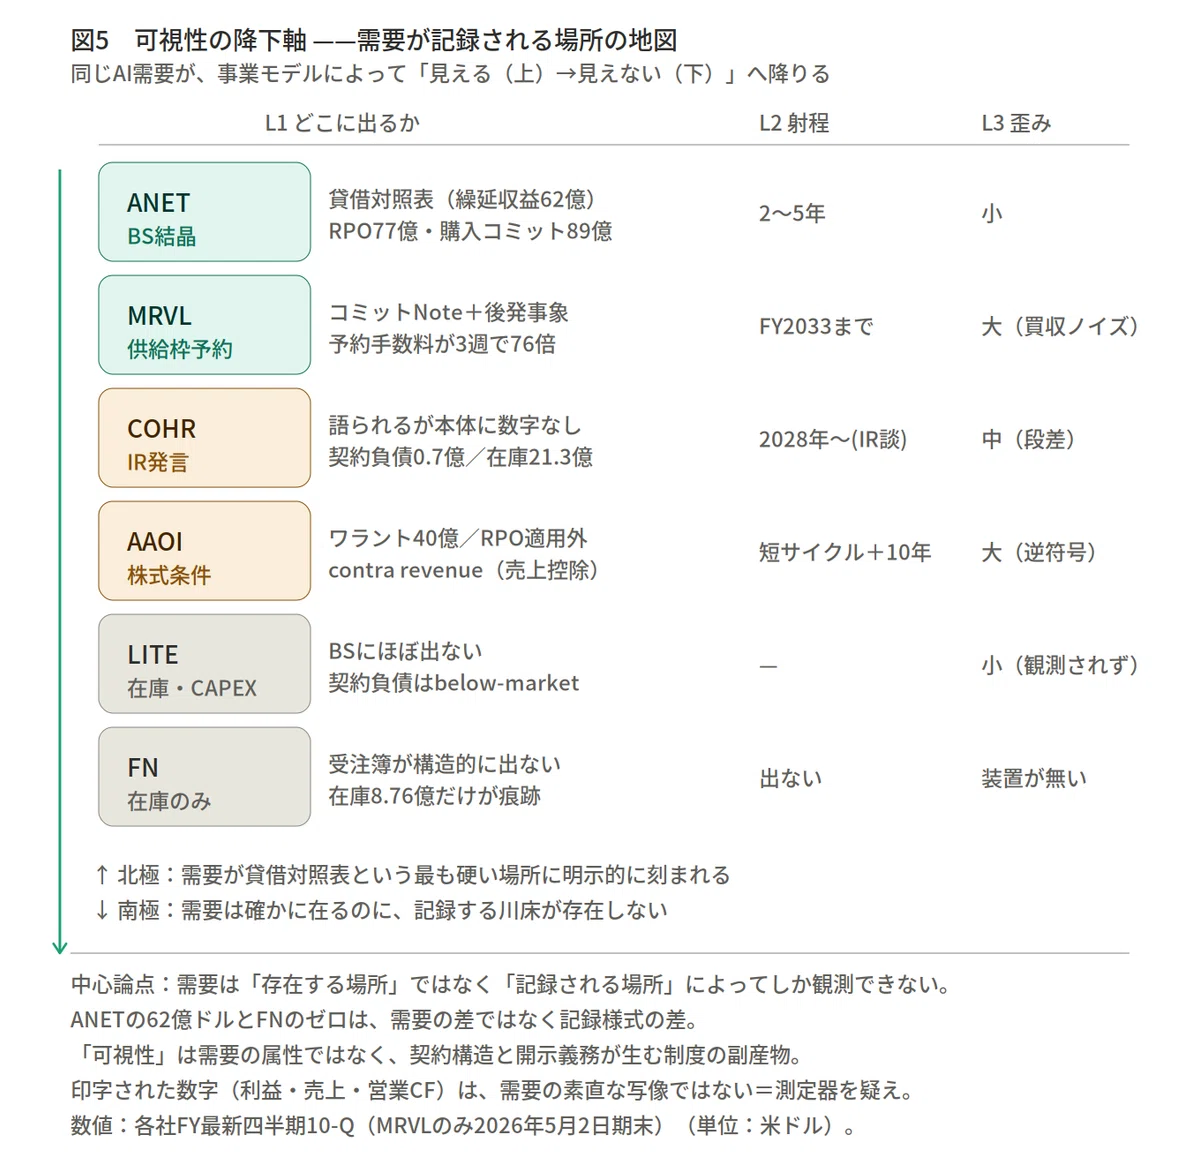
L1:どこに出るか。 需要が記録される「場所」である。Aristaは貸借対照表(繰延収益)に、MarvellはコミットメントのNoteと後発事象に、Coherentは決算説明会の語りに、Lumentum・Fabrinetは在庫とCAPEXに、AAOIは株式のワラント条件に——それぞれ需要を刻む。同じ需要が、貸借対照表の負債側に出る会社もあれば、財務諸表本体には一切出ず注記や口頭情報にしか出ない会社もある。
L2:どこまで見えるか。 受注簿の「射程」である。Aristaは2〜5年先まで(RPOの91%が2年以内)、Marvellは供給予約でFY2033まで、Coherentは語りの上で2028年まで。一方、Lumentumは射程を示す独立開示がなく、Fabrinetに至っては「出ない」。AAOIは短サイクル受注で長期の射程を持たないが、ワラントだけは10年の条件を持つ。投資家が「可視性が高い」と呼ぶものは、需要の確実性ではなく、契約構造と開示義務が決める射程の長さにすぎない。
L3:どこまで歪むか。 記録された数字が需要を「素直に映すか」である。Arista・Lumentum・Fabrinetでは、数字は需要を素直に映す(遅れたり別の場所に置かれたりはしても、嘘はない)。だがMarvellでは利益が買収ノイズで激減し、需要を覆い隠した。Coherentでは需要が語られながら計上されず、営業CFはむしろ消失した。AAOIでは需要が売上を控除する逆符号で現れた。観測装置そのものが、信号を変形させることがある。
この三層を一枚の軸に畳むと、六社は「可視性の降下軸」の上に並ぶ。最も硬い場所(貸借対照表)に最も明示的に需要を刻むAristaを北極に、需要が構造的に記録されないFabrinetを南極に、その間に他の四社が位置する。
結論 ——測定器を疑うということ
この地図から、三つのことが言える。
第一に、需要の差と記録様式の差を、混同してはならない。 Aristaの繰延収益62億ドルとFabrinetのゼロは、需要の大小を示すのではない。両社とも強いAI需要を浴びている(売上はそれぞれ前年比+35%、+39%)。差を生んでいるのは、需要を記録する会計様式だけだ。Aristaを見て「受注が見える」と安心し、Fabrinetを見て「受注が読めない」と不安になるとき、投資家は需要ではなく、会計制度の癖を見ている。
第二に、「可視性」は需要の属性ではなく、制度の副産物である。 「2028年まで受注がある」「FY2033までの供給予約がある」という射程は、需要がそこまで確実だという意味ではない。契約構造がたまたまその年限の数字を生むだけだ。事実、Aristaの購入コミットメントも、Marvellの供給予約も、いずれも「キャンセル可能な発注ベース」であることを各社が明記している。射程の長さと需要の確実性は、別の話である。
第三に、そして最も重要なことに、印字された数字は、需要の素直な写像ではない。 Marvellの利益は買収ノイズで需要と逆に動き、Coherentの営業CFは需要が強いほど在庫に縛られて消え、AAOIの売上は需要が強いほど控除されて減る。損益計算書の一行を見て需要を判断することは、変形されたあとの信号を、変形前の信号と取り違えることだ。これが「測定器を疑え」という、本シリーズを貫く主題の核心である。測定器——会計制度という観測装置——は、中立な窓ではない。それ自体が、観測される対象を作り変える。
川を遡って、川床を見た
第5作で、私たちは「川を遡る」と言った。損益計算書という最下流の帳簿から、源流の需要へとさかのぼる試みだった。本作は、その遡上の続きである。
そして遡った先で見たのは、一様な源流ではなかった。Aristaのように、貸借対照表という硬い岩盤に需要が深く刻まれた川床もあれば、Fabrinetのように、水は確かに流れているのに、それを記録する川床がそもそも存在しない場所もあった。Coherentのように、水音は大きく聞こえるのに、覗き込むと水位計が動いていない場所も、AAOIのように、水位計が逆向きに動く場所もあった。
需要という水は、確かに流れている。だが私たちがそれを測る計器は、川床の形——事業モデルと会計制度——によって、まったく違う読みを返す。同じ水量でも、ある計器は満水を示し、別の計器は何も示さず、また別の計器はマイナスを示す。
後半へ ——需要側から、供給側へ
ここまでが、本作の前半・光通信編である。私たちは需要側の「見えない先行指標」を追ってきた。受注簿という、損益に出るより早く、しかし会社ごとにまるで違う場所に刻まれる信号を。
後半・HBM編では、軸を供給側へ移す。光通信が「需要がどこに記録されるか」という観測の問題だったのに対し、HBM(広帯域メモリ)は「供給がどこまで制約されるか」という、より硬い数字の取りやすい領域だ。需要側の見えない先行指標から、供給側の見える制約へ。第5作・図5-Aで、Lam/AMATの先にGAAとHBM4を置いて予告した、あの主役編を、いよいよ回収する。
需要は記録される場所によってしか観測できない——本作で確かめたこの観測論を携えて、次は供給制約という、もう一つの帳簿を読む。
補遺:六社スペクトル一覧(L1/L2/L3)
企業L1 どこに出るかL2 射程L3 歪みANET貸借対照表(繰延収益62億/RPO77億/購入コミット89億)2〜5年(91%が2年内)小(売上が遅行する自覚あり)MRVLコミットメントNote+後発事象(購入コミット26.7億/能力予約手数料が3週で76倍)FY2033まで大(利益が買収ノイズで激減)COHRIR発言+仕掛品(契約負債0.7億/在庫21.3億)2028年〜(IR談)中(語りと記録の段差・営業CF消失)LITE在庫6.3億・CAPEX(契約負債はbelow-market、四半期0.4百万のみ)—小(観測されない)AAOI株式ワラント条件+在庫(RPO適用外)短サイクル+10年vest大(contra revenue=逆符号)FN在庫8.76億のみ(受注の短期性をリスク開示)出ない—(観測装置が存在しない)
数値は各社FY最新四半期10-Q(ANET/COHR/LITE/FN/AAOI=2026年3月期末、MRVL=2026年5月2日期末)およびMarvell ARS(FY2026)。「受注簿(backlog)」は会計用語ではなく、繰延収益・RPO・購入コミットメント・能力予約は性質の異なる将来収益/将来支出の貯水池であり、いずれも確定受注残ではない。
いいなと思ったら応援しよう!
 もしこの内容が現場改善のヒントになれば、応援いただけると嬉しいです。
この記事は noteマネー にピックアップされました

