第6作|見えない受注簿(光通信編)第1章 見える会社 ——需要が貸借対照表に結晶化する

受注簿の射程 ——需要はどこまで見えるのか
私たちは前作で、「最も下流の帳簿」を読んだ。電力という、需要の最終到達点に現れる記録である。そこでは、異変は“最後に”現れる。
では、その異変はどこで“最初に”現れるのか。
貸借対照表には、一つの特徴的な項目がある。繰延収益(deferred revenue)である。それはまだ売上ではない。しかし、すでに契約され、対価が支払われた未来である。
本稿では、この領域を「受注簿」と呼ぶ。ただし断っておく。「受注簿(backlog)」という言葉は会計用語ではない。繰延収益も、残存履行義務(RPO)も、購入コミットメントも、それぞれ性質の違う「将来収益の貯水池」であり、確定した受注残高ではない。企業はいずれも「発注書ベースであり、キャンセルされうる」と注記する。それでも、これらは損益計算書よりも早く、需要の輪郭を映す。売上が“最後に”現れる記録なら、繰延収益は“最初に”現れる記録である。
問題は、この「最初の記録」が、企業によって現れる場所がまったく違うことだ。ある企業では貸借対照表に太い数字として結晶化し、ある企業では決算説明会の口頭でしか語られず、ある企業では制度上そもそも開示されない。同じAI需要が、事業モデルというフィルターを通ると、痕跡を残す場所を変える。
この章では、需要が最もはっきり見える二社から始める。受注簿が貸借対照表に乗る会社と、需要が「供給枠の予約」に化けて現れる会社である。可視性の高いところから入り、章を追うごとに、需要が観測装置から消えていく領域へ降りていく。
1-A Arista Networks ——受注簿が貸借対照表に乗る極北
Aristaの貸借対照表を開くと、繰延収益が61.987億ドル計上されている[^1]。流動49.095億ドル、非流動12.892億ドル。前年同期は30.888億ドルだった。一年でちょうど2倍を超えた。
この数字の意味を、損益と並べて確認する。当四半期の売上は27.090億ドル(前年同期比+35.1%)[^2]。つまり繰延収益61.987億ドルは、四半期売上の2倍以上の「まだ売上になっていない未来」が、貸借対照表の負債側に積み上がっているということだ。顧客が対価を払い、Aristaがまだ財・サービスを引き渡していない。これは需要の前受けであり、売上に先行する。
さらにAristaはRPO(残存履行義務)を開示している。契約済みで未認識の収益の総額は77億ドル、うち約91%を今後2年以内に認識する見込みとされる[^3]。加えて、その他の履行義務12億ドルのうち9.684億ドルが、将来の製品出荷に関する拘束力のある契約だと明記されている[^4]。これは本稿の言う「受注簿」に最も近い——確定に近い将来出荷の約束が、金額として開示されている。
供給側にも対称的な記録がある。購入コミットメントは89億ドル、うち76億ドルが12か月以内の受領予定[^5]。需要を捌くための部材を、Arista自身が先に押さえている。需要(繰延収益・RPO)と供給(購入コミットメント)が、貸借対照表の両側で同時に膨らんでいる。
そしてArista自身が、損益とこの受注簿の関係を注記している。MD&Aにこうある——近い将来の収益トレンドは現在の需要水準を反映していない可能性があり、過去にコミットされた展開計画から恩恵を受ける場合がある[^6]。読み替えれば、**「印字された売上は遅行指標であり、繰延収益とRPOのほうが先行指標だ」**と会社自身が認めている。
留保もある。RPOや購入コミットメントは、いずれも全額が確定受注残ではない。顧客集中も高く、直近三年でそれぞれ売上の10%を超える顧客が2社存在し、FY25では16%と26%を占めた[^7]。受注簿の太さは、少数の超大口顧客の意思決定に依存している。それでも——需要が貸借対照表という最も硬い場所に、これだけ明示的に結晶化している企業は稀である。Aristaは可視性スペクトルの北極にいる。
1-B Marvell ——需要が「供給枠の予約」に化ける
Aristaが需要を繰延収益として負債側に積むのに対し、Marvellの受注簿は別の場所に現れる。カスタムシリコンという事業モデルゆえ、需要は供給能力の予約という形をとる。
まず損益を見ると、当四半期の売上は24.178億ドル(前年同期比+28%)[^8]。ところがGAAP純利益は3,450万ドル、前年同期の1.779億ドルから激減している[^9]。一見、需要が崩れたように見える。だがこれは需要の問題ではない。Celestial AI買収に伴う条件付対価の公正価値変動が**+3.318億ドル**計上され、利益を押し下げた結果である[^10]。印字された利益は、この四半期、需要をまったく映していない。この「歪み」は第3章・第4章で正面から扱う。本章では需要そのものの所在を追う。
需要は、コミットメントのNoteに現れる。直近の年度末(2026年1月31日)時点で、ファウンドリおよびテスト・組立パートナーへの購入コミットメントは総額26.658億ドル[^11]。年次内訳が鮮明で、FY2027に18.718億ドルが集中し、以降は逓減する[^12]。Aristaの「76億ドルが12か月以内」と同じく、近接した需要を供給コミットで先に固める構図だ。
そして、より特徴的なのが製造供給能力予約契約(capacity reservation agreements)である。Marvellはファウンドリ等と、契約期間4〜10年の能力予約契約を結んでいる[^13]。FY2027残りからFY2033にかけて、ウェハー・基板等で少なくとも4.481億ドルの購入水準にコミットしている[^14]。これはカスタムシリコンの「設計受注(design win)」が会計に残す痕跡だ。顧客の特定プログラムに紐づく将来需要を、Marvellは製造枠の予約として確定させる。
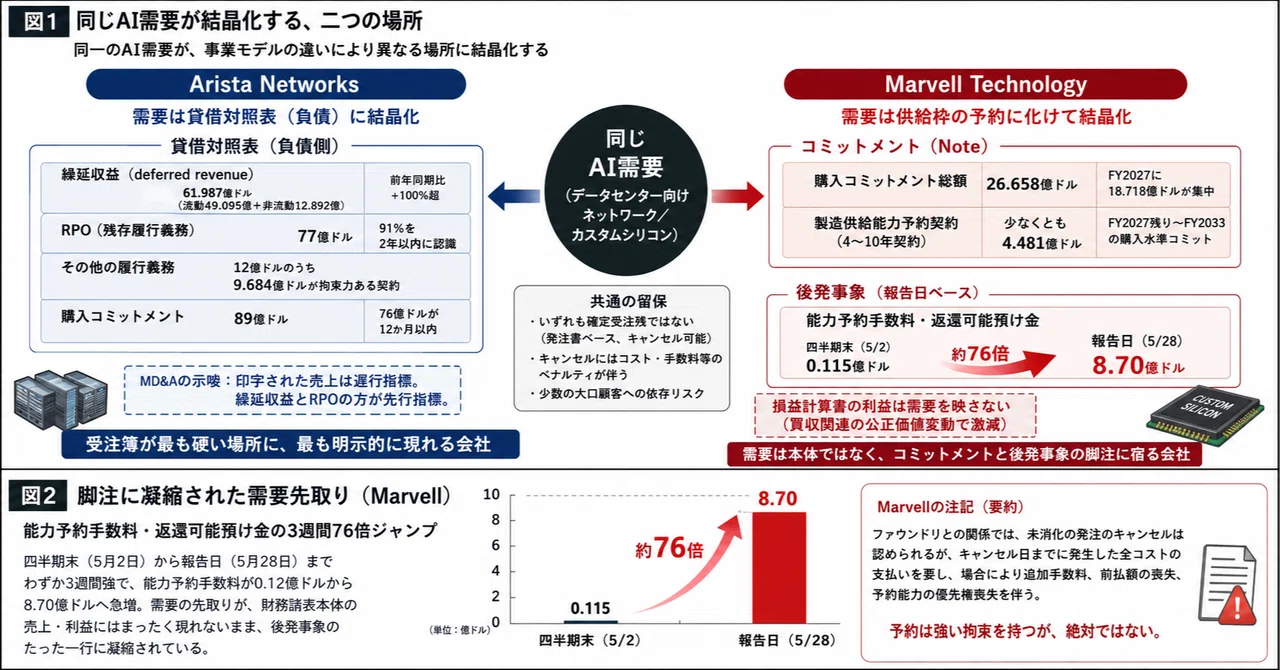
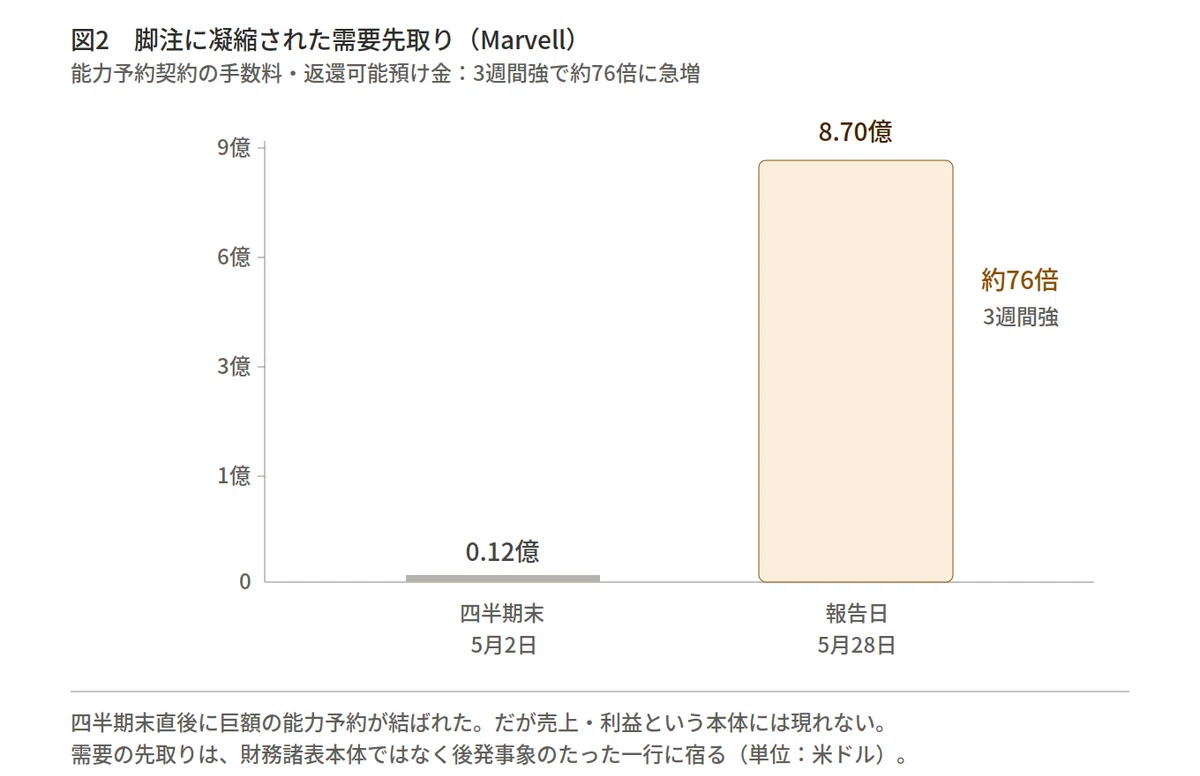
決定的なのは、後発事象の一行である。この能力予約に関する手数料・返還可能預け金が、四半期末(5月2日)の0.115億ドルから、報告日(5月28日)の8.70億ドルへ——わずか3週間強で約76倍に急増したと開示されている[^15]。四半期末直後に、巨額の能力予約が追加で結ばれた。需要の先取りが、財務諸表本体の売上・利益にはまったく現れないまま、後発事象のたった一行に凝縮されている。Aristaが需要を貸借対照表に結晶化させるなら、Marvellは需要を供給枠の予約と後発事象の脚注に結晶化させる。
ただしArista同様、これも確定受注残ではない。Marvellは注記する——ファウンドリとの関係では、未消化の発注のキャンセルは認められるが、キャンセル日までに発生した全コストの支払いを要し、場合により追加手数料、前払額の喪失、予約能力の優先権喪失を伴う[^16]。予約は強い拘束を持つが、絶対ではない。
第1章の小結 ——同じ需要、違う結晶
ここまでの二社は、いずれも需要が「見える」会社である。だが、見え方は対照的だった。
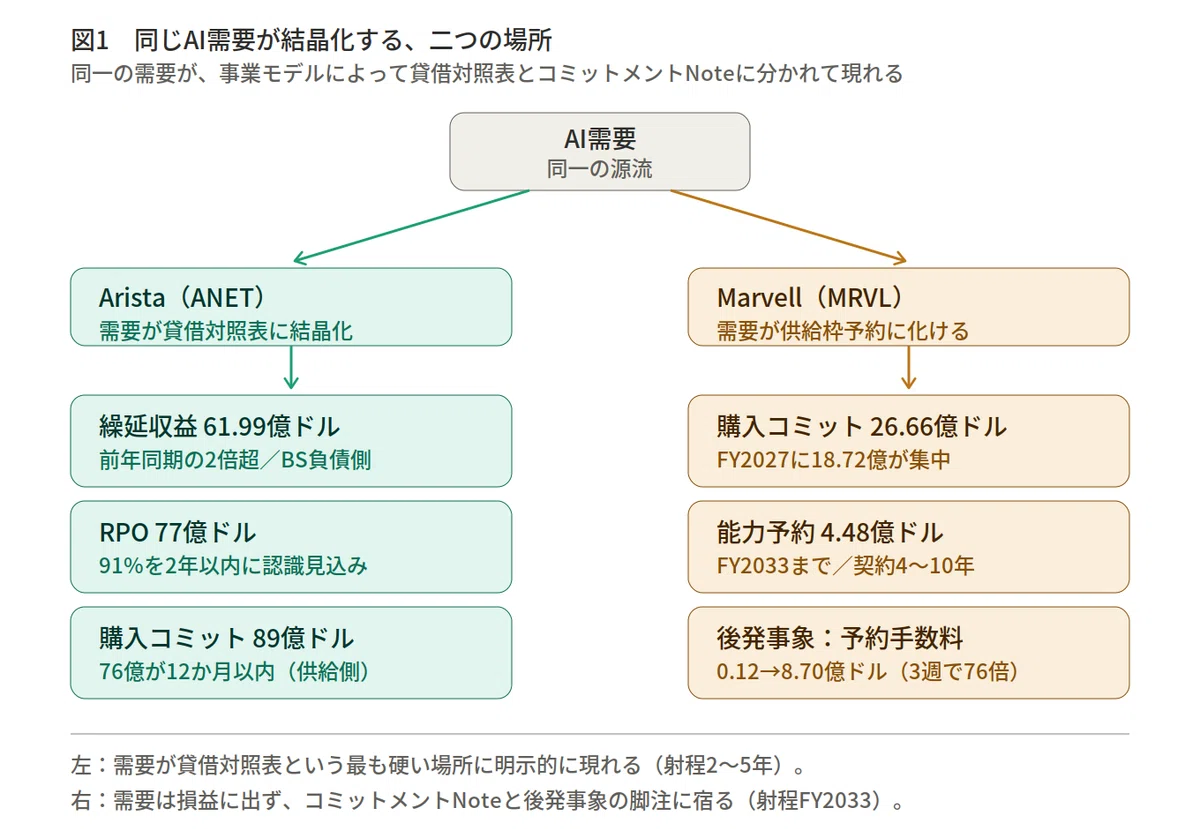
Aristaは需要を繰延収益という負債科目に結晶化させる。貸借対照表を開けば、61.987億ドルという太い数字がそこにある。射程は2〜5年、その91%が2年以内。受注簿が最も硬い場所に、最も明示的に現れる。
Marvellは需要を供給能力の予約に化けさせる。購入コミットメント26.658億ドル、能力予約4.481億ドル、そして後発事象に現れた予約手数料の76倍増。損益計算書の利益(買収ノイズで激減)を見ても需要はわからない。需要は本体ではなく、コミットメントのNoteと後発事象の脚注に宿る。
両社に共通するのは、需要が「確定受注残」ではないという留保——どちらもキャンセル可能な発注ベースである点を明記している。だからこそ、これを「受注簿」と呼ぶときには慎重でなければならない。
そして重要なのは、これが最も見えやすい二社だということだ。Aristaの62億ドル、Marvellの後発事象。これでも「見える」ほうの極にいる。次章では、需要が貸借対照表からもNoteからも消え、在庫とCAPEXという遅行指標にしか痕跡を残さない会社へ降りていく。同じAI需要が、事業モデルを変えると、どこまで観測できなくなるのか——それを確かめる。
[^1]: Arista Networks, Form 10-Q(四半期末2026年3月31日), 貸借対照表。繰延収益(deferred revenue)期末残高 流動$4,909.5M+非流動$1,289.2M=$6,198.7M、前年同期$3,088.8M。 [^2]: 同上, 損益計算書。当四半期売上$2,709.0M(前年同期比+35.1%)。 [^3]: 同上, 収益認識Note。RPO総額約$7.7B、うち約91%を今後2年以内に認識見込み。 [^4]: 同上。その他の履行義務$1.2Bのうち$968.4Mが将来製品出荷に関する拘束力ある契約。 [^5]: 同上, コミットメントNote。購入コミットメント総額$8.9B、うち$7.6Bが12か月以内受領予定。 [^6]: 同上, MD&A。「近い将来の収益トレンドは現在の需要水準を反映しない可能性がある」旨の記述(趣意要約。原文の直接引用ではなく、会社の述べた内容を日本語で要約したもの)。 [^7]: 同上, 顧客集中の開示。直近3年で売上の10%を超える顧客が2社、FY25はそれぞれ16%・26%。 [^8]: Marvell Technology, Form 10-Q(四半期末2026年5月2日), 損益計算書。当四半期売上$2,417.8M(前年同期比+28%)。 [^9]: 同上。GAAP純利益$34.5M(前年同期$177.9M)。 [^10]: 同上, キャッシュフロー計算書/公正価値Note。条件付対価負債の公正価値変動+$331.8M(Celestial AI買収関連)、先渡株式購入契約の評価益+$81.1M。 [^11]: Marvell, Form ARS(FY2026, 2026年1月31日時点), コミットメント表。ファウンドリ・テスト/組立パートナーへの購入コミットメント総額$2,665.8M、技術サービス・ライセンス料$635.3M。 [^12]: 同上。年次内訳:FY2027 $1,871.8M、FY2028 $476.6M、FY2029 $68.6M、FY2030 $66.3M、FY2031 $64.4M、それ以降$118.1M。 [^13]: Marvell, Form 10-Q(四半期末2026年5月2日), Note 9 コミットメント。製造供給能力予約契約、契約期間4〜10年。 [^14]: 同上。FY2027残り〜FY2033でウェハー・基板等の購入水準コミット少なくとも$448.1M。手数料・返還可能預け金はFY2028まで総額$11.5M。CAPEXコミット約$185.5M(大半が12か月以内)。 [^15]: 同上, Note 9(後発事象)。能力予約契約の手数料・返還可能預け金が四半期末(5/2)$11.5Mから報告日(5/28)$870Mへ。 [^16]: 同上, Note 9。ファウンドリとの製造関係において、未消化発注のキャンセルは可能だが、キャンセル日までの全コスト支払いを要し、場合により追加手数料・前払額喪失・予約能力優先権喪失を伴う旨。
いいなと思ったら応援しよう!
 もしこの内容が現場改善のヒントになれば、応援いただけると嬉しいです。