「S&P500一本」で50歳からのFIREは完走できるのか

はじめに——なぜ自分でシミュレーションを組んだのか
私は現在30歳で、50歳でのFIREを目標に資産形成をしています。
手元の資産は投資2,900万円と現金500万円。
妻の資産は含まずなので、正直に言えば順調です。
しかし「順調な積立」と「FIREの完走」はまったく別の問題だと気づいてから、夜な夜な計算機を叩く日々が始まりました。
インデックス投資の世界では「S&P500(あるいは全世界株)を一本、淡々と積み立てておけばいい」というのが半ば常識になっています。
私もその教えで資産を作ってきた一人です!
ただ、この常識が検証されてきたのは主に「積立期」の話です。
FIREは、積立が終わったらゴールではありません。
50歳でリタイアすれば、その後100歳まで50年間の「取り崩し」が待っています。
積立20年+取り崩し50年、合計70年の長期戦。
この後半戦について、私は自分が心から納得できる検証を見たことがありませんでした。
米国には有名な「4%ルール」があります。
ところが、日本人がそのまま使うには、前提が三つ壊れています。
第一に期間。
ルールが検証したのは30年で、私に必要なのは50年です。
第二に通貨。
米国人はドルで稼ぎドルで使いますが、私は円で暮らします。
第三に税と社会保険。
米国の税制で検証された結果は、日本の金融所得課税や国民健康保険の仕組みとは別世界の話です。
そしてもう一つ、取り崩し期には積立期に存在しなかった敵が現れます。
リターンの「順番」です。
簡単な例で示します。1,000万円の資産から毎年100万円を取り崩すとして、2年間のリターンが「+50%と▲33.3%」だったとします。
掛け算すると1.5×0.667≒1.0倍、つまり2年トータルの市場は「行って来い」です。ところが、
先に+50%が来た場合:(1,000−100)×1.5=1,350 →(1,350−100)×0.667=約833万円
先に▲33.3%が来た場合:(1,000−100)×0.667=600 →(600−100)×1.5=750万円
同じ市場、同じ平均、同じ取り崩し額なのに、83万円の差がつきました。
取り崩しをしていなければ、どちらの順番でも資産はちょうど1,000万円に戻ります。
つまりリターンの順番が結果を変えるのは、取り崩している人だけなのです。
これをシーケンス・オブ・リターンズ・リスク(収益率配列のリスク)と呼びます。
リタイア直後の大暴落は、単なる含み損ではなく「安値で口数を手放して生活費に換える」という不可逆な損失に変わります。
だから取り崩し期の検証は、平均値の計算では絶対に足りません。
これは電卓では計算できません。
そこで、乱数で「ありえた未来の市場」を何百通りも生成し、破綻する確率そのものを測るモンテカルロシミュレーションをPythonで自作し、徹底的に検証することにしました。
この記事は、データ収集からモデル設計、積立20年の検証、取り崩し50年の検証、税金と社会保険料の作り込み、そして結論までの全記録です。
かなり長い記事になりますが、FIREを「願望」ではなく「確率」で考えたい方には、必ず持ち帰れるものがあるはずです。
STEP1 データを集める——円換算で見ると世界が変わる
なぜ「円換算」にこだわるのか
まず、Investing.comから2009年1月〜2023年12月の月次データを取得し、16資産のリターン・リスク・相関をすべて円換算で計算し直しました。
日本人投資家の損益は最終的に円で決まるからです。
当たり前のことのようですが、世の中で流通しているデータの多くはドル建てで、ここを直さないと判断を根本から誤ります。
為替は「見えない第2の資産」です。
実例を挙げます。
2022年、S&P500はドル建てで約▲19%の下落でしたが、同じ年に円安が進んだため、円建てのS&P500投資信託の下落は▲6%前後で済みました。
為替が株の下落を吸収してくれたわけです。
ところが逆もあります。
2008年のリーマン・ショックでは、S&P500が約▲38%下落したのと同時に急激な円高(ドル円で約▲20%)が進み、円建てではほぼ半値という壊滅的な結果になりました。
株安と円高が同時に来る——これが円建て投資家にとって最悪のシナリオであり、逆に言えば「円高に強い資産」を混ぜることが日本人固有の防御になります。
この構造は、ドル建てのデータをいくら眺めても見えてきません。
16資産の顔ぶれ
分析対象に選んだのは、日本の個人投資家が現実にETFや投資信託で買える代表的な16資産です。簡単に紹介します。
株式(8資産)
MSCI ACWI(全世界株):先進国+新興国の約50カ国をまとめた「世界まるごと」指数。いわゆるオルカンの中身です。
S&P500(米国株):米国の大型株500社。過去15年の主役でした。
NASDAQ100:米国のハイテク・グロース100社。リターンもリスクも最大級です。
MSCI Emerging(新興国株):中国・インド・台湾・ブラジルなど。
MSCI China(中国株):新興国の中でも存在感の大きい中国単体。
NIFTY50(インド株):近年人気のインド大型株50社。
日経平均・TOPIX(日本株):私たちの母国市場。円建て投資家にとっては為替リスクゼロという特殊な立ち位置です。
債券(5資産)
AGG(米国総合債券):米国債・社債などをまるごと束ねた、米国債券市場の「インデックス」。BNDという別ティッカーの類似ETFもあり、中身はほぼ同じです(本記事ではAGG=BNDとして扱います)。
HYG(ハイイールド債):格付けの低い企業の高利回り社債。債券の皮をかぶった株式的な資産です。
EDV(米国超長期国債):残存20年超の米国債。金利変動に極端に敏感で、株の暴落時に買われやすい「逆相関の切り札」候補。
SHV(米国短期国債):残存1年未満の米国債。ドル建てではほぼ現金ですが、円建てでは「ほぼドル預金」に化けます。
EMB(新興国債券):新興国政府のドル建て債券。
REIT・実物(3資産)
東証REIT(J-REIT)・USRT(米国REIT):上場不動産。賃料収入が源泉ですが、値動きは株式にかなり似ます。
GLD(ゴールド):金。利息も配当も生みませんが、どの国の通貨でもない「無国籍の実物資産」です。
相関係数——分散投資の設計図
分散投資の効果を数字で扱うために、相関係数という道具を使います。
2つの資産の値動きの連動度を−1から+1で表すもので、+1なら完全に同じ動き、0なら無関係、−1なら鏡写しの逆の動きです。
なぜこれが重要かというと、ポートフォリオのリスク(値動きの振れ幅)は、相関が+1でない限り「各資産のリスクの加重平均」より必ず小さくなるからです。2資産の場合の式を一つだけ書いておきます。
ポートフォリオの分散 σp² = w₁²σ₁² + w₂²σ₂² + 2w₁w₂ρσ₁σ₂
最後の項にある ρ(相関係数)が小さいほど、混ぜたときのリスクが減る——これが分散投資の数学的な正体です。
リターンは加重平均のままリスクだけが減るので、組み合わせ次第で「同じリターンをより小さいリスクで」実現できます。
そして円換算は、この相関構造を劇的に歪めます。私が計算していて最も驚いたのがここです。
AGG(米国総合債券)は、現地通貨建てでは米国株との相関が0.2前後の立派な「守りの資産」なのに、円建てでは相関0.6前後まで跳ね上がります。AGG自体の値動きが小さいため、円建てで見ると値動きの大半が「ドル円の動き」になってしまうからです。米国人にとっての安全資産は、日本人にとっては為替商品なのです。
SHV(米国短期国債)も同様で、円建てではドル円との相関がほぼ1.0。つまり実態は外貨預金です。
一方、ゴールド(GLD)とEDV(超長期国債)はドル円と逆相関(それぞれ▲0.45、▲0.43)を持ちます。ドル安(=円高)のときに現地価格が上がりやすい性質があるため、円建てで見ても株式との分散効果が残る貴重な存在です。
効率的フロンティア——「混ぜ方の限界線」
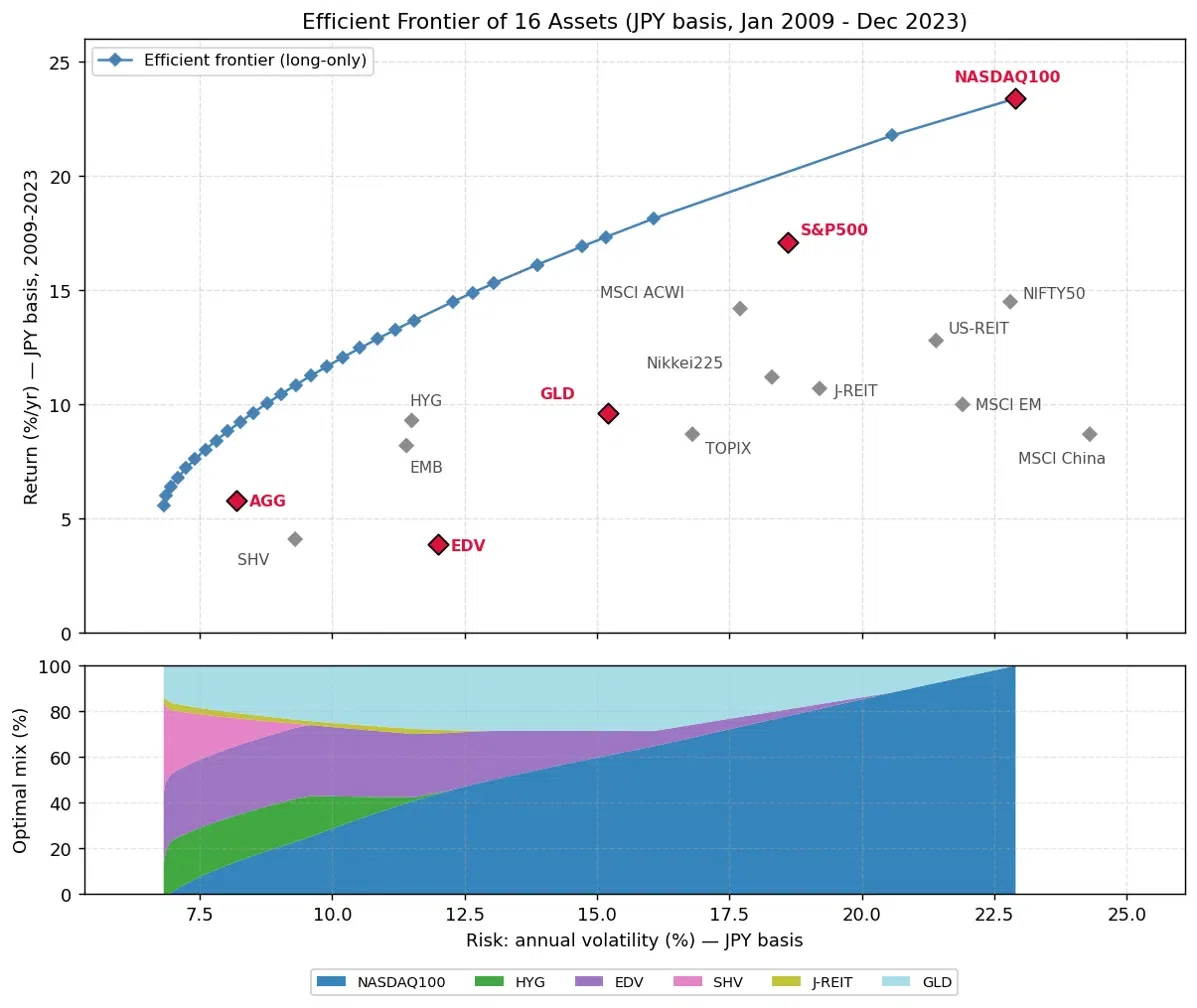
上の図が、その16資産を「横軸=リスク(値動きの激しさ、標準偏差)」「縦軸=リターン」で並べたものです。
効率的フロンティアとは、「同じリスクならこれ以上のリターンは作れない」という組み合わせの限界線のこと。
単品の資産はほとんどがこの線の内側(=非効率な位置)にいて、複数の資産を混ぜることで初めて線に近づけます。
線の左端(リスク約6.8%・リターン約5.6%)は理論上もっともリスクの小さい配合で、右端はリターン最大の単一資産=NASDAQ100の100%です。
下段は、フロンティア上の各点を作っている最適な混ぜ方の内訳です。
低リスク側はゴールド・米超長期国債・ハイイールド債・米短期国債(+少量の国内REIT)の組み合わせで、右へ行くほどNASDAQ100が支配的になります。
注目してほしいのは、S&P500も全世界株も日本株も、最適な混ぜ方の中にほとんど登場しないという事実です。
円建ての世界では、これらは「NASDAQ100の劣化版」(同方向の値動きでリターンが低い)として扱われてしまうのです。
赤くハイライトした5つが、このあと本記事の主役になる資産です。
期待リターンを「引き直す」——実績をそのまま信じない
ここで一つ、重要な判断をしました。
2009〜2023年の実績リターンを、そのまま将来の期待値には使わないということです。
この15年間は、リーマン・ショックの底から始まり、ゼロ金利と量的緩和が支え、GAFAMが世界を制した、歴史的に見ても特別に株式へ追い風の期間でした。
円建てNASDAQ100の年率23%超という実績を、これから70年続く前提に置く勇気は私にはありません。
そこで、期待リターンは長期の水準に保守的に引き直し、リスク(標準偏差)は各資産の長期ボラティリティに為替の影響を織り込んで円換算した値を採用しました。
AGGのみ、円換算実績(リターン5.8%・リスク8.2%)をそのまま使っています。
この数字には直近の円安の追い風が含まれているため、やや甘めである点は割り引いて読む必要がありますが、後述する配分比較の結論への影響は限定的です。
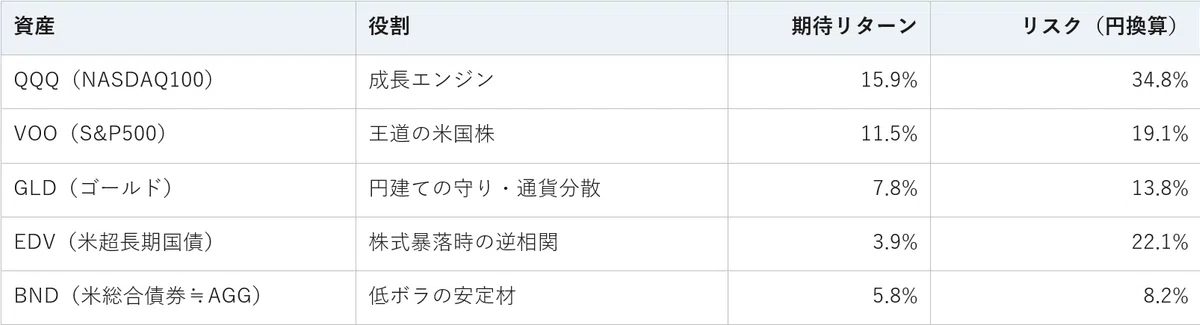
この5資産を選んだ理由も書いておきます。QQQは「成長のエンジン」、VOOは「王道の中核」として残し、円建てで分散が効くGLDとEDVを「守り」に、低ボラティリティのBNDを「安定材」に置きました。
外した資産にはそれぞれ理由があります。
日本株(日経平均・TOPIX)は円建てで米国株との相関が0.8前後と高いうえリターンで劣後し、「為替リスクがない」という長所を打ち消してしまいます。
REITは株式との相関が高く、分散の道具としては株式の代わりになりません。
ハイイールド債と新興国債券は「株式に似すぎた債券」で、debt(債券)の顔をしたequity(株式)リスクです。
新興国株・中国株はリスクの割にリターンが伴いませんでした。
採用5資産の相関行列(円換算)は次のとおりです。
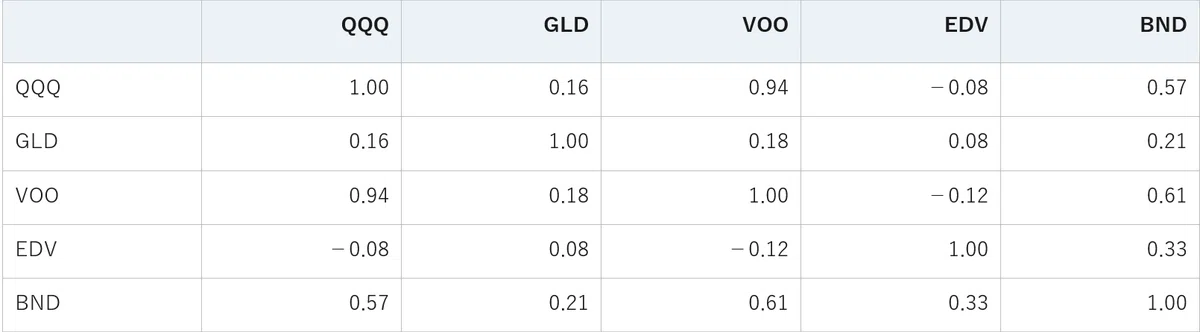
株(QQQ・VOO)に対してマイナスの相関を持つのはEDVだけ。
GLDは株ともドルとも「ほぼ無関係」という独特の立ち位置です。
この表が、以降のすべての計算の土台になります。
STEP2 市場の「未来」を作る——正規分布は使わない
モンテカルロシミュレーションとは
次に、シミュレーションの心臓部である「未来の市場の作り方」です。
モンテカルロシミュレーションとは、サイコロ(乱数)を何百・何万回も振って「ありえた未来」を大量に生成し、結果を確率の分布として眺める手法です。
名前はカジノで有名なモナコのモンテカルロ地区に由来します。
天気予報が「降水確率70%」と言うとき、気象庁は初期条件を少しずつ変えた大量のシナリオを計算して、雨になったシナリオの割合を数えています。
あれと同じ発想を、資産運用の70年に適用するわけです。
「年利9%で複利計算すればいいのでは?」と思うかもしれません。
それは平均シナリオ1本の計算であり、シーケンスリスクを完全に無視しています。
取り崩し期の破綻は「平均から外れた不運な順番」で起きるので、平均1本の計算では破綻確率がゼロにしか見えません。
必要なのは、良い未来も悪い未来も含んだ数百本の束です。
正規分布の限界——市場の裾は厚い
未来のリターンを乱数で作るとき、教科書的には正規分布(ベルカーブ)を使います。
しかし現実の市場は、正規分布が想定するよりはるかに頻繁に暴落します。
有名な例が1987年のブラックマンデーで、S&P500は1日で20%以上下落しました。
日次リターンに正規分布を当てはめると、これは事実上「宇宙の歴史を何度繰り返しても起こらない」水準の確率になります。
ところが現実には、その後もリーマン・ショック、コロナ・ショックと、「あり得ないはずの下落」が10年に一度ペースで起きている。
実際のリターン分布は、正規分布より中心が尖り、裾(テール)が分厚いのです。
これをファットテールと呼びます。
FIREの破綻は、まさにこの裾で起きます。
裾を薄く見積もるモデルで「破綻確率0.1%」と出ても、それは安心材料ではなくモデルの欠陥です。
Student-t分布——裾の厚さを注入する
そこで今回は、正規分布より裾が厚いStudent-t分布を採用しました。
この分布には「自由度ν」というダイヤルがあり、小さいほど裾が厚く(極端な暴落・暴騰が出やすく)、大きくするほど正規分布に近づきます。
月次リターンの実証研究では自由度3〜6程度の厚い裾が観測されることが多いのですが、本シミュレーションは年次刻みです。
月次の変動を12ヶ月分足し合わせると分布は正規に近づいていく(中心極限定理)ため、年次では中庸なν=12を採用しました。
これは「正規分布よりは明確に裾が厚いが、月次ほど極端ではない」という設定で、理論上の超過尖度(裾の厚さの指標。正規分布ならゼロ)は0.75になります。
5資産を「相関を保ったまま」同時に動かす
もう一つの技術的な要点は、5資産をバラバラに動かしてはいけない、ということです。
QQQが暴落する年はVOOも暴落し(相関0.94)、EDVは上がりやすい(相関▲0.08)。
この連動構造を壊すと、分散効果が過大にも過小にも化けます。
手順はこうです。
まず、先ほどの相関行列とリスクから共分散行列Σ(全資産ペアの連動の強さをまとめた表)を作ります。
次にこれをコレスキー分解という方法で「相関の設計図」に変換し、無関係に生成した正規乱数に掛け算することで、設計図どおりの連動を持つ乱数に変換します。
最後にカイ二乗乱数gを使って R = μ + Z/√g という変換をかけると、全資産が同時にStudent-t化されます。
このとき補助共分散を S=Σ×(ν−2)/ν とスケーリングしておくのが要点で、こうすると生成されたリターンの共分散が正確にΣへ一致します(t分布は裾が厚いぶん、素朴に作ると分散が設計値より膨らんでしまうのです)。
なお、相関行列は理論上「正定値」という数学的条件を満たす必要があります。
実データから作った行列は丸め誤差などでこの条件をわずかに破ることがあるため、固有値分解して非正の固有値を微小な正の値に置き換え、再構成する修復処理をパイプラインに組み込みました(今回のデータは最小固有値0.055で元から健全、修復は素通しでした)。
品質検査——乱数を疑う
モデルは作りっぱなしにせず、検品しました。
40万サンプルを生成して確認した結果は次のとおりです。
生成リターンの平均と設定値μの誤差:最大0.01ポイント
生成リターンの共分散と設計値Σの誤差:最大0.0007
各資産の超過尖度:0.71〜0.77(理論値0.75)
平均・連動・裾の厚さのすべてが設計どおりに出ていることを確認してから、本番に進みました。
試行回数は30,000本、時間刻みは年次、乱数シード(サイコロの初期値)は固定してあるので、同じコードを回せば誰でも同じ結果を再現できます。
このモデルが捉えていないもの
先に限界も明示しておきます。
第一に、毎年のリターンは互いに独立に引いており、実際の市場が持つ「荒れた年の翌年は荒れやすい」といった時間的な癖(ボラティリティ・クラスタリング)は入っていません。
第二に、相関は70年間一定としています。
現実には危機時に資産間の相関が一斉に高まる現象が知られており、その意味で分散効果をやや過大評価している可能性があります。
第三に、税制や制度は「シナリオとして仮定した変化」しか起きません。
だからこそ本記事の数字は、絶対的な予言ではなく配分間の相対比較として読んでください。この読み方は最後まで一貫させます。
STEP3 リングに上げる3つのポートフォリオ
幾何平均——複利の世界の本当の速度
ポートフォリオを比べる前に、道具を二つ用意します。
一つ目は幾何平均です。
「平均リターン」と言うとき、実は二種類あります。
単純に足して割った算術平均と、複利で実際に増える速度である幾何平均です。
両者は一致しません。
例えば+50%の翌年に▲50%なら、算術平均は0%ですが、資産は1.5×0.5=0.75倍、つまり▲25%です。
値動きが激しいほど、この差は開きます。近似的には
幾何平均 ≒ 算術平均 − (リスクの2乗)÷ 2
という関係があり、この差分をボラティリティ・ドラッグ(変動による複利の目減り)と呼びます。
リスク34.8%のQQQなら、ドラッグは約6%分。
つまりボラティリティは、それ自体が複利の敵なのです。長期投資でリスクを抑えることには、「安心」以上の算数的な意味があります。
シャープレシオ——リスク1単位あたりの報酬
二つ目はシャープレシオです。
「(期待リターン − 無リスク金利)÷ リスク」で計算する、リスク効率の指標です。
同じリスクを取るならリターンが高いほど良く、同じリターンならリスクが低いほど良い——その両方を1つの数字に圧縮したものだと思ってください。
無リスク金利は、将来の金利正常化を織り込んで2%と置きました。
ただし後で効いてくるので先に言っておくと、シャープレシオは「平均と振れ幅」しか見ておらず、裾の形(破綻のしやすさ)は見ていません。
この弱点が、本記事の最大の伏線になります。
3案の設計思想
比較するのは次の3案です。
A:VOO 100%——「S&P500一本でいい」の王道そのもの。低コストで市場平均を取り、余計なことをしない。最大の強みは期待リターンの高さとシンプルさ。弱点は、円建てではドル円と運命共同体になることと、リスク19%をむき出しで浴びること。
B:QQQ40/GLD40/EDV10/BND10——成長の極(QQQ)と守りの極(GLD+債券)を両端に置く、いわばバーベル型。「攻めと守りを両方持てば、真ん中を持つより強いのでは」という仮説の体現です。
C:GLD25/VOO55/QQQ10/EDV10——効率的フロンティア分析から私が導いた効率重視型。VOOを軸に、円建てで分散が効くGLDを25%、暴落ヘッジのEDVを10%添え、QQQ10%で成長を上乗せした配分です。
まず統計値を比べます。
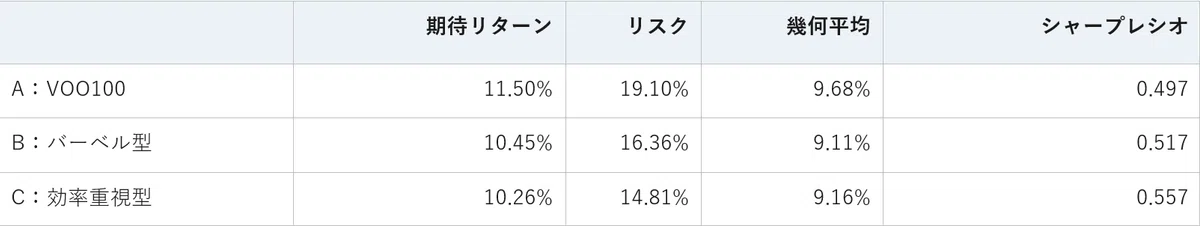
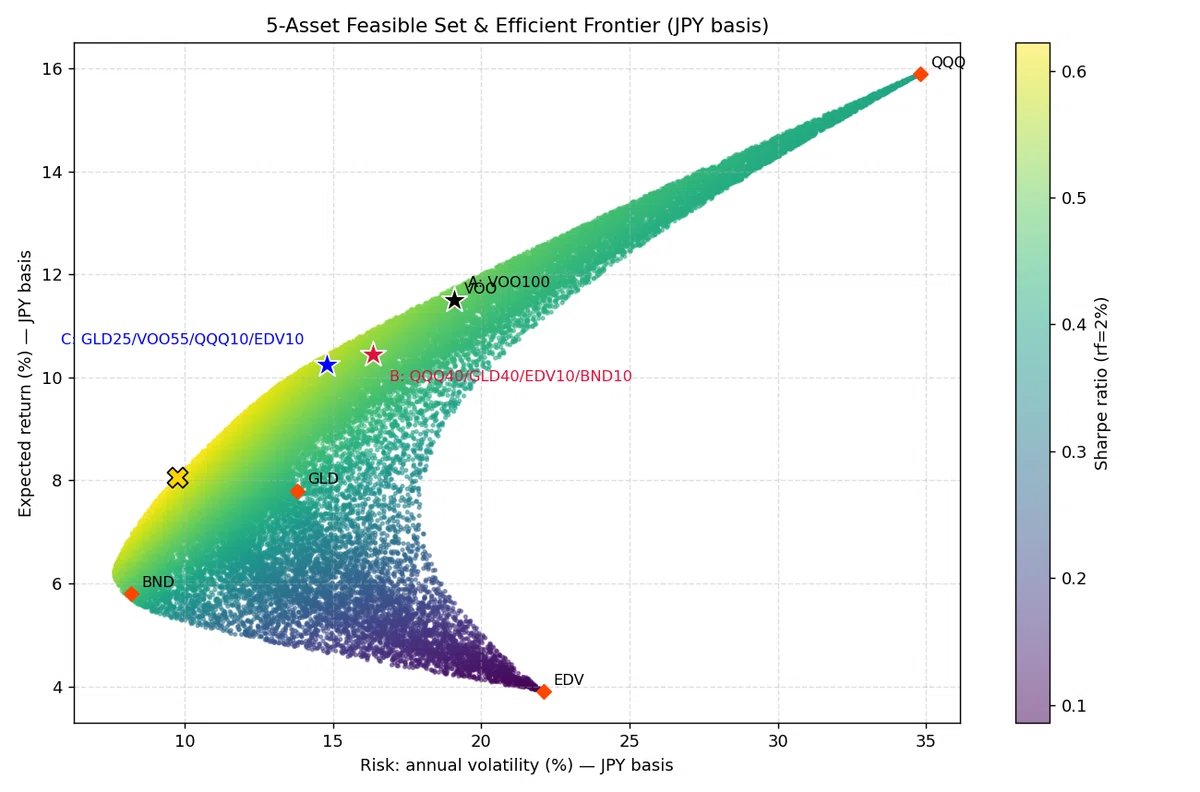
図2を見ると、Cが最も左上(=効率的)に位置し、AとBはフロンティアの内側です。興味深いのはBとCの比較で、期待リターンはほぼ同じなのに、Cはリスクが1.6ポイント低い。つまりBは「同じ燃費でより揺れる車」です。またAとBのシャープレシオは0.497対0.517でほぼ同点。教科書的な平均・分散の世界では、AとBの優劣はつきません。
ここで面白い副産物がありました。
4万通りの配分を総当たりした結果、黄色バツの円建ての最大シャープレシオはGLD34/BND35/VOO29/EDV3(シャープ0.622)。
円換算の世界では、ゴールドと総合債券が主役になるのです。
ドル建ての常識のまま「株式中心が効率的」と組むと、この景色は見えません。
ただし、この最大シャープ配分は債券・金が7割で期待リターンが8%台にとどまるため、そのままFIREの主力にするには成長力が足りません。
Cは「シャープをできるだけ高く保ちながら、リターン10%級を確保する」妥協点として設計しています。
さて、表とフロンティアで分かるのはここまでです。シャープレシオ同点のAとB、どちらが70年を生き延びるのか。それを決めるのは平均でも分散でもなく、裾と順番です。いよいよ実戦に入ります。
STEP4 ステージ1:資産形成期20年(30歳→50歳)
前提条件——私の実際の数字で
まず積立期を検証します。前提は、私自身の状況をそのまま入力しました。一つずつ意味を添えて説明します。
初期投資額2,900万円(うち含み益1,000万円)。含み益とは「時価と買値(取得原価)の差」のことで、この場合の取得原価は1,900万円です。なぜ含み益を管理するかというと、売却時の税金は利益部分にしかかからないため、原価の情報が後々の税計算に直結するからです。
現金500万円。ただし一律の「余裕資金」ではなく役割を分けます。200万円は生活防衛資金として絶対に投資に回さない聖域、残り300万円は「暴落を買うための弾」です。
毎年の積立100万円。これも俸給表から裏を取りました。30歳時点は税務職俸給表2級17号俸で俸給月額297,100円。地域手当20%と住居手当を足した月額総支給は約381,000円、期末勤勉手当4.60月を加えた年収は約625万円です。ここから所得税・住民税・共済掛金を引いた手取りはおよそ480万円前後で、年100万円の積立は手取りの約2割にあたります。なお実際には35歳で3級、41歳で4級、46歳で5級(上席国税調査官級)へ昇格し49歳の年収は約849万円まで伸びる見込みですが、昇給分は積立に反映させず20年間100万円で据え置きました。昇給がそのまま入金力になれば、結果はこれより良くなります。
暴落時の増額ルール。資産総額が過去最高値から20%以上下落した年(この下落率をドローダウンと呼びます)は、積立を100万円から200万円へ倍増します。増額分は先ほどの買い増し用現金300万円から拠出し、枯渇したら通常の100万円に戻ります。狙いは「安いときに多く買う」を感情ではなく規律にすることです。暴落の渦中で買い増しできる人は稀で、ルール化しておかない限りまず実行できません。
売却はしない。積立金は、目標配分に対して比率が不足している資産へ優先的に投入します。値上がりした資産を売って調整する代わりに、新規資金の入れ先で配分を整える、いわば「ノーセル・リバランス」です。売却しなければ税金も発生しません。
15年目に一度だけリバランス。リバランスとは、値動きで崩れた配分を目標比率に戻す作業です。毎年やらない理由は二つあって、序盤は積立額が資産に対して大きいため上の「入れ先調整」だけでほぼ整うこと、そして課税イベントと手間を最小化したいことです。積立の力が弱まる後半に一度だけ、大掃除として実行します(計算の簡略化のため非課税で処理しています。課税口座で実行すれば実際には利益部分に課税されるので、NISA枠内での調整を想定した設計です)。
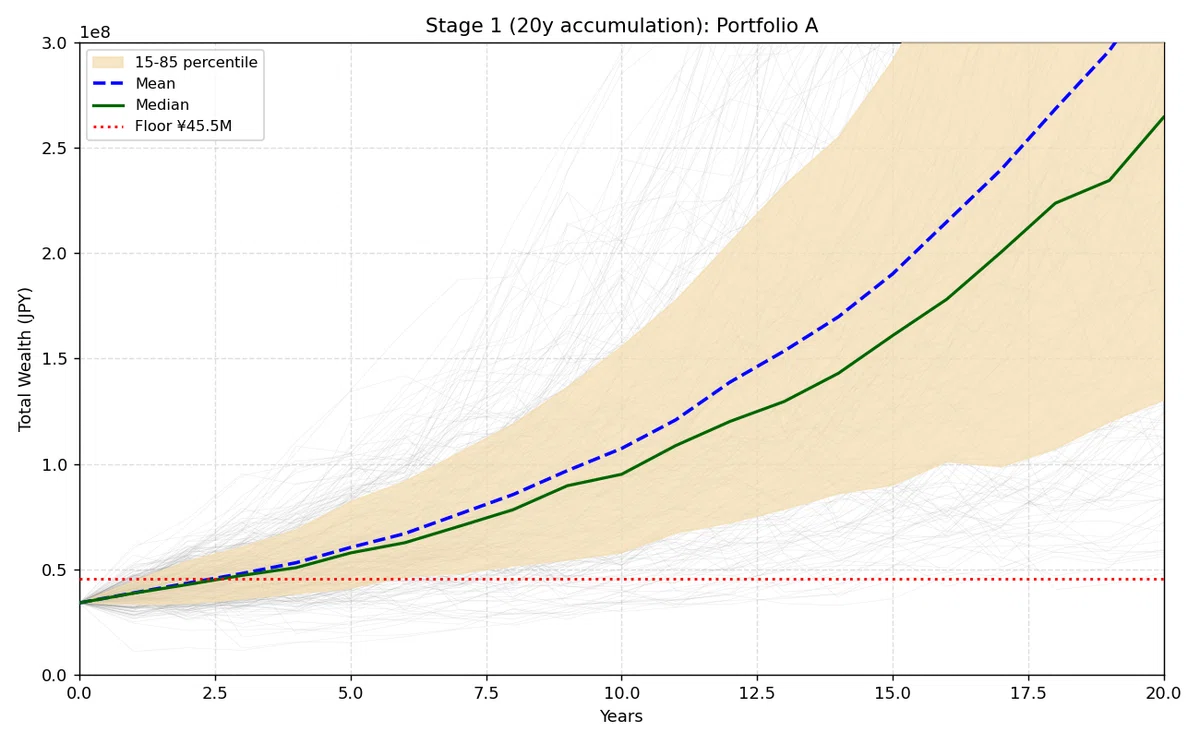
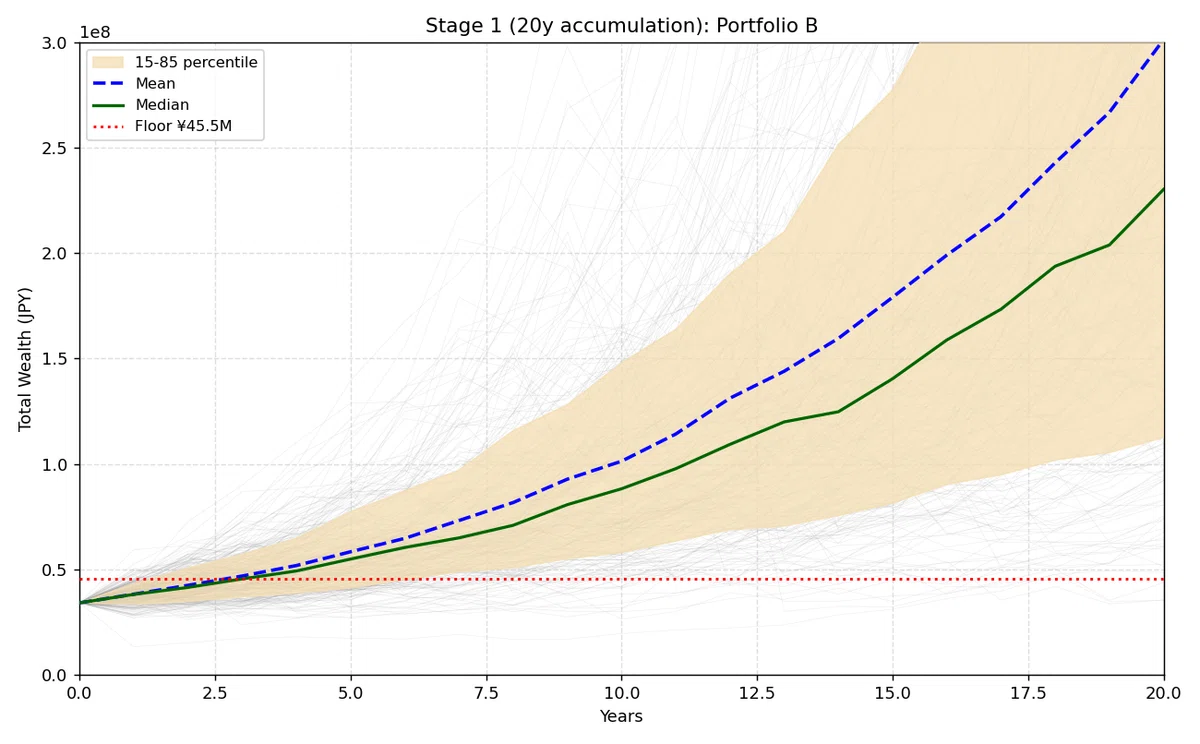
ファンチャートの読み方
結果はファンチャートという形式で示します。
30,000本の「ありえた20年」を薄い線で全部重ね、その上に統計量を描いたものです。読み方を先に説明します。
中央値(濃い実線):30,000本を良い順に並べたときの真ん中、15,000位の未来。「五分五分の未来」です。
平均(破線):全部の単純平均。資産額の分布は上に裾が長い(下は0円で止まるが上は青天井)ため、少数の大成功シナリオに引っ張られて、平均は中央値より必ず上に来ます。楽観バイアスがかかった数字だと思ってください。
15〜85%帯(色帯):下から15番目と85番目の間。「10回中7回はこの帯のどこかに着地する」という現実的なレンジです。
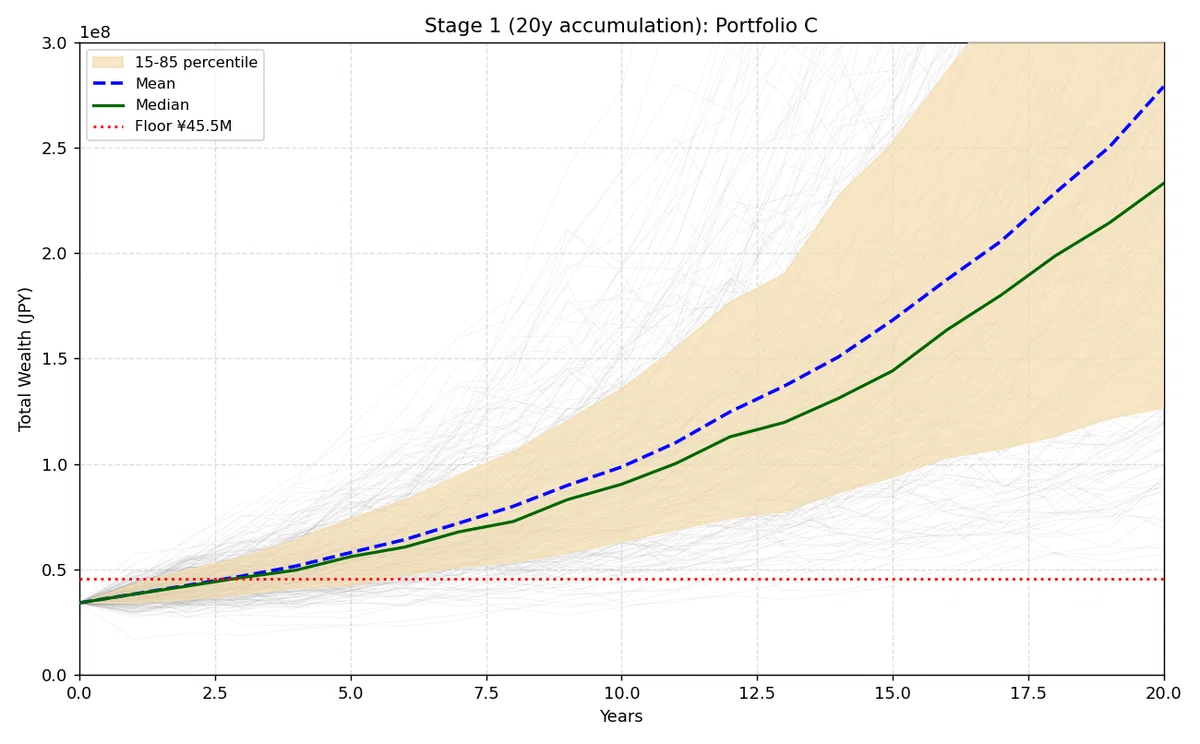
結果
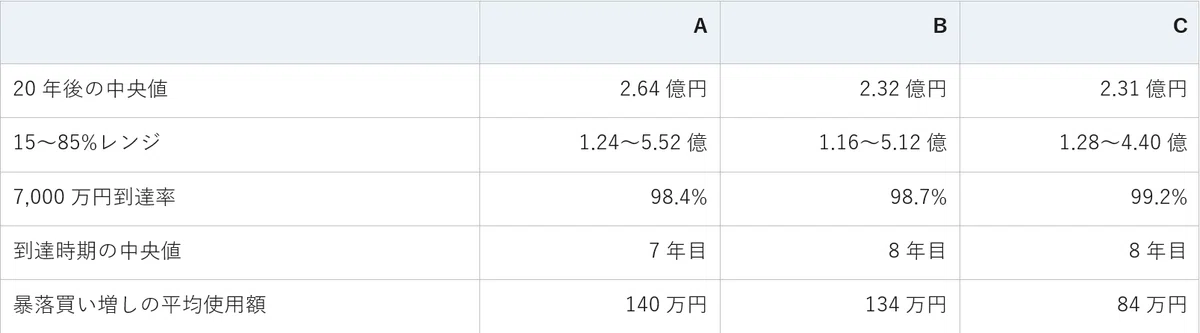
読み取れたこと
第一に、積立期はどの案でも「ほぼ勝てる」。
7,000万円への到達率は3案とも98%を超え、中央値では7〜8年目、つまり30代のうちに届く計算です。
2,900万円という初期資産と年100万円の積立があれば、配分の巧拙が生死を分ける局面はまだ来ません。
言い換えると、FIREの成否は積立期ではなく取り崩し期で決まる。
これが最初の重要な示唆です。
第二に、中央値2.3〜2.7億円という数字は割り引いて読む。
これは長期の期待リターン(幾何平均9%前後)を70年間信じた場合の五分五分ラインです。
私はこの数字を鵜呑みにせず、次のステージ2をあえて「50歳時点で7,000万円」という下振れシナリオ相当の保守的な前提から始めることにしました。
30,000本のうち98%が超えてくる水準からスタートするので、取り崩し検証としてはかなり厳しめの土俵設定です。
第三に、暴落買い増しの出番は思ったより少ない。
20%超のドローダウンが発生する年は、20年間で平均1.5回程度しかありません。
買い増し用に温存した300万円は、平均で半分も使われませんでした(Cに至っては84万円)。
「暴落を待って現金を厚く持つ」戦略は、直感に反して機会費用のほうが大きくなりがちだ、ということです。
Cの使用額が特に少ないのは、そもそもポートフォリオ全体のドローダウンが20%に達する年が少ないから。
分散は「買い場を減らす」形でも現れるのが面白いところです。
第四に、Cは分布の幅が最も狭い。
15〜85%レンジの上端はAより1億円以上低い代わりに、下端の差は300万円しかありません。
上振れの夢を少し諦める代わりに、計画の立てやすさ(20年後の着地点の読みやすさ)を買っている——Cの性格が積立期からすでに表れています。
番外:初期資産300万円なら——一般的なサラリーマンのステージ1
ここまでの検証には、前提として不公平なところが一つあります。
私は30歳の時点で投資2,900万円という、明らかに恵まれた出発点に立っているという点です。
この記事を読んで「配分の話は分かったが、そもそも自分にはその初期資産がない」と感じた方が大半だと思います。
私自身、この記事を書きながらずっとそれが引っかかっていました。
そこで、シミュレーションの前提のうち初期資産だけを一般的な水準に差し替えて、同じ70年を回し直しました。
市場の作り方(Student-t分布・自由度12・30,000試行・乱数シード固定)も、税と社会保険料の作り込みも、取り崩しルールも、すべて本編と同一です。変えたのは入り口だけです。
変えた前提は三つだけ
初期投資額を300万円にする(含み益ゼロ)。 2,900万円から300万円へ。積立を始めて数年、といったところの現実的な残高です。含み益がないので、取得原価は300万円そのままです。
暴落時の買い増しルールを外す。 本編では「暴落年は積立を倍増する」規律を置いていましたが、その原資は300万円の待機現金でした。初期資産300万円の人にその余力はありません。生活防衛資金は別枠で確保済みとし、投資に回す待機現金はゼロとします。
NISAを簿価1,800万円まで優先的に使う。 本編の私は既存の課税口座に大きな含み益を抱えていましたが、これから積み立てる人は生涯投資枠1,800万円を使い切るまで非課税口座に入れられます。超過分だけが課税口座に回ります。この違いが、後半で決定的な意味を持ちます。
積立額は本編と同じ年100万円から始めます。
生活費(初年度210万円)、フロア(4,550万円)、公的年金(65歳から年176.4万円)、退職手当1,443万円は、いったんSTEP4・5のまま据え置きます。
なお同じ土俵で比べるため、この番外はA(VOO100%)とC(効率重視型)の2案に絞って回しました。
問うているのは「どの配分か」ではなく「そもそも届くのか」だからです。
ステージ1:50歳FIREは「ほぼ確実」から「三回に二回」へ
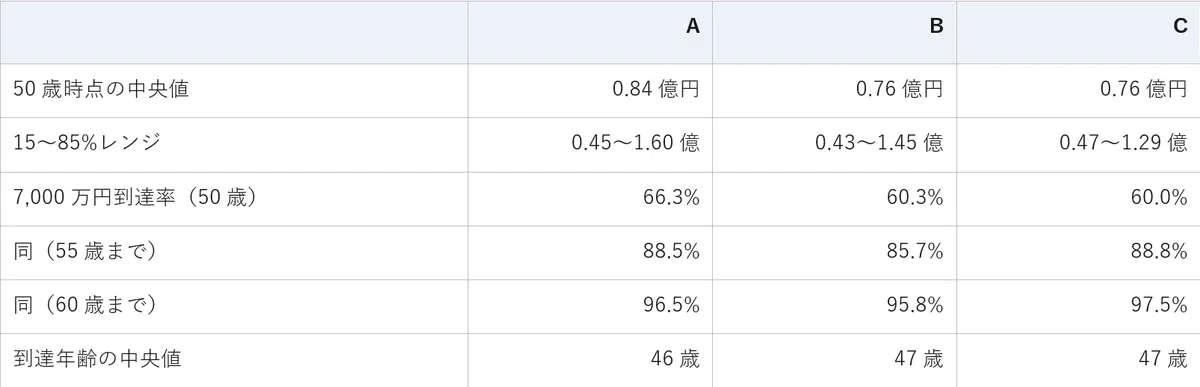
STEP4で98〜99%だった50歳時点の到達率が、60〜66%まで落ちました。
中央値も7,600〜8,400万円と、目標ラインのすぐ上に着地します。
言い換えると、初期資産300万円・年100万円積立で50歳FIREを目指すのは、中央値がちょうど崖の縁に乗っている状態です。
市場が平均どおりに振る舞ってようやく届く。
少しでも下振れれば届かない。
ただし、絶望する数字ではありません。
同じ表の下二行を見てください。
55歳まで待てば86〜87%、60歳まで待てば95%超に回復します。
届かないのではなく、遅れるだけなのです。
本編で「積立期はどの案でもほぼ勝てる」と書いたことは、初期資産が薄い人には「時間さえかければ勝てる」と読み替えるのが正確でした。
もう一つ、本編と逆転した点があります。
50歳時点ではA(61.0%)がC(55.0%)を上回っていることです。
資産が小さいうちは、リスクを削って複利の実速度を守るCの利点より、期待リターンそのものの高さがものを言います。
ところが55歳の時点では86.0%対87.0%とCが並び、60歳では逆転する。
Cの効率が効いてくるのは資産が育ってからであり、逆にAの上振れは「早く届く経路」を作る一方で、届かなかった場合の遅れも大きい、ということです。
なお、300万円のうち200万円を生活防衛資金として手元に残し、投資を100万円から始めた場合、50歳到達率はC案で45.8%まで落ちます。
生活防衛資金は削るべきではありませんが、「防衛資金とは別に投資用の元手がいくらあるか」が、この段階では到達率を15ポイント動かす変数だということです。
積立額を上げると何が起きるか——時間か、入金力か
では、50歳という期限を守りたい場合に何ができるか。動かせる変数は実質一つ、毎年の積立額です。C案で振ってみました。
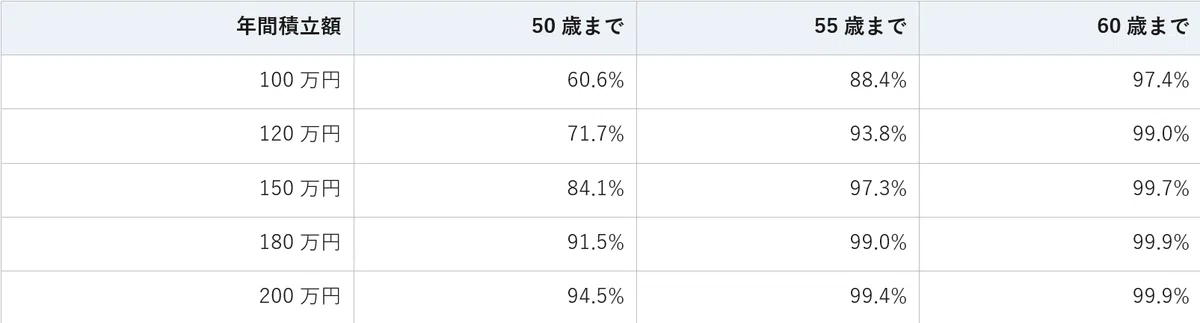
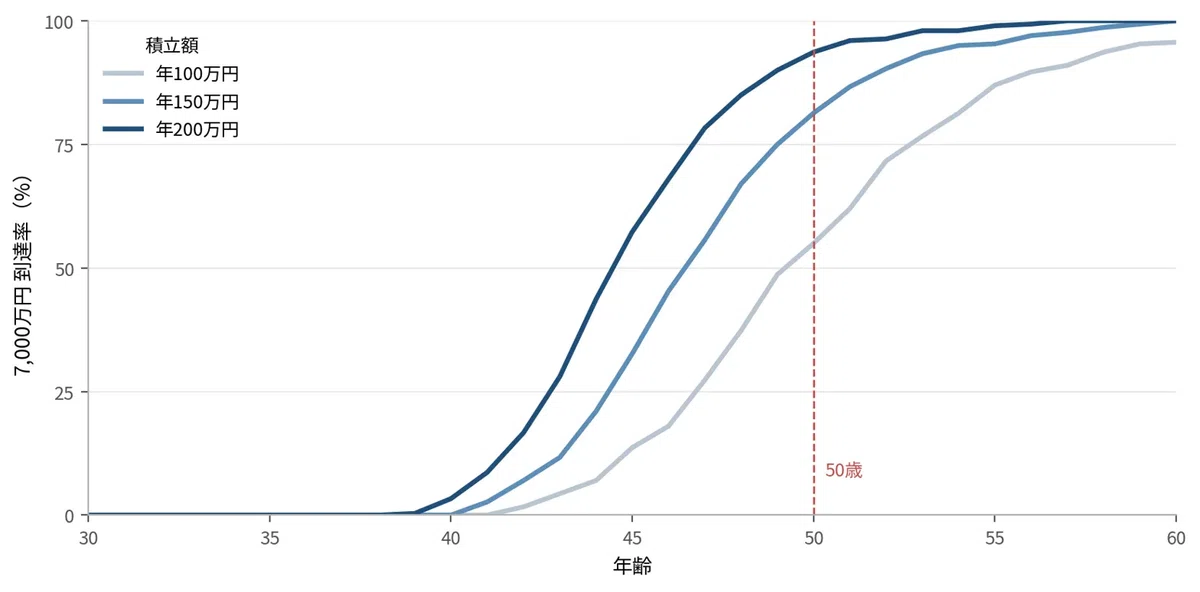
年150万円(月12.5万円)が一つの分水嶺です。
ここで50歳到達率が84.1%と8割に乗ります。年200万円まで上げれば94.5%ですが、初期2,900万円・年100万円のケース(98〜99%)にはなお届きません。
逆に言えば、初期資産2,600万円の差は、20年間で年50〜100万円の積立増額とおおむね等価でした。
手取りに対する入金力の問題であり、配分の工夫で埋められる差ではありません。
図の形も見てください。
どの積立額でも40歳前後までカーブはほとんど立ち上がらず、43〜48歳あたりで一気に垂直になります。
複利は最後の5年に集中して効くので、途中で「まだ全然増えない」と感じて積立をやめることが、確率的には最大の失敗になります。
STEP5 ステージ2:取り崩し期50年(50歳→100歳)——ここからが本番
50歳・資産7,000万円(うちNISA700万円)でFIREした後の50年間を回します。積立期の失敗は労働収入で挽回できますが、取り崩し期の失敗は挽回できません。
そしてここで初めて、税金と社会保険料という「市場と無関係な固定費」が牙を剥きます。
私は税務の仕事をしているので、この部分は一切手を抜かずに作り込みました。おそらくこの記事で最も価値のあるパートです。
毎年の資金繰り——お金の優先順位を固定する
シミュレーションの中では、毎年次の順番でお金を動かします。この順番自体が設計思想です。
市場と無関係な収入(後述するiDeCoの橋渡しや公的年金)をまず生活費に充当する
税金・社会保険料は、常に現金クッションから払う(資産を売って払わない)
生活費は、FIRE直後の2年間と、暴落年(ドローダウン20%超)だけ現金クッションから払う
それでも足りない分は、NISA口座から売却する(非課税)
最後に課税口座を売却する(全資産を同じ比率で部分売却)
一言で言えば「課税所得を作らない順に使う」。
なぜこの順番が効くのかは、この後の税と保険料の仕組みを読むと分かります。
取り崩しルール——ガードレール方式
毎年いくら使うか。
有名な選択肢は二つあります。
定額方式(初年度に決めた額+インフレ調整を、市場を無視して取り崩し続ける。4%ルールはこれ)は生活が安定する代わり、暴落中も同額を売り続けるため下振れに弱い。
定率方式(毎年「その時点の資産の◯%」)は理論上破綻しない代わり、暴落の年に生活費が3割減るような不安定さを抱えます。
本記事はその折衷であるガードレール方式を採用しました。
基準額は初年度210万円(7,000万円の3%)とし、物価上昇率2%で毎年増額します。
そのうえで、実際の取り崩し額を「その年の資産の2%〜4%」の範囲に制限(クランプ)します。
資産が想定より膨らんだら最低でも2%は使って生活水準を上げ、暴落で目減りしたら基準額を我慢して4%を上限に絞る。
アクセルとブレーキの自動化です。
具体例を挙げると、資産が1.5億円に膨らんだ年は下限が働いて300万円まで使ってよくなり、4,000万円に凹んだ年は上限が働いて160万円に絞られます。
実際の家計調査(令和6年全国家計構造調査)を確認すると、支出は「晩年に医療・介護で再び増える」という口角の上がった曲線ではなく、50代の294,214円をピークに60代272,192円、70代241,672円、80歳以上192,675円と年齢とともに右肩下がりを続けるのが実態でした。
本記事はこの実データに合わせ、50歳を100として60歳92、70歳82、80歳65まで下がり続け、以降はデータが乏しいため80歳時点の水準を100歳まで据え置く形にしました。
物価上昇2%は日銀の物価目標に合わせた値で、支出はこの2%で毎年膨らみ続けます。
現実の壁①:金融所得課税は「上がる」前提で組む
売却して生活費を作ると、利益部分に課税されます。
現在の税率は20.315%(所得税15%+復興特別所得税0.315%+住民税5%の申告分離課税)。
しかし私は、この税率が50年間据え置かれるとは考えていません。
「1億円の壁」を口実にした金融所得課税の強化論は政権が変わるたびに浮上しており、「貯蓄から投資へ」で国民の資産を市場に誘導した後に徴税を強める展開は、歴史的に見て十分あり得るシナリオです。
そこで本シミュレーションは、取り崩し開始から10年後に25.42%、20年後に30.525%へ段階的に増税される悲観シナリオを標準にしました。
含み益課税の実務的な怖さも数字で示します。
取り崩し開始時点の含み益率は、ステージ1のシミュレーションで実際に7,000万円前後に着地した経路から逆算して原価率58%(含み益42%)と置きました。
この口座から手取り300万円を作るには、売却額をXとすると「X −(X×0.42×20.315%)=300万円」を解いて、約328万円の売却が必要です。
税率が30.525%に上がった後は約344万円。
手取り300万円のために344万円分の資産を減らす——税は取り崩し寿命を静かに縮めます。
しかも売却のたびに残った口座の含み益率は上がっていくので、後年ほど「同じ手取りに必要な売却額」は膨らみます。
現実の壁②:FIRE1年目に来る「前年所得の罠」
ここが本記事でいちばん伝えたい実務です。
住民税と国民健康保険料は、前年の所得をもとに計算されます。
つまり、退職して無収入になった1年目に、現役最後の年を基準にした請求が届くのです。
私の場合の数字を、推測ではなく公式の算式から出します。
税務職俸給表で50歳時点は5級22号俸・俸給月額399,375円。
退職前年(49歳)は5級18号俸で、俸給に地域手当20%・住居手当・期末勤勉手当4.60月を足した給与収入は約849万円になります。
給与所得控除を引いた「所得」は約654万円です。
ここから、FIRE初年度に届く請求を計算します。
住民税は「(所得−社会保険料控除−基礎控除43万円)×10%+均等割5,000円」で約48.9万円。
国民健康保険料は台東区(特別区は統一料率)の令和8年度料率で、所得から基礎控除43万円を引いた旧ただし書所得に、医療分7.51%+均等割47,600円、支援金分2.80%+17,600円、介護分2.43%+17,800円、子ども・子育て支援分0.27%+1,800円を積み上げて約88.0万円。
合わせて年間136.8万円、月額にして11.4万円の請求が、収入ゼロの年に届きます。
時期のイメージも書いておくと、住民税は6月に決定通知が届いて翌年5月まで、国保も6月から翌3月にかけての納付が基本。
つまり退職した年の6月が「請求の初撃」です(公務員には共済組合の任意継続という選択肢もあり、退職時の標準報酬月額をベースに2年間だけ選べます。
国保と比較して安い方を選ぶのが定石ですが、本シミュレーションは保守的に国保ベースで見積もりました)。
ここで、この記事でいちばん重要な話をします。
FIRE後の固定費を語るとき、「資産を売って生活費を作れば、その売却益が翌年の所得に算入されて国保・住民税を押し上げる」——つまり税金を払うために売り、売ったせいでまた税金が増える負の連鎖が始まる、という説明をよく見かけます。
もっともらしく聞こえますが、これは日本の制度では起きません。
特定口座(源泉徴収あり)で確定申告をしない限り、株式の譲渡益は「総所得金額等」に算入されません。
したがって国民健康保険料にも住民税にも、一切影響しません。
売った年も、売らなかった年も、帳簿の上の所得はゼロのままです。
税務の実務では当たり前の話ですが、FIRE論の文脈ではしばしば取り違えられている論点なので、はっきり書いておきます。
この違いは小さくありません。
所得ゼロが続く限り国保の均等割は7割軽減の対象になり、年間8.5万円ではなく2.5万円まで下がります。
住民税も非課税です。
50〜59歳の固定費は国民年金21万円と合わせて年23.5万円、60歳以降は年2.5万円。
初年度の136.8万円さえ乗り切れば、以後の固定費は驚くほど軽くなります。
ただし代償もあります。
申告不要を選ぶということは、損失の繰越控除や他口座との損益通算を放棄するということです。
大きな損失を出した年だけは申告して繰り越すか、それとも所得ゼロを守って国保と住民税非課税を維持するか——毎年その二択を迫られます。
金額で比べれば、繰越控除の価値が国保の増加分を上回る年もあるので、機械的にどちらとは言えません。
現実の壁への装甲:退職手当1,443万円は「現金の壁」にする
退職手当は推測ではなく法定の算式で出ます。
退職手当=退職日の俸給月額×退職理由別・勤続年数別支給率+調整額。50歳・勤続28年・自己都合退職なら、支給率は32.0571(調整率83.7%込み)。
退職日俸給月額399,375円に乗じて基本額1,280.3万円、これに調整額(第9号区分の調整月額27,100円×上位60月分)162.6万円を足して、合計1,442.9万円になります。
勤続25年以上の自己都合退職は調整額が半額にならない点も効いています。
税制面では、退職金には退職所得控除という強力な非課税枠があります。
計算式は「40万円×勤続年数(20年まで)+70万円×(勤続年数−20年)」。勤続28年なら800万+560万=1,360万円が控除され、課税対象は超過82.9万円の半分=41.4万円だけ。
税額は数万円で、実質ほぼ非課税で受け取れます。
この1,443万円を、私は運用に回しません。
現金のまま「壁」として温存し、FIRE直後の税・保険料の支払いと、暴落年の生活費だけをここから出します。
売らないことが最大の防御だからです。
初年度の136.8万円も、暴落と請求が重なる最悪の年も、この壁がある限り資産を安値で手放さずに済みます。
なお、勤続20年超の控除優遇を縮小する税制改正の議論が続いていますが、この設計は「控除で得をする」ことに依存していない(受け取った現金を使うだけ)ので、多少の改悪が来ても骨格は崩れません。
現実の壁③:金融所得に社会保険料が乗る未来——s=6%シナリオ
もう一つ、私が本気で警戒している制度リスクがあります。
実現益への社会保険料賦課です。
現在、医療・介護保険料の算定に金融所得を反映させる方向の検討が政府内で始まっており、実現すれば「申告した売却益200万円に対して、税金とは別に6%=約12万円の保険料が上乗せされる」ような世界が来ます。
本記事ではこれをs=6%シナリオとして、税率に上乗せする形で別途シミュレーションしました(売却時の手取り計算で、利益への控除率を「税率+6%」にする実装です)。
制度を味方につける側の設計
守りだけでなく、制度の使い方も作り込みました。
NISAは温存せず、最初に使う。
2024年に始まった新NISA(生涯投資枠1,800万円)の売却益は非課税です。前節のとおり、国保や住民税は課税口座で売っても(申告しない限り)上がらないので、NISAを先に使う理由は、純粋に20.315%の税を払わずに済むという一点に絞られます。
よく「非課税枠は最後まで温存して複利を効かせろ」と言われますが、FIRE初期に限っては逆だと私は考えます。
理由は二つあります。
一つは、税率が10年後に25.42%、20年後に30.525%へ上がる悲観シナリオを標準に置いているため、税率が低いうちに課税口座を取り崩す設計にすると、売却のたびに残った口座の含み益率が上がって後年の売却効率が悪化すること。
もう一つは、FIRE直後こそシーケンスリスクの急所であり、税というコストをゼロにできる弾をそこに集中させたいからです。
本シミュレーションでは既存のNISA約700万円をこの「初期の弾」として最優先で取り崩します。
そして副産物として、見かけの所得がゼロの状態が維持されます。国保は最低ランクの均等割まで下がり、住民税非課税世帯の水準に入る。非課税世帯には高額療養費の自己負担上限の引き下げや各種給付金など、金額換算しにくい実利も付いてきます。これは課税口座から取り崩しても(申告しなければ)同じですが、税がゼロで済むぶんNISAのほうが素直です。
それでもFIRE初期にNISAから使う設計は維持しました。
理由は二つあります。
一つは、税率が10年後に25.42%、20年後に30.525%へ上がる悲観シナリオを標準に置いているため、課税口座を「税率が低いうち」に取り崩す方が有利に見えて、実際には売却のたびに残った口座の含み益率が上がり後年の売却効率が悪化すること。
もう一つは、FIRE直後こそシーケンスリスクの急所であり、税というコストをゼロにできる弾をそこに集中させたいからです。
本シミュレーションでは既存のNISA約700万円をこの「初期の弾」として最優先で取り崩します。
iDeCoは受取年をずらし、60〜64歳の橋渡しに。
iDeCoの一時金にも退職所得控除が使えますが、退職金と近い時期に受け取ると控除枠が調整(合算)されて不利になります。
具体的には、iDeCoを先に一時金で受け取った場合、その後5年以内に退職金を受け取ると控除枠が重複計算されません(いわゆる5年ルール。2026年1月以降の受給分から10年へ延長されています)。
そこで受取年を退職手当とずらす設計にしました。
受取方法にも論点があります。
年金形式(分割)で年120万円を受け取ると、65歳未満の公的年金等控除は60万円なので差額60万円が雑所得になります。
すると旧ただし書所得17万円が発生して国保が均等割2.5万円から約10.7万円へ、住民税も約2.2万円が発生し、所得ゼロの状態が崩れます。
一方、一時金で受け取れば退職所得として分離課税され、総所得金額等には算入されません。
60〜64歳という最も脆い5年間を、所得ゼロのまま乗り切れるわけです。
本シミュレーションでは一時金受取を前提に、60〜64歳へ年120万円相当を配分しています。
この5年間は取り崩し率が下がり、ポートフォリオを休ませられます。
国民年金は60歳まで払い続ける。 FIRE後も50〜59歳の10年間、国民年金保険料(月17,510円・令和7年度)の納付義務があります。本シミュレーションでは前納割引(約2%で計上。実際の2年前納の割引率は4%弱なのでやや保守的です)で支払う前提にしました。住民税非課税世帯なら全額免除申請も可能で、その場合は支払いゼロの代わりに将来の基礎年金が国庫負担分=半分に減ります。「今の21万円」と「将来の給付半減」のトレードオフで、どちらもコード上のスイッチ一つで切り替えられます。
公的年金は65歳から年176.4万円。
これも俸給表から逆算しました。
報酬比例部分は「平均標準報酬額×5.481/1000×加入月数」で、22歳から50歳までの給与・賞与を標準報酬の上限を適用しながら積み上げると平均標準報酬額は528,778円、336月を掛けて97.4万円。
これに老齢基礎年金(満額831,700円×納付38年/40年=79.0万円)を足して176.4万円です。
FIRE計画では年金を「平均年収×0.5481%×勤続年数」と粗く見積もる例が多いのですが、俸給表から積み上げると平均標準報酬額は月52.9万円になり、年収ベースの概算より2割ほど大きく出ます。
見込額は、ねんきん定期便か俸給表から自分で積み上げるべきです。
50歳でリタイアすると厚生年金の加入が28年で止まるため、定年まで働く場合よりかなり少なくなる点はそれでも織り込み済みです。
年金は「市場と無関係な収入」としてガードレールの取り崩し額を直接減らします。繰上げ受給(60歳開始で×0.76)と繰下げ受給(70歳開始で×1.42)の比較も、乗率を変えて検証しました。
具体例:シミュレーションの中の「ある1年」
抽象的なルールの羅列では実感が湧かないと思うので、シミュレーション内部で毎年起きていることを、2つの場面で再現します。
場面1:55歳、NISAがまだ残っている年。
仮に資産が8,200万円まで育っているとします。
基準額は210万円×スマイル係数×インフレ5年分で約222万円。ガードレールの下限(2%=164万円)と上限(4%=328万円)の内側なので、今年の生活費は222万円です。
固定費は国保の均等割(7割軽減後2.5万円)と国民年金21万円で合計23.5万円、これを現金クッションから払います。
生活費222万円はNISAから売却。非課税なので税金ゼロです。
場面2:60歳、NISAが尽きた後の年。
同じ生活費を、今度は課税口座(原価率58%)から作ります。
必要な売却額をXとすると「X−X×0.42×20.315%=222万円」を解いて約243万円。差額の約21万円が源泉徴収される税金です。
この年の実現益は約102万円ですが、申告しない限りこれは所得になりません。翌年の国保は均等割2.5万円のまま、住民税も非課税のままです。
つまり「どの口座から出すか」で変わるのは、その年に源泉徴収される税額(NISAならゼロ、課税口座なら21万円)だけであって、翌年の固定費までは動きません。
帳簿の上では「所得ゼロの世帯」が、222万円の生活を続けている——これが取り崩し設計の正体です。
21万円は21万円で、50年積み上がれば効きますが、取り崩し順序が生む差は「税額そのもの」に限られる、と押さえておくのが正確です。
なおこの年が暴落年(ドローダウン20%超)なら、売却せず現金クッションから生活費を出します。現金の壁は、こういう年のために温存してあるのです。
破綻の定義——フロア4,550万円という警戒線
最後に、何をもって「危険」とするかを決めます。
本記事ではフロア(警戒ライン)を4,550万円=初期資産7,000万円の65%に設定しました。
完全なゼロ(全損)を破綻と呼ぶのは簡単ですが、実際にはそこへ至るずっと手前に「生活水準を維持できなくなる線」「行動を変えるべき線」があるはずです。
フロアはその介入ラインであり、シミュレーション上は「総資産がこれを下回った区間」を赤色で表示し、下回る経路の割合(フロア割れ確率)を数えます。
これとは別に、資産を全部売り尽くす全清算(破綻)の確率も別カウントします。
フロア割れ後も計算は止めず、その後回復するのか沈むのかまで追跡します。
結果——生き残るのはどれか
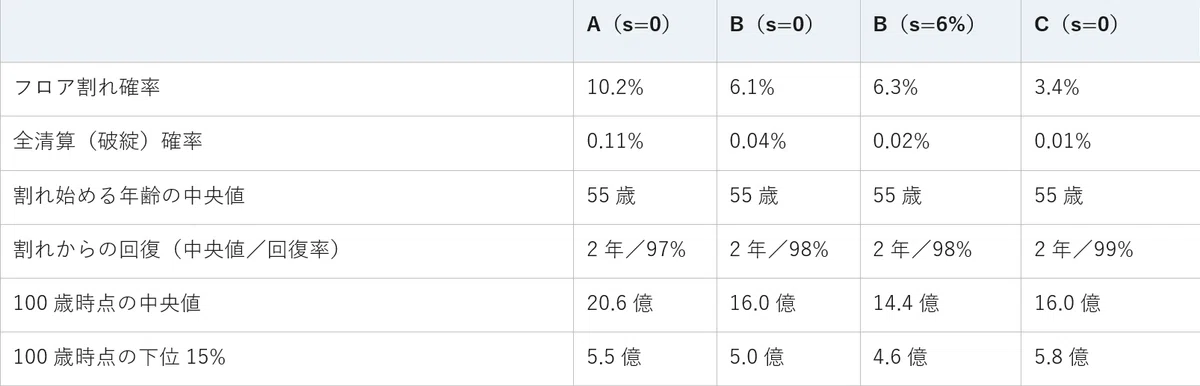
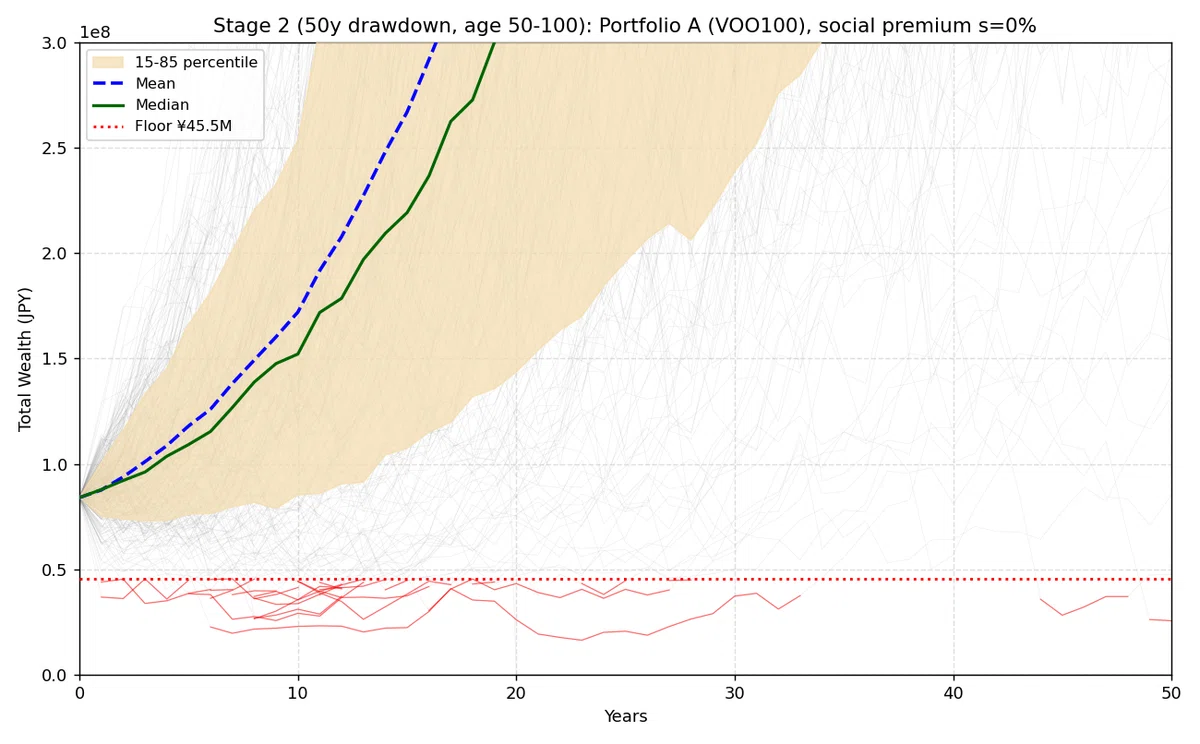
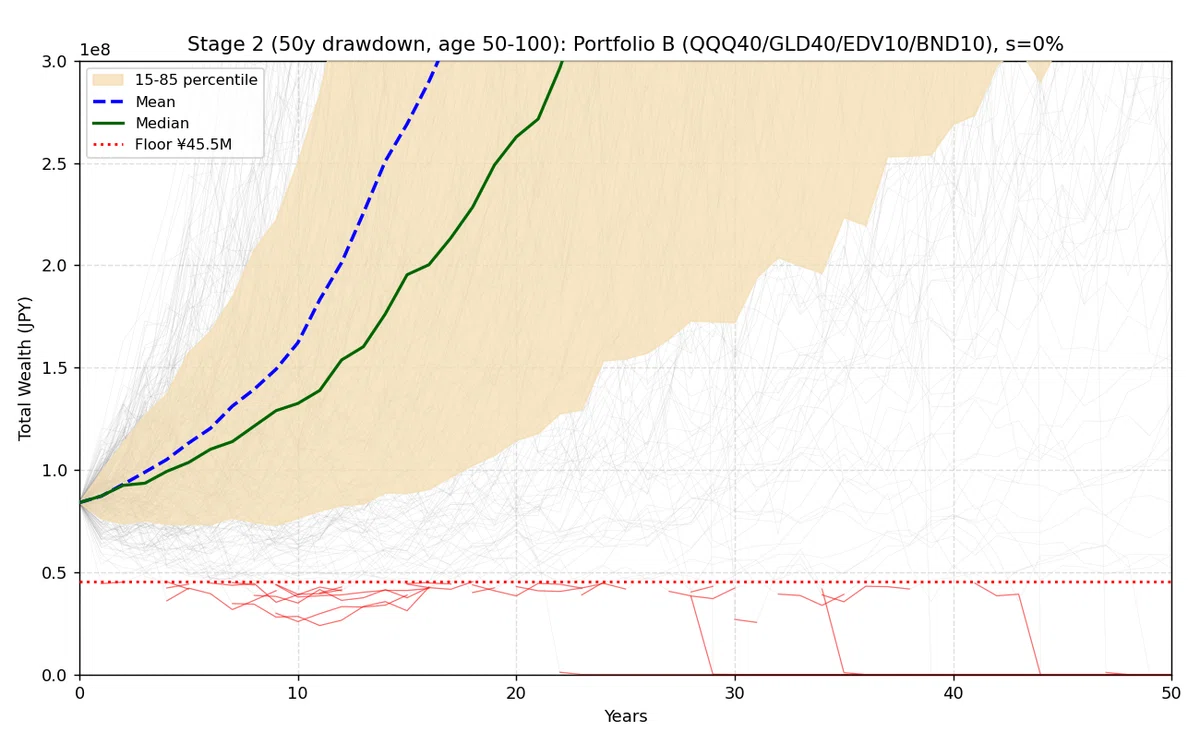
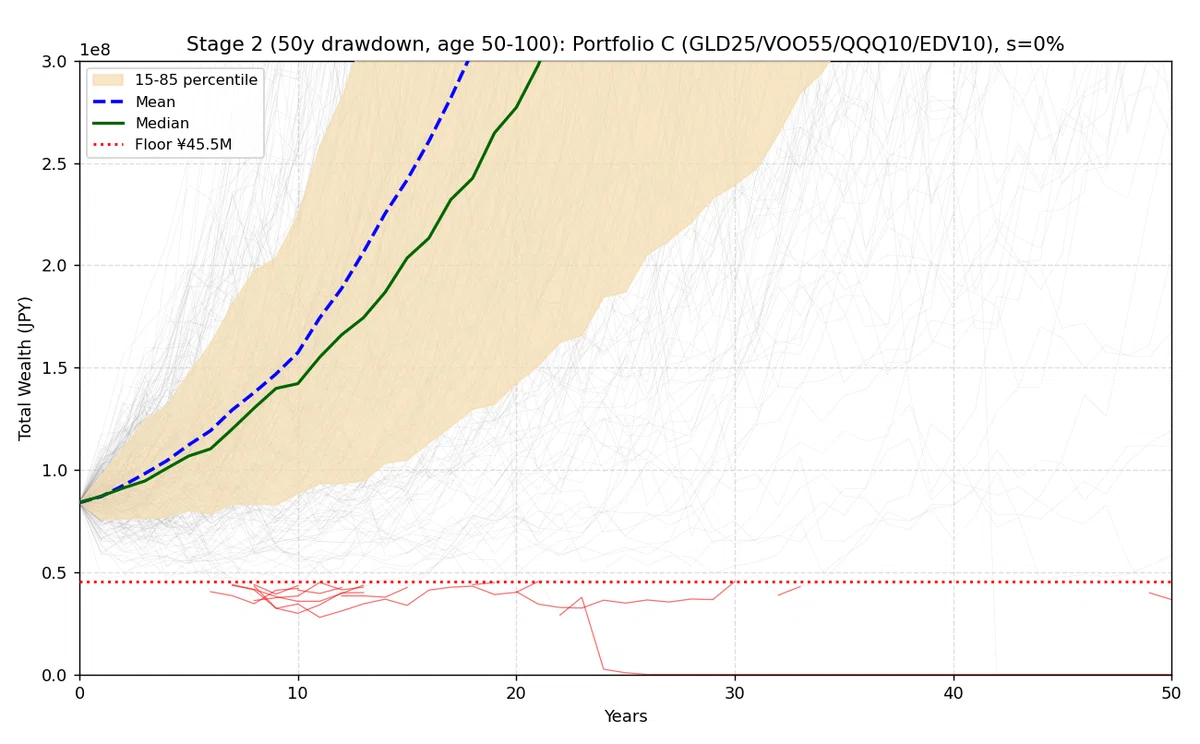
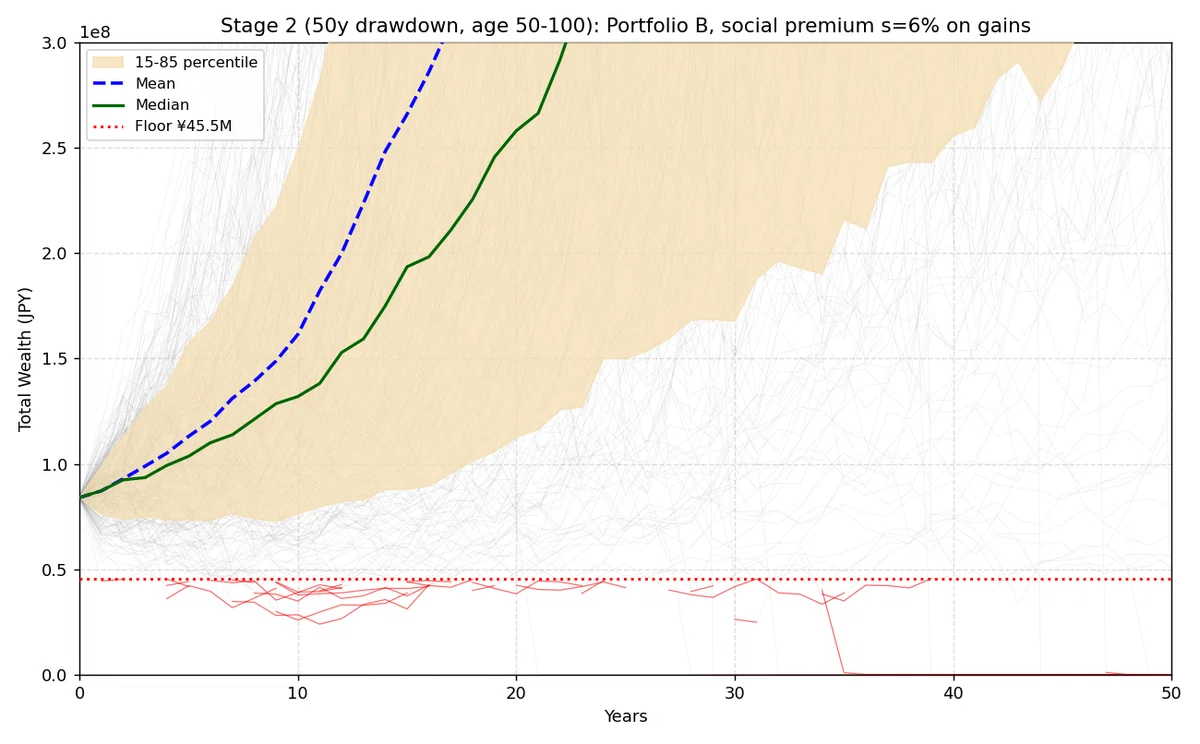
※100歳時点の金額が巨大になるのは、取り崩し上限(資産の4%)が期待リターン(幾何9%前後)に構造的に追いつかず、使い切れない資産が複利で膨らみ続けるためです。
絶対額は入力した期待リターン次第で大きく動くので、この表は3案と税制シナリオの相対比較として読んでください。
感応度検査:期待リターンが2%裏切られたら——弱気シナリオ
ここまでの結果は「株式が複利で年9%前後成長する」という、歴史的に見ればやや強気の前提に立っています。
もしこの前提が外れたら、結論はひっくり返るのでしょうか。
「どの資産の期待値が外れるか」は事前に分からないので、5資産すべての期待リターンを一律2%引き下げた弱気シナリオ(VOOの複利成長率で約7.7%相当)で全体を回し直しました。
リスクと相関は同じです。
まず積立期。
7,000万円到達率はA 96.0%/B 95.2%/C 96.6%へ低下しますが、それでも9割5分を超えます。
20年という時間と年100万円の積立は、期待リターン2%の低下を吸収できる。問題は取り崩し期です。
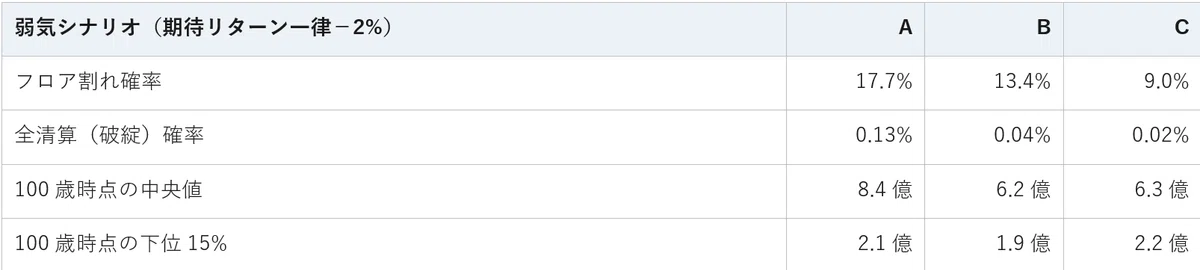
フロア割れ確率は、どの案も基本シナリオの1.7〜2.6倍に跳ね上がりました。
A案10.2%→17.7%、B案6.1%→13.4%、C案3.4%→9.0%。期待リターンの2%は、取り崩し期には下方リスクのほぼ2倍に化ける。
積立期なら「到達が1〜2年遅れる」で済んだ誤差が、取り崩し期では生死を分ける変数になります。
それでも注目してほしいのは順位です。
C(9.0%)<B(13.4%)<A(17.7%)という序列は基本シナリオ(C 3.4%<B 6.1%<A 10.2%)とまったく同じで、CとAの差はむしろ6.8ポイントから8.7ポイントへ開きました。
つまり「Cが最も倒れにくい」という結論は、前提が2%裏切られてもなお成立するどころか、逆風のときほど差が広がる。
逆に言えば、A案の弱さは強気の前提に支えられていたということです。
なお、今回動かした変数は期待リターンだけです。
インフレ率を3%に引き上げた場合、危機時に資産間の相関が一斉に高まる場合など、他にもストレスを掛けるべき軸は残っており、これらは今後の検証課題として明記しておきます。
読み取れたこと(ここが本記事の核心です)
① 下方リスクの順位は、シャープレシオの順位とぴったり一致しました。フロア割れ確率はA案10.2%、B案6.1%、C案3.4%。シャープレシオの順位(A 0.497<B 0.517<C 0.557)が、そのまま逆順の生存確率になりました。教科書どおりの、拍子抜けするほど素直な結果です。
中身を分解すると理由が見えます。
A案はσ19.1%の振れ幅をそのまま抱えるので、下振れ経路の深さが3案で最悪でした。
B案はQQQ40%というσ34.8%の暴れ馬を抱えていて、暴落年には単体で▲40%級を平気で出しますが、GLD40%がその衝撃を和らげるクッションとして働き、ポートフォリオ全体のリスクは16.4%まで下がります。
ただしGLDは暴落後の回復局面でエンジンにはならないため、B案は「落ちるときはそこそこで済むが、戻るときは遅い」。
100歳時点の中央値がA案20.6億に対しB案16.0億と見劣りするのはそのためです。
フロアを割る経路を追跡すると、典型はこうでした。
50代前半の大暴落→ガードレール下限まで支出を絞っても税・保険料は残る→売却のたびに含み益率が上がって売却効率が悪化→回復が追いつかずジリ貧。
割れるかどうかを決めていたのは平均リターンではなく、最初の10年に来る下落の深さでした。フロア割れが始まる年齢の中央値が3案とも55歳に集中しているのが、その証拠です。
なお、この結論を出すのに30,000本の試行を要したことは書いておきます。
② 勝ったのは「分散」ではなく「配分」だった。
Cはフロア割れ3.4%・全清算0.01%と、基本・弱気の両シナリオであらゆる下方指標で最良でした。リスク14.8%は「そもそも大怪我をしにくい」水準で、かつ幾何平均9.16%はBを上回る回復力を持ちます。100歳時点の下位15%も5.8億円とA(5.5億)B(5.0億)を上回り、下振れたときに一番マシなのがCという関係は、どの角度から見ても崩れませんでした。
そしてCは、割れた後の戻りも最速でした。
フロアを割った経路のうち99%が回復し、回復までの中央値は2年。リスク14.8%という浅い谷と、幾何平均9.16%という登坂力の組み合わせが効いています。同じ「分散ポートフォリオ」という見た目でも、BとCでは割れ確率が2倍近く違う。
分散するかどうかではなく、何をどれだけ混ぜるかがすべて——これが本記事の一番の結論です。
③ 増税・社保賦課は「破綻確率」ではなく「回復力」を削る。s=6%シナリオを入れても、フロア割れ確率は6.1%から6.3%へ、誤差の範囲でしか動きませんでした。
割れるかどうかの引き金は市場の暴落であって、税制ではないからです。では無害かというと逆で、効き方が陰湿でした。100歳時点の中央値が16.0億円から14.4億円へ、下位15%も5.0億から4.6億へ削られます。
メカニズムは単純で、生活費を作る売却のたびに利益の6%が余計に抜かれ、その分だけ多く売る→複利の元本が細る→登坂力が落ちる、の繰り返しです。
制度リスクは即死をもたらさない。ジリ貧をもたらす。
「破綻確率が変わらないなら気にしなくていい」とはならない、というのが数字で見えたのは収穫でした。
④ 年金の繰上げ・繰下げは、この資産規模では完全に誤差でした。
年金開始を60歳(×0.76)・65歳・70歳(×1.42)で比較した結果がこちらです(B案・他条件同一)。
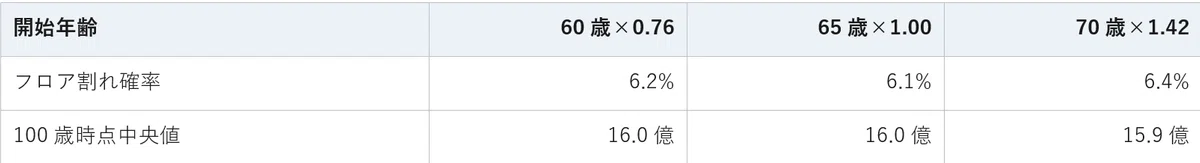
差は0.3ポイント以内で、統計的に区別できません。
資産7,000万円という規模に対して年金176万円は、取り崩し全体を左右するほどの比重を持たない——というのが正しい読み方でしょう。
一般には「長生きリスクに備えて繰下げが正解」と言われますが、この文脈では健康状態や就労可能性など、個人の事情で決めてよい水準です。
ただし構造として一つ言えるのは、年金の名目額を増やすことより、シーケンスリスクの急所である60代前半に市場と無関係な現金収入があることのほうが、この文脈では価値が高いということです。
本設計でiDeCoを60〜64歳の橋渡しに充てているのはそのためです。
加えて、年金額の改定は物価に完全連動しない(マクロ経済スライドで目減りする)前提に立てば、繰下げの「1.42倍」の実質価値は見た目より小さくなります。
番外:初期資産300万円ケースの出口
ここからが、私自身にとって最大の発見でした。
50歳で7,000万円に到達した経路を追跡して、その口座の中身を調べたところ、本編とまったく違う姿になっていたのです。
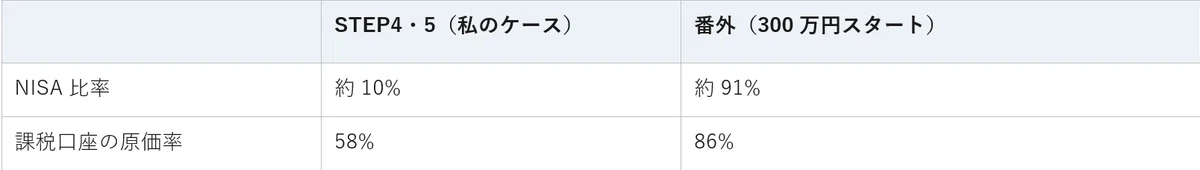
同じ7,000万円でも、中身は別物です。
300万円から積み上げた人は、資産のほとんどが非課税口座に入っており、課税口座に残った分もほぼ元本(含み益14%)です。
一方の私は、既存の含み益を抱えた課税口座が資産の9割を占めます。取り崩し期の税務体力が、まるで違う。
これが結果に直結しました。
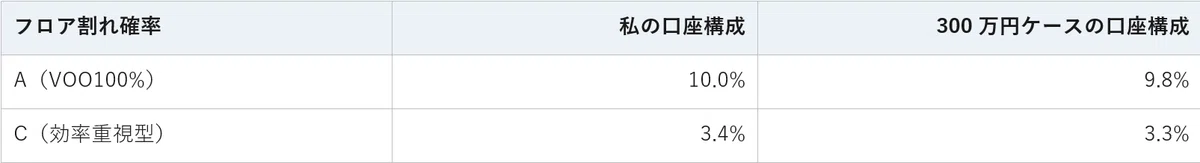
同じ7,000万円・同じ配分・同じ市場でも、300万円から積み上げた人のほうが倒れにくい。
STEP5で私が「取り崩し期の本当の敵は税・社会保険料の固定費だ」と書いたその敵が、非課税枠中心で資産を作った人にはほとんど襲ってこないからです。
制度リスクへの耐性も見ました。
s=6%の社会保険料賦課シナリオを入れても、300万円ケースの口座構成では割れ確率がほとんど動きません(A 9.8%→9.9%、C 3.3%→3.4%)。売却してもほとんど利益が出ない口座には、実現益への課税も社会保険料賦課も刺さらないからです。
ただし私の口座構成(NISA700万・原価率58%)で回しても結果は大差ありませんでした。
口座構成が生む差は、直感より小さい。効くのは口座の中身ではなく、暴落年に売らずに済ませる現金の厚みでした。
次節でそれを確かめます。
期待リターンを一律2%下げた弱気シナリオでも、この関係は保たれました。
ただし、退職金という前提だけは共有できない
いいことばかりではありません。
この検証は退職手当1,443万円を「現金の壁」として据え置いていますが、これは国家公務員として28年勤めた私の数字です。
転職を経た方、中小企業にお勤めの方、自己都合退職の方は、この金額を前提にできません。そこで現金の壁の厚みだけを振ってみました。
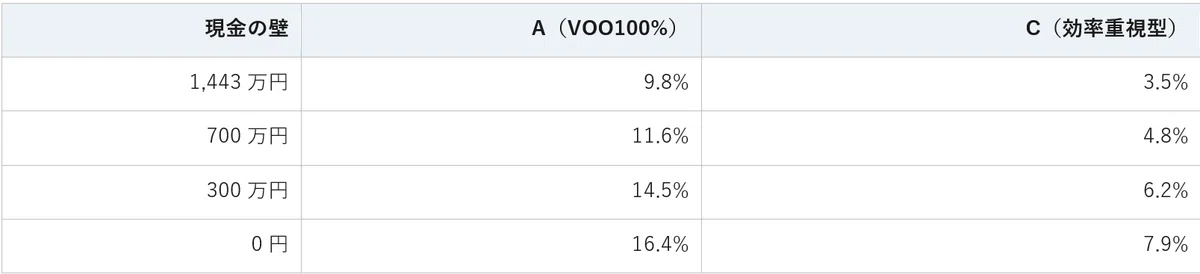
※数値はフロア割れ確率。
退職手当がゼロになると、フロア割れ確率はA案で1.7倍、C案で2.3倍に跳ね上がります。
非課税枠が守ってくれるのは「税と社会保険料」であって、「暴落年に売らずに生活費を作ること」ではありません。
この二つは別の防御です。
退職金が薄い人ほど、辞める前の最後の1〜2年で意図的に現金比率を引き上げる必要がある——後述の「この結果を自分に当てはめるには」で書いた3番目の項目は、実は私よりも一般のサラリーマンにとってこそ切実だ、ということになります。
初期資産300万円ケースから読み取れたこと
① 一般的なサラリーマンにとって、壁は出口ではなく入口にある。 初期資産300万円・年100万円積立で50歳FIREに届く確率は60〜66%。しかし届きさえすれば、取り崩し50年を生き延びる確率はむしろ私のケースより高い。難しいのは「7,000万円を作ること」であって、「7,000万円で50年暮らすこと」ではありませんでした。
② 時間は入金力の代わりになる。 50歳を諦めて55歳、60歳に伸ばすだけで、到達率は88%、97%へ回復します。
年150万円まで積立を増やせるなら50歳で84%。「入金力を上げる」か「5年待つ」か、どちらか一方でいいというのが、この表の実務的な意味です。逆に、どちらもせずに配分の工夫だけで埋めようとしても、この差は埋まりません。
③ 新NISAの「出口での保険効果」は、思ったほど大きくない。
非課税枠中心で7,000万円を作れば段階増税も社会保険料賦課も刺さらない——そう予想していましたが、同じ現金の壁のもとで比べると、フロア割れ確率はA案で10.0%(NISA700万)対9.8%(NISA1,800万)、C案で3.4%対3.3%。誤差の範囲です。
理由は明快で、NISAが消してくれるのは売却益への20.315%だけであり、それは取り崩し全体から見れば毎年の生活費の1割弱にすぎないからです。
国保や住民税は、そもそも申告しなければ課税口座でも上がりません。
私が退職手当とNISAを組み合わせて必死に作ろうとした「課税所得を出さない仕組み」は、実は特定口座を選んだ時点でほぼ手に入っていた——というのが正直なところです。
NISAは増やす道具としては強力ですが、出口の生存確率を押し上げる装甲ではありませんでした。
④ 効いたのは制度ではなく、現金の壁でした。退職手当を1,443万円から段階的に削ると、フロア割れ確率はC案で3.5%→4.8%(700万)→6.2%(300万)→7.9%(0円)、A案で9.8%→11.6%→14.5%→16.4%へ上がります。現金ゼロならC案でも2.3倍。NISAの差が誤差だったのに対して、こちらは明確に効いています。
非課税枠が守ってくれるのは「税」であって、「暴落年に売らずに生活費を作ること」ではありません。
この二つは別の防御で、生存確率に効くのは後者でした。
退職金が薄い人ほど、辞める前の最後の1〜2年で意図的に現金比率を引き上げる必要がある——これは私よりも一般のサラリーマンにとってこそ切実な話です。
最後に、この番外の限界も書いておきます。
生活費(初年度210万円)とスマイルカーブ、公的年金176.4万円という前提は本編のままです。
ただし年金額は私の俸給表から逆算した数字なので、民間企業にお勤めの方はご自身のねんきん定期便の見込額に置き換えてください。
世帯の生活費がこれより大きい方は、目標額そのものを引き上げる必要があり、そのぶん到達率はさらに下がります。
この番外が示したのは「300万円からでもFIREは可能か」への答えであって、「あなたの生活費でも可能か」への答えではありません。
結論
70年・3万通りの未来を回して、私の結論は4つになりました。
第一に、S&P500一本(A)は「悪くない」が「最善ではない」。
中央値の伸びは3案で最大であり、資産を最大化したい人の合理的な選択であり続けます。
ただし取り崩し50年のフロア割れ確率10.2%(弱気なら17.7%)は、「一本でいい」と言い切るには無視できない数字です。
第二に、分散の中身を間違えると(B)、単一指数より危険になる。
シャープレシオではAを上回るのに、破綻確率は10倍。
平均と分散だけを見る教科書的な最適化は、裾の形——つまりFIREの生死——を保証しません。
第三に、円建ての効率を突き詰めた配分(C)は、フロア割れをAの半分以下に圧縮した。
ゴールドと超長期債という「ドル円と逆相関の守り」を持つことが、円で暮らす投資家固有の武器になります。
第四に、取り崩し期の本当の敵は、暴落そのものではなく、暴落と同時に襲ってくる税・社会保険料の固定費です。
前年所得の罠、段階増税、社保賦課——これらは市場が最悪の年にも容赦なく請求されます。
退職金の現金とNISAの非課税枠という「売らずに済む仕組み」を最初の3年に集中配備することが、どのポートフォリオを選ぶ場合でも効きます。
最後に、私自身の行動を宣言しておきます。
積立はC型の配分をベースに継続し、退職金は運用せず「現金の壁」として温存、NISAは温存せずFIRE初期の弾として使う設計で行きます。
20年後、この記事の答え合わせをするのを楽しみにしています。
この結果を自分に当てはめるには
私のケーススタディをそのまま真似る必要はありません。
数字を入れ替えて使える形に汎用化すると、確認すべきは次の5点です。
警戒ライン(フロア)を先に決める。 目安はFIRE時資産の65%。大切なのは水準そのものより、「ここを割ったら支出を絞る」「ここを割ったら収入を作る」という介入条件を、冷静なうちに決めておくことです。暴落の渦中で初めて考える人は、たいてい何もできないか、最悪のタイミングで全部売ります。介入条件の事前決定は、ずるずると全損へ向かう事態への一番安いワクチンです。
FIRE初年度の固定費を見積もる。 概算式は「退職前年の給与所得 × 約2割」。住民税がおよそ10%、国民健康保険料が所得割+均等割でおよそ10%前後(自治体・上限により変動)です。私の場合は所得585万円に対して約111〜131万円でした。源泉徴収票の「給与所得控除後の金額」を見れば、自分の数字は今日にでも概算できます。
「売らずに払える現金」を確保する。 目安は「初年度の税・保険料+生活費2年分」。退職金がある人はそれを充て、ない人は最後の1〜2年で現金比率を意図的に引き上げてから辞める。目的はただ一つ、暴落と請求書が同時に来た年に、資産を安値で売らないことです。この現金は「利回りゼロのコスト」ではなく、シーケンスリスクに対する保険料だと捉えてください。
非課税枠から先に取り崩す。 NISAの売却益は非課税なだけでなく、国民健康保険料や住民税の所得計算にも乗りません。「非課税枠は最後まで温存して複利を効かせる」という積立期のセオリーは、FIRE初期の数年間に限っては逆転し得ます。見かけの所得をゼロに近づけて住民税非課税世帯の水準に入れば、保険料の圧縮と各種給付の両面で効きます。
受け取り時期をずらす。 iDeCoは退職金と受取年を分けて退職所得控除の合算調整を回避し、公的年金開始前の60〜64歳の橋渡し収入に。国民年金は前納割引で払い切るか、非課税世帯として免除を受けるか(将来給付が半分になる代わりに今の支払いゼロ)を、自分の資金繰りで試算しておきます。
よくある疑問に先回りして答えます
Q. オール・カントリー(全世界株)一本ではだめですか?
円換算のデータで見ると、全世界株(MSCI ACWI)とS&P500の相関は0.98。値動きはほぼ同じで、2009〜2023年のサンプルではリターンが低くリスクはほぼ同水準でした。
この検証の枠組みでは挙動はA案とほとんど変わらないはずで、「地域分散」は円建ての下方リスク対策としてはあまり機能しません。
効くのは、値動きの源泉が異なる資産クラスの分散です。
Q. 為替が怖いなら、為替ヘッジ付きの債券でよいのでは?
ヘッジコストは概ね日米の短期金利差で決まります。
金利差が開いている局面ではコストが年数%に達し、債券の期待リターンをほぼ食い尽くします。
円建て投資家にとって為替は「消せないコストを払って消すか、資産の組み合わせで薄めるか」の二択で、本記事は後者(ドル円と逆相関のゴールド・超長期債で薄める)の設計です。
Q. 4%ルールとの関係はどうなっていますか?
本記事の取り崩しは「初年度3%+ガードレール」なので、4%ルールより一段保守的な設計です。
それでもフロア割れが3〜18%発生するのは、期間が50年と長いこと、税・保険料という米国の検証にない固定費が乗っていること、そして円建てのリスク構造が理由です。逆に言えば、「日本で50年」を4%初期取り崩しで走るのは、トリニティ・スタディが保証する世界の外側だと私は考えています。
Q. クッションは現金ではなく債券ではだめですか?
クッションの目的は「暴落年に額面どおり確実に使えること」です。外国債券は円建てでは為替商品になり、暴落と円高が重なる年(リーマン型)に一緒に沈む恐れがあります。
使うなら円建ての個人向け国債(変動10年など)が候補ですが、本質は利回りではなく確実性なので、本記事では単純化して現金としました。
Q. リバランスを毎年しないのはなぜですか?
積立期は、新規資金を「不足している資産」へ入れるだけで配分はほぼ整います(ノーセル・リバランス)。
売却を伴うリバランスは課税イベントなので、最小限に。取り崩し期は逆に、毎年の売却自体を全資産比例で行うため、配分を大きく崩さずに進みます。だから節目の15年目に一度だけ、で足りるという設計です。
Q. 何回シミュレーションすれば足りますか?
フロア割れのような裾の指標は、300本だと該当が20本程度しか出ず、標準誤差が±1.5ポイント、95%信頼区間で±3ポイントになります。
これでは3案の順位が誤差に埋もれます。実際、300本で回していた段階ではA案とB案の順位が逆に見えていました。
乱数シードの固定が保証するのは再現性であって、統計的な信頼性ではありません。本記事は30,000本で回しており、フロア割れ確率の95%信頼区間はおおむね±0.3ポイント以内に収まっています。
裾の確率を1ポイント刻みで語るなら1万本以上、というのが目安です。コードの定数を1つ変えるだけなので、手元で増やして確かめてもらえます。
Q. いま暴落が来たら、FIREを延期すべきですか?
本シミュレーションの枠外ですが、構造から言えることはあります。
リタイア直前の暴落は、シーケンスリスクの「前借り」です。
開始を1〜2年遅らせて基準額と原価率を整え直すこと、あるいは開始してもガードレール上限とフロア監視を機械的に守ることが、その保険になります。
大切なのは、延期するかどうかを相場観ではなく、フロアとの距離という数字で判断することです。
Q. 過去データで未来を語れるのですか?
語れません。ただし、相関とボラティリティは比較的持続性が高い一方で、期待リターンの推定誤差は大きい——これが実務上の相場観です。
だからこの記事では、絶対額ではなく配分間の相対比較で読むことを徹底し、期待リターンを外した場合の感度分析(感応度検査)を必ずセットにしています。
Q. 配当や分配金は考慮されていますか?
各資産のリターンはすべて配当込み(トータルリターン)で扱っています。ただし現実には、分配金には受け取るたびに課税されるという「取り崩しと似た性質」があり、外国税額控除の論点もあります。
本モデルはこれらを売却時課税に集約する簡略化をしているので、実際の運用を分配金を出さない投資信託で組めば、モデルと実態のズレは小さくなります。
Q. 独身前提に見えますが、家族がいる場合は?
生活費の水準と支出の形は、ご自身の世帯の家計で置き直してください。
構造として一つ言えるのは、教育費のような「時期と金額がほぼ固定された大型支出」は、ガードレールで伸縮する生活費とは性質が違うということです。市況で削れない支出は、フロアと同じく「聖域」として別枠の積立で確保しておくほうが、取り崩しモデルを歪めずに済みます。
用語集(本文に出てきた順)
モンテカルロシミュレーション:乱数で大量の「ありえた未来」を生成し、結果を確率分布として評価する手法。平均1本の計算では見えない裾のリスクを可視化できる。
シーケンス・オブ・リターンズ・リスク:リターンの平均ではなく「順番」が結果を左右するリスク。取り崩し中の投資家だけが被る。
標準偏差(ボラティリティ、σ):値動きの振れ幅。本記事の「リスク」はすべてこれを指す。
相関係数(ρ):2資産の連動度を−1〜+1で表す指標。+1未満なら混ぜることでリスクが減る。
共分散行列(Σ):全資産ペアの連動の強さを一つの表にまとめたもの。ポートフォリオのリスク計算とシミュレーションの土台。
効率的フロンティア:「同じリスクでこれ以上のリターンは作れない」配分の集合が描く限界線。
シャープレシオ:(期待リターン−無リスク金利)÷リスク。リスク効率の指標だが、裾の形は見ていない。
算術平均と幾何平均:足して割った平均と、複利で実際に増える速度。差は「ボラティリティ・ドラッグ≒σ²/2」で、値動きが激しいほど複利は目減りする。
ファットテール:実際の市場のリターン分布が正規分布より極端な事象を頻発させる性質。
Student-t分布(自由度ν):ファットテールを表現できる確率分布。νが小さいほど裾が厚く、大きいと正規分布に近づく。本記事はν=12。
ドローダウン(DD):過去最高値からの下落率。本記事では20%超を「暴落年」と定義。
ファンチャート:多数のシナリオを重ね、中央値・平均・パーセンタイル帯で分布を示す図。
ガードレール方式:基準額+インフレ調整の取り崩しを、資産残高の一定%(本記事は2〜4%)で上下から制限する折衷ルール。
取得原価と含み益:買値と、時価との差。売却時の税金は含み益部分にのみかかる。
申告分離課税:金融所得を他の所得と分離して課税する方式。現行税率20.315%。
前年所得課税:住民税・国民健康保険料が前年の所得を基準に計算される仕組み。退職翌年の請求の正体。
退職所得控除:退職金の非課税枠。40万円×勤続年数(20年まで)+70万円×超過年数。
住民税非課税世帯:所得が一定以下で住民税が課されない世帯。保険料軽減・高額療養費上限引き下げ・給付金などの実利がある。
主要な前提の一覧表
項目 設定 対象資産 QQQ/GLD/VOO/EDV/BND(≒AGG)の5資産 期待リターン・リスク 本文STEP1の表のとおり(円換算、実績を長期水準へ調整) 相関 2009〜2023年の月次データから円換算で算出 リターン生成 多変量Student-t分布(自由度12)、共分散が設計値に一致するようスケーリング 試行・刻み 30,000本・年次・乱数シード固定 ステージ1初期値 投資2,900万円(原価1,900万円)+現金500万円(防衛200万+買い増し300万) 積立 年100万円、ドローダウン20%超の年は200万円(買い増し現金から) リバランス 15年目に一度のみ(非課税処理) ステージ2初期値 50歳・7,000万円(NISA700万円含む)+退職手当現金1,443万円 取り崩し 初年度210万円、スマイルカーブ(家計調査実データ)×インフレ2%、資産の2〜4%でクランプ 初期原価率 58%(ステージ1で7,000万円前後に着地した経路から推定) 金融所得課税 20.315%→10年後25.42%→20年後30.525%の段階増税シナリオ 社会保険料賦課 s=6%(実現益に上乗せ)を別シナリオで検証 国保・住民税 初年度136.8万円(住民税48.9万+国保88.0万/令和8年度特別区料率)。以後は申告不要を選択し所得ゼロのため均等割7割軽減の年2.5万円で固定 国民年金 月17,510円×50〜59歳、前納割引2%で計上 iDeCo 60〜64歳に年120万円の橋渡し収入(退職金と受取年を分離) 公的年金 65歳から年176.4万円(平均標準報酬額528,778円から逆算。繰上げ×0.76/繰下げ×1.42を別途比較) フロア 4,550万円(初期資産の65%)、表示上限3億円、フロア割れ後も計算継続 番外(300万円ケース) 初期投資300万円(含み益ゼロ)・買い増し現金なし・NISA簿価1,800万円まで優先充当。他はSTEP4・5と同一
前提と免責
本シミュレーションは、2009〜2023年の円換算実績をもとに私が調整した期待リターン・リスク・相関、Student-t分布(自由度12)、30,000試行・年次計算という前提に依存します。スマイルカーブの形状、リバランスの非課税処理、iDeCo・公的年金の金額、退職金の試算額は私の状況に基づく仮定です。毎年のリターンは独立に生成しており、危機時の相関上昇やボラティリティの持続性は表現していません。税制・社会保険制度は2026年8月時点の情報と将来シナリオの仮定を含み、実際の改正内容を保証するものではありません。計算はPython(NumPy/SciPy)による自作コードで行い、乱数シードを固定して再現可能にしています。
本記事は私個人の検証記録であり、特定の金融商品の勧誘や投資助言ではありません。投資判断はご自身の責任でお願いします。
おわりに——数字は不安を消さない。でも、不安を「対処できるリスク」に変える
ここまで読んでくださってありがとうございました。最後に、なぜ私がここまでやるのか、そしてなぜそれを公開するのかを書いておきます。
FIREの計画には、本質的に答え合わせができないという不気味さがあります。70年後の市場を知っている人は誰もいない。だからこそ多くの議論が「S&P500は最強」「いや暴落が来る」という信念のぶつけ合いに終始します。私がシミュレーションを組んだのは、この不毛さから降りるためです。前提を明示し、乱数のシードまで固定し、誰が回しても同じ数字が出る形にしておけば、議論は「信念」から「どの前提を変えるとどう変わるか」へ移ります。実際、この記事の結論はすべて「この前提なら」という条件付きです。その条件が気に入らなければ、変えて回し直せばいい。反証可能な形で置いておくことが、私なりの誠実さです。
そして正直に言えば、3万本の未来を眺めても、不安が消えたわけではありません。フロア割れ確率3.4%は「30回に1回は警戒水域に沈む」という意味であり、ゼロではない。ただ、以前の不安が「暴落が来たらどうしよう」という輪郭のない恐怖だったのに対し、今の不安には形があります。何歳ごろに、どの程度の確率で、どのラインを割り得るのか。割ったら何をするのか。数字は不安を消しませんが、不安を「対処できるリスク」に変えてくれます。 FIREに必要なのは強気の相場観ではなく、たぶんこの変換なのだと思います。
この記事があなたの計画の叩き台になれば嬉しいですし、「自分の数字ではどうなるのか」を確かめたくなったなら、それがこの記事の一番の成功です。20年後の答え合わせの日まで、お互い、退屈で規律的な積立を続けましょう。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

