貯金ゼロでも大丈夫💗お金に困らない生き方☺️✨お金持ちの真実💰

どうもみなさん、葉加瀬あいです!
今回は、海外ビジネス本解説のコーナーということで、 イマ、海外でバズり中の名著をご紹介していきます✨
ただ、完全に自分用の企画なので、いつものAI解説を楽しみにしている方は、今回はスキップしていただいても大丈夫です🙆♀️
https://note.com/ai_hakase/all
今回ご紹介する海外ビジネス本🍹🌴
ということで今回は、こちらの書籍を元にご紹介していきたいと思います!
アメリカで1997年に発売され、2000年から6年間ニューヨークタイムズのベストセラー✨
金持ち父さん 貧乏父さん - アメリカの金持ちが教えてくれるお金の哲学
著者: ロバート・キヨサキ
今回の記事の内容を動画でみたい方は、こちらからどうぞ!(随時更新中です!)
https://note.com/ai_hakase/m/m093618cdf798
今回ご紹介する内容💗
今回は、経済的自立を目指す全ての人にとっての必読書、『金持ち父さん貧乏父さん』から、お金持ちになるための本質的な考え方と具体的なステップを分かりやすく解説します!✨
一生懸命働いているのに、なぜかお金が貯まらない…と感じていませんか?もしかしたら、「お金持ちになるのは特別な人だけだ」と諦めてしまっているかもしれません。頑張っているのに、経済的な不安が消えないのは辛いですよね。😥
でも安心してください。『金持ち父さん貧乏父さん』が教えてくれるのは、誰もが経済的自由を目指せる、賢くお金を管理する方法です!この本質を理解すれば、皆さんも確実にお金の悩みから解放される道を見つけられます☺️
今回のポイント3つ✨
ということで今回お話しする内容はこんな感じです!
① お金持ちがお金持ちになる秘密とは?「資産」と「負債」の本当の意味を知り、皆さんの財務状況を劇的に変える方法!
② 収入が増えても貯まらないのはなぜ?経済的自由への鍵となる「キャッシュフロー」を管理し、お金を賢く使う習慣を身につける方法!
③ 「私には無理…」という心の声に打ち勝つ!富への道を阻む「内なる壁」の正体と、それを乗り越えて目標を達成するための強力な味方とは?
それと、Youtube では note の内容をAIで動画に変換して公開しているので、まだの方は noteのフォロー や YouTubeのチャンネル登録 もお願いします!
それでは、本日もよろしくお願いします!
『金持ち父さん』に学ぶ!億万長者への第一歩「自分のビジネス」と「キャッシュフロー管理」が超重要!✨
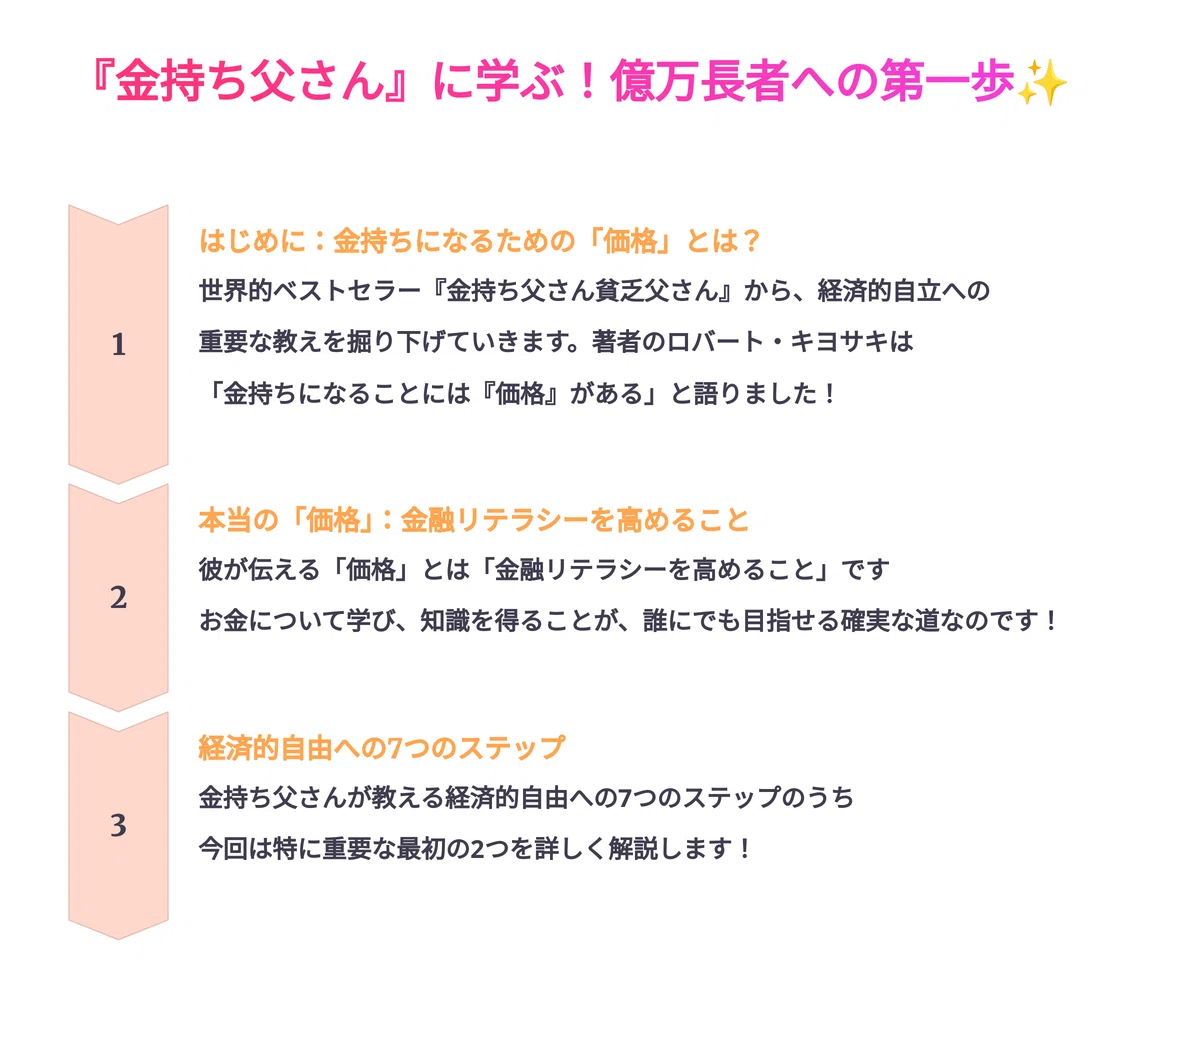
今回は、世界中で読まれているあの名著、『金持ち父さん貧乏父さん』から、経済的自立、もっと言えば億万長者への道につながる、とっても大切な教えを掘り下げていきたいと思います!☺️
著者のロバート・キヨサキさんは、かつてテレビで「すぐに金持ちになるブームに乗っただけでは?」と聞かれた時に、「金持ちになることには 『価格』 があるんです」と答えたそうなんです⋯!
不正をしたり、誰かの財産目当てで結婚したり⋯。そういった道にも「価格」があるけれど、彼が選んだ、そしてこの本で伝えている「価格」は、 「金融リテラシーを高めること」 なんです。
つまり、ちゃんとお金について学び、賢くなることです!これは決して楽な道ではないけれど、誰にでも目指せる、確実な道なんです!
そして、その経済的自由への道を歩むために、金持ち父さんが教えてくれたのが、大切な7つのステップなんです。今回はその中でも特に重要な、最初の2つのステップについて、じっくりお話ししていきます!✨
ステップ1:『自分のビジネス』を持つってどういうこと?
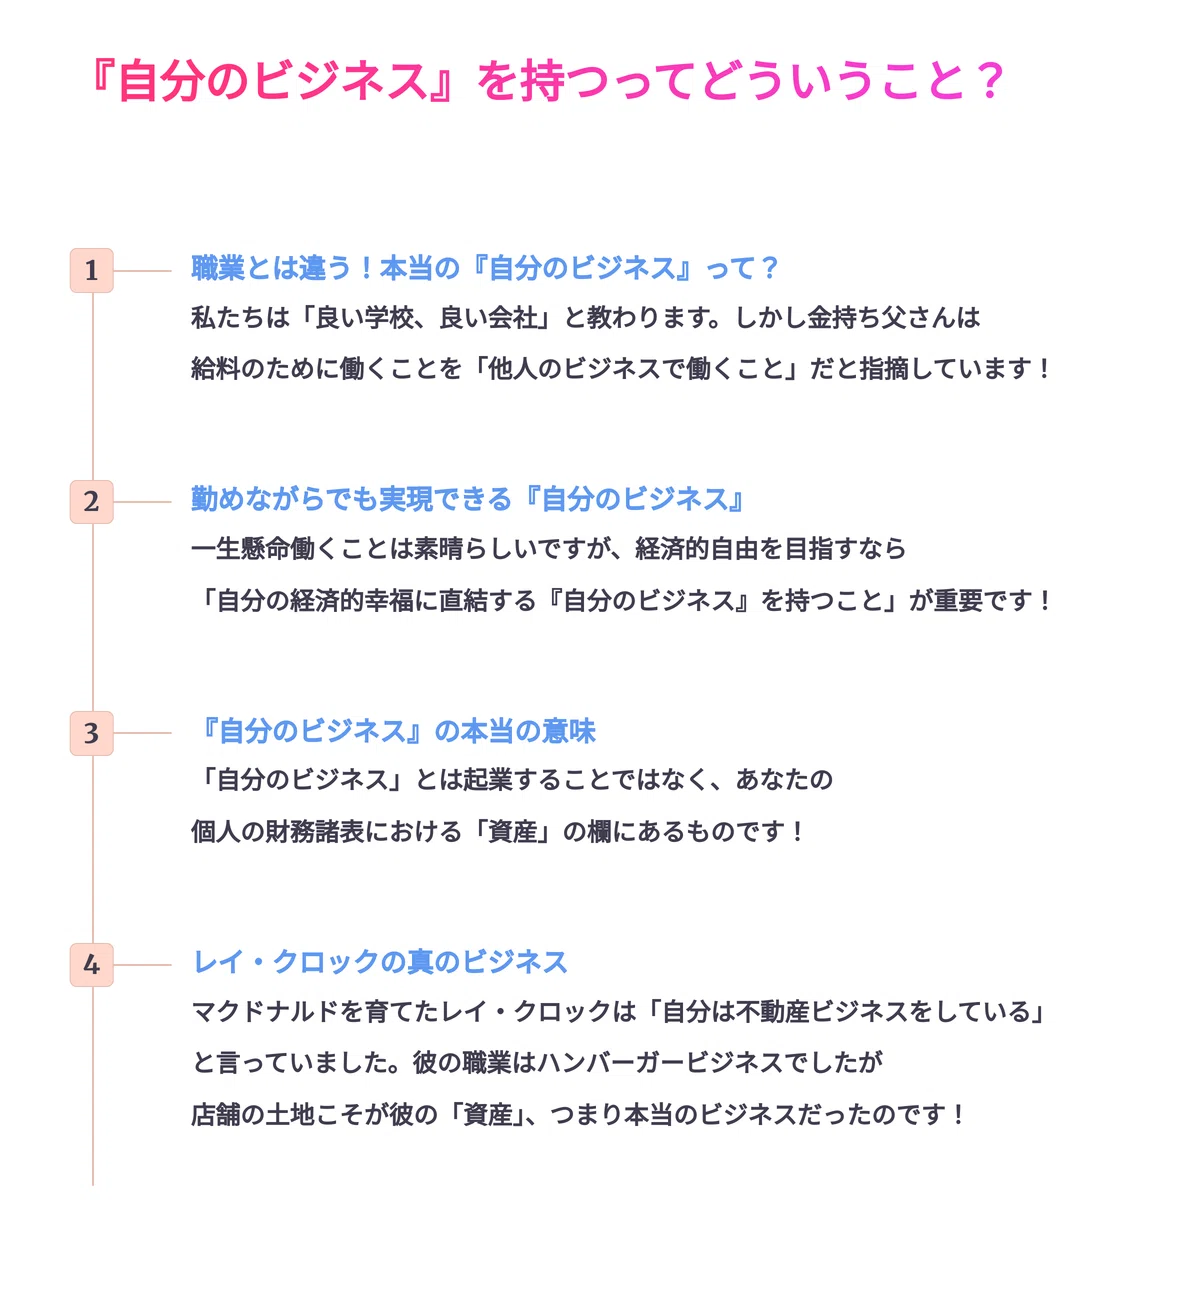
金持ち父さんの教えの中で、最初に衝撃を受けたのが、この「自分のビジネスを持つ」という考え方でした!
職業とは違う!本当の『自分のビジネス』って?
私たちは小さい頃から「学校に行って、良い成績を取って、安定した会社に就職しなさい」と教わって育ちますよね!
金持ち父さんは、この「一生懸命働いて、給料をもらう」という働き方を、 「他人のビジネスで働くこと」 だと指摘しています。つまり、雇い主である誰かのビジネスを成長させるために時間とエネルギーを使っている、と。
もちろん、一生懸命働くことは素晴らしいことですし、お仕事そのものに価値がないわけでは決してありません!
でも、もし皆さんが本当に経済的な自由を目指すなら、他人のビジネスで働くことと並行して、またはそれとは別に、 「自分の経済的幸福に直結する『自分のビジネス』を持つこと」 が大切になってくるんです。
「自分のビジネスを持つ」って聞くと、「起業しなきゃ!」とか「会社を設立しなきゃ!」と思うかもしれませんが、そうではありません。金持ち父さんが言う「自分のビジネス」とは、皆さんの 個人の財務諸表における「資産」の欄 にあるものなんです!
有名な話ですが、マクドナルドを世界的企業に育てたレイ・クロックは、「自分はハンバーガービジネスではなく、不動産ビジネスをしている」と言っていたそうです。マクドナルドの店舗がある場所、そう、あの土地こそが彼の 「資産」 だったんです!職業はハンバーガービジネスでしたが、彼の本当のビジネスは不動産だった、というわけです。
資産と負債の決定的な違いは「キャッシュフロー」が全て!
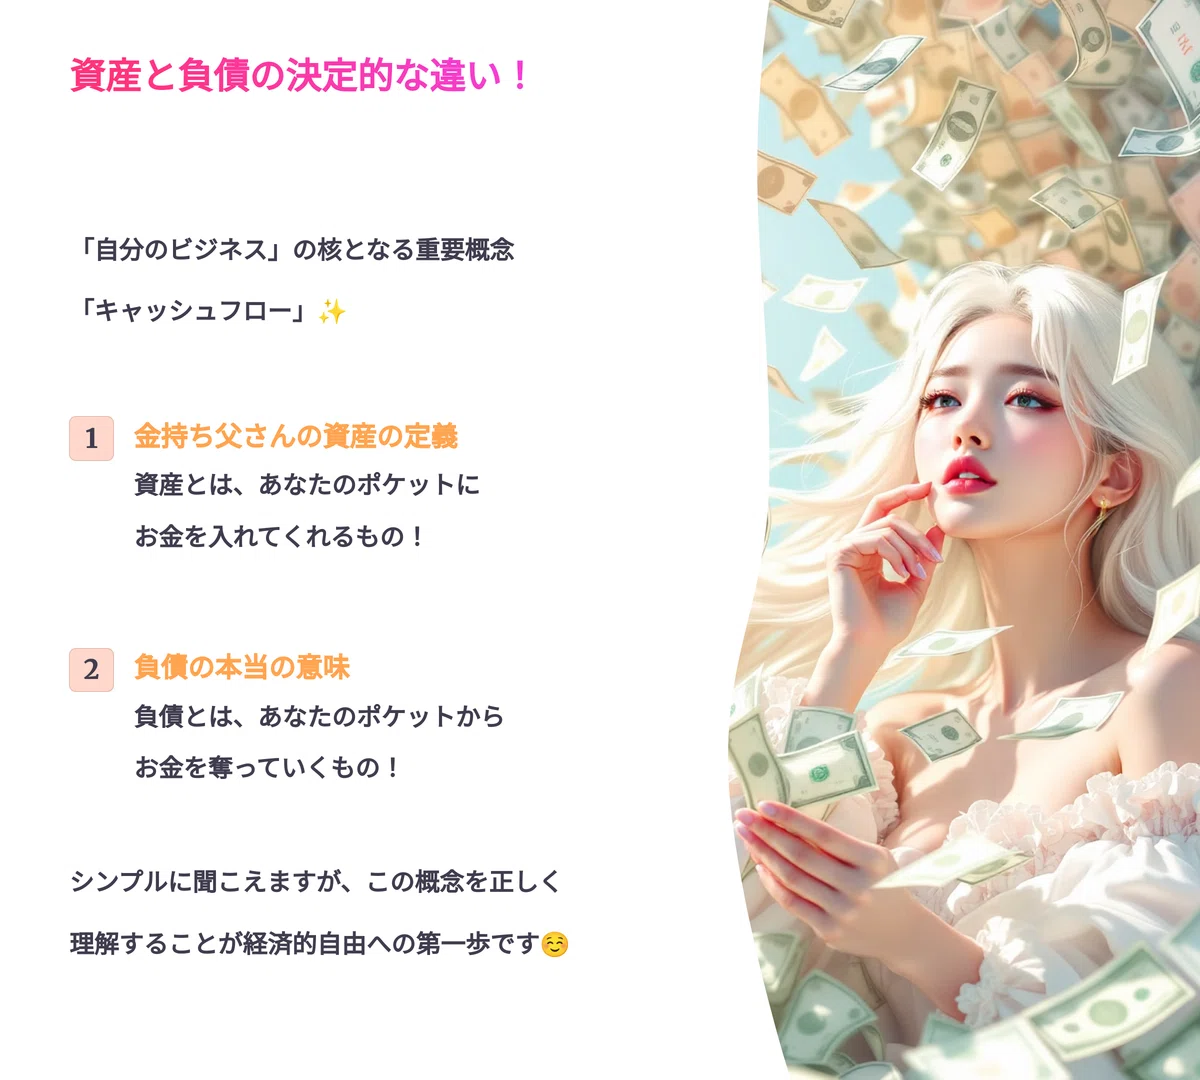
では、「自分のビジネス」となる「資産」とは何でしょう?ここで最も重要な概念が出てきます。それが 「キャッシュフロー」 です!
金持ち父さんは、こうシンプルに定義しました。
資産とは、皆さんのポケットにお金を入れてくれるもの。
負債とは、皆さんのポケットからお金を奪っていくもの。
これだけ聞くと、「え、そんなに簡単なの?」と思うかもしれません。でも、ここが多くの人が混乱するところなんです。
例えば、一生懸命働いて手に入れたマイホーム。多くの人はこれを「資産」だと思いますよね。でも、もしその家が毎月住宅ローンや固定資産税、維持費として皆さんからお金を奪っていくなら⋯?それは残念ながら、金持ち父さんの定義では 「負債」 になってしまうんです⋯。💦
車も、高級な時計も、最新の家電も、それ自体がお金を稼いできてくれるわけではありませんから、基本的に 負債 と言えます。
本当の「資産」とは、例えば家賃収入を生む不動産、配当金が出る株式、印税が入る本、自分の居場所を必要としないビジネス(自動販売機、コインランドリーなど)といった、皆さんが actively に働かなくても、 定期的にお金を生み出してくれるもの を指すんです!✨
収入には、お給料のような 勤労所得 、家賃収入や配当金のような 不労所得(パッシブインカム) 、そして株や債券の売買益のような ポートフォリオ所得 の3種類があります。多くの人が勤労所得を得るために頑張りますが、これは税金が一番高く、働かなくなると途絶えてしまいます。
金持ち父さんは、「金持ちはお金のために働かない。 お金に自分のために働かせる方法を学ぶんだ 」と言いました。まさに、不労所得やポートフォリオ所得を生み出す資産を築くことなんです!✨
どうやって「自分のビジネス」を持つ?😐
つまり、「自分のビジネスを持つ」ことの第一歩は、皆さんが稼いだ勤労所得を、単に消費したり負債を買ったりするのではなく、 不労所得やポートフォリオ所得を生み出す「資産」に転換していくこと なんです。
まずは、ご自身の持ち物や収入源をチェックしてみてください。皆さんの「資産」欄に、毎月皆さんのポケットにお金を入れてくれるものが、どれくらいあるでしょうか?そこに意識を向けることが、経済的自由への大切な第一歩なんですね!✨
ステップ2:経済的自由への鍵『キャッシュフロー』を管理する!
さて、資産と負債、そしてキャッシュフローの概念を理解したら、次に超重要になるのが、その 「キャッシュフローを自分で管理する」 能力です!
なぜお金が貯まらない?「悪い習慣」が落とし穴!
金持ち父さんは、過去の従業員の例を挙げて、このことの重要性を説明してくれました。その女性は、「月末にお金が残らない、投資するお金がない」と悩んでいました。ですが、彼女のガレージは、子供に買い与えたおもちゃでいっぱいだったそうです⋯。💦
これは極端な例かもしれませんが、私たちもついつい感情的に衝動買いをしてしまったり、「〇〇を買えば幸せになれるかも!」と思って、本来必要ないものを買ってしまったりすることがありますよね。 自分の感情や習慣が、お金の使い方に大きく影響してしまう んです。
たとえ収入が増えたとしても、このお金の使い方、つまりキャッシュフローを自分でコントロールする能力がなければ、問題は解決しないばかりか、 収入が増えた分だけ支出も増えて、かえって状況が悪化する ことも少なくありません⋯。
大切なのは「いくら稼ぐか」より「どう使うか」!🤔
金持ち父さんは、繰り返し言いました。「 いくら稼ぐかじゃない。稼いだお金をどうするかだ 」と。
清掃員として働きながら、質素な生活を送り、稼いだお金を賢く投資に回して巨万の富を築いた、というような話を聞いたことはありませんか?あれは、収入が特別高かったからではなく、 お金の管理能力がずば抜けていた からこそ実現したことなんです!
そして、これもまた多くの人が陥りがちなワナなのですが、「借金をなくせば金持ちになれる!」という考え方です。もちろん、高金利の借金(特に、消費のためのローンなど、お金を生み出さない 「悪い借金」 )から一刻も早く解放されることは大切です。でも、借金を返すこと自体は、皆さんのポケットにお金を入れてはくれませんよね。
経済的自由を目指すなら、借金を減らすと同時に、またはそれ以上に、 キャッシュフローをプラスにする(入ってくるお金が出ていくお金よりも多い状態にする) ことに意識を向けるべきなんです。見栄を張るために、あるいは「早く裕福になりたい」という焦りから、無理な借金をして負債を増やしてしまうのは、経済的自由から遠ざかる行為なんです!

テクノロジーも味方につけて!賢くキャッシュフローを管理☺️
このキャッシュフロー管理、最近はテクノロジーの進化でとてもやりやすくなっています!家計簿アプリで支出を自動的に記録したり、投資管理ツールで資産の動きを把握したり⋯。
もし皆さんがAIや最新テクノロジーに興味があるなら、それを 「自分のビジネス」 構築や キャッシュフロー改善 に繋げられないか、考えてみるのも良いかもしれません。
例えば、AIツールを使ってコンテンツを作って収益化したり、テクノロジー関連の成長が見込める分野に投資したり⋯。もちろん、投資にはリスクが伴いますし、勉強は必須ですが、現代ならではの資産形成の方法もたくさんあります!
重要なのは、どんなツールや方法を使うにしても、最終的に 自分のキャッシュフローを自分で把握し、コントロールする という意識を持つことなんです✨

さて、このキャッシュフローを理解し、管理する能力が経済的自由の核となることをお話ししましたが、では、経済的自由を実現している人々、いわゆる「お金持ち」は具体的にどのようにこのキャッシュフローを生み出し、活用しているのでしょうか?
彼らは、欲しいものができた時、私たちとは少し違う考え方をしていることが多いんです。ある有名な投資家の方は、ご自身がポルシェのような高価な車を買う時も、まず 「資産」を先に買う というんです。そして、その 資産が生み出す「キャッシュフロー」を使って、欲しいものを買う 、と!
例えば、12万ドルもする魅力的なポルシェを見つけた時、「お金がないから買えない」とは考えず、「どうすれば、資産を買うことで、このポルシェを買えるだけのキャッシュフローを生み出せるか?」と考えたそうなんです。
そして、彼は車の頭金に使うはずだったお金で、 プラスのキャッシュフローを生み出すミニストレージ施設(貸倉庫)を購入 しました。するとどうでしょう!そのストレージから毎月安定した収入が入ってくるようになり、彼はそのお金でポルシェのローンを支払うことができたんです。数年後には車は完済!しかも、ストレージからの収入は今も続いている、というんですから、まさに資産がお金を生んでいる状態ですよね。
ここでの大切な考え方は、 「資産」は皆さんにお金をもたらしてくれるもの 、そして 「負債」は皆さんのポケットからお金を奪っていくもの 、ということです。
多くの場合、車や、皆さんが住んでいる家は、残念ながら「負債」になりがち⋯なぜなら、維持費や税金など、常にお金が出ていくからです。お金持ちは、この「資産」と「負債」の違い、そして キャッシュフローの向き を徹底的に理解しているんです!✨
皆さんのキャッシュフローはどっち向き?お金持ち視点の「会計」とは😐💭
「家は資産だって聞いたけど?」そう思われた方もいるかもしれません!確かに、銀行は皆さんの住宅ローンを「資産」として扱っています。なぜなら、毎月皆さんが支払うローンの利息や元本は、銀行にとってのキャッシュフロー、つまり収入だからです。
でも、皆さんにとっては?そうです、お金が皆さんのポケットから銀行へ流出していますよね。つまり、皆さんにとっては「負債」なんです。このように、 同じものでも、誰のバランスシートに乗るか、キャッシュフローがどちらに流れるかで、「資産」にも「負債」にもなりうる 、という視点がとても重要なんです。
そして、皆さんが住んでいる家。たとえローンを払い終えても、固定資産税や保険料、修繕費など、お金は出続けます⋯。だからこそ、多くの人が「家は資産だ!」と思っていても、実際にはお金が出ていく原因、つまり「負債」として機能している場合が多いんです。
税金を滞納すれば、究極的には国や自治体に持っていかれてしまう可能性だってありますから、「本当の所有者」って誰なんだろう?なんて考えてしまいますよね。
また、「借金はすぐに返すべし!」という考え方、これも一般的ですよね。もちろん、無駄な借金はしない方が良いのは当たり前です。でも、もし皆さんが組んでいるローンの金利が4%だとして、そのお金を別の投資に回せば、例えば15%のリターンが得られる可能性があるとしたら⋯どうでしょう?
4%の費用を払ってでも、15%のリターンを得る方が、全体としてお金は増えますよね。これは、単に家計簿をつける以上の 「金融リテラシー」 があるかどうかの違いなんです。損益計算書や貸借対照表を理解し、自分の財務状況を分析し、キャッシュフローを意図的に管理する能力。これこそが、お金持ちが身につけているスキルなんですね!✨
キャッシュフローを変えるための3ステップ💗
では、私たちがお金持ちのようにキャッシュフローを管理するには、どうすれば良いのでしょう?
まず第一歩は、 「自分のキャッシュフローのパターンを認識する」 ことです。皆さんの収入は、入ってきたらすぐに費用として消えていきますか?
それとも、たくさんの負債の支払いに消えていきますか?それとも、資産を買うことに使われ、それがさらなる収入を生んでいますか?自分の現状を正直に見つめることから全てが始まります。
次に、その パターンを変える意志と能力があるか 、自問してみましょう。もし一人では難しそうだと感じたら、迷わず助けを求めることも大切です。プロのコーチや信頼できるメンターの力を借りることで、自分自身のメンタルや感情をコントロールし、新しい習慣を身につけることができるかもしれません。
そして第三ステップは、 「実践」 すること!そこでお勧めされているのが、実際に 「CASHFLOW®」というゲームをプレイしてみる ことです。このゲームは、金持ち父さんの教え、つまり資産を買ってキャッシュフローを生み出し、ラットレースから抜け出すという考え方を、 遊びながら体感できる ように作られています。
ただ本を読むだけでなく、実際にゲームでお金を動かすシミュレーションをすることで、金融リテラシーが鍛えられ、お金持ちのようにお金を管理する感覚が身についていくんです!
ある方の娘さんは、ゲームをプレイして負けてばかりだったので、とても怒ってしまったそうです。なぜ負けるのか?それは、彼女が「くだらないもの」、つまりお金が出ていく「負債」ばかりを買っていたから。
ゲームを通じて、自分の普段の浪費癖がお金のゲームに勝てない原因だと気づき、そこから習慣を変えて、投資を考えるようになったというエピソードは、ゲームの学びがいかにパワフルかを示しています!✨
投資って怖い?「リスク」と「リスキー」の本当の意味😳
ここまでキャッシュフロー管理や金融リテラシーについてお話ししてきましたが、こうした学びが必要な分野として、多くの方が特に気になるのが「投資」ではないでしょうか?「でも、投資って怖いんでしょ?」そう思っていませんか?実は、 投資そのものが怖い、というよりも、「リスキー」なやり方をする人がいるから怖い 、という側面があるんです。
よく「投資は怖い」とか「リスクが高い」って聞きますよね。もちろん、投資には価格変動などの「リスク」はあります。でも、それは車を運転するようなものなんです。車を運転すること自体には、事故を起こすリスクがありますよね。でも、ほとんどの方は安全運転を心がけるから、極端に「リスキー」なことにはなりません。
では、「リスキー」ってどういうことでしょう?それは、 適切な知識や準備がないまま、無謀な行動をすること なんです⋯!何も知らないまま、人から聞いた「ホットな情報」に飛びつくのは、投資ではなくて、ほとんどギャンブルに近い、とても「リスky」な行為なんです。
実は多くの人が、投資で一時的に利益を出しても、結局それを失ってしまうことが多いそうなんです。それはなぜかというと、利益を 「どうやって維持するか」を知らないから なんです!安く買って高く売る、という短期的な売買は「トレーディング」と呼ばれることが多いのですが、本当の「投資」というのは、もっと長期的な視点で、 得た利益をしっかり守り、さらに増やしていく ことを指すんです!この違いを知らないまま、短期的な値動きに一喜一憂するのは、確かにリスキーかもしれません⋯。💦
ここからは、リスキーを減らす魔法のカギ・銀行預金だけが「安全」ではない? ちょっと意外な視点について解説していきます!💗
ここから先は
この記事が気に入ったらチップで応援してみませんか?
