イオンは小売でほぼ儲けていない、2026年2月期の決算が示すモール賃料と金融の構造

郊外の巨大モールと、都市部の小さなまいばすけっと。この2つを並べて「同じ会社が客層に合わせて罠の形を変えている」と説明する話をよく見かける。田舎には巨大な箱を建てて一日を潰させ、都会の忙しい人間には駅からの導線に小型店を置いて時間効率を売る。どちらもレジの向こう側は同じ、という筋書きだ。
話としては面白い。ただ、決算を開くとこの筋書きは成立しない。
イオンの2026年2月期は、営業収益10兆7,153億円(前年比5.7%増)、営業利益2,704億円(同13.8%増)¹。営業収益というのは要するに売上のことで、小売だけでなく金融や不動産が混ざるグループなので「売上高」ではなくこう呼ぶ。営業利益は、その売上から仕入れや人件費や家賃を引いて、本業で手元に残った金額を指す。
営業収益は5期連続で過去最高、営業利益も2期ぶりに最高益を更新している。問題は、その利益がどこから出ているかだ。
セグメント別に見ると、小売はほとんど利益を出していない
イオンは事業を8つのセグメント(部門)に分けて開示している。名前だけでは何の商売か分かりにくいので、先に対応関係を書いておく。
総合スーパー(GMS):食品も衣料も家電も1棟で売る大型店。「イオン◯◯店」の本体部分
スーパーマーケット(SM):食品中心の中型店。ダイエー、マルエツ、カスミ、まいばすけっとがここに入る
ディスカウントストア(DS):ザ・ビッグなどの低価格業態
ヘルス&ウエルネス:ドラッグストア。ツルハとウエルシアが入る
総合金融:イオンカード、AEON Pay、イオン銀行
ディベロッパー:イオンモールなど、商業施設を建てて店に貸す不動産業
サービス・専門店:イオンシネマ、イオンファンタジー(ゲームコーナー)など
国際:中国とアセアンの事業
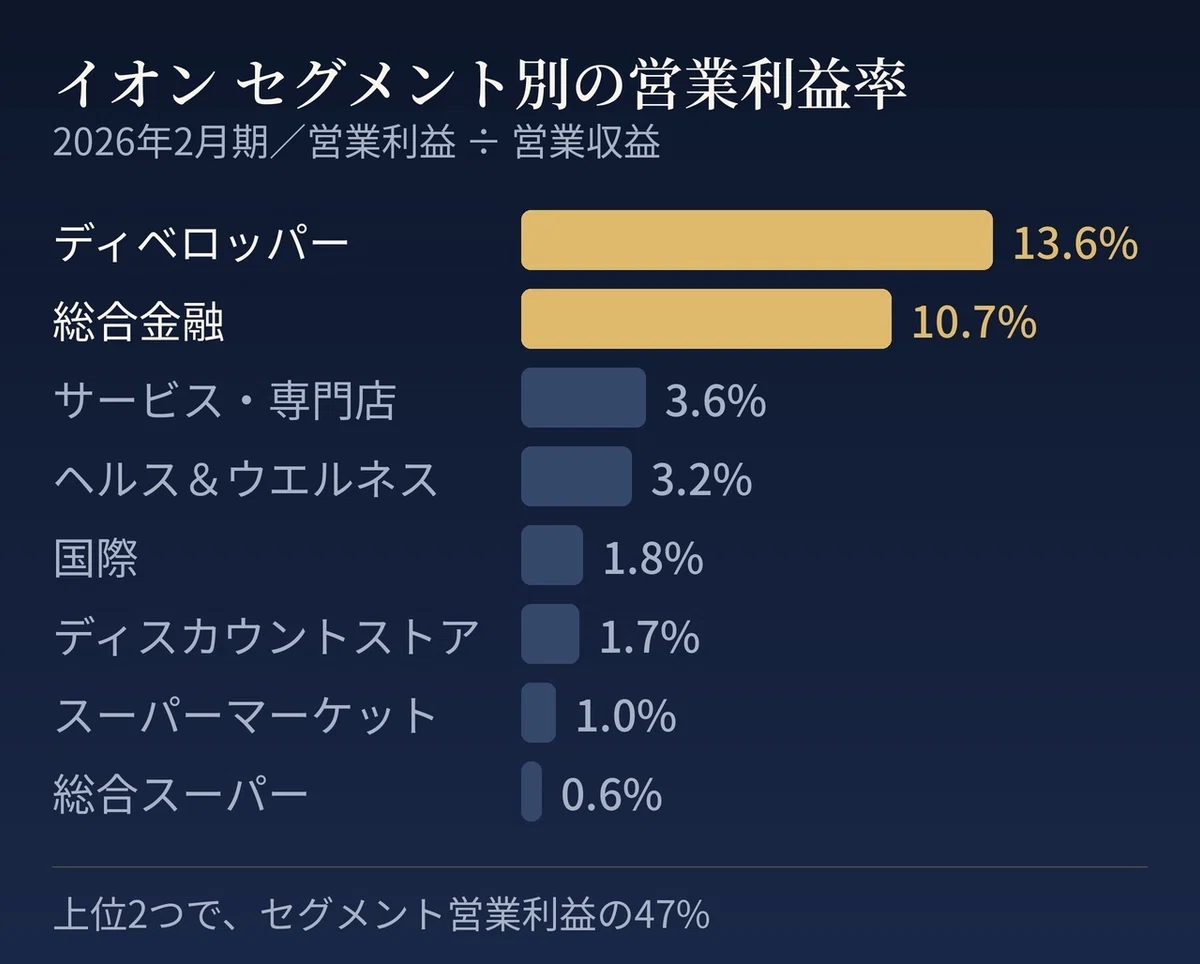
数字を並べる¹。右端の営業利益率は、営業利益を営業収益で割った値だ。100円売って何円残るかを表す。
セグメント 営業収益 営業利益 営業利益率 総合スーパー(GMS) 3兆6,919億円 214億円 0.6% スーパーマーケット(SM) 3兆857億円 299億円 1.0% ディスカウントストア(DS) 4,305億円 72億円 1.7% ヘルス&ウエルネス 1兆6,333億円 524億円 3.2% 総合金融 5,675億円 609億円 10.7% ディベロッパー 5,224億円 709億円 13.6% サービス・専門店 7,596億円 270億円 3.6% 国際 5,683億円 102億円 1.8%
総合スーパーは3兆6,919億円を売って、営業利益が214億円しか残らない。利益率0.6%である。3兆円以上の商品を仕入れ、店を建て、レジを打ち、その結果として手元に残るのは売上の0.6%だ。スーパーマーケットも1.0%、ディスカウントストアも1.7%。この3つを足すと営業収益7兆2,081億円で、セグメント合計収益の64%を占める。しかし営業利益は585億円、セグメント合計利益の21%にしかならない。
一方でディベロッパーと総合金融は、収益こそ合計1兆900億円(合計の9.7%)だが、営業利益は1,318億円で全体の47%を占める。
売上の1割で、利益の半分。これがイオンという会社の実像だ。
(なお各セグメントの利益を単純合計すると2,799億円になり、連結の2,704億円とは調整額の分だけずれる。以下では構成比の議論なのでセグメント合計を分母に置いている)
モールが売っているのは店舗面積ではなく、入館者数
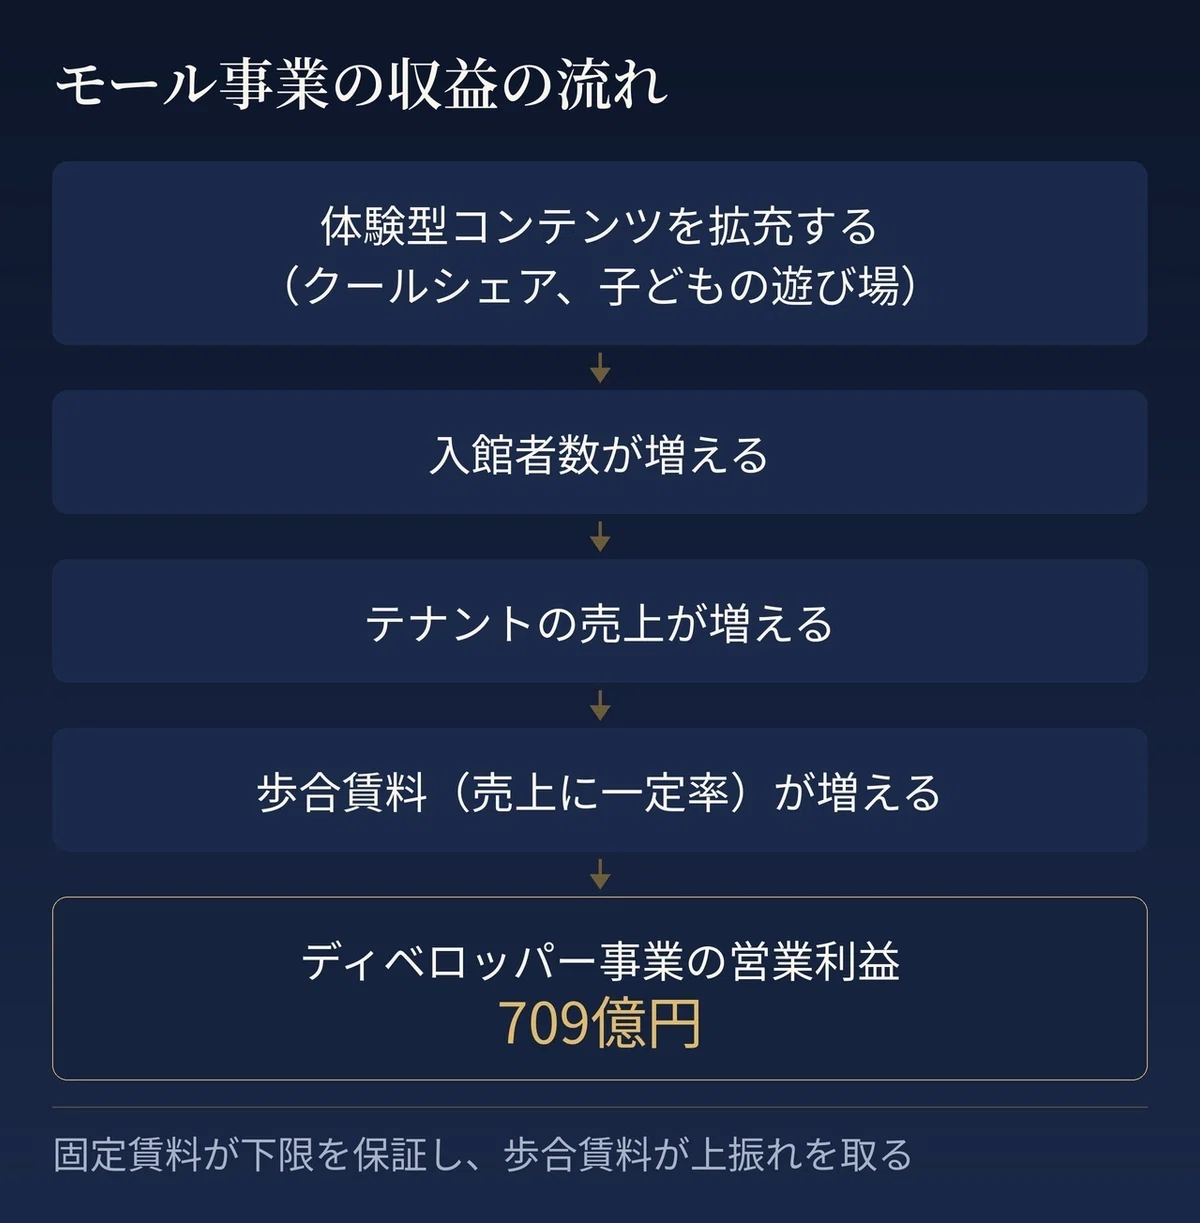
ディベロッパー事業は営業収益5,224億円、営業利益709億円で、前期から178億円の増益、営業利益は過去最高を更新した¹。ここで何が起きているかを理解するには、モールの賃料の仕組みを知る必要がある。
ショッピングセンターのテナント賃料は、固定賃料と売上歩合賃料の組み合わせが一般的だ²。固定賃料は毎月いくらと決まっている家賃で、歩合賃料は、テナントの月の売上に一定率を掛けたものを家賃として払う方式である。売上100万円で歩合10%なら家賃は10万円、売上が50万円に落ちれば家賃も5万円になる²。イオンモールの専門店区画も、固定と歩合を組み合わせた形が多いとされる³。
つまりモール側にとって、テナントの売上は自分の収益の関数になる。テナントが儲かればモールも儲かるし、テナントが不振なら賃料も減る。この構造が、モールの行動をすべて説明する。
イオンの説明資料では、ディベロッパー事業の増益要因として、猛暑下のクールシェア、子どもの遊び場といった体験型コンテンツの拡充による入館者増が挙げられている¹。これを「地方の家族から一日を奪う装置」と読むのは筋が悪い。歩合賃料の分母を増やす行為として読むほうが正確だ。無料で涼める場所も、子どもが騒げる空間も、それ自体では1円も生まない。生むのは、そこに来た人がテナントで落とす金額の数%である。
モールにとっての商品はテナントであり、消費者は商品ではなく原材料に近い。搾取という言葉を使いたいなら、その主語はテナントであって来館者ではない。
金融は、決済ではなく与信で稼いでいる
もう一つの柱が総合金融、つまりイオンフィナンシャルサービスである。営業収益5,675億円、営業利益609億円で利益率10.7%¹。
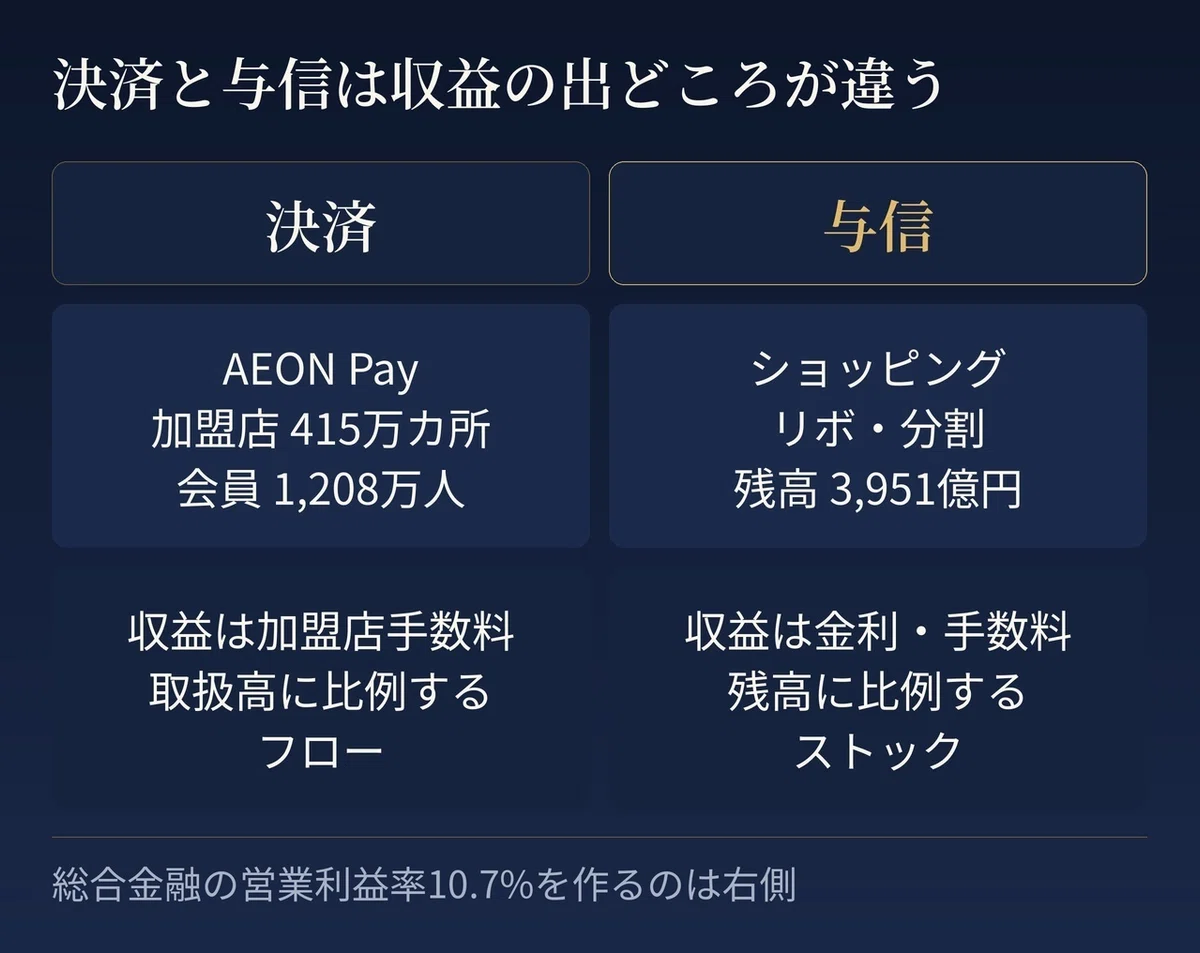
ここで決済オタクとして押さえておきたいのは、この609億円の出どころだ。AEON Payは利用可能箇所が111万カ所増えて415万カ所、会員数は1,208万人に達している¹。数字としては派手だが、コード決済の加盟店手数料でこの利益率は出ない。
決算短信を見ると、国内リテール事業を牽引したのはショッピングリボ・分割を中心とした営業債権残高の拡大だと明記されている。債権残高というのは、カード利用者がまだ返し終えていない金額の合計のことだ。ショッピングリボ・分割の残高は3,951億79百万円で、期首から336億12百万円増えた⁴。「あとから分割払い」のような支払方法の利便性向上が、この残高を押し上げている。
決済手数料は加盟店から取る数%のフロー、つまりその都度きりの収入だが、リボと分割は利用者から取る年率のストック、つまり積み上がる収入である。前者は取扱高に比例し、後者は残高に比例して、残高は返済されない限り減らない。イオンの金融が10.7%の利益率を出しているのは、決済の会社だからではなく、与信の会社だからだ。
ちなみに総合金融は前期比では2億円の減益である¹。債権を売却して得ていた利益の反動と、金利上昇に伴う調達コストの増加が効いた⁴。残高を積むビジネスは、自分が金を借りてくるときの金利が上がると素直に痛む。金利のある世界では、この柱も無風ではない。
まいばすけっとは「都市部向けの罠」ではなく、SM事業で数少ない増収増益の店だ
冒頭の筋書きに戻る。まいばすけっとは店舗数1,323店に達し、都市生活者の支持を受けて増収増益、会社は次期の出店加速を明言している¹。一方でスーパーマーケット事業全体は営業利益299億円で、前期から26億円の減益だ。
つまりまいばすけっとは、苦しいSM事業の中で数少ない伸びている業態である。これを「賢いつもりの都市生活者を騙す装置」と説明すると、説明力が落ちる。同じことは商圏の密度と地代でほぼ説明がつくからだ。
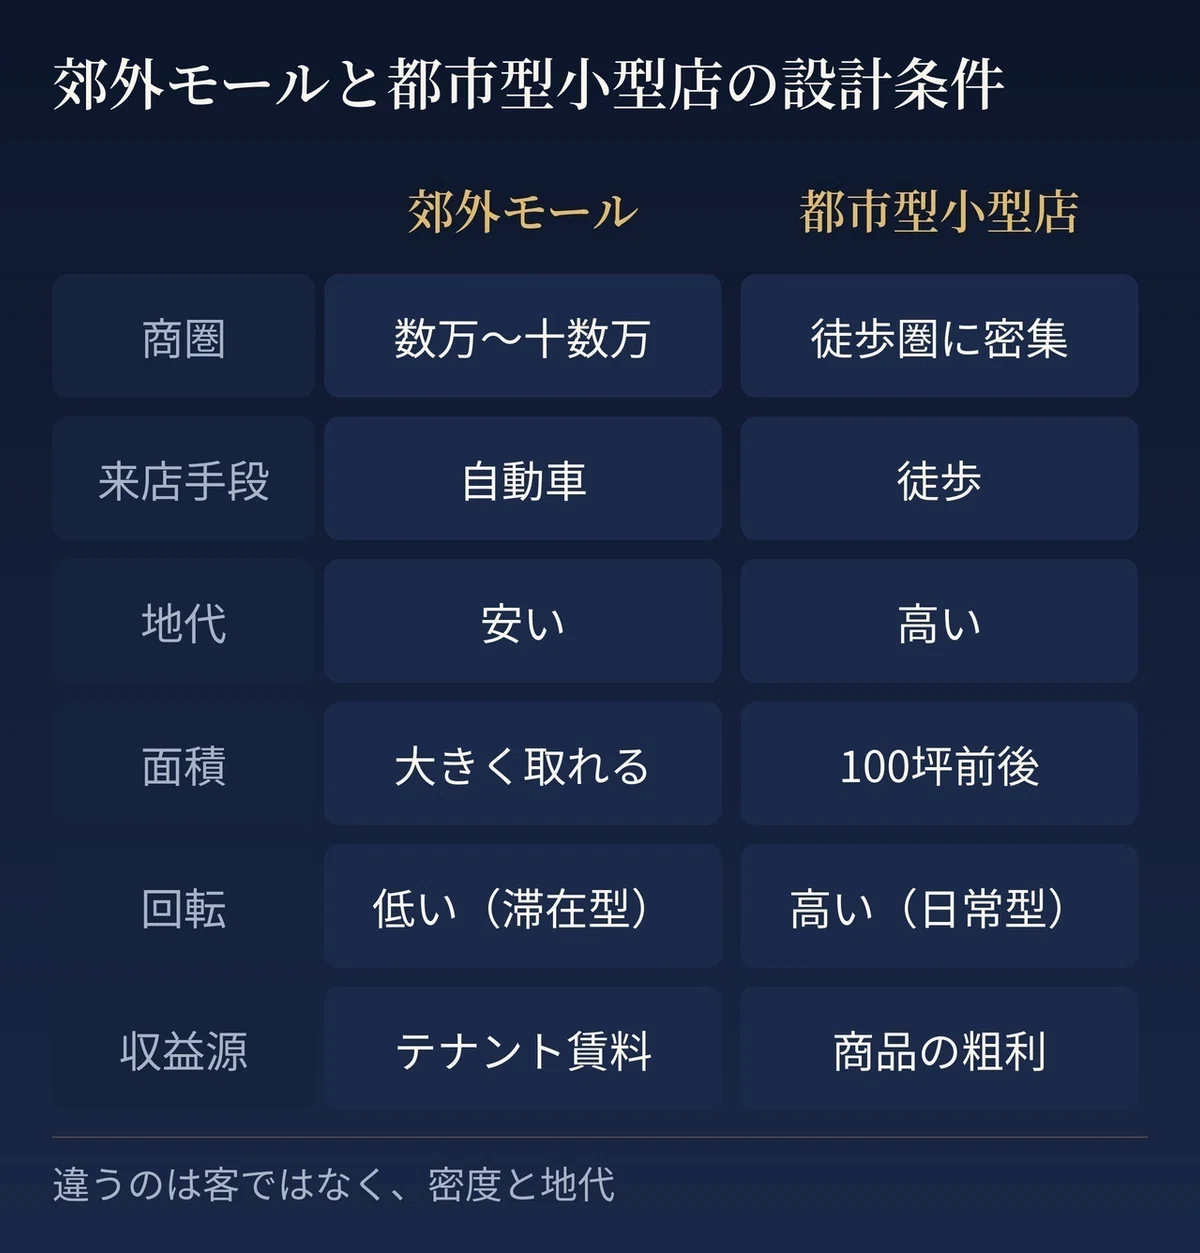
郊外のモールは商圏人口が数万から十数万、来店手段は自動車、地代が安いから面積を取れる。だから一度の来店で長時間・多目的を成立させる設計になる。都市部は徒歩5分圏に十分な人口密度があり、坪単価が高いから面積を取れない。だから100坪前後で高回転を狙う設計になる。同じ会社が、同じ最適化を、違う制約条件のもとで解いているだけだ。客のIQは変数に入っていない。
トップバリュについても同じことが言える。プライベートブランド(PB、小売が自分で企画して自分の名前で売る商品)のグループ売上高は約1兆2,000億円で前期比10%増、低価格帯の「ベストプライス」は13%増と伸びている¹。これを搾取装置と呼びたくなる気持ちは分かるが、決算上の実態は逆だ。総合スーパーは価格強化に伴って粗利率(売値と仕入値の差が売上に占める割合)が低下し、イオンリテール単体では増収減益、つまり売上は増えたのに利益は減っている¹。PBは利益を吸い上げる装置というより、インフレ下で客数を維持するために粗利を差し出している防衛策に近い。1兆2,000億円のPBを売って、総合スーパーの営業利益率は0.6%である。
結論:小売の顔をした不動産と金融
イオンを「人間牧場」と呼ぶ説の何が間違っているかというと、搾取の主語と対象を取り違えている点だ。この会社は、消費者から小売の粗利で搾り取ってはいない。搾り取れていないから利益率0.6%なのである。
利益が生まれているのは、テナントの売上に歩合で乗る不動産事業と、利用者の未返済残高に年率で乗る金融事業だ。全国の店舗網は、その2つに人を流し込むための装置として機能している。次期予想は営業収益12兆円、営業利益3,400億円と25.7%の大幅増益だが¹、この構造が変わらない限り、増益の中身も同じ2本柱に依存することになる。
だから、もしあなたがイオンに対して「うまくやられている」と感じる瞬間があるとすれば、それはフードコートでもトップバリュの棚の前でもない。カードの支払い方法を選ぶ画面で、一括ではないほうを押した瞬間である。
出典
流通ニュース「イオン 決算/2月期増収増益、営業収益は5期連続で過去最高に」2026年4月9日
nao_mew「ショッピングモールの賃料(家賃)の仕組み」note
B工事C工事費用削減ドットコム「イオンモールのテナント料の相場を完全攻略」
イオン株式会社「2026年2月期 決算短信〔日本基準〕(連結)」2026年4月9日

