《銀行員が語るシリーズ》銀行取引は、誰を攻略すればいいのか?

〜10月2日 07:00
こんにちは。銀行員の目線で日々の疑問への考えを発信するdailyQです。
《銀行員が語るシリーズ》第1回
資金調達の時、誰を見て、なに話せばいいのか、について徹底的に分かりやすくお話したいと思います。
今回解決したい課題はなにか。
それは、多くの経営者は「事業の将来性」を熱く語れば融資が通ると思い込んでいることです。
なにを語るべきか、誰に語るべきか。
それを徹底的に分かりやすく、解説します。
複雑怪奇な銀行内部の決裁ライン
融資をする時、最後に一体誰が決めるのか、ご存じでしょうか?
支店長だと思っている人が多いと思いますが、半分正解で半分はずれです。
銀行の決裁ラインはおおむねこのようになっています。
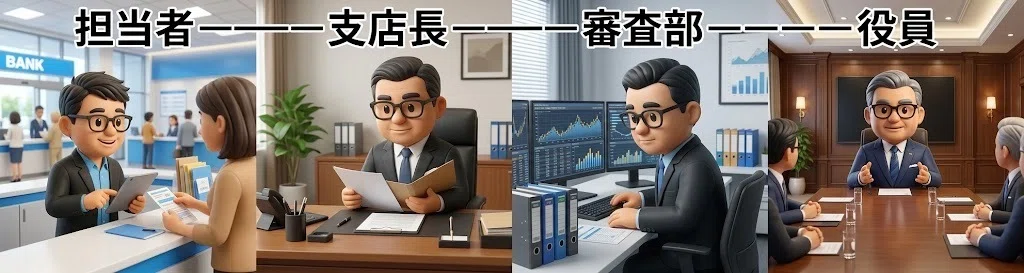
役員まで上がる融資案件はそう多くはありません。
大抵の案件は支店長の権限か、審査部の権限です。
まずはそれぞれがどんなことを考えているのか、見ていきましょう。
それぞれの立場で考えていること
審査部はなにを考えている?
融資を判断する際の大きな指針があります。
融資5原則です。
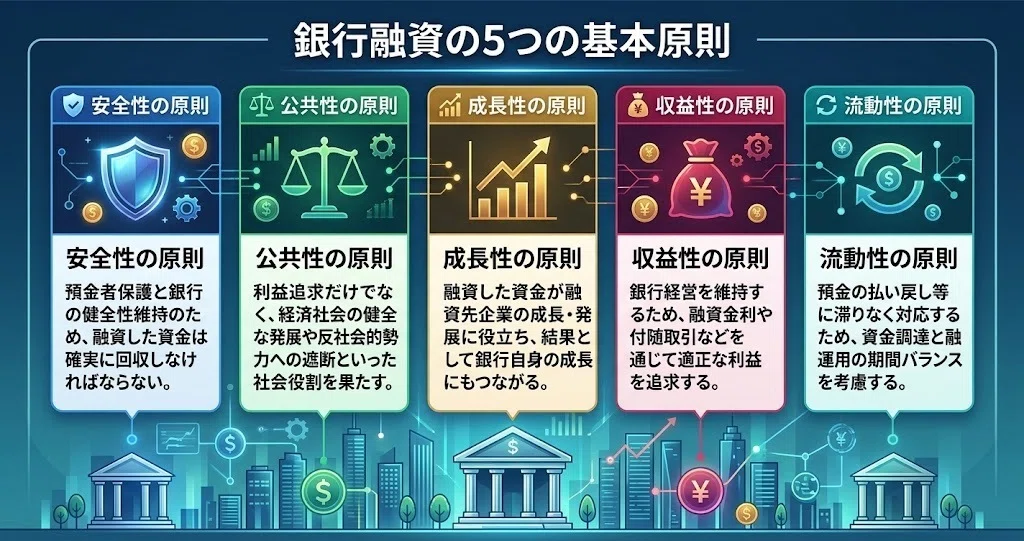
5つの中で、特に普段の融資審査で気にしているのは2つ。安全性と収益性です。
安全性とはなにか?
まずは安全性について説明しましょう。
安全性がなぜ重要かに疑問を持つ人はあまりいませんよね?
融資は最終返してもらってなんぼ。
でも、安全性のレベル感については分かっていない人も多いかもしれません。
どうでしょう?
事業をするのですから、100%成功するなんてありえませんよね?
今、この記事を読んでくれているあなたは、自分の人生を賭けてチャレンジしようとしていることでしょう。
そんな時、銀行員から石橋を叩いて割るような固いことを言われれば腹が立つかもしれません。
「事業にチャレンジする人を応援するのが銀行の仕事じゃないのかよ。」
そんな風に思ってしまうこともあるでしょう。
一度、逆の立場に立って考えてみてください。
最近、金利が上がってきているとは言え、たとえ3%で融資していたとしても、33件に1件(≒3%)でも回収不能になってしまえば、収益は0です。
一方で、中小企業白書によると起業後の生存率は、
起業1年後:生存率 約95% (倒産・廃業率 約5%)
起業3年後:生存率 約88% (倒産・廃業率 約12%)
起業5年後:生存率 約80〜82% (倒産・廃業率 約18〜20%)
起業10年後:生存率 約70% (倒産・廃業率 約30%)
となっています。
単純な算数のお話です。審査なしで起業直後の企業に期間5年の融資をしようと思えば、最低でも20%は金利をいただかないと損してしまうということです。銀行の儲けも必要ですので、25%ぐらいはいるでしょう。
闇金なんかはこんな考え方で、暴利を課しているんでしょうが、当然銀行はこんな金利いただけません。
だから、審査するのです。金利を3%に抑えるために。
とは言え、倒産確率を3%に抑える、そんな器用なことができるでしょうか?なかなか難しい。
だから、原則として「倒産しない」と確信してご融資する。
これが審査部が考えていることです。
少し余談ですが、企業当初に倒産確率が0%だと確信できる企業はほとんどありません。
だから、不動産担保を活用したり、信用保証協会(公的な保証機関)の保証を活用したりして資金調達をするわけです。
収益性とはなにか?
次に気にしている収益性。
これは銀行にとっての収益性です。
先ほど「倒産しない」と確信して融資すると言いました。
では、全先が本当に倒産しないか。そんな訳はありません。
ですので、決算書から格付を算出し、格付に基づいて、倒産する確率を計算しています。
金利の設定と言うと分かりにくいかもしれませんが、結局のところ文房具店でノートの値段を決めるのと一緒です。
ノートの価格はどう決まっているか。
原価(仕入値)+固定費(店の賃料や人件費等々)+利益
です。単純ですよね?
金利もそう大差ありません。
原価(預金利息と信用コスト)+固定費(店の賃料や人件費等々)+利益
です。原価がちょっと複雑ですね。
融資をするには、まずお金がいります。
銀行は基本的に皆さんからお預かりした預金を原資にしています。
やっと金利のある世界になりました。最近だと定期預金1%越えも珍しくありません。
この1%が銀行にとっての仕入れ値です。
では、信用コストとはなにか?
簡単に言えば、どれだけ注意深く審査したとしても一定確率で企業は倒産する。だから、その確率を事前にコストとしてあげておくのです。
つまり、預金の仕入れが1%でできたとして、その企業の格付と同じ企業全体の倒産確率が1.5%だったとしましょう。
だとすると、2.5%が銀行にとっての原価、仕入れ値になる訳です。
この仕入れ値に銀行の支店維持費から事務員の給与まで全部ひっくるめてかかった固定費にほしいと思っている利益を足し込んだ金利、これが審査部が設定したいと思っている金利です。
安全性がばつぐんに高かったとしても、ここが取れなかったら融資は謝絶です。融資したお金が返ってきたとしても、赤字では意味がありません。
銀行の担当者はなにを考えているのか?
審査部が考えていること、これは今から経営者になろうとしている方ならどこかで勉強しているかもしれません。
そして、担当者も同じように考えていると。
実はそんなことはありません。
審査部は「倒産しないか」を見ている。
しかし、あなたの目の前にいる担当者は、全く別のロジックで動いています。彼らは「融資を通したい」と同時に「自分の成績を上げたい」営業担当なのです。
この審査部と担当者の断絶を理解せずに、銀行と交渉するのは素手で戦場に行くようなものです。
では、資金調達を成功させるために、経営者は「誰」に「何」を渡し、どうやって銀行内部を攻略すればいいのか?
ここからは、銀行員が決して表では語らない、リアルな資金調達ハックの裏側を解説します。
※この記事はリリース記念として現在【500円】で公開していますが、一定部数に達し次第、定価の【980円】に値上げします。
最もお得な今のうちに手にとってください。
ここから先は
9月2日 07:00 〜 10月2日 07:00
この記事が気に入ったらチップで応援してみませんか?
