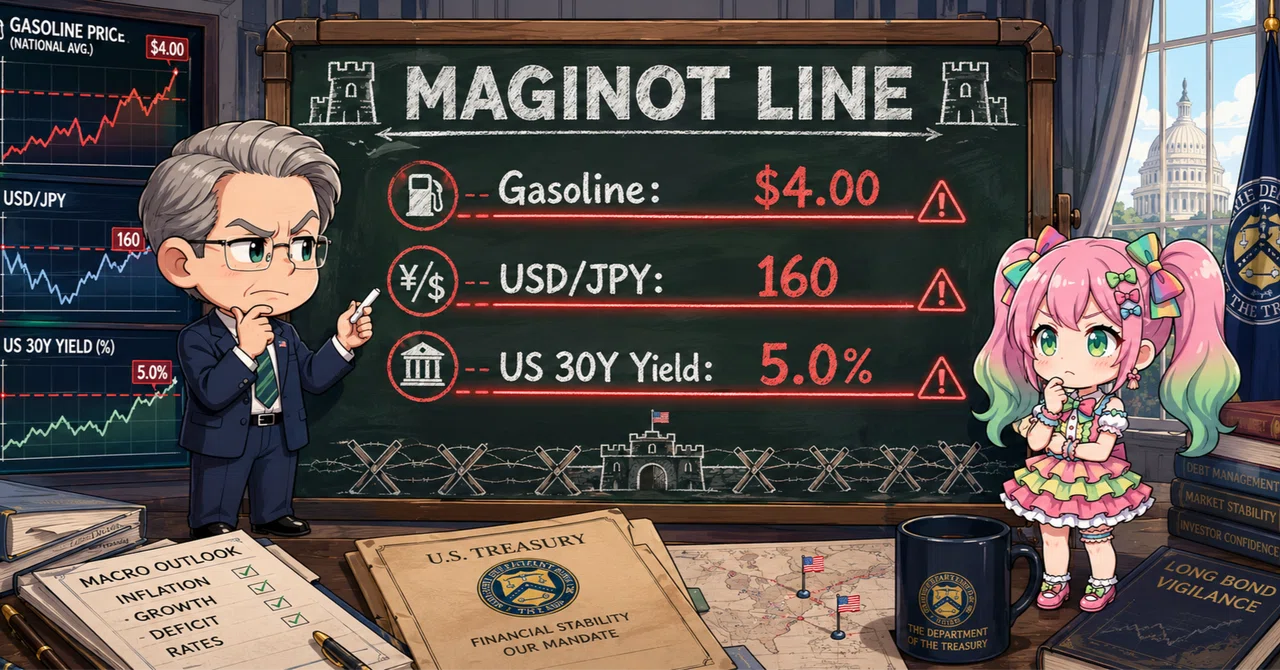
週末の注目ニュース・アナリスト分析のまとめ(2026年8月22日・23日)「ベッセントのマジノ線」

全体総括
Bessent/Hartnettの「失敗が許されない政策」
Bank of AmericaのMichael HartnettとBessent財務長官は、いまや「失敗が許されない政策」に手を付けた。私も同感である。現状、この政策が成功しているとは言い難いが、Bessent側にはbuyback増額など打てる手段がまだ残っている。ルールを変えられる側にいることの強みを過小評価すべきではないというのが私の立場だ。一方でHartnettは、政策によって金利上昇を一時的にcapすることはできても、構造的に下げることはできないとみている。同氏はBessentが意識する防衛ライン、いわゆるMaginot Linesを、ガソリン1ガロン4ドル、ドル円160円、30年金利5%の3点と見立てる。ガソリンはIran戦の余波で防衛が難しく、ドル円は日銀利上げが伴わなければ持続しない。本丸である30年金利5%を守るために、今回のbuyback倍増に踏み切ったというのがHartnettの読みだ。さらに、これ以上売られないためにはJackson HoleでWarshにタカ派姿勢を示してもらう必要があるとの見立てにも、私は全く同感である。
NVDA決算とOpen Weight戦略
8月26日引け後に発表されるNVIDIA決算は、AI需要の継続とマージン維持を占う焦点になる。GoldmanもNVDA 2Q決算をAIトレード再加速のimminent catalystと位置づけている。並行してWSJは、NvidiaがPoolsideとの60億ドル規模の契約でOpen Weight Modelへの取り組みを強化している点に注目しており、Nvidiaは自らの顧客であるOpenAIやAnthropicと競合するリスクを取ってでも、model層への進出を選んだ形だ。
Hard Assetの上昇は続くか、フランス国債スプレッド
Gold・Silver・Gold Minersを中心としたHard Assetの価格上昇が続くかどうかも今週の焦点だ。フランス国債スプレッドはOAT-Bundで拡大が続いており、Goldmanはこの動きが行き過ぎで、フランス国内株の無反応こそ持続不可能とみている。
中国経済の一段の減速とTesla Fremont視察
中国経済はヘッドライン以上に弱く、7月はサービス業まで失速し始めた可能性がGoldman分析から浮かぶ。9月のTrump・習近平会談ではTrump側が交渉上強いカードを持つ可能性がある。またJPMorganのTesla Fremont工場視察では、Optimusの将来性とRobot Data Flywheelが回り始めた様子が確認された。
個別サマリー
Hartnett/BofA Flow Show――Bessentの"成功必須"政策とMaginot Lines
ZeroHedge(Tyler Durden、2026年8月23日08:15AM付)が紹介したBank of America、Michael Hartnettの最新「Flow Show」は、Bessent財務長官が掲げた**「3-3-3」(実質GDP成長率3%、財政赤字GDP比3%、原油等エネルギー供給日量300万バレル増)が現状"0-for-3"であると指摘する。直近6四半期の実質成長率は平均2%未満**、財政赤字はGDP比6%、原油生産増は2024年比わずか日量0.3百万バレルにとどまる。米国債務残高はついに40兆ドルを突破し、約3か月ごとに1兆ドル増えるペースだ。
Hartnettは最近の政策介入を**"Bessent puts"と呼び、①Asia/Gulf向けドルスワップライン、②円へのFX介入、③長期国債buyback倍増(Fedの黙認による事実上の"quasi-QE")の3つを挙げる。狙いは投資家が「米国債以外なら何でもいい」と考える"Anything But Bonds"**を止めることだ。
政権が夏場に設定した防衛線が**"Maginot Lines"――ガソリン1ガロン4ドル**、ドル円160円、30年国債利回り5%。特に本丸は30年金利5%であり、これを超えると格付け機関の追加格下げ、最悪の場合failed auctionまで視野に入るとHartnettは警告する。円介入を効かせるには9月18日のBOJによる実質的な利上げが必要とし、Jackson Hole(8月28日)ではWarsh議長が**"just hawkish enough"**であることが求められるとする。最終警告として、Bessentの"panic Twist"が30年金利を5%未満に押し戻せなければ、ドル急落とAIハイパースケーラー・private credit・financialsのshortへ資産配分が転換しかねないと結ぶ。
Gold/Silverディーラーポジション――Call optionのgamma構造とBessent Twist後の急伸
Bessentの"Buyback Operation Twist"発表後48時間でGoldは急伸し、200日移動平均線を明確に上抜けた。Goldmanストラテジストは、global macro-policy hedge需要の再燃を背景にGold Call option需要が急増しており、これが上下双方向への**"mechanical price amplifier"になっていると指摘する。Callを売ったdealerはGold上昇局面でdelta hedgeのため現物を買い増す必要があり、価格上昇→delta上昇→dealer買い→さらに価格上昇というpositive feedback loop**が生まれる典型的なgamma squeeze構造だ。
Goldはこの動きで7月中旬安値から約15%上昇し、ほぼ4,600ドル/ozに達した。Goldmanのgoldアナリスト、Lina Thomasは2026年末予想4,900ドル/ozについて「significant upside risk」があると述べる。別のGoldman trading deskノートでは、China・Western macro fundsからのsteady buyingを確認、desk自身も**「6/10のnet long、long vol・skew・delta」とポジションを取っている。3~6か月の digital optionとoutright buyingは4,800~5,500ドルをターゲットにしている。SilverについてもGoldman deskは3か月90ドル/oz**を狙うdigital option需要を確認しており、これはGold高騰時のretail switching狙いの投機的トレードだ。
Central Bank需要も継続しており、UK→China向けGold輸出(PBOC需要のproxy)はQ2平均月37トン(2025年は月15トン)。TurkeyはswapadjustedでGold保有を809トン(過去最高822トン)まで回復させ、Goldmanが追跡する55のReserve Managersのうち売り越しはRussiaのみ。中国のphysical importはYTDで前年比+80%(+444トン)。CTAはshort coverからlong追加に転じており、Central Bank・China physical・China spec・Western macro funds・ETF・option買い・CTAという複数のbuyer層が揃っている。
Bitcoin/Ethereum――2年超ぶりの週間急伸とcrypto市場の構造変化
今週最大の値動きはBitcoinだった。週間で20%超上昇し一時8万ドル近辺まで達し、2年以上で最大の週間上昇となった。Ethereumはさらに強く、約30%上昇して2,400ドル超、ETH/BTC比率も1月以来の高水準となった。
触媒は複数重なった。Treasury buybackによる流動性期待、ドル安、Washingtonのcrypto-friendly立法推進、ETF流入の加速、そして大規模なshort squeezeである。ZeroHedgeはこのshort squeezeで数十億ドル規模の弱気ポジションが清算されたとし、「crypto史上最大級のshort-cover/liquidation」と表現する。より大きな構図としては、fiat通貨の減価・財政ドミナンス・政策への不信が強まるほど希少資産の魅力が増すという、Goldと同じmacro factorが働いた週だった。
もっとも両者の性格は異なる。Goldは中央銀行・ETF・China physical demandという粘着質のbuyerを持つstructural hedgeであるのに対し、BitcoinはETF flowとレバレッジポジションの比重が大きく、convexityも高いhigh-beta monetary hedgeとして位置づけるのが適切だ。今週はTreasuries・Dollar・Stocksが同時に売られる一方でGoldとBitcoinが買われるという、従来の「risk-off=Treasury買い」という反射が機能しない値動きが観測された点が最も重要だ。市場が「何がsafe assetなのか」を再定義し始めている可能性がある。
Goldman Sales & Trading(Tiwana)――AI選別相場への移行とMomentum逆転
Goldman Sachsのトップトレーダー、Natasha Tiwanaは、今週のAI関連の値動きを典型的なAugust de-grossing(夏場のポジション圧縮)と位置づけつつ、「AIトレードは死んでいないが、その構成・momentum特性・安全余地はリアルタイムで書き換えられている」と総括する。"Mind the AI Gap"――今後は「誰がAI CapExの恩恵を受けるか」ではなく「誰がAIを安価に導入し収益化できるか」に軸が移り、株価とEPS予想の乖離が大きいMemoryとDatacentresをGoldmanは選好する。直近最大の触媒はNVIDIA 2Q決算で、その後9月に控える多数のindustry conferenceがAI関連の支援材料になるとみる。Healthcare AIも新たな主戦場として浮上しており、Moderna/Merckのニュースを契機にgeneralist investorもAI drug discovery銘柄を買い始めている。
Momentum面では、GoldmanのHigh Beta Momentum basket(GSPRHIMO)が5日間で**-12%、AI vs AI-at-Risk pairも-10%下落した。3か月MomentumではSoftware**がlong leg最大ウェイトとなる一方、Semis/AI complexはshort legへ移動しており、AIトレード内部でもhardwareからsoftwareへのleadership rotationが進む。AIを除く市場(SPXXAI)はAIと強いnegative correlationを示し始めており、単純なrisk-offではなくfactor rotation+broadeningと解釈すべき局面だという。
Hard Assets第二波――Gold MinersとCopperのcatch-up
GoldmanはGold Miners basket(GSXGOLDM)が月初来**+32%上昇したものの、なおATHから約12%下**、forward P/Eは過去5年平均に対し20%discountの11倍にとどまるとし、Treasury buyback拡大→ドル弱含み→Gold上昇という経路でさらなるcatch-up余地があるとみる。derivatives deskでは年末に向けたrisk-offヘッジとしてGold miners上昇+SPX下落のdual digital optionにも需要が出ている。
Copperも今週spot/futuresでATHを更新したが、Copper equities(GSXGCOPP)は2月以降commodityにlagしている。Micro面ではsupply-demandがtight、Macro面では7月FOMC議事録で利上げがまだmajority supportを得ていない中、Fedがdovish再評価されればUSD安・実質金利低下を通じてindustrial metalsに追い風になる。Goldmanはここでもprice-versus-EPS dislocationのcatch-up機会を見ている。銀行株についてもGoldmanはEuropean/Japanese Banksへのexposure拡大を推奨しており、Japan Banks basket(GSXAJMEB)は過去3か月でTOPIXやJapan Semisをボラティリティ低く上回った。European BanksはUS Banksに対し約15%割安、中でもGreek Banksはcore EU peersとの差を縮めつつなお約10%割安とされる。
フランス政治リスク――OAT-Bundスプレッド拡大と株式の無反応
夏場を通じてOAT-Bundスプレッドは拡大を続け、6月初旬以降約85bpに達している。債券市場はすでにフランスの政治・財政リスクを価格に織り込んでいるが、French domestic equities(GSXEFRDO)は直近数日までほぼ無反応だった。Goldmanはこのdislocationを問題視する。French domestic株のvaluationは過去5年間の90パーセンタイルと高い一方、政治リスクは十分に織り込まれておらず、8月27日のMedef夏季会議、8月30日の司法相Darmaninの夏季集会を控え、選挙関連発言・連立・財政・税制を巡るheadline noiseが増えるとみられる。French domesticsはCAC全体より国内政治への感応度が高く、政治不安が高まればcredit spreadとの相関が急上昇する傾向がある。Goldmanは現在の高valuationと低いrisk premiumを踏まえ、政治リスクシナリオでは相応のde-rating余地があるとみており、株式市場の落ち着きぶりはむしろ行き過ぎ・過小評価だという整理になる。
中国経済の減速――Goldman分析とTrump-Xi会談への含意
中国経済の弱さは不動産や地方財政といった一部の問題から、需要不足を中心とする広範な失速へ進んでいる。Goldmanは「official real GDPは第3四半期初め時点で前年比約4%のペースで推移していると推計している。7月の成長鈍化は4月よりも懸念すべきものだ。より低いstarting pointからさらに減速し、それまでresilientに見えた分野にも弱さが広がったからだ」とする。7月のservices sales成長率は3.2%まで低下(年初は5%超)、weekly鉄鋼生産は数量・価格とも同時に低下し需要不足を示す。地方政府はland-sale収入減と債務負担からinfrastructure支出を抑えており、SocGenのAlbert Edwardsが"rolled over sharply"と表現するように中国のcredit impulseはピーク近辺+4から-3~-4まで急低下した。70都市の新築住宅価格が上昇したのはわずか17都市にとどまり、住宅市場はなお底が見えない。米独日の長期金利が上昇する一方、中国だけ10年国債利回りが低下しているのは、「問題は過熱ではなく熱不足」という象徴的な対照だ。
9月に予定されるTrump・習近平会談では、中国側が景気悪化を止めるために譲歩を必要としている可能性が高く、Trumpの方が交渉上強いカードを持つとThe Market Earは見る。ただし経済的必要性と政治的譲歩可能性は別問題であり、国内向けの正統性を意識する中国指導部が、必要とすることと屈服できることの間で引き裂かれる可能性も残る。
Tesla Fremont工場視察(JPMorgan)――Robotaxi/OptimusとRobot Data Flywheel
JPMorganのRajat GuptaはTesla Fremont工場(約500万平方フィート)を視察し、旧Model S/X生産ラインをOptimus向け設備へ転換する作業が概ねスケジュール通りに進んでいることを確認した。S/X生産終了(5月初旬)から約4か月での切り替え計画に沿っており、Optimus生産ラインはtarpで覆われ直接視察はできなかったが、Teslaは2026年後半にまず**"Optimus Academy"でreal-world environmentでのtraining・data収集を行い、その後Tesla自社工場での内部運用を経て、外部顧客への商用販売は早ければ2027年後半**とのロードマップを説明した。JPMorganはこの視察を経て、2026年末~2027年初のRobotaxi fleet rampとOptimusのStart of Productionが従来スケジュールに沿っているとのconfidenceを強めている。
Humanoid導入が最初に想定されるのはstampingやbody-in-whiteといった反復的かつ危険な工程で、人間の器用さを要するgeneral assemblyは後回しになる。TeslaはHumanoidのdata収集をFSD開発手法と揃え、「投入→実データ収集→学習→再投入」というRobot Data Flywheelを回し始めている。長期のvolume targetはFremontで約100万台、Giga Texasで長期的に約1,000万台とされ、Teslaが単なるniche産業用ロボットではなく量産型general-purpose machineとしてOptimusを構想していることがうかがえる。一方で記事はrare earths・永久磁石・actuators・electric motors・opticsなど主要部材で中国依存が残る点を最大の地政学リスクとして指摘している。
Bessentの"Big Toolkit"とStagflation懸念
Bessent財務長官はCNBCで、buybackが1発行あたり40億ドルを超える可能性、Treasuryに**"big toolkit"があること、fiscal consolidationも進めることを明言し、この政策を"Treasury twist"と自ら表現した。しかし市場の反応は乏しく、10年金利は再び約4.7%、30年金利は約5.25%に戻った。GoldmanのRich Privorotskyは、より持続的な市場の表現形は「構造的な金利低下」ではなく「ドル安」**だとみる。
同氏は今週のクロスアセットの動きに**"a definite stagflation smell"があると指摘する。原油は週間7%超上昇**、Goldは約3.5%上昇、ドルは下落、米10年ブレークイーブンは過去2週間で約10bp上昇、GoldmanのStagflation basketは週間**+6.7%。TreasuryがOAT市場への介入を辞さない姿勢を見せたこと自体が「back endはそれほど重要だ」と自ら認めたことに等しく、市場の警戒をむしろ集中させているという。Jackson HoleのWarshについては「dovishならlong endとinflation expectationsに逆風、hawkishならconsumer減速下でfinancial conditionsを締め付けるリスクがあり、そもそもforward guidanceを拒否しながらどうsignalを出すのか分からない」と評する。それでもGoldmanは全面bearには傾いておらず、AI CapEx(来年1兆~1.5兆ドル規模)が依然強いことを根拠に、「株式とGoldをlong、durationは避ける」**というcore viewを維持している。
Nvidia×Poolside――Open-weight戦略と対中国AI地政学
WSJによれば、NvidiaはPoolsideとのライセンス契約に60億ドルを支払い、さらに10億ドルを出資(pre-money valuation 120億ドル)する。Poolside創業者らは会社に残る一方、100人超のエンジニアがNvidiaへ移籍し、2023年発の open-weight modelプロジェクトNemotronの強化に投入される。狙いは1年以内にfrontier-classのopen modelを実現することだ。
背景にはDeepSeek以降、Kimi(Moonshot)やGLM(Z.AI)など中国勢が米国frontier modelsとの差を数か月程度まで縮めていることへの危機感がある。Jensen Huangは先月「米国がAI競争に勝ったかどうかは、1つのfrontier modelではなく、あらゆる産業に浸透する強いopen ecosystemを作れるかで判断される」との書簡を公開しており、Nvidiaは3月に設立したNemotron Coalition(Mistral、Thinking Machines Lab、Perplexity等が参加)や、"DeepSeek of the West"と呼ばれるNvidia出資先Reflection AIも含め、複数のopen-weight championを同時に育てるポートフォリオ戦略を取っている。
この動きはNvidia自身が最大顧客であるOpenAIやAnthropicとmodel層で競合するリスクを伴うが、これらの企業もすでに自社カスタムシリコンの開発を進めており、Nvidia側からすれば「相手もすでにこちらの領域に入っている」という判断がある。なおPoolsideは2025年末、稼働予定だった4万基のGB300クラスタの支払いに必要な20億ドルを6週間で調達できず、クラスタそのものを失った経緯があり、frontier AI開発が技術力だけでなく巨額の資本調達力を要する産業であることを象徴している。
ヘッドライン束(地政学)
Iran情勢を巡っては、米国が「史上最も厳しい制裁」を月曜日に発表するとされ、原油は週間で7%超上昇した。市場にはOilが100ドルに近づくほどWashington・Tehran双方にde-escalationの政治的インセンティブが強まるという従来の期待が残るが、確証はない。Bessent財務長官はOilについて「われわれには非対称情報がある」とし、市場が制裁強化を軍事エスカレーションの前兆と誤解していると牽制した。一方、ウクライナによるロシア製油所へのドローン攻撃が続き、middle distillates(軽油等)を中心とするrefining市場の逼迫を悪化させている。中東からのrefined product供給減とロシア製油所攻撃の増加という二つの要因が、crude以上にdieselなどの製品価格を押し上げている。
フランスでは8月27日のMedef夏季会議、8月30日の司法相Darmaninの夏季集会を控え、政治的headline noiseの増加が見込まれる。中国関連では、9月に予定されるTrump・習近平会談を控え、経済減速に直面する中国側の交渉姿勢が焦点となる。またTesla Fremont工場視察の記事は、rare earths・永久磁石・actuatorsなどHumanoidロボット製造に不可欠な部材で中国が供給網の大部分を握っている点を、tungstenやgermaniumで現在起きている中国の資源レバレッジを例に挙げて警告している。
今週の見通し
8月26日引け後、NVIDIA 2Q決算が発表される。AI需要の継続とマージン維持が最大の焦点で、GoldmanはこれをAI関連の再加速に向けたimminent catalystと位置づけている。8月27日にはフランスMedef夏季会議、8月28日にはJackson HoleでのWarsh FRB議長の基調講演(同日、BLSの雇用者数年次ベンチマーク改定速報も予定)が控える。市場はWarshが「ドルを壊さない程度に十分タカ派」であるかを注視する。8月30日にはフランス司法相Darmaninの夏季集会が予定される。
より長い目線では、9月18日のBOJ会合が焦点となる。Hartnettの見立てでは、円介入を持続的に効かせるにはこの会合での実質的な利上げが必要とされる。また9月にはTrump・習近平会談が予定されており、中国経済の減速がTrump側の交渉力をどこまで強めるかが注目される。同じく9月には多数のAI関連industry conferenceが控えており、NVDA決算後のre-riskingの流れがどこまで続くかを左右しそうだ。
いいなと思ったら応援しよう!
 お役に立てれば何よりです。相場の神様が微笑みますように。

