2026年9月14日「AIフロンティアスローダウンはAI経済のスローダウンではない。サウジパイプラインとディーゼルは原油価格以上に重い。やりたくなくても利上げをする世界の中央銀行。」

【所感:あくまで個人的見解】
1. Frontier slowdownはAI economic slowdownではない
今回のAI規制論を、そのまま「AI成長率の鈍化」「AI関連企業の収益悪化」と読むのは粗すぎると思う。Dario AmodeiがFrontier AIの開発速度を意図的に抑える必要性を提起し、Sam AltmanやElon Muskも程度の差こそあれ賛意を示したことで、半導体、Memory、Optical Networking、Data Centerなど、巨大Training CapExを直接受け取る側には確かに再評価圧力が生じた。しかし、これはAIが期待外れだから起きた話ではない。Goldman系の整理にある「ConcernはAIが失望していることではなく、むしろAIが速すぎる速度で進歩していること」という一文が核心だろう。実際、Broad AI basketは4%超下落した一方、S&P500 ex-AIは0.4%上昇し、SoftwareはSemiconductorに対して過去最大級の相対アウトパフォームとなった。市場が売ったのはAI利用そのものではなく、「Frontier Training CapExが今の勾配で永遠に伸びる」というポジションだった。
すでに現在のモデルでも、企業がSaaSやAI Integrationの助けを借りてWorkflowを変え、個人がAI支援でソフトウェアやサービスを組み上げるには十分な能力がある。Frontier Modelは次第に「明日の生産性を作る基礎科学」に近づく一方、今日の実体経済では、すでに存在するIntelligenceを何億人、何十億回使わせるかが重要になる。Training Computeが多少減速しても、AgentがCoding、Accounting、CRM、Customer Service、Designなどを何百Stepも実行するならInference需要はむしろ増え得る。
したがって「Frontier slowdown=AI economic slowdown」ではない。ただし「AI Economy≠AI Infrastructure Equity」であり、NVIDIA、HBM、Opticalなどにとって短期のGrowth Rate鈍化が株価上の問題になることまで否定すべきではない。市場含意としては、AI Tradeの終焉よりも、Training受益株からInference、Cloud、Enterprise Integration、Software、Securityへ利益Poolが移る可能性を重視したい。
2. AI開発競争は核軍拡と似るが、経済利用の力はさらに強い
核兵器との類似は、AI規制を考えるうえでかなり示唆的だ。核兵器は危険だから開発が止まったのではなく、「相手だけが持つリスク」の方が大きかったため米ソ双方が軍拡を続け、一定の能力と相互確証破壊が成立して初めてArms Controlへ移った。AIにも同じPrisoner's Dilemmaがある。相手が開発を止めるなら自分だけ進める誘因があり、相手が進めるなら自分も進めざるを得ない。Amodei自身、将来的にMachineの自己改善速度にSALT型の上限を設ける構想まで論じている一方、HardなGlobal Pacing Agreementの成立可能性は低いとみている。つまり「危険だから全員止まる」は安定均衡になりにくい。
しかも核との決定的な相違は、核兵器が「使わないことで価値を持つTechnology」だったのに対し、AIは「使えば使うほど経済価値を生むTechnology」である点だ。したがってAIには安全保障上の軍拡誘因に、企業利益、生産性、科学研究、サービス自動化という巨大な民生利用の誘因まで加わる。規制の現実的な姿は全面停止ではなく、Capability ThresholdごとのSafety Gate、第三者Evaluation、Restricted Deployment、Cybersecurity、Bio-risk Controlなどになる可能性が高く、それはむしろ安全な社会実装を加速する余地すらある。
Anthropicの「年間GDP成長率15%」はBase Caseの予想ではなく、Recursive Self-improvementが実現し、AIが知識労働の大半で人間を上回るExtreme Scenarioである。私はこの上限シナリオをAIの経済的ポテンシャルを考える思考実験として高く評価する。市場含意は、規制そのものをAI Earnings Bearと短絡せず、「規制後に誰が既存AIを最も大量かつ安価に収益化できるか」へ視点を移すことだ。
3. サウジ・パイプライン停止とDiesel危機は原油価格以上に重い
今回のSaudi East-West Pipeline停止は、単なる「Saudiから何mb/d減るか」という話以上に重い。PetrolineはPersian Gulf側から約1,200km西のYanbuへ原油を運び、Hormuzを迂回するための戦略Infrastructureで、通常約5mb/d、増強後最大約7mb/dの能力を持つ。しかも2019年のDrone攻撃、2026年4月の攻撃と脆弱性は既知だった。それにもかかわらず今回は全線停止に至り、修理見通しは情報源によって3~5週間、5~6週間、6~8週間と長い。つまり「想定していなかった事故」ではなく、「当然防衛対象だったRedundancyを、それでも止められた」ことが問題なのである。Saudiの輸出在庫は30年ぶりの低水準にあり、停止が長引けば世界供給の最大4%が危険にさらされるとの見方まで出ている。なお、パイプライン攻撃そのものをフーシ派によるものと断定できず、資料ではイラク側からのDrone、Shiite militia関与の可能性が示されている。
さらに厄介なのはCrudeではなくDieselだ。Brentは一時$109.80、WTIは$104.95まで上昇した後、ロシア・ウクライナのEnergy Target攻撃停止観測などで反落したが、Diesel、Gasoline、Freight、Refining Marginまで含めた「delivered usable energy」はBenchmark Oilよりはるかに逼迫している。TrumpがZelenskyyに対して「他にもTargetはたくさんある。Diesel Fuelは攻撃するな。Diesel不足を起こしているからだ」と述べ、軍事的には有効なRussian Refinery攻撃を抑えようとしているのは強烈なRevealed Preferenceだ。Washingtonにとって、Russiaを弱体化させる便益よりGlobal Diesel shortageの政治・経済コストが無視できなくなった可能性を示す。
したがって「Brentがまだ$105だから、歴史的Oil Shockではない」と安心するのは危険だと思う。CNBCでアナリストが「実効的には$120超のOilとして考える」と言及していた。この表現はBenchmark価格ではなく比喩だが、Crude shortage、Refining shortage、Shipping shortageが重なる現在のMacro Impactを考えれば方向性は理解できる。DBSも長期停止ならOilが短期的に$120を試す可能性を指摘している。市場含意として最も怖いのは、DieselがFreight、Food、Core Goods、Wagesへ波及し、景気を冷やしてもInflationを下げられないStagflation Channelだ。米10年5%突破は、このEnergy ShockがBond Marketへ伝播した姿とみるべきだろう。
4. やりたくなくても利上げする「Reluctant Hike」の局面
Goldman Sachsが2026年を通じて維持してきた「Fedは利上げしない」というBaselineを捨て、9月FOMCの25bp利上げへ転換したことは象徴的だ。面白いのは、Goldman自身が「Funds Rateを引き上げる強い経済的根拠があるとは考えていない」と明言していることである。最近3カ月のCore PCEは約2.5%paceまで鈍化し、EconomyはOverheatedではなく、Supply Shockに25bp上げてもOilは1滴も増えない。それでも市場が約90%のHikeを織り込み、Fed自身のCommunicationがその期待を作った以上、据え置けば「Fedは自ら誘導した市場期待を裏切った」と受け止められ、CredibilityとLong-term RatesのImmediate Reactionが問題になる。これはInflationを潰すためというより、Bond Marketを暴れさせないためのReluctant Hikeに近い。
この意味で「利上げしてShort Endを上げるか、据え置いてTerm PremiumとLong Endをさらに上げるか」という不気味な選択になっている。Societe GeneraleのAlbert Edwardsが「Year-over-year Core CPIが1~3%Range内にあり、しかもDeceleratingしている状況でFedがHikeするのはcriminally stupidだ」と批判するのも、Domestic Macroだけを見れば筋が通っている。しかしFXとBond Marketまで含めれば、何もしないことで通貨安、輸入Inflation、Inflation Expectations、Term Premiumが自己増殖する危険がある。Fed、ECB、BOJなどが明示的に協調しているわけではなく、同じEnergy ShockとBond/FX圧力に押され、独立に判断した結果として政策方向が同期する「内生的な協調」に近い。
市場含意としては、25bpそのものより「One-and-doneか、新たなHiking Cycleの入口か」がすべてだと思う。OilとDieselが落ち着けば、Credibilityを買う1回のHikeとしてEquityは十分消化できる余地がある。逆にEnergy Shockが続き、2回、3回、4回と上げる必要が出れば、5%Treasury、Credit Spread拡大、AI InfrastructureのFunding Cost上昇が同時に進む。誰も世界経済を冷やしたくないのに、Bond MarketとFX Marketに追い込まれて全員が引き締める。それが今の相場の、冷たい刃だ。
【各市場サマリー】
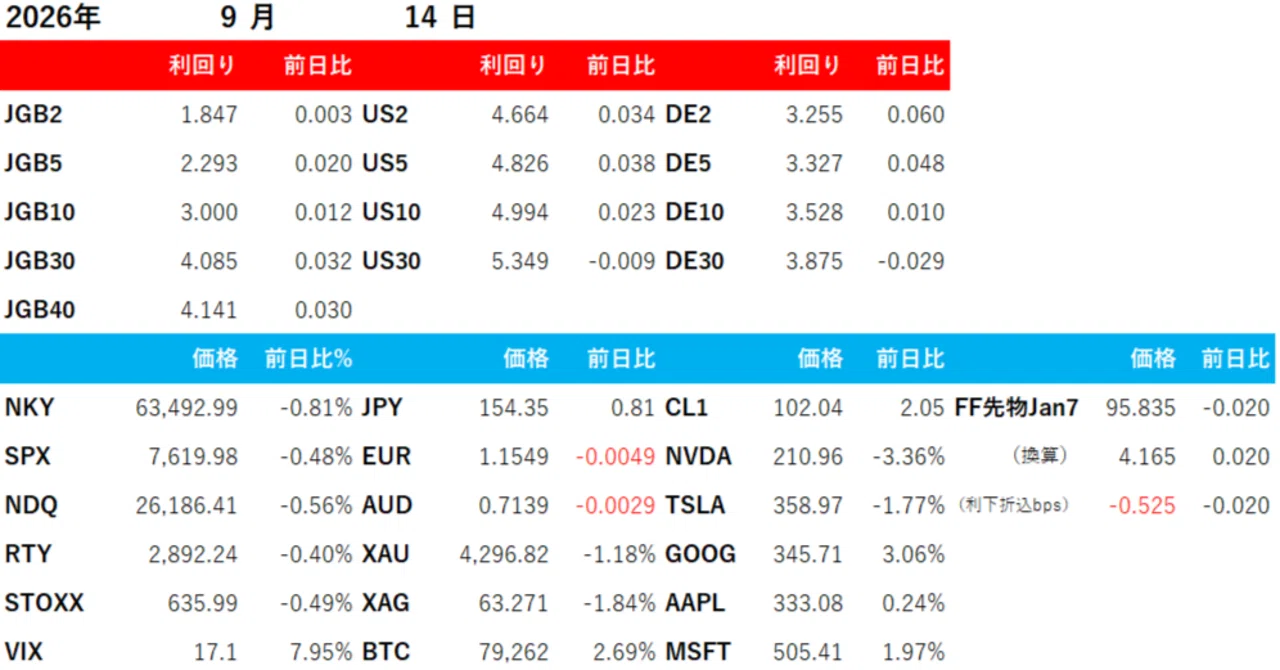
日本債券
2年:1.847%(+0.003%)
5年:2.293%(+0.020%)
10年:3.000%(+0.012%)
30年:4.085%(+0.032%)
40年:4.141%(+0.030%)
超長期を中心に金利上昇となった。
中東情勢と原油上昇による国内物価への上振れ懸念に加え、米国の利上げ観測と米金利上昇がJGBを圧迫した。日銀は17~18日の会合で政策金利を1.00%から1.25%へ引き上げるとの観測が強く、2年先1年OISは2.4%まで上昇している。短期の25bpより、今後のTerminal Rateがどこまで切り上がるかが超長期ゾーンにも効いている。
一方、Morgan Stanley MUFGはTerminal Rateを1.5%と市場織り込みより約1%低くみており、植田総裁が十分Hawkishなら逆に「behind-the-curve懸念後退→Terminal Rate低下」という逆説的な反応もあり得る。入札に関する新規の重要材料は本日入力なし。
日本株式
日経平均:63,492.99(-0.81%)
TOPIX:4,058.21(+0.74%)
日経平均は一時1,200円超下落し、63,000円を割り込んだが、TOPIXは上昇し、指数間の乖離が極めて大きかった。東証プライムの値上がり銘柄数が値下がり銘柄数を大きく上回っており、実態は全面安ではない。
AI開発減速論とOpenAIの2026年IPO見送り報道を受け、SoftBank Group(9984)が10.72%安、Kioxia Holdings(285A)が6.37%安となり、NikkeiのHigh-beta AI exposureが集中的に売られた。一方で銀行・保険などValue/国内金利上昇受益株には資金が流入した。これは「日本株安」より「AI・半導体からFinancials、Domestic ValueへのRotation」と読む方が正確である。
ただし銀行株も年初来約50%上昇し、金融セクターのOverweightが全10セクターで最大となるなどCrowdingが進んでおり、円安修正やTerminal Rate期待の低下が起きれば、次のUnwind対象になるリスクには注意したい。
米国債券
2年:4.664%(+0.034%)
5年:4.826%(+0.038%)
10年:4.994%(+0.023%)
30年:5.349%(-0.009%)
10年日中高値:5.01%
10年は日中に5.01%まで上昇し、2023年10月以来約2年11カ月ぶりに5%台へ乗せたが、原油の上げ幅縮小と地政学的な緊張緩和観測を受け、引けにかけてLong Endには買い戻しが入った。
特徴はBearishな一方向ではなく、Front End高・Long End相対安定のFlatteningである。市場は9月FOMCの25bp Hikeを85~90%程度織り込み、2年・5年は政策金利再上昇を反映した。一方、Long EndではOil反落に加え、AI開発減速ならHyperscalerのCapExとCorporate Bond Supplyも減るとの連想が債券買い材料となった。10年5%は住宅、企業Finance、中小企業のCapital Costに明確な重圧をかけ始める水準であり、今後は政策金利よりTerm PremiumとSupplyがEquity Valuationを左右する度合いが増す。
米国株式
S&P500:7,619.98(-0.48%)
NASDAQ:26,186.41(-0.56%)
Dow:52,421.20(-0.28%)
VIX:17.1(+7.95%)
表面的には主要指数の小幅安だが、内部は大きく崩れた。Broad AI basketは4%超下落した一方、S&P500 ex-AIは0.4%上昇し、SoftwareがSemiconductorを過去最大幅で相対アウトパフォームした。
AI CapExを「受け取る側」のSemiconductor、Optical、Data Center関連が売られ、「支払う側」のHyperscalerはCapEx削減ならFree Cash Flow改善との見方から相対的に強かった。
Bank of AmericaはQ3 Trading Revenueが概ね横ばい、IB Feesが$1.6~1.8 billionとの見通しを示し5.1%下落、Goldman SachsやMorgan Stanleyにも売りが波及した。
【重要ニュース・高官発言】
Saudi East-West Pipeline停止でBrentは一時$109.80、WTIは$104.95へ急騰。Hormuz迂回ルートの喪失がSupply Shockを増幅した。
TrumpはZelenskyyにRussian Refineryへの攻撃停止を要求し、「Diesel Fuelは攻撃するな。Diesel不足を起こしている」と発言。Energy価格が外交判断を拘束し始めた。
米10年債利回りは一時5.01%と2023年10月以来の高水準。原油高とFed Hike観測で上昇後、Oil反落を受けLong Endは買い戻された。
Goldman Sachsは9月FOMCを25bp Hike予想へ変更。ただし「強い経済的根拠はない」とし、Fed CredibilityとLong Rate反応への懸念を主因とした。
AnthropicのDario AmodeiはFrontier AI開発のPacingを主張。Altman、Muskも賛同する一方、Trumpは規制論を強く批判し「WHOEVER WINS AI, WINS!」と競争継続を訴えた。
AI selloffは全面Risk-offではなく内部Rotation。AI basketは4%超安、S&P500 ex-AIは+0.4%、Software対Semiconductorの相対Performanceは過去最大となった。
欧州でもEnergy Shockを受け利上げ織り込みが急拡大。独2年金利は3.33%、英2年は4.97%へ上昇し、BOEの17日Hike確率は40%まで上がった。
日本では日銀の17~18日会合で25bp Hike観測が強い一方、Nikkei -0.81%、TOPIX +0.74%と明瞭なFactor Rotationが発生した。
Bitcoinは米10年5%、Dollar高という逆風下でも79,262(+2.69%)。Options市場でも約1年ぶりにCall優位となり、Macroとの相関変化が注目される。
【注目テーマ深掘り】
1. 「Brent価格」では測れない実効エネルギー・ショック
Brentは一時$110近辺まで上昇したものの、より重要なのはDiesel、Gasoline、Refining Margin、Freightを含む最終エネルギーコストだ。Saudi Pipeline、Russia Refinery、Hormuz、Red Seaが同時に傷むことで、Crude以上にRefined Productが逼迫している。市場含意は、Headline CPIより物流・食品・Core Goodsへ波及するSecond-round Effectを警戒すべきということだ。
2. 米10年5%はAIを含む資本配分そのものを変える
2026~2030年のAI・Data Center投資は約$5.5 trillion、そのうち約$4.5 trillionを外部資金で賄う必要があるとの試算がある。Treasuryでほぼ5%取れる環境では、Corporate Bondは相応のSpreadを要求され、AI、Utilities、Banks、Energyが同じCapital Poolを奪い合う。市場含意は「最も成長する企業」より「市場調達に依存せず成長できる企業」へのPremium上昇である。
3. AIのTrainingからInferenceへの重心移動
Frontier Pacingは大型Training Clusterの伸び率には逆風だが、Enterprise DeploymentやAgent利用を止めるとは限らない。Current Modelが十分賢くなったなら、競争軸は「Model IQ」から「既存IQを何兆回経済活動に投入するか」へ移る。市場含意は、Training HardwareだけでなくInference Chips、Cloud、Software Integration、Securityへの分散が合理的になることだ。
4. FedのCredibility Trapと内生的な世界的引き締め同期
GoldmanのHike Forecast転換は、Inflation Viewの大幅悪化ではなく、市場がHikeを約90%織り込んだことが主因だ。Fedが据え置けばCommunication Credibilityを損ね、Long Endが上がる可能性があるため、経済的には不要でもHikeを選ぶ構造である。市場含意は、今後の中央銀行分析でDomestic MacroだけでなくFX、Term Premium、Market FunctionをReaction Functionに組み込む必要があることだ。
5. 日本株ではNikkeiとTOPIXが別の相場を演じた
Nikkei -0.81%に対してTOPIX +0.74%、さらにPrimeの値上がり銘柄が1,221と7割超だった事実は、典型的な指数主導の錯覚を示す。AI大型株を外せば国内金融・内需には資金が入っている。ただし銀行株は「日銀Hike」というConsensus Tradeになっており、次はTerminal Rateの上方修正ではなく下方修正が最大Riskになり得る。
6. Bitcoinは「高金利に弱い資産」から変わり始めたのか
米10年5%、Dollar高、Fed Hike目前にもかかわらずBTCは約$79,000へ上昇した。1日の値動きだけでDigital GoldへのRegime Shiftを断定できないが、Options skewもCall優位へ転じており、Marginal Sellerが減少した可能性はある。市場含意は、FOMC後も$76,000~$77,000近辺を維持できるかが、金利感応度変化を見極める試金石になる。
【短期注目イベント】
9月15日は中国8月Activity Data、英国の雇用・賃金、フランス・スペイン8月Final Inflation、ドイツ・EUの9月ZEW Economic Sentiment、米Weekly ADPが控える。通常以上に重要なのはInflation系で、Energy ShockがすでにCoreやWagesへ波及している兆候が出れば、「Supply Shockだから中央銀行はLook throughできる」という前提が崩れる。
9月16日はFOMCが最大イベント。25bp HikeはReuters Pollで85%、Money Marketで約90%織り込まれており、Hike自体のSurprise Valueは小さい。最大のSurpriseはWarsh議長がOne-and-doneを明確にするか、Neutral Rate上昇や追加Hikeを示唆するかであり、2年より10年・30年の反応が重要になる。同日発表予定の英国8月CPIは3.1%予想で、上振れなら翌日のBOE Hike確率をさらに押し上げ得る。
9月17日はBOE政策決定。市場はHikeを40%程度まで織り込んでいるため、実際の利上げは依然Hawkish Surpriseとなる一方、据え置きでもInflationへの強い警戒を示せばFront Endは上がり得る。
9月17~18日は日銀金融政策決定会合。25bp Hikeはかなり織り込まれており、1.00%から1.25%への引き上げそのものより、植田総裁が今後のTerminal RateについてどこまでHawkishに語るかが焦点となる。過度にHawkishなら銀行株には短期好材料でも、円高とTerminal Rateのピーク織り込みを通じてReflation Trade全体を逆回転させる可能性がある。
【AI関連】
AI Safety論争がMarket Catalystへ昇格した。AnthropicのDario AmodeiがFrontier AIの開発速度を抑える必要性を提起し、OpenAIのSam Altman、xAIのElon Muskも賛意を示した。一方、Trumpはこれを中国に利益を与える議論だとして強く反発しており、AI Safety、National Security、China Competitionが同じ政策軸に乗り始めている。
株式市場の反応は「AI全体売り」ではなかった。Semiconductor、Memory、Optical、Data CenterなどFrontier Training CapExの直接受益者が売られる一方、SoftwareとHyperscalerは相対的に強かった。Broad AI basketが4%超下落してもS&P500 ex-AIは0.4%上昇しており、AI Bubble CollapseというよりCapEx beneficiaryからApplication/FCF beneficiaryへのRotationと読む方が整合的である。
Fundamental面ではAI Cycleが崩れた証拠はまだ乏しい。Goldman系資料では2030年までのAI Infrastructure Spendは$3~4 trillion、Memory/StorageのTightnessは12~18カ月続くとの見方が示されている。別資料では2026~2028年Hyperscaler CapExが約$3.3 trillion、2027~2029年のDebt Financingが約$1.3 trillionに達する可能性もあり、むしろ課題はDemand不足よりCapital Costと資金供給である。
ただしAI強気論にも冷たい反証がある。より小さなComputeで同等以上のIntelligenceを作れるAlgorithmic EfficiencyやCheap Open Weightが進めば、AI利用量が爆発してもGPU、Data Center、PowerへのCapital Intensityが想定ほど伸びない可能性がある。「AIが失敗する」より「AIが成功しすぎてCompute効率が上がる」方が、Infrastructure Equityには厳しいBear Caseになり得る。
【仮想通貨】
Bitcoinは79,262(+2.69%)。米10年金利が5%へ乗せ、Fed Hikeが目前という通常なら厳しいMacro環境にもかかわらず上昇した点が重要である。
Derive.xyzの25-delta skewは8月20日にPositiveへ転換し、Bitcoin Optionsは約12カ月ぶりにCall優位となった。12月25日満期では$80,000 Strikeに約$710 million、$100,000 Strikeに約$530 millionのOpen Interestが集中しており、Derivatives MarketはFOMC後のUpsideを買い始めている。
政策面ではCLARITY Actが焦点となる。TrumpがEthics Proposalの約80%を受け入れたことで政治的障害の一部が後退し、Cloture Voteで60票を得られれば、FOMCの直前にRegulatory Tailwindが発生する可能性がある。今週は「Crypto Regulatory Easing」と「Monetary Tightening」が正面衝突する珍しい構図となる。
一方、Corporate Bitcoin Treasuryには警戒信号がある。Strategyは9月8~13日にBTCを購入せず、2週連続の買い停止となる一方、STRC Preferredを142万株、$139.3 million買い戻した。保有BTCは845,050、平均取得価格は$75,412で据え置きとなっている。
さらにKULR Technology Groupは残る764 BTCを全売却し、Bitcoin Treasuryから完全撤退した。8月20日~9月11日の売却総額は約$58.6 million、加重平均売却価格は$76,633。BTC自体の強さと、mNAV Premiumを使ったCorporate Treasury Modelの弱体化は別々に見る必要がある。
いいなと思ったら応援しよう!
 お役に立てれば何よりです。相場の神様が微笑みますように。

