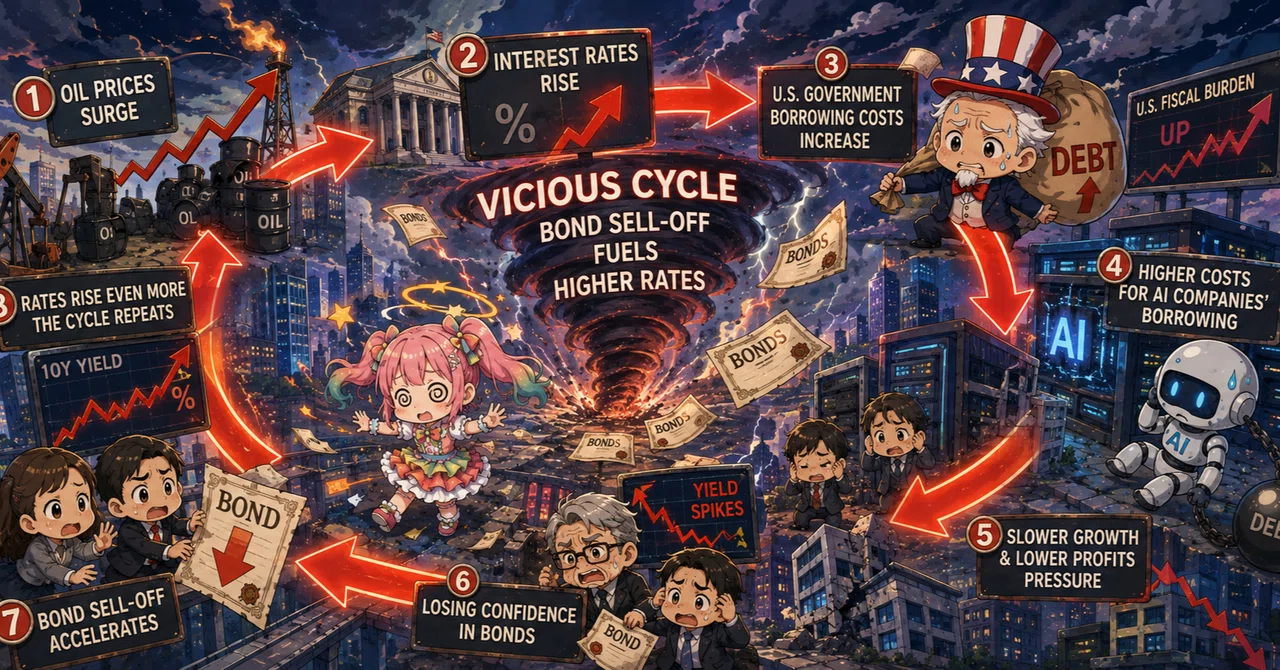
週末の注目ニュース・アナリスト分析のまとめ(2026年8月15日・16日)「原油高による金利上昇が再燃し米国債とAI企業の社債コストに影響。AIのOpen Weightモデルは半導体企業やデータセンターにとっては有利?」

① 全体総括
ホルムズ海峡・米イラン経済戦争
イランとオマーンは海峡管理を巡る「航行マップ」の最終調整に近づいているが、これは技術的な航行取り決めに過ぎず、米国が求める海峡の全面的な自由航行の回復とは切り離されている。一方の米国は、ベッセント財務長官が「前例のない」対イラン経済措置を予告するなど、交渉のテーブルではなくすでに経済封鎖の強化という手段で判断を下している。交渉と圧力が同時並行で進む以上、イラン・オマーン間の合意成立がそのままホルムズ問題全体の解決につながるとは考えにくい。米国側の姿勢が「対話による打開」ではなく「締め上げによる屈服」を軸にしている限り、海峡問題は今後も長期化するというのが妥当な見立てだろう。
Hartnett/BofA:財政悪化とGoldへの逃避
BofAのHartnettは、米国政府債務が40兆ドルに迫り、過去12カ月の利払い費がすでに1.4兆ドルに達したことを起点に、AI関連の社債・ローン発行が前年比+61%、2015~2024年平均の約12倍のペースで膨張し、Treasury市場と資金を奪い合う構図を指摘する。同氏の結論は債券以外への逃避(ABB)とドル以外への逃避(ABD)であり、その交点にあるのがGoldロングだ。株はAIロング・AI債券ショートという股裂き型のポジションを推奨しており、長期金利の急騰こそがバブルを終わらせるという歴史則を軸に据えている。長期金利のスティープ化は一時的な現象ではなく、財政赤字とAI資金需要が並走する以上、もはや既定路線として織り込む必要がある。地政学リスクを抱えるドバイ、課税負担が重いシンガポールが相対的に魅力を失う中で香港不動産が再評価されるという着眼点は、従来のHartnettのAsia配分論にはなかった切り口であり、素直に「新しい」と評価してよい部分だ。
Krinsky/BTIG:中間選挙前の季節性リスク
BTIGのKrinskyは、テクニカル面から同じ結論を補強する。相場内部は健全だが、中間選挙前の8~10月は歴史的に下振れしやすく、統計上も明確な例外は2006年のみとされる。VIX、put/callともに極端な低水準にあり、無防備なロング偏重が目立つ。ただし、この警告はあくまで季節性とポジショニングの偏りに基づくテクニカルな話であって、ファンダメンタルズの悪化を根拠にしたものではない。したがって「大きく崩れる」という結論に直結させるのは早計で、あくまで短期的なヘッジコストの割安さを利用する話として受け止めるのが適切だろう。
Michael Ball/Bloomberg:原油現物逼迫とインフレの下流シフト
Michael Ballの指摘も軌を一にする。ヘッドラインインフレは落ち着いても、原油在庫の急減(1日平均620万バレル減)という現物逼迫が進んでおり、現物プレミアムは過去90パーセンタイル超まで上昇した。それにもかかわらずオプション市場はむしろ静かで、追加エスカレーションの確率を低く見積もっている。この「現物はタイト、オプションは静か」というねじれは、市場がリスクを適切に価格付けできていない可能性を示唆しており、注意を要する歪みだと考える。インフレ圧力は原油そのものより軽油・LNG・運賃・電力といった下流のコストへ移行しつつあり、企業マージンへの伝達経路としてはこちらの方がむしろ深刻だ。
AI社債市場の資金調達問題
AI社債市場では、2028年までのAI設備投資3.2兆ドルのうち1.75兆ドルが社債発行で賄われる見通しで、その一方でフリーキャッシュフローは減少を続けている。つまりAI投資は規模の拡大に見合うだけのマネタイズがまだできておらず、資金調達を社債発行に依存する構造がますます強まっている。この資金需要は米国債と直接競合するため、AI Capexの拡大自体が長期金利の押し上げ要因になり得る。オラクルのCDSスプレッド急拡大は、投資が先行しキャッシュフローが追いつかないという構図の中で、コスト負担に耐えきれなくなりつつある典型例として位置付けられる。
AIオープンウェイトモデルと半導体・データセンターへの含意
AIオープンウェイトモデルを巡る話題も週末を通じて強まった。安価で高性能なオープンウェイトモデルの台頭は、モデル開発企業の価格決定力を脅かす一方、半導体企業やデータセンター企業にとっては悪い話ではないというのが基本線だ。利用コストが下がれば利用量が拡大し、総計算需要はむしろ維持・増加するという論理が働くためで、効率化が需要拡大に吸収される構図と整合的である。この論点は今後のAI Capex持続性を考えるうえで重要な分岐点になる。
② 個別サマリー
Hartnett/BofA:米国財政悪化とAI社債のクラウディングアウト、Long Gold戦略
BofAのMichael HartnettがFlow Showノート「Strife Begins at Forty」で警告するのは、米国政府債務が史上初めて**$40兆に迫り、過去12カ月の利払い費がすでに$1.4兆に達したという事実だ。この利払い負担を軽くするには5年債利回りが3.25%を下回るような強いディスインフレか景気後退が必要だが、皮肉にも米株は同時に最高値を更新し、30年債は5.126%という25年ぶりの高利回りで発行された。背景にはAI・データセンター関連の社債・ローン発行の急増があり、Nomuraのチャーリー・マケリゴットによれば年初来の企業債供給は前年比+61%、AI/ハイパースケーラー関連発行は2015~2024年平均の約12倍、年初来$269億に達し、国債と資金を奪い合う「クラウディングアウト」を生んでいる。HartnettはABB(債券以外)・ABC(中国以外)・ABD(ドル以外)の枠組みで2020年代の運用哲学を整理し、最大の推奨はLongゴールド**。地政学リスクを抱えるドバイ、課税負担が重いシンガポールに対し、30年前と同水準まで割安な香港不動産が相対的に見直されるとの見立ても示した。AIについては株はロング、社債はショートという立場を維持している。
Krinsky/BTIG:中間選挙前の季節性リスクと極端なボラティリティ低下
BTIGのチーフテクニカル・ストラテジスト、Jonathan Krinskyは、S&P500均等加重指数が年初来**+16%、全セクタープラスという内部の強さを認めつつ、季節性の観点から警戒を強める。1990年以降の中間選挙年では、統計上の明確な例外は2006年のみ**とされ、8~10月に少なくとも-7%の調整が発生している(2006年は5~7月に-9%下落しており、実質的には調整が前倒しされただけとの解釈もある)。現在はVIXが年初来最低圏、put/callレシオが0.82、80%下落出来高日が一度も発生しておらず(過去は年平均21日)、防御的ポジションがほぼ皆無という極端なコンプレイセンシーが重なる。半導体(SOXX)は50日移動平均で反発を跳ね返されており、Krinskyは年内に200日線を試す可能性を指摘する。結論は「リスクを落とす、あるいは幅広い株式エクスポージャーをヘッジするには非常に魅力的なタイミング」というものだ。
Michael Ball/Bloomberg:原油現物逼迫とインフレの下流シフト
Bloombergのマクロストラテジスト、Michael Ballは、7月のインフレ指標が落ち着いた一方で新たな懸念が浮上していると指摘する。Goldman Sachsの分析によれば、原油在庫は1日平均620万バレルのペースで減少しており、現物市場のプレミアムは過去90パーセンタイル超まで上昇した。ところがオプション市場はむしろ静かで、さらなるエスカレーションの確率を低く見積もっている。この「現物逼迫・オプション平静」というねじれが本稿の核心だ。Ballはインフレリスクの震源が原油そのものではなく、軽油・ジェット燃料などの留出油、LNG、海上運賃、電力価格という下流のコストへ移行しつつあると分析する。企業マージンへの伝達経路は原油価格よりディーゼル高の方が直接的で危険だとし、長期金利が政策金利からデカップリングし、企業のクレジット発行が前年比+61%と急増する中で「誰がそのデュレーションを吸収するのか」という論点を提示。欧州もガス在庫が2021年の季節最低水準近くまで落ち込んでおり、冬場の需給構造の悪化を警告する。結語は「清算の時が急速に近づいている」というものだ。
AI社債市場の構造変化:Bridgewater/Morgan Stanley/Apollo/Gundlach
BridgewaterのGreg Jensenは「資本にとっての正念場に入りつつある」と述べ、AI設備投資が資金調達フェーズへ移行していると指摘する。市場ノートによれば、2028年までのAI関連建設投資は総額**$3.2兆に達し、うち$1.75兆をクレジット市場が負担する見通し。Apolloの分析ではAI関連発行が長期債供給全体の40%を占めるとされ、AI社債は米国債と資金を奪い合う構図にある。問題はCapexの拡大に対しフリーキャッシュフローが低下し続けている点で、その典型例がオラクルだ。同社のFCFは約-$400億に達し、CDSスプレッドは190bpまで急拡大している。一方でMorgan Stanleyは2027年のクラウドCapex見通しを前年比+14%から+29%**へ上方修正し、ハイパースケーラーのROIへの自信は揺らいでいないとする。Jeff Gundlachは「耐用年数が分からない資産を長期債の担保にするのか」と痛烈に批判し、GPUの減価償却リスクをバナナ担保の30年ABSに例えて疑問視した。株式市場は成長を買い、債券市場は返済能力を見るため、AI規模拡大とともに両市場の評価が乖離し始めている。
Coppersmith/Goldman Sachs:ボラティリティ相場の質的転換
Goldman SachsのLee Coppersmithは、個別株インプライド・ボラティリティの急低下と新規ロングの積み上がりについて「これまでとは違って感じられる」とコメントする。象徴例が韓国市場で、KOSPIが+12.7%上昇する一方でボラティリティは20ポイント超低下しており、レバレッジによる不安定な反発ではなく本物の買いが入っている証左だとみる。Coppersmithは「個別株ボラティリティをショートする有利な非対称性はほぼ消えた」とし、株式エクスポージャーを積み増すならインデックス・ボラティリティを同時に保有する合理性が高まっていると指摘。S&P500の予想EPS成長率は**+31%、AIインフラ関連は+54%**、それ以外もex-Energyで+14%と業績面は強く、ヘッジファンドは3週連続の買い越しとなった。しかし最大のマクロリスクは長期国債利回りであり、財政赤字とAI起因のクレジット発行拡大がターム・プレミアムを押し上げ続ける限り、業績が強くてもバリュエーション拡大には限界が出るとする。結論は「ロングは維持するが、無防備ではいられない」局面への移行だ。
Miller/Goldman Sachs:Dispersion戦略-Palladium・Refiners・欧州Renewables
同じくGoldman SachsのLouis Millerは、モメンタムが過去の類似局面をなぞり続けており、AIハードウェアの業績は株価下落に追随しなかったと指摘した上で、「最も確度の高い予想はディスパージョン(銘柄間格差の拡大)」と結論づける。具体策として提示されるのがPalladiumと呼ばれるオプション構造で、バスケット内銘柄の業績格差が拡大すれば利益が出る、損失限定型のコール戦略だ。エネルギーでは米国リファイナー株が2026年で最も優れたHALOトレードとされ、他のエネルギーバスケット比で約2倍のリターンを記録、クラックスプレッドは記録的高水準にある。欧州では中間選挙材料も絡むRenewablesが構造的な出遅れからのキャッチアップ候補とされ、EPS修正幅は+26%超に達する一方、株価はQ2ピークから-12%にとどまる。共通するテーマは「AIの方向を当てる」段階から「AI内部の勝者と敗者を取る」段階への移行であり、S&P500からAI関連を除いた指数を使ったプットスプレッドによる広範なヘッジも提案されている。
欧州株とクレジットの乖離、宇宙産業の資本化
Newsquawk系の週末レビューによれば、欧州の「中央値銘柄」がここ数年で他地域を上回るパフォーマンスを示し、欧州銀行株は2022年以降でMAG7を上回るという異例の展開となっている。ROE改善が背景にあり、中国との競合も欧州全体には限定的な影響にとどまる一方、最大の弱点は依然として成長率の低さだ。欧州のエクイティ発行額は過去12カ月で**€2000億を超え、市場はプロシクリカルへ傾いている。米国では株式がクレジットをアウトパフォームし続けているが、その裏でFCF利回りがAI関連Capexの拡大により低下**しており、これは静かな警告シグナルとなっている。宇宙産業についても言及があり、1960年代初頭には米政府が集積回路需要のほぼ100%を占めていたのと同様、宇宙分野もいまや政府主導から民間資本主導へ移行しつつあり、地球軌道上の物体数は急増、国防分野でも重要性が高まっているとされる。記事全体の含意は、株式市場は成長を織り込み続ける一方、クレジット市場と長期金利は資本需要への警戒を強めているという、資産クラス間の評価の分裂だ。
AIオープンウェイトモデル論争と半導体・データセンターへの含意
週末の材料全体でAIのオープンウェイトモデルを巡る議論が強まった。WSJ(Asa Fitch、8月16日)は、中国発の安価で高性能なオープンウェイトモデル(AlibabaのQwenは過去6カ月で世界累計30億ダウンロード超)が、OpenAIやAnthropicのようなクローズドモデル開発企業の価格決定力には脅威になる一方、NvidiaやCerebras、Amazon・Microsoft・Googleなどのクラウド基盤企業には必ずしも逆風ではないと論じる。CerebrasのAndrew Feldmanは「オープンソースモデルの登場で半導体株が下がる理由はない」とコメントした。同記事の論理は、モデル利用コストが下がれば利用量が拡大し、総計算需要はむしろ維持・増加するというもので、効率化が需要拡大に飲み込まれる効果と整合的だ。別の分析では、半導体メーカーにとってはopen-weightの普及の方が経済合理性が高いともされ、理由は顧客の分散、推論需要の分散、モデル層のコモディティ化によりインフラ層(compute・HBM・ネットワーキング)への価値移転が進むためだとされる。
③ ヘッドライン束(地政学中心)
中東(イラン・ホルムズ・ガザ):トランプ大統領はイランを「非常に邪悪」と評し、燃料高の長期化を国民に受け入れるよう求めた。イラン側もガリババディ外務次官が「ホルムズ海峡はイランの命令によってのみ開閉される」と強硬姿勢を崩さず、アラグチ外相も対米交渉再開は未決定と述べている。イラン・オマーン間では海峡管理を巡る「航行マップ」の最終調整が進むが、これは技術的な航行取り決めであり、海峡の全面再開とは切り離されている。並行して、トランプ大統領の女婿ジャレッド・クシュナー氏がエジプトでハマス幹部と会談し、ガザの武装解除・非武装化についてコミットメントを再確認したとされ、ガザには外交進展の兆し、ホルムズには対立継続という非対称な構図が浮かぶ。
ロシア・ウクライナ:ウクライナはモスクワ州のロスコスモス関連施設とUst-Luga石油施設を攻撃したと発表、モスクワ州には週末を通じて大規模なドローン攻撃が続いた。ルーマニア上空ではNATOのF-18がロシア起源とみられるドローンを撃墜しており、偶発的なエスカレーションリスクが意識される。ロシア外務省は米国とトルコに対し、ウクライナへの武器供与計画について説明を要求した。
朝鮮半島:韓国の李在明大統領が「光復節」演説で北朝鮮との対話と休戦体制の恒久平和化を呼びかけた。
米中の技術摩擦:米商務省がAppleに対し中国のCXMT・YMTC製メモリーチップの調達を避けるよう求めているとWSJが報じ、半導体デカップリングがメモリー分野にまで拡大していることを示した。
その他:インドはホルムズ海峡の不確実性を背景にLPG生産の大幅増産を準備。英国ではJPモルガンのダイモンCEOが英銀行税の引き上げに警告。ベルギーでは同国史上最大規模の山火事がドイツ方向へ拡大。中国は7月の経済指標(鉱工業生産・小売売上高・住宅価格)の発表時刻を月曜15時(中国時間)へ変更し、政府ブリーフィングを同時実施する方針。
④ 今週の見通し
今週は指標イベントが集中する週であり、ソフトなマクロデータの積み上がりが長期金利・中央銀行スタンスにどう波及するかが焦点になる。Newsquawkの週間見通し(8月17~21日)に沿って、日付ごとに短期イベントを整理する。
8月17日(月):日本の4-6月期GDP速報値が発表される。市場予想は前期比**+0.5%(前回+0.5%)、年率+2.0%(前回+1.8%)で、個人消費+0.5%を中心に内需主導のペース維持が見込まれる。底堅い内容であれば、早ければ9月とされる日銀の追加利上げ観測をさらに強める材料になる。中国の7月活動指標も発表され、鉱工業生産は前年比+4.8%(前回+5.3%)、小売売上高は+1.6%(前回+1.0%)、固定資産投資は-6.0%(前回-5.7%)が予想される。堅調な生産と内需・投資の弱さという乖離が続くかが引き続き焦点。カナダの7月CPIも発表され、前回は総合+2.8%・コア+2.1%まで鈍化していた。市場は年内25bp利上げ確率を約52%**織り込んでおり、続報次第でBOCの様子見継続か追加引き締めかの分岐材料になる。
8月18日(火):英国の雇用統計(6-7月分)とドイツZEW景況感調査(8月)が発表される。BOEにとっては賃金データが、中東ショックの二次的波及効果を測る早期指標として引き続き注目点になる。
8月19日(水):英国の7月CPI、ユーロ圏の7月確報CPIに加え、FOMC議事要旨(7月分)が公表される。7月FOMCは3.50-3.75%で据え置かれたが、地区連銀総裁のLogan・Hammack・Kashkariの3人が25bp利上げを主張して反対票を投じており、議事要旨ではこの反対姿勢が委員会内でどこまで共有されていたか、AI投資ブームや供給ショックがインフレを定着させるリスクへの懸念がどう議論されたかが焦点になる。会合後、9月据え置き確率は約50/50から約**67%**まで上昇しており、その後発表された7月CPI・PPIの軟化、下方修正を伴う弱い7月雇用統計を踏まえると、後ろ向きの情報である議事要旨自体は市場に素通りされるリスクもある。7月コアPCE(8月26日発表予定)を待つ形で、次の焦点はジャクソンホール(8月28日、Warsh議長講演)へ移りやすい。
8月20日(木):リクスバンク政策金利発表(市場予想は1.75%で据え置き)、中国LPR(1年物3.00%・5年物3.50%でともに据え置き予想)、日本の7月貿易収支、豪州の7月雇用統計(雇用者数+20~25千人予想、前回+76.3千人、失業率**4.4~4.5%**予想)が発表される。
8月21日(金):日本の7月CPI(コア前年比**+1.8%予想、前回+1.6%)、英国の7月小売売上高、ユーロ圏・英国・米国の8月フラッシュPMI、カナダの7月小売売上高が発表される。日本のコアCPIが予想を上回れば9月BOJ利上げ観測をさらに強める材料になる。ユーロ圏製造業フラッシュPMIは52.0**(前回51.9)への改善が予想されている。
このほか、8月28日のジャクソンホール(Warsh講演)、9月16日のFOMC、9月18日の日銀会合が、今週の一連の指標を受けた次の大きな節目になる。
いいなと思ったら応援しよう!
 お役に立てれば何よりです。相場の神様が微笑みますように。

