
週末の注目ニュース・アナリスト分析のまとめ(2026年5月2日・3日)「イランが手和平提案をするがトランプは懐疑的で閉鎖継続。新FRB体制間もなく始まる中、Timiraosはどう見る?AIブームの考察:GS、MS、Citadel」

全体総括
週末を通じた大きな流れを一言で言えば、「表面的な強さの裏で、複数の支柱が同時に揺らぎ始めた週末だった」。
**株式市場のテクニカルな追い風は、ほぼ使い切られた。**
月末(マンスエンド)の需給懸念は実際には大きな売りを生まず、5月入りは静かに始まった。しかし、Goldmanのトレーダーが明言するように、「テクニカルのストーリーは複雑になった」。システマティック戦略の再レバレッジは終盤に差し掛かり、リテール資金も季節的に5月は流出しやすい。年金のマンスエンド売りも一服したが、次の機械的な買い手が見当たらない。S&P 500は3月下旬安値から14%上昇し史上最高値にあるが、中央値銘柄は高値から13%下にある。BreadthはドットコムバブルTai比較で最低水準まで悪化しており、Goldman Sachs のBen Sniderは、この状態が解消されるとき「catch downのリスクがある」と警告する。
**AIの設備投資は異常な規模に達した。**
Morgan Stanleyは2026年の米国ハイパースケーラーCapexを8000億ドル超、2027年に1.1兆ドルと推計する。後者は2025年のS&P 500非テクノロジー企業全体のCapexに匹敵する規模だ。Hartnett(BofA)が言う「名目GDPが2020年の20兆ドルから2027年に35兆ドル」という見立てと整合する。ただし、このAI投資が本当に需要を生むのかという問いは残る。Citadel SecuritiesのFrank Flightは「コンピュート需要はタスクの複雑性に対して二次関数的に増えるため、AIは安価な労働代替にはなりにくい」と論じ、ジェボンズのパラドックス(効率化が総消費量を増やす)を根拠に雇用補完論を支持する。AI露出度の高い職種ではむしろ求人が増えており、S&P 500の9000件超の決算説明会を分析すると、AIを「労働の代替」と語る企業はわずか5%、「補完」が43%、中立が51%だ。
**ホルムズ海峡をめぐる攻防は新局面に入った。**
トランプは「Project Freedom」を宣言し、米国主導で中立船舶を海峡外へ誘導すると述べた。ベセント財務長官は「イランを窒息させている」とFox Newsで語り、来週にも一部油井が停止する可能性があると警告した。ただし実態は複雑だ。ZeroHedgeが指摘するように、1か月前にも同様の発言があり、実行されなかった。Jim Biancoの4シナリオのうち、作戦が成功すれば緊張緩和だが、失敗すれば米海軍の面目が傷つき、紛争が拡大する。イランは14項目の和平提案を提出したが、トランプは「受け入れ可能とは想像できない」とSNSに投稿した。和平のテーブルには草案があるが、ホルムズには機雷と機嫌の悪い革命防衛隊がいる。
**FRBの政策議論は「いつ利下げか」から「どんな条件なら利上げか」へ移った。
**Timiraos(WSJ)は、Powell自身が利下げバイアス文言を強く守らなかった点を重視し、「委員会の中心は中立へ移りつつある」というPowellの言葉を引用する。Logan、Hammack、Kashkariの3人が声明文への反対票を投じ、KashkariはホルムズIf閉鎖が長引けば「一連の利上げ」もあり得ると明言した。Warshが来週上院で承認される見通しで、就任初日から利上げ条件の議論を抱えることになる。Powellは本来退任を望んでいたが、トランプ政権による司法省捜査・理事解任圧力を「制度への攻撃」と判断し、理事として残留する異例の決断をした。
**原油輸出の増加は限界に近づいている。
**過去9週間で米国から2億5000万バレル超が輸出され、米国は再び世界最大の輸出国になった。しかし在庫は4週連続で過去平均を下回り、メキシコ湾岸の持続可能な上限は足元の約600万バレル/日に近い。ブレント原油は戦争勃発以降50%上昇し、先週126ドルを突破した。ガソリンは1ガロン4.446ドルを超えており、5ドルに近づけば需要破壊が始まるとされる。この構図の中でISM製造業価格指数は84.6と大幅に予想を上回り、Fed高官のタカ派化に直結している。
BofA Hartnett「Boom Loop」:名目成長の宴とその急所
発信:BofA Michael Hartnett
Hartnettの今回のノート「Boom Loop」は通常より短い。理由は明快で、「現実との係留を失った相場を長々と説明する意義があるのか」という認識からだ。それだけ市場は「名目ブーム」の真っ只中にある。
Hartnettの中心的な整理はこうだ。米国の名目GDPは2020年の20兆ドルから2027年には35兆ドルへ、7年間で75%拡大する局面にある。2010年代のインフレ率が約2%だったのに対し、2020年代は約4%に上昇している。実質成長の爆発ではなく、**「名目成長の膨張」**が相場を支えている。その燃料は政府支出(2020年以降60%増加、2027年予算案でさらに15%増の見通し)、AI投資、地政学的産業政策、インフレ耐性資産だ。
第1四半期GDP成長2.0%のうち75%がAI投資によるものとされ、この投資が名目経済をさらに押し上げる。Hartnettが言う「Long the Cs」戦略──コモディティ、チップ、消費、中国──はこの名目ブームを直接的に享受する資産群だ。一方、債券と米ドルには逆風が続く。
このブームを壊す唯一の要因が**「bond collapse(債券崩壊)」だとHartnettは見る。具体的には米30年債利回りの5%突破**が「マジノ線」だ。マジノ線という言葉には、守れると信じていた防衛線が迂回される歴史的皮肉が込められている。5%が破られれば「the door to doom starts to open」、破滅への扉が開き始める。歴史的比較として、**1989年日本(JGB+230bp)、1999年米国(UST+260bp)、2007年中国(+150bp)**の3例を挙げ、バブル末期はいつも利回りの急騰で終わると指摘した。
Hartnettは5%ラインは維持されると見ている。トランプ政権はアジアと中東の外貨準備保有者(合計3.8兆ドルの米国債保有)を意識し、米国債需要を維持しようとしている。トランプのインフレ支持率は29%まで低下しており、バイデン政権時の最低水準28%に迫る。債券市場の安定は、政権にとって政治生命に関わる問題だ。
5月の戦術的観点では、買われすぎの脆弱銘柄としてoil(USO)、半導体(SMH)、台湾(EWT)、テック(XLK)、AI(BAI)を挙げる。売られすぎで反発余地があるものとして中国テック(KWEB)、グローバル防衛(SHLD)、ヘルスケア(XLV)、超長期債(ZROZ)を示す。またISM製造業指数が53から60に向けて急上昇する見込みとし、出遅れロング候補として中国、欧州、均等加重S&P(SPW)、素材を挙げる。一方で日本、韓国、EM ex China、半導体はすでにこの改善をかなり織り込んでいるとして、リスクリワードはやや劣ると整理した。
テクニカル買いの剥落と「Easy Gains」の終焉
発信:Bloomberg Markets Live / Michael Msika
S&P 500を史上最高値圏へ押し上げた「easy gains」は終わりつつある。これが記事の核心だ。これまでの上昇は企業業績だけで説明できるものではなく、システマティック戦略の大規模な買い戻し、ボラティリティ低下、リテール資金流入、AI関連決算の強さが加算された複合的な上昇だった。
Goldman SachsのGail Hafifらトレーダーは「テクニカルのストーリーは複雑になった」と述べ、システマティック需要の衰え、年金基金のマンスエンド売り(今回は実際には大きな売りにならなかったが構造的に続く)、税還付によるリテール買いの季節的減衰を指摘している。市場は短期的に「froth(泡)を取り除く局面」に入ると見ており、5月には自社株買いが一定の支えになるが、上値を大きく押し上げる燃料にはならない。
特に重要なのはボラティリティ構造の変化だ。指数レベルのインプライドボラティリティはリセットされた一方、個別株ボラティリティは高止まりしており、その差は1年・5年の時間軸いずれでも99パーセンタイルにある。これは「市場全体を買えば勝ち」という局面から、「銘柄を間違えると撃たれる」局面への転換を意味する。
企業決算は強い。S&P 500利益は前年比**+26%で成長する見通しで、決算シーズン前のアナリスト予想の約2倍だ。欧州も+4.9%**と予想の+2.6%を上回っている。しかし問題は、決算の良さがすでにかなり織り込まれていることだ。
地政学面での最重要警戒信号を発したのはConnor BroadleyのCIO Chris Wyllieだ。彼は「どこかの時点で、ホルムズ海峡の再開が遅すぎて、インフレ・金利期待の変化を避けられなくなる不可逆点に達する。それはおそらく数週間先に迫っている。この認識が市場に安値を再テストする口実を与え得る」と述べた。この発言は、中東情勢の長期化が単なるヘッドラインリスクを超えて、期待形成を変え始めるティッピングポイントが近いことを示している。
AI設備投資の異常規模:Morgan Stanley 2026年試算
発信:Morgan Stanley / Andrew Sheets
Morgan StanleyのChief Cross-Asset StrategistであるAndrew Sheetsのノートが示す数字は衝撃的だ。2026年に米国ハイパースケーラーが費やすCapexは8000億ドル超、2027年には1.1兆ドルに達する可能性があると推計している。この8000億ドルという数字は、2025年にS&P 500の非テクノロジー企業すべてが支出したCapexの合計とほぼ同じだ。一部の巨大テック企業が、テック以外の米国企業全体と肩を並べる投資を行っているということになる。
成長速度も異常だ。2026年の推計値は2025年の約2倍、2024年の約3倍に相当する。NVIDIA が販売する総コンピュート量は2025年から2028年に年率+210%で成長すると推計され、5年外挿では累計300倍になるとされる。
記事の比喩は秀逸だ。エチオピアのYomif Kejelchaがロンドンマラソンを1時間59分41秒で走ったが、ケニアの選手が11秒速かったため記憶されにくい。AI競争も同じで、**「1位と4位の差は巨大」**であり、TAM(潜在市場規模)への信念から大企業は部品価格にも借入コストにも鈍感になっている。
重要な含意は二面性を持つ。株式面では「一社の支出は別の会社の売上」という構図が続く。4月だけで米国半導体株は**+38%上昇した。一方でクレジット市場には、巨額Capexを支えるための社債発行が増え、米国投資適格債供給は現在前年比+20%**ペースで推移し、しかも長期満期が多いためデュレーション負荷も重い。Sheetsはクレジットのリスクリワードは株式より悪いと明言している。
最大の問いは「作れば需要は来るのか」だ。GoogleのAIトークン処理量は1分あたり160億トークン、前四半期比+60%と急増しており、需要の兆候は実在する。しかし、新世代モデルが昨年の莫大な投資を正当化する性能飛躍を示せるかが次の試金石だ。
AIとジェボンズのパラドックス:Citadel Securitiesの反論
発信:Citadel Securities / Frank Flight
「AIが人間の仕事を奪う」という支配的な物語に対し、Citadel SecuritiesのFrank Flightは正面から異議を唱える。論拠の中心は技術的制約だ。「コンピュート需要はタスクの複雑性に対して二次関数的に増える」。エージェント型AIは長時間動き、複数ステップを実行し、巨大なコンテキストウィンドウを処理するため、単純なチャットとは桁違いのコストがかかる。次世代モデルは現行より**「数桁多くの計算資源」**を必要とする可能性があるとされ、AI は「安価な万能労働代替物」ではなく「高能力・高限界費用の補完技術」として機能しやすい。
経済理論的にはジェボンズのパラドックスが鍵だ。蒸気機関の石炭効率が上がると石炭消費量が増えたように、AI が労働効率を高めると企業は労働を減らすのではなく、より多くの仕事を実行するために労働を増やす可能性がある。実際のデータがそれを支持している。ソフトウェアエンジニアの求人は2025年5月の転換点から18%増、カスタマーサービスは9%増、銀行・金融は9%増、会計は18%増だ。全体求人が4%減少する中で、AI露出度の高い職種が増えている。
S&P 500企業9,646件の決算説明会分析では、AI言及が20%から64%へ急増した一方、レイオフ関連シグナルは2023年第1四半期の21%から2025年第4四半期には13%へ低下している。AIを「労働の代替」として語る企業はわずか5%、「補完」が43%、中立が51%。補完表現が代替表現を約8対1で上回る。
Uber CTOが「必要だと思っていた予算が年初から28.5%しか経過していない時点で吹き飛んだ」と述べた事実は、AI導入コストの想定外の膨張を示す。市場が今後注目すべきは、モデル能力の改善速度よりも、フロンティア知能の供給コストが労働コストに対して十分速く下がっているかどうかだ。
Citadelの結論は、AI投資の第一波は「人間の置換」ではなく「知能需要の拡張」として現れる可能性が高い、ということだ。コンピュート、電力、インフラ、ソフトウェア、建設、エンジニアリング──AIは雇用を守り、パイを大きくする方向に動いている。
Goldman警告:市場のBreadthはドットコム以来の低水準
発信:Goldman Sachs / Ben Snider
S&P 500は史上最高値にあるが、内部構造は極めて脆弱だ。Goldman SachsのBen Sniderらは、直近の新高値は5回のうち4回、値上がり銘柄より値下がり銘柄の方が多い状態で達成されたと指摘する。これはドットコムバブル以来の低水準の市場breadthに当たる。
数字で見ると、S&P 500は3月下旬安値から**+14%上昇して史上最高値にあるが、S&P 500構成銘柄の中央値はそれぞれの高値から13%下にある。SOX半導体指数はイラン戦争開始以降+30%、Mag7は+10%**上昇した一方、**S&P 500均等加重指数は-1%**下落している。
Momentum factorは年初来**+25%上昇しているが、その中身は半導体・AI インフラ・エネルギーへの極端な傾斜だ。一方でAIディスラプション懸念があるソフトウェアや商業サービスからは大きく離れている。ヘッジファンドのMomentumへのネット傾斜は数年来の高水準に近く、グロスレバレッジは5年レンジの上端**付近にある。
Goldmanの歴史分析では、1980年以降の狭いbreadthの中央値エピソードは3か月、最長は1990年代後半の2年以上だ。最終的には「catch up(出遅れが追いつく)」か「catch down(リーダーが崩れる)」のどちらかで解消される。市場breadthの急低下は歴史的にその後6〜12か月の平均以上のドローダウンに先行してきた。
短期的には、ハイパースケーラー決算がAI Capex見通しをさらに引き上げ、AI インフラのMomentumを延長する可能性がある。しかし、AI トレードが成熟してインフラ以外の受益企業へ広がるまでは、breadthの正常化は難しい。「今すぐクラッシュする」という記事ではないが、**「狭い橋の上に立つ相場」**への警告であることは間違いない。
FRB:利下げバイアスは風前の灯火、Warsh議長就任へ
発信:WSJ / Nick Timiraos、5月1日
Timiraosの記事が伝えるメッセージは明確だ。FRBの政策議論は**「いつ利下げか」から「どんな条件なら利上げか」へ移った**。
FOMC声明文に残る「additional adjustments」という利下げ示唆の文言について、Dallas FedのLogan、Cleveland FedのHammack、Minneapolis FedのKashkariの3人が反対票を投じた。Loganは「次の金利変更は利上げでも利下げでもあり得る」、Hammackは「昨年秋の利下げ局面から残る文言は現在の見通しに合わない」と述べた。Kashkariはさらに踏み込み、ホルムズ閉鎖が長引けば、労働市場悪化リスクを取ってでも「一連の利上げ」が必要になり得ると明言した。
Powellは「委員会の中心はより中立的な場所へ移りつつある」と認め、文言の反対側への主張を「perfectly good argument(完全に妥当な議論)」と認めた。Timiraosが強調するのは、Powellが利下げバイアスを強く守らなかった点だ。手続き的な慎重さによる文言維持であって、経済的確信からではない、という読みだ。
実質金利の問題も重要だ。名目金利を据え置いてもインフレ率が上がれば実質金利は下がる。William Englishは「湾岸情勢が問題として残るなら、Fedは今年後半に景気を刺激してインフレを押し上げることを避けるために引き締める必要があるかもしれない」と述べた。
Kevin Warshは来週の週(5月11日の週)上院で承認される見通しで、Powell議長任期は5月15日に終わる。Warshは就任初日から、利下げ再開どころか利上げ条件の議論を抱えることになる。ISM製造業価格指数の84.6という数字(予想80.7、前回78.3を大幅超過)は、このタカ派化を裏付けている。
Powellが残留を選んだ理由(WSJ Timiraos)
発信:WSJ / Nick Timiraos、5月3日5:00
PowellはFRB議長を退任した後も、理事として残留する。これは1948年のMarriner Eccles以来の異例のケースだ。彼は本来、退任を望んでいた。残留は不本意な決断だった。
転換点となったのは3つの出来事だ。第一にLisa Cook理事解任問題。トランプ政権が理事を政治的理由で解任しようとしたことは、FRB理事会全体への攻撃として映った。第二に司法省によるPowell自身への刑事捜査(建物改修監督をめぐる件)。連邦判事は召喚状を不適切と判断し、超党派の議員も捜査に否定的だったが、司法省はPowellを公的に潔白と認定しなかった。第三に地区連銀総裁解任論。政権が1935年以来機能してきた分散型政策決定構造を崩そうとしているとの懸念が強まった。
Powellは「この3か月に起きたことが、選択肢を残さなかった」と述べ、法的措置はFRBの「113年の歴史で前例がない」と表現した。元Philadelphia Fed総裁のPatrick Harkerは**「彼は制度が受けるはずの圧力を、自分が吸収している」**と述べた。
Trump陣営は強く反発した。Bessent財務長官は「すべてのFed規範への違反」と批判し、LarryKudlowは「Jay Powellは自分が思っているような殉教者ではない」と述べた。
Timiraosのバイアスを評価すると、この記事は明確にPowell擁護・Fed独立性擁護の方向に傾いている。Powellは「制度の盾」として描かれ、Trump政権は「制度的独立性を脅かす攻撃者」として位置づけられている。しかし、根拠は実在する。Powellが残留することで、Warsh新体制の運営には新たな緊張が生まれる。Powellの投票は一つひとつ政治的に読まれる。
ベセント「イランを窒息させている」、Project Freedomの実態
発信:(Bessent Fox News出演、5月4日3:35)および(Trump Project Freedom, 5月3日22:55)
ベセント財務長官は**「We are suffocating the regime(体制を窒息させている)」**という言葉でトランプ政権の対イラン戦略を要約した。「過去12か月はマラソンだったが、今はゴールに向かってスプリントしている」とも述べた。具体的には以下の点を挙げた。イランの原油輸出は事実上止まり、ホルムズ海峡側からタンカーは通過していない。原油インフラはきしみ始めており("starting to creak")、数十年の制裁で保守が行き届いていない。貯蔵タンクが満杯に近づいており、来週にも一部の油井停止が必要になる可能性がある。IRGC(革命防衛隊)への資金供給も断たれ、兵士への給与支払いすら困難になっているとした。
しかし、この「窒息」戦略には代償が伴う。先週後半、OFACが中国の独立系「ティーポット」製油所(山東省など)に制裁を科したが、中国政府は即座に国内企業に対して「米制裁を無視し、従わないよう」求めた。中国商務省は「国連の承認と国際法上の根拠を欠く一方的制裁に一貫して反対してきた」と表明した。イラン制裁は米中の新たな摩擦軸になりつつある。
一方、Project Freedomはトランプが「人道的措置」と称して打ち上げた船舶退避作戦だ。「妨害があれば力をもって対処する」という文言が示すように、事実上イランへの軍事的踏み絵でもある。ZeroHedgeが指摘するように、1か月前にも同種の発言があり実行されなかった前例がある。Jim Biancoの4シナリオ分析では、①米国が船を誘導しイランが何もしない、②イランが攻撃するが米国が撃退──の場合は株式にプラス。③船舶や米艦が被弾・触雷、④米国が結局動かない──の場合はマイナスだ。現時点でどのシナリオに落ち着くかは不明であり、原油リスクプレミアムは消えていない。
米イラン和平交渉:14項目提案とトランプの懐疑
発信:Bloomberg、ロイター
イランは14項目からなる和平提案をパキスタン仲介者を通じて米国に送った。その内容は、①米・イスラエルの再攻撃不保証と戦闘終結、②ホルムズ海峡開放、③米国によるイラン港湾封鎖解除、④制裁解除・凍結資産返還・賠償金支払い、⑤米軍の周辺地域撤退、⑥レバノンを含む全戦線での戦闘終結、⑦ホルムズ新管理メカニズムの構築──を含む。核問題は後回しにするという2段階構成だ。すべての問題を30日以内に解決することを求めている。
トランプは2日、提案の検討を表明しながらも「受け入れ可能とは想像できない。イランはまだ十分な代償を払っていない」とTruth Socialに投稿した。さらに記者団に、イランが「misbehave(不適切に振る舞う)」なら攻撃を再開し得ると述べた。共和党のLindsey Graham上院議員は「仕事を終えろ(finish the job)」とトランプを促した。
戦略的な膠着の構造はこうだ。イランは封鎖解除を先行条件とし、ホルムズを開けた後で制裁交渉を行いたい。米国は封鎖こそが経済的レバレッジだと認識しており、それを手放す理由がない。ユーラシア・グループのアナリストは「交渉停滞はイラン内部の不一致ではなく、イランが交渉力を高めてより有利な提案を引き出そうとしているため」と分析する。また、Institute for the Study of Warは「イランは主要論点で交渉姿勢を変えていない」と指摘する。
4月8日に成立した2週間停戦はトランプにより無期限延長された状態にあり、金曜には「戦闘は終了した(terminated)」と議会に書簡を送った。しかし、Project Freedomが妨害されれば軍事対応を示唆しており、法的な灰色地帯が続いている。
米国の原油輸出急増:最後の砦としての持続限界
発信:Bloomberg、5月4日5:03
過去9週間で米国から2億5000万バレル超の原油が輸出され、米国はサウジアラビアを抜いて再び世界最大の原油輸出国になった。日本は6月積み込み分だけで少なくとも800万バレルの米国産原油をすでに購入済みだ。韓国からの需要も強く、シンガポール、タイ、オーストラリアへの出荷も増加している。
しかし持続性に疑問符がついている。在庫は4週連続で過去平均を下回り、メキシコ湾岸から安定して輸出できる持続可能な上限は足元の約600万バレル/日に近いとされる(名目上の能力は約1000万バレル/日、短期的に700万バレルまで拡大できる可能性はある)。
問題はインフラだけではない。米国の石油生産はイラン戦争開始以降日量約10万バレル減少しており、WTI価格が急騰しても掘削業者は増産に慎重だ。ダラス連銀の報告書では「現政権の予測不能な性質により事業のモデル化はほぼ不可能」というエネルギー企業幹部の言葉が記録されている。Baker Hughesの総リグカウントは足元で547(うち石油リグ408)で、前年比43基減の水準が続いている。
ブレント原油は戦争勃発以降約50%上昇し、先週は1バレル126ドルと2022年以来の高値を記録。米国の小売ガソリン平均は1ガロン4.446ドル超で、5ドル近辺で需要破壊が始まるとされる。Goldman Sachsの複数のノートでは、低所得・労働者階級の消費者がすでに購買を減らしたり安価な商品へ切り替えたりしているとされる。
エネルギー安全保障の逼迫の中で、日本はロシア産原油カーゴも購入したとTASSが報じている。イデオロギーより実物供給が優先される構図だ。
プライベートクレジット:バーFRB理事の警告
発信:Bloomberg、5月4日7:23
FRBのMichael Barr理事は、プライベートクレジット市場のストレスが「心理的な連鎖(psychological chain)」を引き起こし、より広範な信用収縮につながる恐れがあると警告した。銀行とプライベートクレジットの直接的な結び付きは「それほど大きな懸念ではない」としながらも、保険業界とプライベートクレジット貸し手の重なりが別の懸念材料だと指摘した。
具体的には、「人々がプライベートクレジット問題を見て『これは個別問題』ではなく『企業部門にひびが入り始めているのでは』『社債市場にも同様の問題があるのでは』と考え始めると、信用収縮が起き、金融面のひずみが一段と強まりかねない」と述べた。
PIK(ペイメント・イン・カインド)の仕組みへの懸念も表明した。「基本的には実質的なデフォルトが計上されない状態であり、帳簿を見ただけではどの融資がストレス下にあるか判断できない」という指摘は、ストレスの不可視化リスクを示している。
Barr氏はかつてFRBの銀行監督トップを務めており、トランプ政権の規制緩和に対して一貫して批判的な立場を取ってきた。今回もリスクが高まる中でのウォール街への規制緩和に改めて警鐘を鳴らした形だ。ホルムズ危機が長期化してプライベートクレジット市場にストレスが広がれば、心理的連鎖は現実のリスクになる。
クレジット市場:4月の反発は終わるか
発信:Bloomberg、5月3日14:44
4月のクレジット市場は世界の投資適格債が昨年8月以来の好成績(+1.3%)、ハイイールド債は2023年以来の好調(+2.3%)を記録した。戦争終結への楽観と堅調な企業業績が背景にある。しかし、エイゴン・アセット・マネジメントやバークレイズなどは「同じくらい急速に上昇が消える可能性がある」として備えを推奨している。
防御手段として、CDS購入と短期債への傾斜が提案されている。5年物CDX北米投資適格指数は約54bp(3月終盤の約68bpから低下)で、元本1000万ドルのヘッジに年間約5万4000ドルのコスト。バークレイズはiTraxxメインで欧州7月限75bp、CDX投資適格で70bp前後を目標とするペイヤー・スプレッドを推奨している。
ECBのラガルド総裁は4月30日に6月の利上げ検討を示唆し、イングランド銀行当局者も利上げ検討の可能性を示した(BoEの4月調査では2026年末の政策金利見通しが**3.75%**と、2月調査の3.25%から上方修正)。コメルツ銀行のモデルは「現在のマクロ環境が続けばスプレッドがいかに脆弱か」を示しているとされる。
Morgan StanleyのAaron Beckerらは短期的な下振れリスクへのヘッジとしてCDS指数オプションを推奨しており、バークレイズも同様の見解を示した。「仮に紛争が近く終結しても、サプライチェーン混乱が続く可能性があり、インフレが高止まりする恐れがある」という指摘は、早期和平でも簡単にはスプレッドが戻らないことを示唆している。
OPECプラス:6月小幅増産、実効性は限定的
発信:Bloomberg、ロイター、5月3日
OPECプラスの有志7カ国(UAE脱退後のサウジアラビア、ロシア、イラク、クウェート、アルジェリア、カザフスタン、オマーン)は、6月の生産枠を日量18万8000バレル引き上げることで合意した。3か月連続の増産決定で、次回会合は6月7日。
しかし、実効性は象徴的なものにとどまる。ホルムズ海峡が封鎖されたままである限り、ペルシャ湾からの輸出は事実上できない。サウジアラビアの生産枠は日量1029万1000バレルに引き上げられたが、3月の実際の生産量は776万バレルにとどまっており、名目との乖離が著しい。リスタッド・エナジーの元OPEC当局者のアナリストは「OPECプラスが依然として主導権を握っていると示すことが主な目的」と指摘した。
UAEは5月1日付でOPECおよびOPECプラスから脱退した。イラン戦争による供給混乱が続く中での離脱は、OPECとサウジへのダメージが大きい。一方でADNOCは2026〜2028年に550億ドルのプロジェクトを発注すると発表しており、ホルムズ再開後の需要増を見越した設備投資を進めている。
リテール投資家:安値で投げ、高値圏で買い戻す
発信:ZeroHedge / JPMorgan Retail Radar、5月2日12:14
3月下旬のS&P 500安値圏でリテール投資家は「buying the dip」ではなく「selling rips」、反発局面で売る行動に転じた。その後、指数は約14%上昇(半導体はおそらくその3倍近く上昇)した。そして今、彼らは再びテックとエネルギーを買いに戻っている。
JPMorganのRetail Radarによれば、今週のリテール活動は12か月平均近くまで回復した。週次フローは63億ドル(12か月平均66億ドルをやや下回る)。内訳はETFへ48億ドル、個別株へ15億ドル。ただしETFフローはパーセンタイルで34と低調な一方、個別株活動は68パーセンタイルと支援的だ。
ETFでは半導体関連が突出して強く、SOXX +2.6z、SOXL +1.3z、SMH +0.8z。個別株で最も買われたのはGOOGL(2.73億ドル)、MU(2.43億ドル)、TSLA(2.34億ドル)、META(2.10億ドル)、INTC(1.97億ドル)。最も売られたのはMRVL(-9900万ドル)、TXN(-9000万ドル/-7.4z)、AMD(-8600万ドル)。Mag7の中でAMZNのみが売り越し(-6200万ドル)だった。
オプション市場ではリテールのシェアが過去最高に達し、コール出来高が急増している。一方で非リテールの先物勢はS&P 500先物を約89億ドル買い越す一方、Nasdaq先物を約25億ドル売り越し、Russell 2000先物も売った。個人がテック追随、プロ筋がNasdaq慎重という対比は不穏だ。
ファストファッションへの波及:アジアの繊維産地が直撃
発信:ロイター、5月3日8:55
ホルムズ封鎖に伴う化石燃料価格高騰は、ファッション産業の川上まで浸透している。インド最大級のポリエステル糸メーカー・フィラテックスによると、原料のPTAとMEGの調達コストが約30%上昇した。インドのスーラトでは工業用織機の半数が稼働停止している。ポリエステルステープルファイバー価格は2月末の1キロ100ルピーから120ルピー超へ急騰した。英縫い糸大手コーツのバングラデシュ法人は4月15日付で15.5%の値上げを実施した。
ポリエステルは世界の繊維生産の59%を占める。ザラ(インディテックス)、H&M、ターゲット、ウォルマート、IKEAへの供給が影響を受けている。ウッド・マッケンジーのアナリストは「この状況があと1か月続けば需要破壊が起き、小売業者は値上げを迫られ消費者は購入を減らす」と警告した。
スニーカーに使われるEVAなど石油化学由来素材にも波及しており、米靴流通小売業協会は合成ゴム靴底からポリウレタンフォームまで25品目の石油化学由来部品を特定している。ナイキも「石油関連の原材料は製品コストに影響する」とコメントした。ホルムズ危機は、ガソリン価格や原油先物だけでなく、消費財の製造コスト全体を静かに侵食している。
ヘッドライン束
地政学・政治・その他
ドイツ駐留米軍削減は既発表の5000人を「大幅に上回る規模」になるとトランプが発言し、NATOとドイツ政府は「予測可能だった」としながらも防衛責任の欧州移行を強調した。米上院軍事委員長ら共和党は異例の異議を表明し、「撤退ではなく東方に再配置を」と求めた。ポーランドのトゥスク首相はNATO崩壊の危機を警告した。同日トランプはEU製自動車・トラックへの関税を**25%**に引き上げると発表しており、ドイツへの圧力は多面的に強まっている。
高市首相はオーストラリアを訪問し、防衛・重要鉱物・経済安全保障を協議する。日経によればレアアースやニッケルなど6資源開発案件を優先事業指定する方針。日豪は海軍護衛艦の輸出を含む防衛協力を深化させており、INPEXのLNG拠点を軸にした経済協力も継続している。
ASEAN+3財務相・中銀総裁会議は「国内事情に沿って適切に対応する用意がある」との共同声明を発表し、「成長率は減速し、インフレ率は上昇すると見込まれる」と明記した。神田ADB総裁はスリランカやカンボジアなどがADBに支援を要請していると明らかにし、アジアの地政学的脆弱性を強調した。
高市首相は憲法記念日に改憲への機運醸成を呼びかけた。「来年の自民党大会までに発議のめどを立てたい」との方針を繰り返し、参院での野党協力の必要性は依然として残る。
英国では労働党内部でのリーダーシップチャレンジ観測が浮上し、Wes Streetingが最低81人の議員支持を確保したとの報道が出た。Rachel Reeves財務相の続投を求める声が強く、ギルト市場への影響が意識されている。
米LNGのアジア向け輸出は紛争開始以降175%超増加し、4月には総輸出量の約4分の1(271万トン)がアジア向けとなった。JKM指標は4月平均17.92ドル/mmBtuで欧州比17%高。バークシャー・ハサウェイは手元資金が3970億ドル(過去最高)に達し、アベルCEO体制での初決算を発表した。自社株買いを約1年ぶりに再開し、2億3420万ドルを購入した。
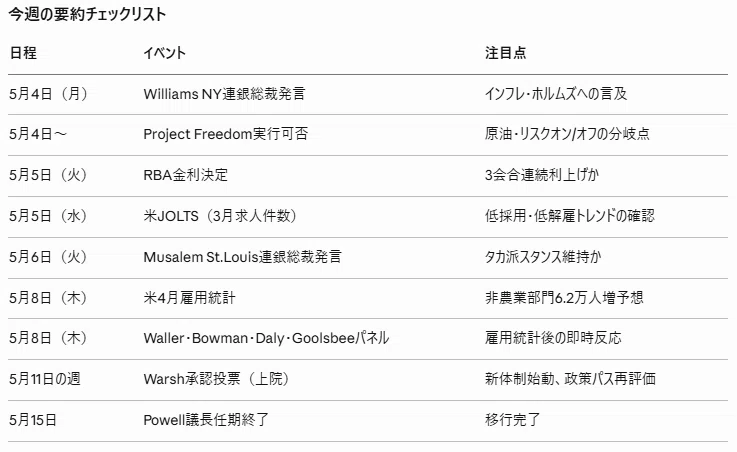
今週(2026年5月4日週)に出てくる指標・イベント・材料を、今週末のダイジェストに含まれている情報から整理する。
今週の見通し(2026年5月4日週)
全体的な構図
先週末の段階で、複数の「待ち」案件が今週に集中している。Fed人事、雇用統計、Fed高官発言、Project Freedomの実行可否、そしてOPECプラスの正式確認。一つひとつが単独でも相場を動かせる材料であり、その全部が7営業日に詰まっている。
Fed人事:Warsh議長承認投票(5月11日の週)
今週最大のイベントはFedの議長交代だ。米上院銀行委員長のScottは、5月11日の週にKevin Warshの承認投票が行われる見通しと述べた。 Powell議長の任期は5月15日に終わる。
Warshは就任初日から、利下げ再開どころか利上げ条件の議論を引き継ぐ。Timiraos(WSJ)が描いた「利下げバイアスから中立へ、必要なら利上げへ」という3段階移行の真っ只中に着任することになる。就任後初の政策会合は6月頃の予定で、そこに向けた市場の金利観測が今週大きく動く可能性がある。
Warshの政策スタンスは現状では未知数の部分が多い。次期FRB議長候補として、AI投資が生産性を押し上げ「より低い金利を正当化し得る」という見方を持つとも報じられているが、足元のエネルギーショックとインフレ上振れリスクの中でどう動くかは就任後に明らかになる。
Fed高官発言:今週の登壇予定
ダイジェスト記事から拾える今週の登壇予定は以下の通りだ。
5月4日(月):ウィリアムズNY連銀総裁が発言機会を持つ。直近のISM製造業価格指数が84.6と大幅上振れしただけに、インフレ見解に注目が集まる。
5月6日(火):ムサレムセントルイス連銀総裁が発言予定。
5月8日(木):ウォラーFRB理事、ボウマンFRB副議長(銀行監督担当)、デーリーサンフランシスコ連銀総裁、グールズビーシカゴ連銀総裁がパネル討論に参加する。8日はちょうど雇用統計の発表日でもあるため、速報後に当局者が反応を示す可能性がある。
Logan(先週「次の政策変更は利上げでも利下げでもあり得る」)、Hammack(声明文に緩和バイアスは不適切と反対票)、Kashkari(「ホルムズ閉鎖が長引けば利上げ」)の3人は今週も同様のスタンスを維持するかが問われる。ホルムズ情勢が変化しなければ、タカ派トーンが続くとみるのが自然だ。
米雇用統計(5月8日・木曜日)
4月の非農業部門雇用者数は前月比6万2000人増が予想中央値とされている。民間部門はさらに強い伸びとなった可能性があるとBloomberg Economicsは指摘している。2025年の月間平均が2万5000人増だったことと比較すると、大幅な回復だ。
注目指標は以下の通りだ。
賃金上昇率:加速が見込まれる。エネルギー高が続く中で賃金上振れは二次的インフレ圧力の観点から市場にとってタカ派材料になりやすい。
失業率:横ばいが予想される。
労働参加率:上昇が見込まれており、労働供給面での改善を示すか。
新規失業保険申請件数は4月終盤に1969年以来の低水準を記録しており、雇用の底堅さを裏付けている。一方、中小企業の採用が滞り大企業が採用を続けるという二極化構造は維持される見通しだ。
**5月5日(水)には3月の求人件数(JOLTS)**が発表予定。前月からほぼ変わらないと予想されており、「低採用・低解雇」のトレンドからの脱却が確認できるかに注目が集まる。
Project Freedom:実行可否と市場インパクト
トランプは「中東時間4日朝から」開始と述べたが、実際に米海軍が船舶を誘導するかどうかが今週最初の地政学的試金石になる。1か月前にも類似の発言があり実行されなかった前例があることをZeroHedgeは強調している。
Jim Biancoの4シナリオのうち、どれに落ち着くかで原油・株式・債券の反応が決まる。①イランが何もしない場合:原油リスクプレミアム低下、株高。②イランが攻撃するが米国が撃退する場合:一時的な緊張上昇後に収束、市場は「米国が制御した」と受け取る可能性。③船舶や米艦が被弾・触雷する場合:原油急騰、リスクオフ、報復圧力上昇。④米国が結局動かない場合:米国の信認低下、市場は短期的に失望するが、影響は限定的か。
いずれの場合でも、ホルムズ海峡への機雷敷設がイランにより継続されているとの欧州安全保障評価がある以上、物理的なリスクは実在する。
イラン和平交渉:米国側の回答期待
イランは14項目提案を提出し、米国からの回答を受け取ったと発表した。**「30日以内に全問題を解決」**を求めており、今週中に米国側が何らかの対応を示すかが焦点になる。
トランプは「受け入れ可能とは想像できない」としながらも「前向きな協議が続いている」とも述べており、発言のトーンが今週どちらに傾くかで市場のリスク選好が変化する。
イラン原油の貯蔵タンクが満杯に近づいており、来週にも一部油井停止の可能性とベセントが述べた。停止が現実化すれば原油価格に新たな上昇圧力がかかる。
オーストラリア準備銀行(RBA)金融政策決定(5月5日)
**5月5日のRBAの金利決定が注目イベントとなる。**ダイジェストの記述では「政策金利であるオフィシャル・キャッシュレートの誘導目標を3会合連続で引き上げて4.35%とするかどうかに関心が集まっている」とされている。
Citigroupは日銀の次回利上げ予想を従来の7月から6月に前倒ししており、アジア主要中銀のタカ派化が広がっている。豪ドルや豪国債への影響が出やすいが、日本・中国が今週祝日のため序盤のアジア市場は流動性が薄くなりやすい点に注意が必要だ。
OPECプラス:5月3日の決定を正式確認
6月日量18万8000バレル増産は3日のオンライン会合で合意済みで、今週はその余波を消化する週になる。次回会合は6月7日。実効性への疑問は大きいが、「OPECプラスが依然主導権を持つ」というシグナルとして市場に受け止められるかがポイントだ。
Warsh承認とPowell残留:市場の金利観測への影響
Powell残留とWarsh就任が同時に進むことで、Fed内部の権力構造に関する不確実性が今週表面化しやすい。Powellが「目立つ反対者にはならない」と述べているが、彼の理事としての投票は政治的に解釈される。Warsh承認後の最初の記者発言やシグナルに市場は敏感に反応するだろう。
今週の要約チェックリスト
いいなと思ったら応援しよう!
 お役に立てれば何よりです。相場の神様が微笑みますように。
この記事は noteマネー にピックアップされました

