第2部 第10章資産形成を始めて、私がやらなくなった7つのこと

― お金が増えたこと以上に、将来への向き合い方が変わった ―
資産形成を始める前の私は、「お金を増やすには、何をすればいいんだろう」とよく考えていました。
貯金をする。
節約をする。
NISAやiDeCoを始める。
投資信託や個別株を買う。
これまでの記事でも、私が始めたことや、失敗を重ねながら見直してきた投資方法について書いてきました。
けれど、貯金50万円以下だった頃から資産形成を続けてきて、
今、実感している変化は、口座の数字だけではありません。
以前は疑わなかったことに、一度立ち止まるようになりました。
「本当に、そのつもりでいて大丈夫だろうか」と考え、少しずつ手放した習慣や思い込みがあります。
今回は、そんなお金や仕事、将来に対する考え方の変化について書いてみます。
資産形成を始めて、私がやらなくなった7つのことです。
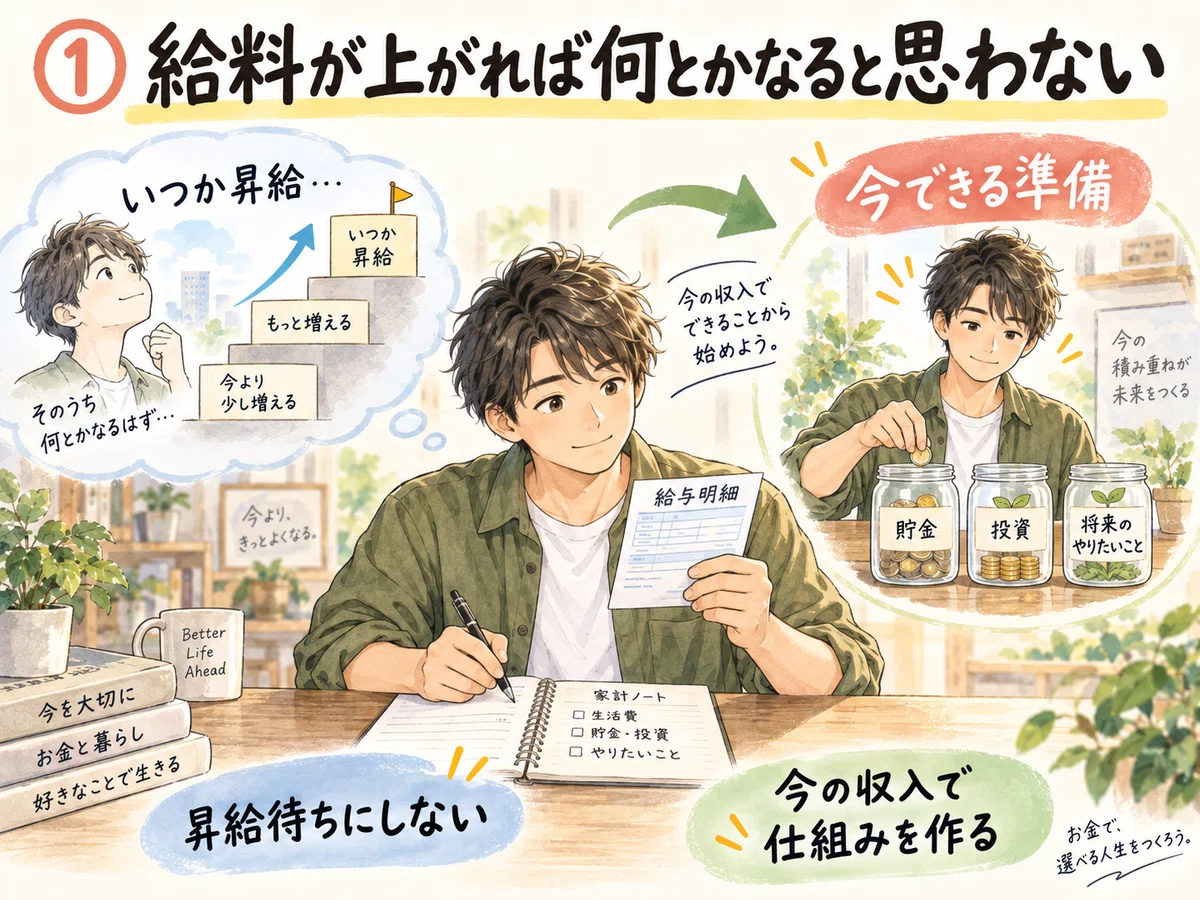
① 「そのうち給料が上がれば何とかなる」と考えること
若い頃は、働き続けていれば、給料は少しずつ上がっていくものだと思っていました。
経験を積み、役職がつけば、今より生活も楽になる。
目の前の家計に余裕がなくても、いずれ収入が追いつくだろう。
どこかで、そんな期待を持っていた気がします。
もちろん、昇給や転職で収入が増えることはあります。
ただ資産形成を始めてからは、将来の昇給を当てにして、今の家計の問題を先送りしていいのだろうかと考えるようになりました。
給料が増えても、生活費や負担がそれ以上に増えるかもしれません。
自分の事情で、働き方を変える可能性もあります。
そこで優先するようになったのが、今の収入の中で、少しずつお金が残る仕組みを作ることでした。
収入が増えれば、その分だけ余裕が生まれる。
けれど、増えるまでは何もできない、とは考えない。
将来への期待と、今できる準備を分けて考えるようになったのだと思います。
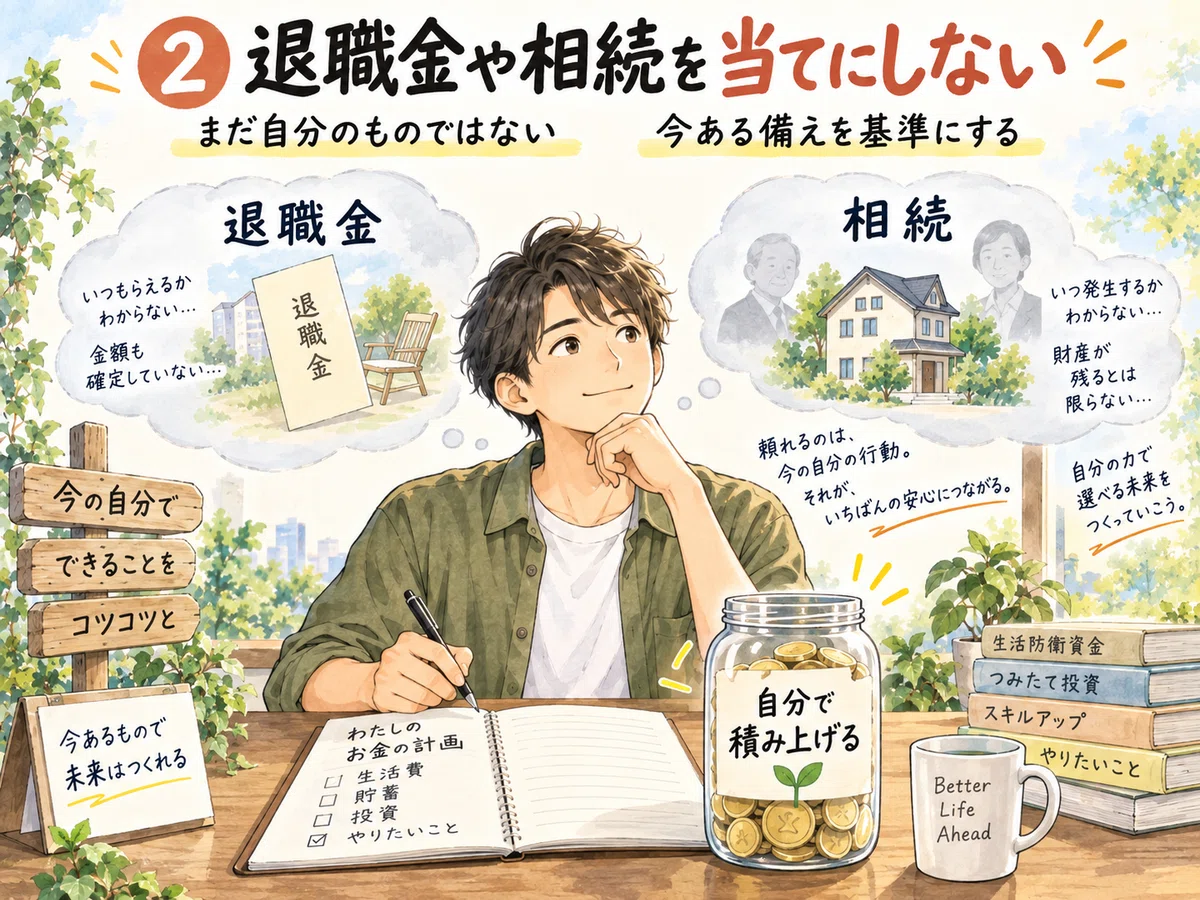
② 退職金や相続を、当てにできるお金として計算すること
将来のお金を考えるとき、退職金や、場合によっては親からの相続が頭に浮かぶことがあります。
私も、受け取れる可能性まで否定しているわけではありません。
ただ、まだ金額も受け取る時期も決まっていないお金を、将来の安心の土台にすることはやめました。
退職金はいくらになるのか。
受け取るまでに制度が変わることはないか。
相続するものがあるとして、そのときにどのくらいの価値があるのか。
今の時点では、分からないことがいくつもあります。
特に親のお金は、まず親自身の暮らしのためのお金です。
最初から自分の老後資金として数えるものではないと、私は考えています。
受け取れれば助かる。
それでも、できるだけそれを当てにせず、自分の備えを積み上げておきたい。
「最後にまとまったお金が入るから大丈夫」と考えるより、今、自分が用意できているお金を確かめる。
その方が、これから何をすればいいのかも、具体的に見えてくる気がします。
③ 「定年まで今と同じように働く」ことを前提にすること
学校を卒業して、会社に入り、定年まで働く。
昔の私は、それが自然な流れだと思っていました。
それ以外の働き方を、あまり考えたことがなかったのかもしれません。
けれど、長く働いていると、仕事との付き合い方も変わってきます。
楽しい日もあれば、出勤するだけで気が重い日もある。
今はこなせている仕事が、10年後、20年後にも同じようにできるとは限りません。
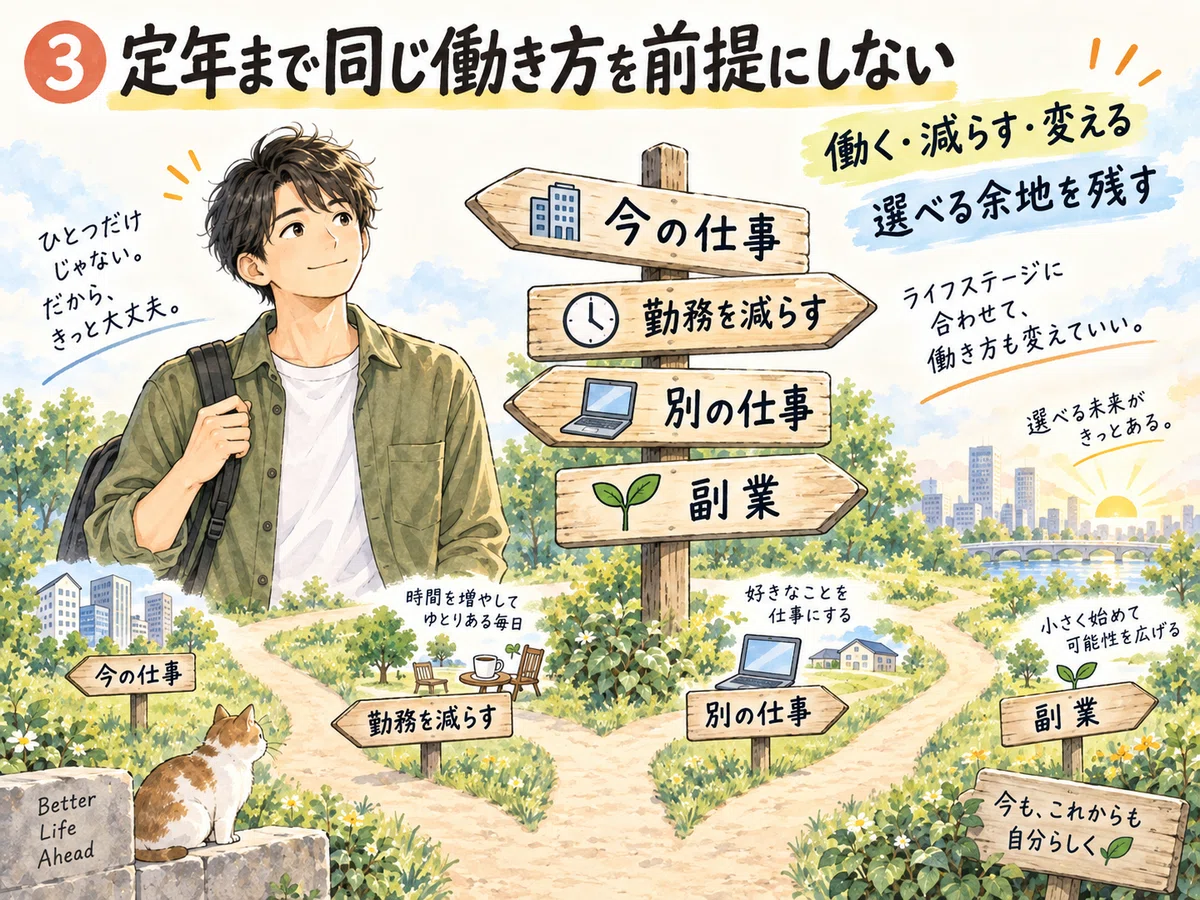
資産形成を始めてからは、**「何歳まで働くか」に加えて、「どんな働き方なら続けられるか」**を考えるようになりました。
今の職場で働き続ける。別の仕事に移る。
勤務時間を減らす。収入が下がっても、負担の少ない仕事を選ぶ。
副業と組み合わせる。
仕事を完全に辞めなくても、働き方を変える余地はあります。
もちろん、資産があれば、望む働き方がすべて実現するわけではありません。
それでも、当面の生活を支えるお金があれば、選ぶときの判断は変わるはずです。
私にとって資産形成は、老後の生活費を用意すると同時に、将来の自分に、働き方を選ぶ余地を残すための準備になりました。
④ お金を得る方法を、給料だけに限ること
毎月、決まった日に給料が入ってくる。
会社員である私にとって、それは大きな安心です。
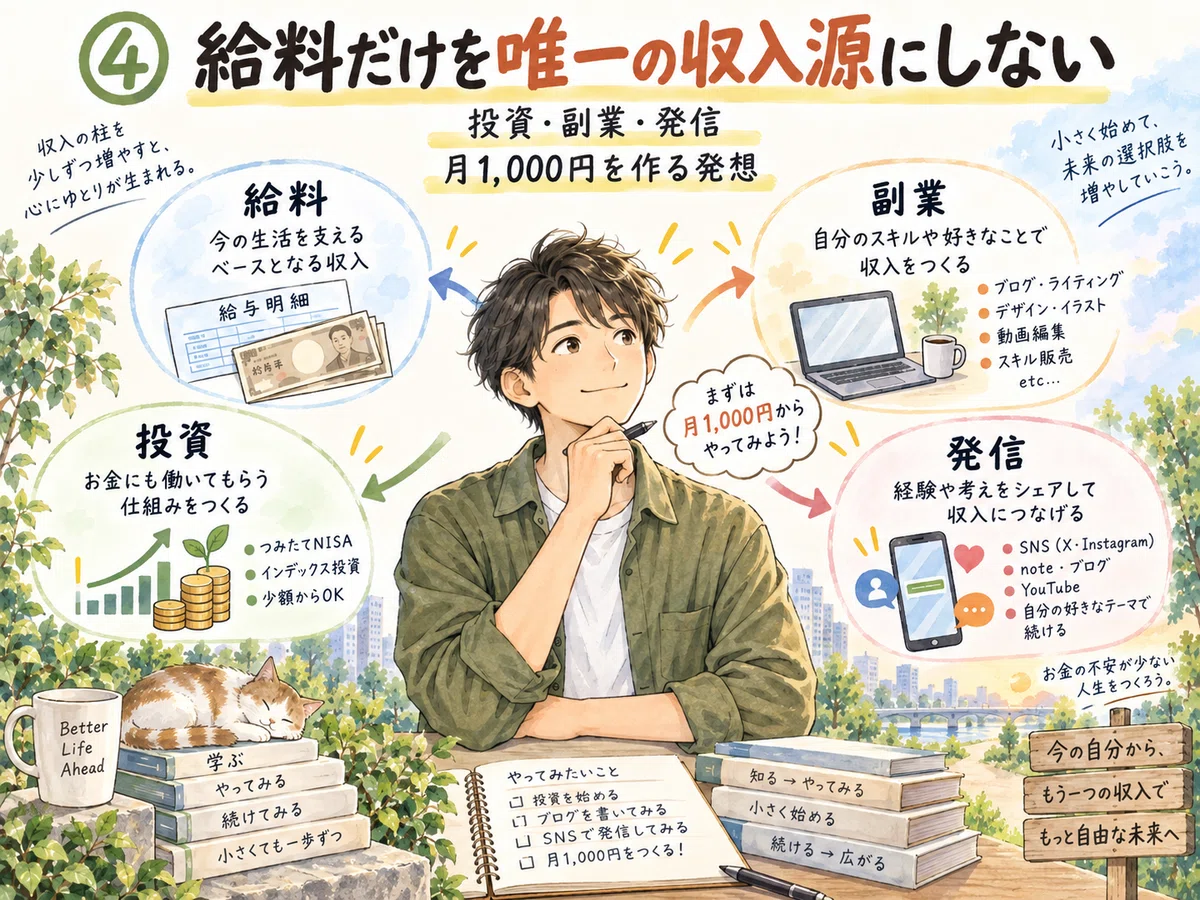
今も、生活を支えている中心は給与収入です。
以前は、お金を得る方法について、それ以上はほとんど考えていませんでした。
資産形成を始めてから、投資による利益や配当金など、働いて給料を受け取る以外の方法にも目が向くようになりました。
投資には損失の可能性もありますが、収入や資産について考える幅は広がりました。
そして、noteやSNSを通じて、本業以外でも収入を得られないかと挑戦するようになりました。
実際にやってみると、簡単ではありません。
記事を書けば売れるわけでも、発信を続ければ必ず収益につながるわけでもない。
思ったようにいかないことの方が多いです。
それでも、自分で収入を生み出す方法を考えるようになったことは、私にとって大きな変化でした。
本業での昇給を待ちながら、自分でも月1,000円を作る方法を探してみる。
その過程には、給料を受け取るだけでは気付かなかった難しさや学びがあります。
今の私にとって副業は、収入の柱を少しずつ増やしていくための、小さな試みです。
⑤ 資産額だけをゴールにすること
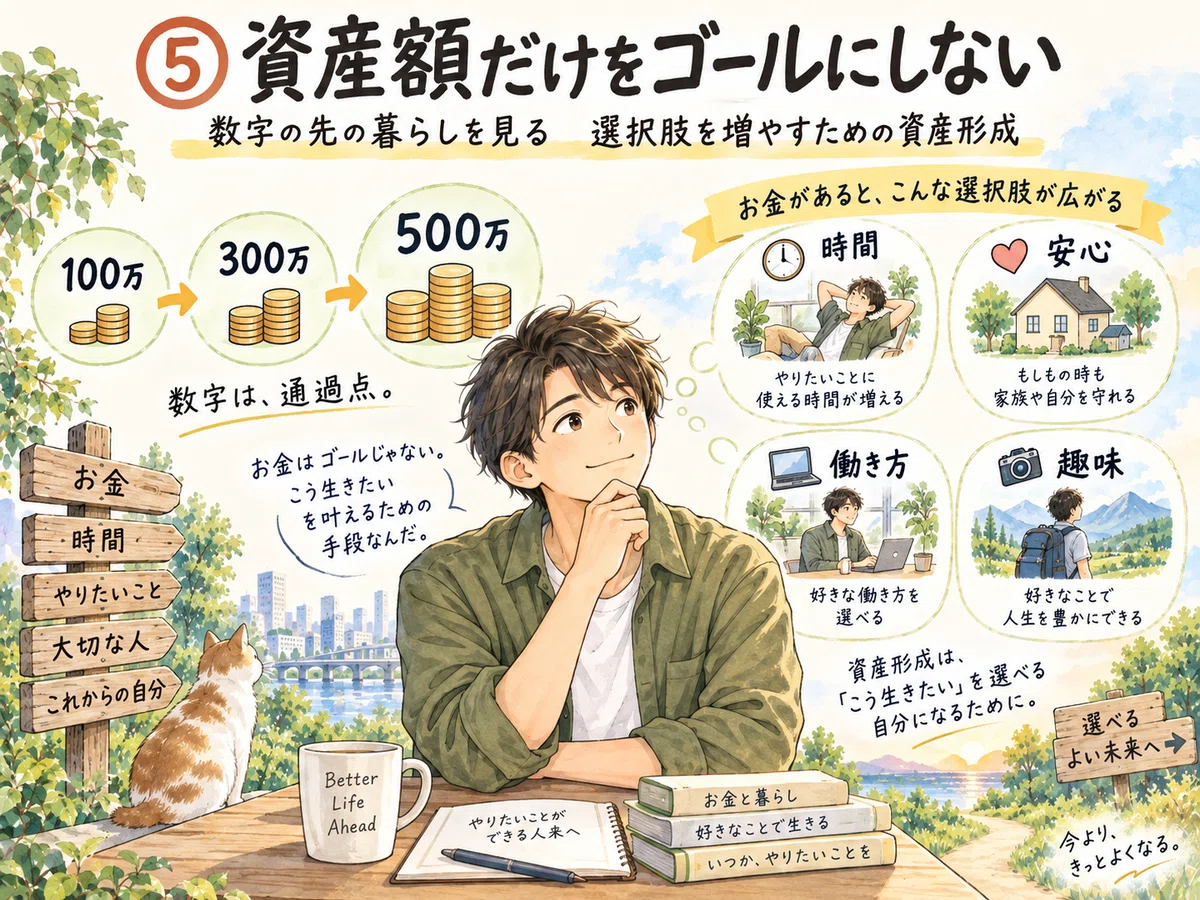
貯金50万円以下だった頃は、100万円が大きな目標でした。
そこを超えると、次は300万円、500万円、さらにその先へ。
資産形成を続けていると、自然と次の数字を追いかけるようになります。
SNSで資産額の節目を報告する投稿を見ると、刺激も受けます。私自身、資産が増えたことを確認するのはうれしいです。
ただ、あるときから、もう一つ考えるようになりました。
「その金額に届いたら、自分は何をしたいのだろう」
1,000万円の次は2,000万円。
その次は3,000万円。
数字だけを目標にしていると、達成するたびにゴールが遠ざかっていきます。
増やすことに気持ちが向きすぎれば、必要なお金を使うときまで、ためらうようになるかもしれません。
私が資産形成を続けているのは、将来、仕事の負担を減らしたいからです。暮らしに余裕を持ちたい。
必要なものを、お金の都合だけで諦めずに済むようにしたい。
だから今は、資産額を確認するときに、**「このお金があることで、何を選べるようになるか」**も考えています。
金額の目標は、これからも持つと思います。
ただ、その先にある暮らしを見失わないようにしたいです。
⑥ 大きな出費を「そのときになったら考える」こと
毎月の生活費は、ある程度見通しが立ちます。
一方で、家計には毎月発生しない支出もあります。
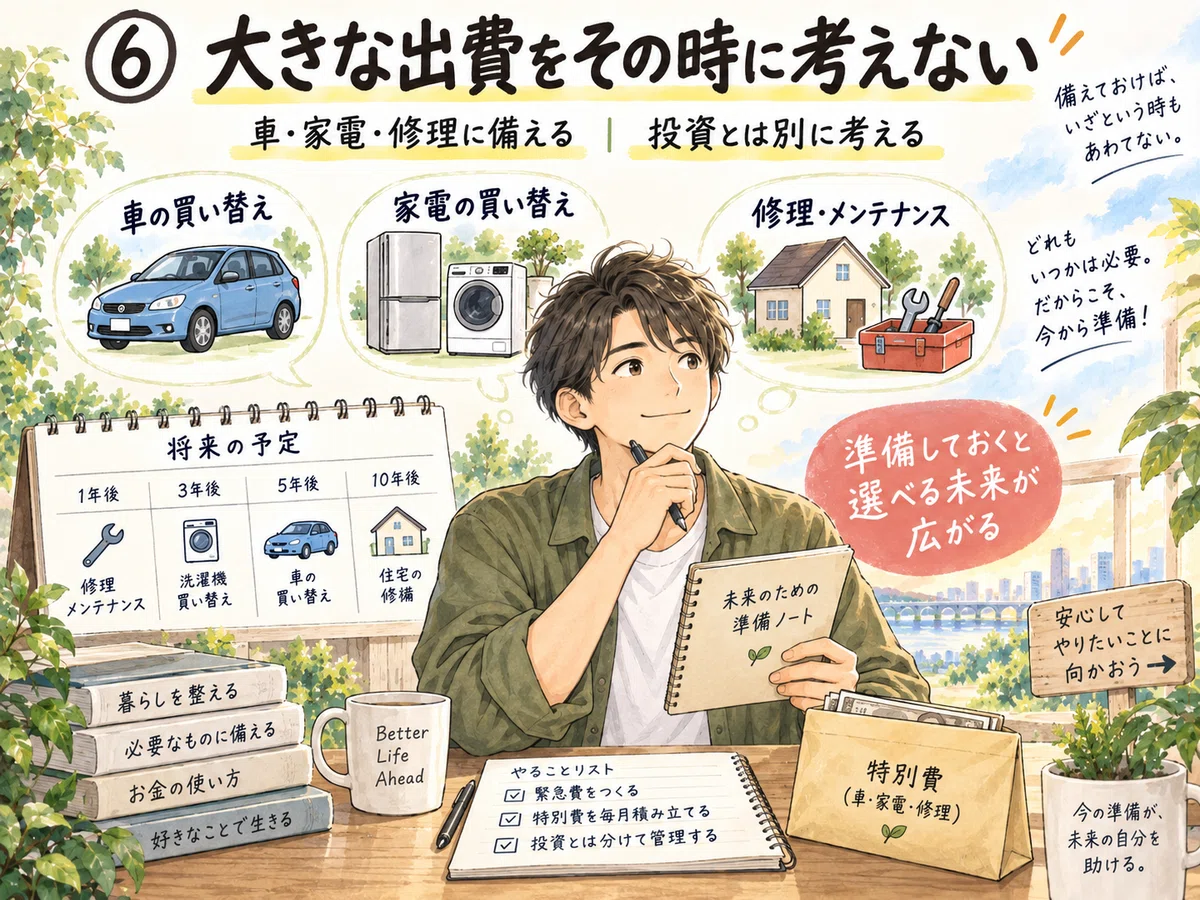
車の買い替えや車検、家電の故障、冠婚葬祭、住まいの修理などです。
普段の家計簿では目立たない分、必要になって初めて「どこから出そう」と考えがちです。
以前の私にも、そういうところがありました。
けれど、冷蔵庫も洗濯機も、一生使えるわけではありません。
車も、乗り続けるなら維持や買い替えのお金が必要になります。
時期は分からなくても、いつか出ていくと分かっているお金はある。
そう考えるようになってから、大きな支出も、普段の家計と一緒に見通すようになりました。
必要なお金をそのときの給料だけで賄おうとすると、積立を止めたり、予定していなかったタイミングで投資商品を売ったりすることになるかもしれません。
そこで今は、数年以内に使いそうなお金は、投資に回すお金と分けて考えています。
投資額を増やすことだけに目を向けず、使う予定のあるお金も残しておく。
その準備がある方が、無理なく資産形成を続けられると感じています。
⑦ 「今と同じ生活費で、この先も暮らせる」と考えること
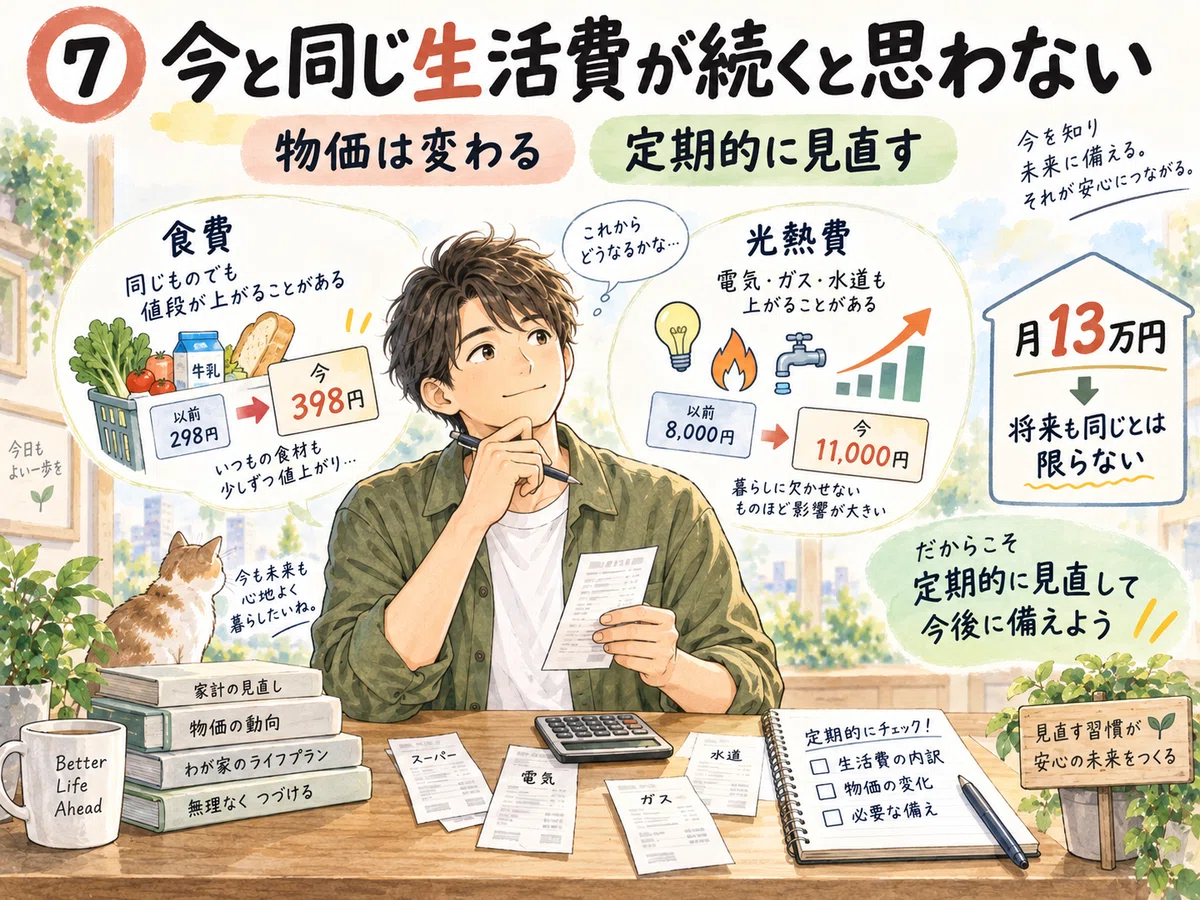
以前は、今の生活費が月13万円なら、将来もだいたい同じ金額で暮らせるような感覚がありました。
けれど、スーパーで買い物をしたり、電気代を確認したりすると、同じ暮らしを続けるために必要なお金も変わるのだと感じます。
同じ商品でも値段が上がる。値段が変わらなくても、内容量が減る。
一つひとつは小さな変化でも、家計全体では無視できません。
今、月13万円で暮らせていたとしても、20年後に同じ金額で同じ生活ができるとは限らないのです。
だから、将来の生活費を考えるときは、今の支出を出発点にしながらも、それがずっと続くとは考えなくなりました。
物価だけでなく、住まいや健康、家族の状況によっても、必要なお金は変わります。
遠い将来を正確に予測することはできません。
だからこそ、一度決めた計画を、そのままにしないことが大切なのだと思います。
生活費が変われば、家計を見直す。
収入や暮らしが変われば、積立額も調整する。
以前は、家計を一度整えれば安心だと思っていました。
今は、暮らしに合わせて手入れを続けていくものだと考えています。
資産形成を始めて、未来への向き合い方が変わった
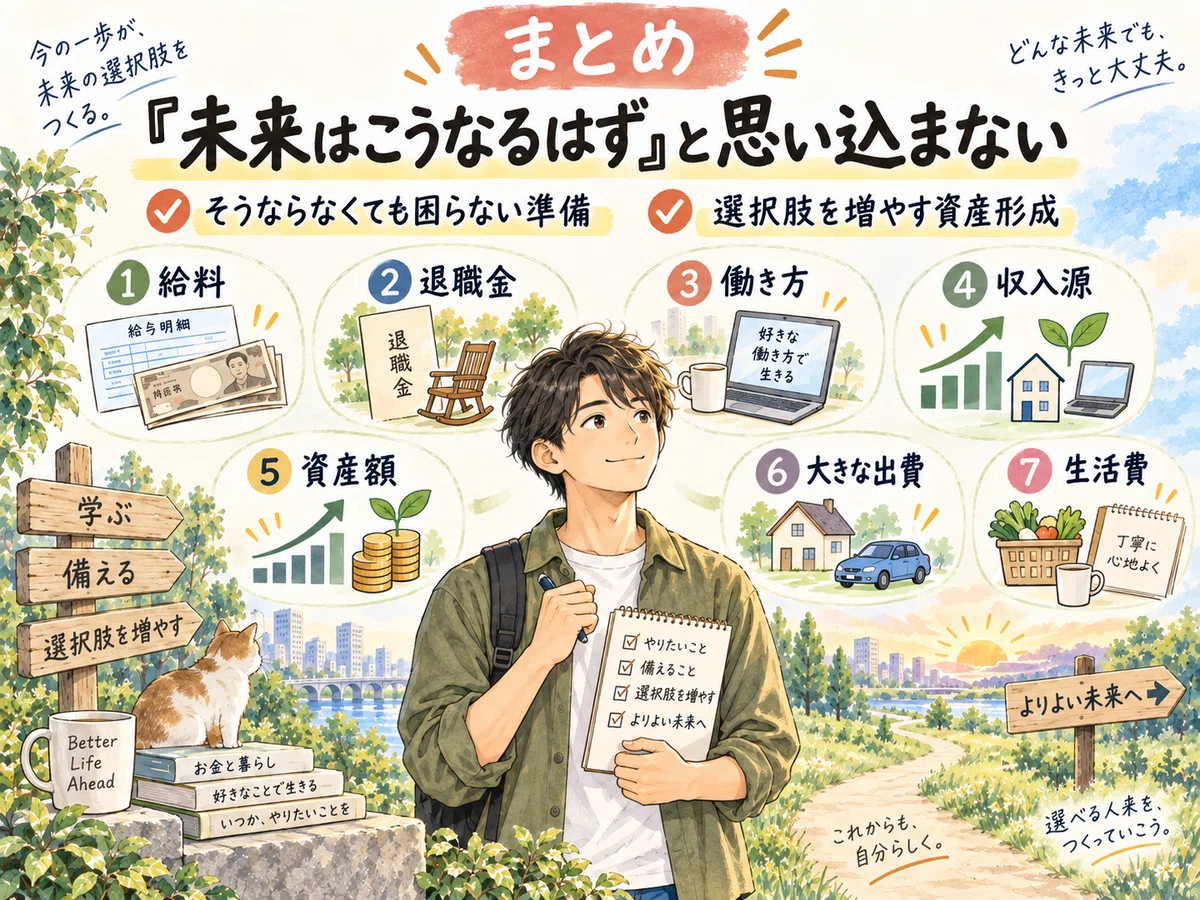
7つを振り返ると、共通しているのは、将来への期待を、そのまま計画の前提にしなくなったことです。
給料は上がるだろう。退職金があるから大丈夫だろう。今の仕事も、今の生活も、この先ずっと続くだろう。
以前は、そうした見通しを深く確かめずに過ごしていました。
もちろん、期待したとおりになることもあると思います。
収入が増えるかもしれませんし、仕事を楽しく続けているかもしれません。
想像していた以上に、余裕のある老後を迎えられる可能性もあります。
そうなれば、うれしいです。
その一方で、思い描いたとおりにいかなかったときにも、選べる道を残しておきたい。
今は、そんな気持ちで資産形成を続けています。
少し仕事を減らす。
環境を変える。
必要なものを買い替える。
何かが起きたとき、慌てて決めずに考える時間を持つ。
お金を備えることは、そうした余地を、自分の暮らしの中に作ることでもあるのだと思います。
貯金50万円以下だった頃と比べて、資産額は変わりました。
それ以上に変わったのは、未来を待つだけでなく、今できる準備に目を向けるようになったことです。
私が欲しいのは、お金の心配だけで、自分の選択肢を狭めずに済む暮らしです。
そこへ少しずつ近づけるように、これからも、今の生活を大切にしながら続けていこうと思っています。
次回予告 新NISAがまた変わる?2027年に向けた改正を整理します
今回は、資産形成を続ける中で変わった、私自身の考え方について書きました。
ただ、資産形成を続けるうえでは、自分の考え方だけでなく、制度の変化を知っておくことも大切です。
2026年8月、金融庁から2027年度の税制改正要望が公表され、NISAについても新たな見直し案が示されました。
「NISAで売却した枠が、その年のうちに戻る?」
「2027年から子どももNISAを使える?」
ニュースを見ると大きく制度が変わるようにも見えますが、すでに決まっていることと、まだ要望段階のことは分けて考える必要があります。
次回は特別編として、
「新NISAがまた変わる?2027年に向けて知っておきたい『決まったこと』と『まだ決まっていないこと』」
を、投資初心者でも分かるように整理してみます。
制度が変わるからといって、今の積立を慌てて変える必要があるのか。
現在NISAを使っている一人として、私自身がどう考えているのかも書いていきます。
いいなと思ったら応援しよう!
 記事を読んで「参考になった」「応援したい」と思っていただけたら、無理のない範囲でサポートしてもらえるとうれしいです。
今後の記事づくりの励みにします。
