【ITストラテジスト試験 令和7年度 春期 午前2 問4】 投資判断の羅針盤:DCF法徹底解説

ITストラテジストを目指す皆さん、こんにちは!
事業戦略とITを融合させる上で、投資判断は避けて通れない重要なテーマです。
特に、初期費用が大きく、効果が数年にわたって現れるIT投資プロジェクトの価値を客観的に評価するスキルは必須となります。
その評価手法の中でも、最も論理的で信頼性が高いとされるのが「DCF法」です。
この手法を深く理解し、使いこなすことが、適切なIT戦略を策定・推進する力の源となります。
本記事では、このDCF法に焦点を当て、その仕組みから具体的な計算方法、そして今後のIT投資における役割までを解説します。
問題
【出典:ITストラテジスト試験 令和7年度 春期 午前2(一部、加工あり)】
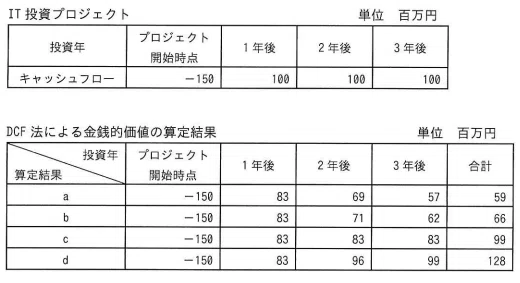
プロジェクト開始時点で 150百万円の支出を行う IT投資プロジェクトにおいて、3年間の金銭的価値をDCF法で算定した場合、正しい算定結果はa~dのどれか。
ここで、割引率は20%で固定とし、キャッシュフローは全て年度末に発生するものとする。また、金銭的価値の算定の際には年度ごとに百万円未満を切り捨てて計算する。
ア a
イ b
ウ c
エ d
DCF法とは
定義
DCF法とは、「Discounted Cash Flow (割引キャッシュフロー) 法」の略で、投資から将来にわたって生み出されるキャッシュフローを、現在価値に割り引いて評価する手法です。
これにより、将来の収益が現在の価値としてどの程度なのかを算定し、その投資の真の経済的価値(正味現在価値、Net Present Value: NPV)を求めることができます。
背景・経緯
DCF法は、企業価値評価やプロジェクト投資評価の標準的な手法として、古くから金融工学の分野で用いられてきました。
その登場の背景には、「貨幣の時間価値」という経済学の根本原理があります。
「今日受け取る100万円」は、「1年後に受け取る100万円」よりも価値が高いという考え方です。
なぜなら、今日の100万円は、投資することで利息や収益を生み出す機会があるためです。
IT投資が大型化し、その効果測定が厳しく求められるようになった現代において、DCF法は最も合理的な評価基準として広く採用されています。
仕組み (ITエンジニア向け詳細)
DCF法の核心は、「割引率 (Discount Rate)」を用いて将来のキャッシュフローを現在価値に変換する点にあります。
1. キャッシュフローの特定
まず、対象プロジェクトが将来の各期(通常は各年度)に生み出すと予測されるフリー・キャッシュフロー (Free Cash Flow: FCF)を特定します。
FCFは、営業活動で得られた資金から、事業維持に必要な投資を差し引いた、自由に使える資金の流れを指します。
2. 割引率の決定
次に、将来のキャッシュフローを割り引くための割引率を決定します。
この割引率は、その投資が持つリスクと機会費用を反映した率であり、企業全体のリスクを反映した加重平均資本コスト (Weighted Average Cost of Capital: WACC)や、プロジェクト特有のリスクを加味したハードル・レートなどが用いられます。
IT投資においては、技術変化の速さやプロジェクトの成功確率といったリスク要因を適切に織り込む必要があります。
3. 現在価値への換算
各期のキャッシュフロー (CFt) は、以下の現在価値 (PV) の計算式を用いてプロジェクト開始時点の価値に換算されます。
PV = CFt / (1 + r) の t乗
ここで、
CFt:t年後のキャッシュフロー
r:割引率
t:期間(年数)
4. 正味現在価値 (NPV) の算出
最後に、すべての期の現在価値を合計し、プロジェクトの初期投資額を差し引いてNPVを算出します。
NPV = (1年後のPV) + (2年後のPV) + ... + (n年後のPV) - 初期投資額
NPVが正 (プラス) であれば、その投資は資本コストを上回る価値を生み出すと判断され、経済的に実行すべきであると評価されます。
事例
具体的なIT投資におけるDCF法の適用例としては、以下のようなケースがあります。
基幹システム刷新プロジェクト
数年にわたる開発・導入費用を初期投資とし、導入後の人件費削減、業務効率化による売上向上、在庫削減などの効果(キャッシュフロー)を予測してNPVを算出します。クラウド移行プロジェクト
オンプレミスからクラウドへの移行費用を初期投資とし、その後の運用費削減、スケーラビリティ向上による機会損失の回避といった経済効果を評価します。
課題
DCF法は論理的である一方、以下の課題も内包しています。
予測の困難性
将来のキャッシュフローや事業環境を正確に予測することは非常に難しく、予測のブレがNPVに大きく影響します。
特にITプロジェクトは技術革新が速く、将来の収益を予測しにくい側面があります。割引率の主観性
割引率の決定は、企業の資本構成やリスク評価に依存するため、客観的な数値設定が困難な場合があります。柔軟性の欠如
DCF法は投資決定を一時点の予測に基づいて行いますが、実際の投資には「プロジェクトを途中で中断する」「成功した場合に追加投資を行う」といった経営の柔軟性 (リアル・オプション) がありますが、これらを直接的に評価に組み込みにくいという欠点があります。
対策
これらの課題に対する主な対策は以下の通りです。
感度分析 (Sensitivity Analysis)
キャッシュフローや割引率といった主要な変数を変動させてNPVの変化をシミュレーションし、結果の頑健性(ロバストネス)を確認します。シナリオ分析
楽観的、標準的、悲観的といった複数のシナリオを設定し、それぞれのNPVを算出して投資の潜在的なリスクとリターンを包括的に評価します。リアル・オプションの考慮
厳密なNPV計算に加え、将来の戦略的な選択肢(例:市場が拡大した場合の追加投資の権利)を定性的に評価に加えたり、オプション評価モデルを導入したりします。
今後の動向
AIやIoTなどの先進技術への投資が増加する中で、DCF法は依然として投資判断の基盤であり続けます。
一方で、従来のDCF法では評価しにくい非財務的価値(例:データ資産の蓄積、顧客体験の向上、ブランド価値)をどう定量化し、キャッシュフロー予測に組み込むかが今後の焦点となります。
また、アジャイル開発のような柔軟な投資・開発手法の普及に伴い、単年度ごとのDCF計算だけでなく、フェーズごとの投資回収やリアルタイムでの価値評価を組み合わせるハイブリッドなアプローチが重要になってくると考えられます。
問題
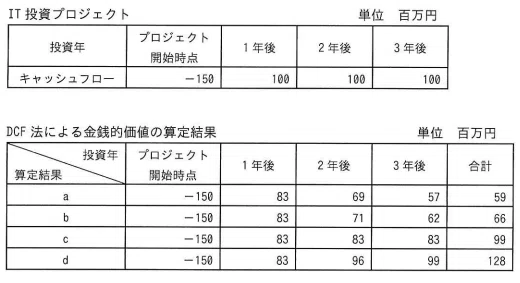
プロジェクト開始時点で 150百万円の支出を行う IT投資プロジェクトにおいて、3年間の金銭的価値をDCF法で算定した場合、正しい算定結果はa~dのどれか。
ここで、割引率は20%で固定とし、キャッシュフローは全て年度末に発生するものとする。また、金銭的価値の算定の際には年度ごとに百万円未満を切り捨てて計算する。
ア a
イ b
ウ c
エ d
解説
解答はア:aです。
解答を導くための考え方
この問題は、DCF法の基本である現在価値 (PV) の計算を、年度ごとの切り捨てルールに従って正確に行い、最終的な正味現在価値 (NPV) を求めることを求めています。
1. 各年度の現在価値 (PV) の計算
割引率 r = 0.20 (20%)、キャッシュフロー CFt = 100 百万円、初期投資 I0 = -150 百万円として計算します。計算の際には年度ごとに百万円未満を切り捨てます。
1年後のキャッシュフローの現在価値 (PV1)
計算式: 100 / (1 + 0.20) の 1乗 = 100 / 1.2 →83.3333
百万円未満切り捨て: 83 百万円
2年後のキャッシュフローの現在価値 (PV2)
計算式: 100 / (1 + 0.20) の 2乗 = 100 / 1.44 → 69.4444
百万円未満切り捨て: 69 百万円
3年後のキャッシュフローの現在価値 (PV3)
計算式: 100 / (1 + 0.20) の 3乗 = 100 / 1.728 → 57.8703
百万円未満切り捨て: 57 百万円
2. 正味現在価値 (NPV) の算出
正味現在価値 (NPV) は、初期投資額と各期の現在価値の合計です。
NPV = 初期投資 + PV1 + PV2 + PV3
NPV = -150 + 83 + 69 + 57
NPV = -150 + 209
NPV = 59 百万円
注目ポイント
割引率の適用
将来のキャッシュフローを現在価値に直すために、分母の (1+r) の累乗を正しく適用できているか。
年数が長くなるほど、割引効果が大きくなる (現在価値が低くなる) ことを理解しているか。切り捨てルール
「年度ごとに百万円未満を切り捨てて計算する」というルールを正しく適用できているか。
この指示を無視すると、合計値が異なります。NPVの解釈
算定結果の合計 (NPV) が 59 百万円 (正の値) であるため、このプロジェクトは資本コスト (割引率20%) を上回る経済的価値を生み出す、採算性の高い投資であると判断できます。
したがって、各年の現在価値が 83, 69, 57 百万円、合計が 59 百万円であるaが正しい算定結果です。
まとめ
ITストラテジストとして、DCF法は単なる計算式ではなく、IT投資の経済合理性を経営層に説明し、合意を得るための共通言語です。
この記事から得られる知見
貨幣の時間価値の理解
DCF法を通じて、「時間」と「リスク」を考慮に入れた客観的な投資評価のフレームワークを習得しました。割引率の重要性
割引率がIT投資の成功確率や企業全体のリスクを反映する、極めて重要なパラメータであることを再認識しました。
この率の決定こそが、ITストラテジストとしての腕の見せ所です。NPVの意思決定基準
NPVが正であれば投資すべき、という明確な意思決定基準を確立できました。
今後活かしていくためのアドバイス
感度分析の実践
実際のプロジェクト提案では、予測キャッシュフローや割引率について、単一の値だけでなく「楽観」「標準」「悲観」の3つのシナリオでDCF計算を行い、「最悪のケースでもNPVが負にならないか」 を検証する習慣をつけましょう。非財務的価値の定量化
DX(デジタルトランスフォーメーション)投資など、短期的な収益が見えにくいIT投資では、「顧客ロイヤルティ向上による将来の客単価アップ」「データ資産の価値向上による新規事業創出機会」といった非財務的な効果を、いかにしてキャッシュフロー予測に落とし込むかを常に追求してください。他の指標との連携
DCF法と並行して、投資回収期間 (Payback Period) や内部収益率 (Internal Rate of Return: IRR) などの他の指標も用いて多角的に評価することで、よりバランスの取れた意思決定が可能になります。
DCF法をマスターし、データに基づいた合理的なIT戦略を推進する、信頼されるITストラテジストを目指しましょう!
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!
