【米国株】AIブーム再点火──半導体が再び主導、Yardeni「WarshとBessentは引き締めで合意」

📌 今日のポイント
・半導体を中心に、テクノロジー株の反発が2日連続で継続
・分期末リバランスで売られたテック株に押し目買い
・2Q決算シーズンでは、再びテック企業が利益成長を主導するとの期待
・AI半導体サイクルはまだピークではないとの見方が多数
・一方で、米国経済の強さはFRBの利上げ観測を強める材料に
・原油価格は下落したが、米国債利回りは上昇
・Yardeni Researchは「Warsh議長とBessent財務長官が長期金利低下のために引き締めで合意している」と分析
・S&P500とNASDAQは上昇したが、実際には下落銘柄の方が多く、市場幅には弱さも残る
半導体を中心としたテクノロジー株の反発が、2日連続で続きました。
先週はNASDAQのテクノロジー株が5日連続で下落していましたが、昨日に続き、今日も投資家は積極的に買い戻しに動きました。
背景にあるのは、2つです。
一つは、分期末のポートフォリオ・リバランスによって売られたテック株に、押し目買いが入ったこと。
もう一つは、来月から始まる2Q決算シーズンで、再びテクノロジー企業が「利益サプライズ」を主導するとの期待です。
一方で、米国の経済データは引き続き強く、FRBが今年利上げに動くとの見方を強めています。
原油価格は下落しましたが、米国債利回りは上昇しました。
つまり市場は、原油安よりも、FRBの引き締めリスクを見始めています。
1. なぜ半導体は再び買われているのか
30日、米東部時間の朝、ニューヨーク株式市場の主要指数は0〜0.1%程度の小幅高で始まりました。
しかしすぐに、テクノロジー株を中心に上げ幅を広げました。
先週5日連続で下落していたNASDAQ関連株は、昨日に大きく反発し、今日もその流れを維持しました。
AIトレードをめぐっては、多くの懸念があります。
株価上昇が急すぎる、ハイパースケーラーの設備投資が大きすぎる、AIの収益化が十分に見えていない、という声もあります。
それでもウォール街では、半導体への投資を維持すべきだという見方が多くあります。
① メモリーサイクルはまだピークではない
NomuraのAaron Jeng氏は、最近の半導体株下落について、
「理由はあった」
と認めています。
史上最大規模のデータセンター関連の需給不均衡、ハイパースケーラーの2027年のマイナス・フリーキャッシュフロー問題、金利上昇に伴うマクロリスク、そして短期間で急騰した後の調整。
これらを考えれば、今回の下落は健全な調整だったという見方です。
ただし同氏は、
「今回のAIによる半導体サイクルは、まだピークに到達していない可能性が高い」
と述べました。
2026年後半には、前例のない部品供給のミスマッチが起き、2027年にはさらに悪化する可能性があると見ています。
つまり、供給網全体で価格上昇が続く、あるいはさらに強まる可能性があるということです。
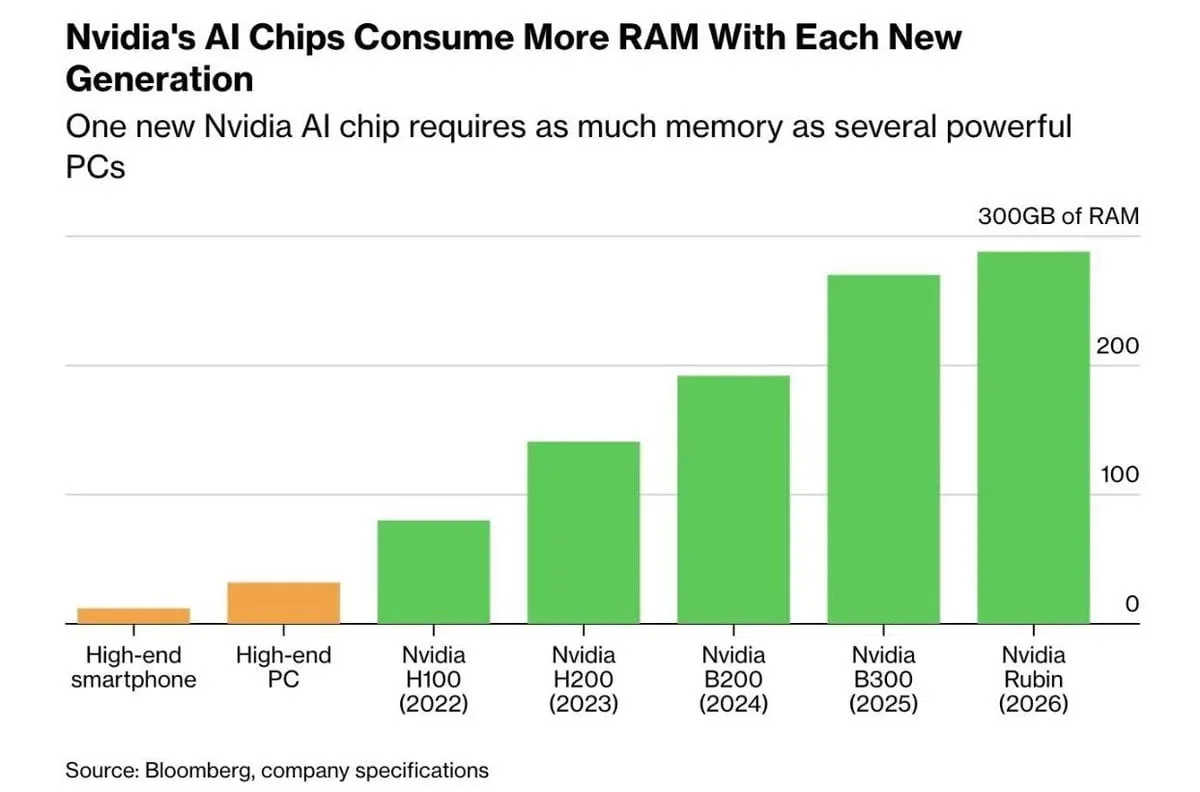
CLSAのBhavtosh Vajpayee氏も、HBM容量は引き続き増加していると指摘しました。
同氏は、メモリーの需給バランスが2030年以前には回復しない可能性があると見ています。
「恐れるにはまだ早い。AI市場には下落局面もあるだろうが、懸念される供給過剰シナリオは2030年、早くても2029年後半になってからだ」
という見方です。
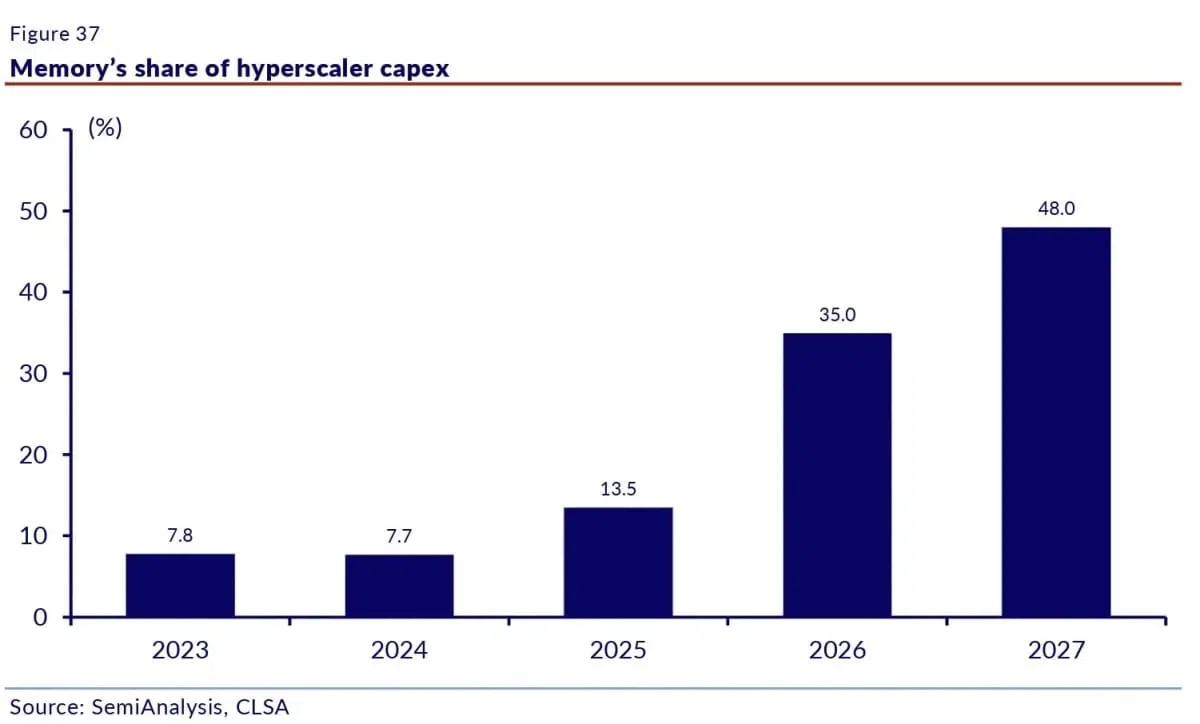
JP Morganも、DRAM需要はビットベースで2026年に32.5%増加し、出荷増加率の22.9%を大きく上回ると予想しています。
2027年も同じ構図で、需要34.4%増に対し、出荷増加率は21.7%にとどまると見ています。
そのため、2028年に供給過剰へ転じるまでは、メモリー市場はかなりタイトな状態が続くという分析です。
② 中国製メモリーが大量に出てくるのか
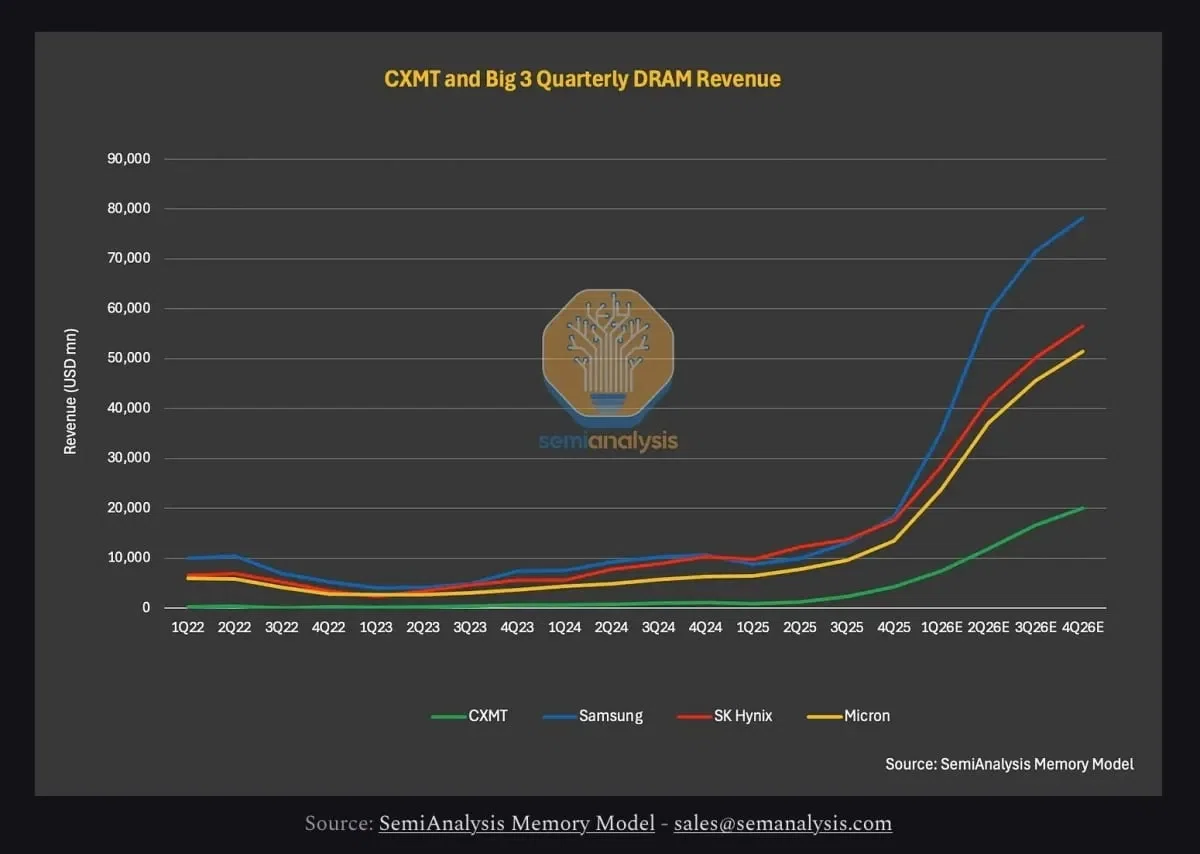
Micron株は昨日、Samsung ElectronicsとSK Hynixの大規模投資報道を受けて、一時9%まで下落しました。
しかし最終的には1%以上上昇して引け、今日も0.79%上昇しました。
MizuhoのJordan Klein氏は、
「SK HynixとSamsung Electronicsの増設計画は、政治的シグナルの性格が強い。すぐに今年や来年の確定した設備投資計画があるわけではない」
と述べました。
また、Appleが中国CXMTからDRAMを調達するという観測についても、むしろ業界全体の深刻なメモリー不足を示す事例だと説明しました。
米国政府の承認が不透明であるだけでなく、中国国内の巨大なメモリー需要を考えると、中国政府がCXMTのDRAMを海外へ回す可能性は低いとも指摘しています。
③ 急騰した株価はバブルなのか
HSBCは、
「AIトレードは引き続き厳密な検証を受けており、過去のドットコムバブルと比較されている。しかし現在の予想PERを見る限り、過熱の兆候はまったく見られない」
と述べました。
たとえばNVIDIAは、予想PERで20倍前後で取引されています。
これは10年ぶりの低水準です。
そのため、テック株のマルチプルが最近のレンジの中間程度まで再評価されるだけでも、AIトレードが強く続くには十分だと説明しています。
また、
「将来の利益期待が楽観的すぎる」
という批判についても、HSBCは反論しています。
Meta、Amazon、Microsoft、NVIDIA、Broadcom、Micronなど、AI受益株の多くは、過去1年間で実際の利益成長が株価上昇率を上回ってきました。
その結果、これらの企業の実績PERは、過去12カ月でいずれも低下しています。
つまり、株価が上がっただけではなく、利益もそれ以上に伸びているということです。
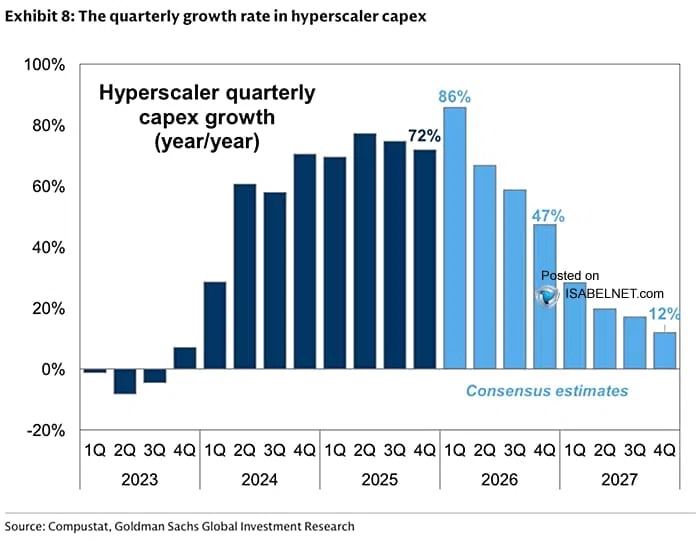
④ ハイパースケーラーは設備投資を減らすのか
一部では、ハイパースケーラーが株価下落に不満を持つ株主をなだめるため、攻撃的な設備投資計画を取り下げるのではないか、という観測があります。
Great Hill CapitalのThomas Hayes氏は、
「2Q決算で多くの人を驚かせる出来事が起こる可能性がある。それは、ハイパースケーラーのうち1社以上が設備投資を縮小すると発表することだ」
と述べました。
しかしWedbushのDan Ives氏は、これに強く反論しています。
「これは一種の軍拡競争だ。誰かが投資を減らせば、他社がその場所を取る。現時点で彼らは支出を減らすことはできない。AI革命の現在地を考えれば、今後6カ月、9カ月、12カ月のうちに利益創出段階へ入る可能性があるからだ」
という見方です。
⑤ トークン費用を下げれば、AI需要は広がるのか
急騰するトークン費用により、企業がAI予算に上限を設け始めていることも、ハイパースケーラーの収益性に対する懸念につながっています。
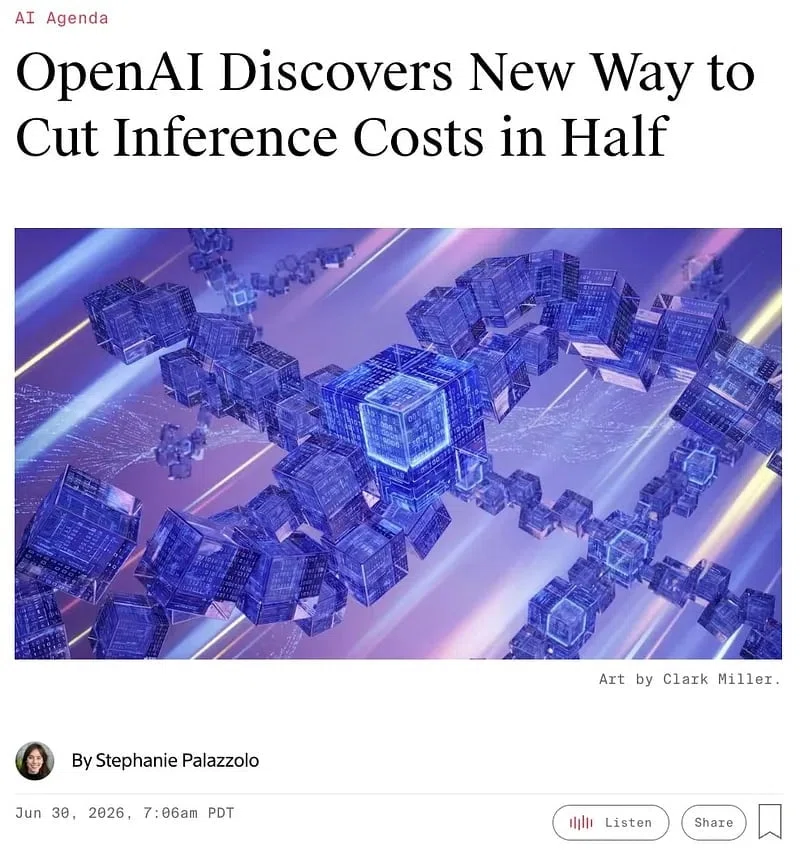
しかしThe Informationは、
「OpenAIのエンジニアは最近、モデルを動かすコストを半分以上削減できる推論最適化手法を発見した」
と報じました。
この手法を適用すると、必要なGPUの数を数百個程度まで減らせるということです。
こうした技術が続けば、トークン費用を下げることで、AI需要をさらに広げることが可能になります。
このため、NVIDIA、Intel、AMD、Micronなどの半導体株だけでなく、Alphabet、Microsoftなどのハイパースケーラー、Super Micro Computerのようなサーバーメーカー、Applied Materialsのような半導体製造装置株まで、幅広く上昇しました。
2Q決算シーズンが近づいていることも、テクノロジー株の追い風です。
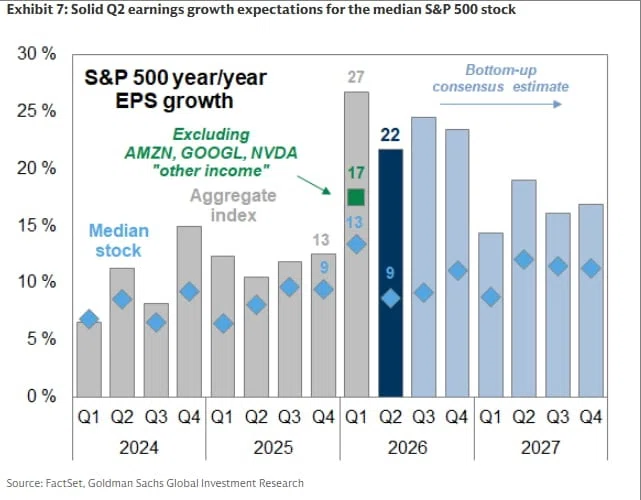
Goldman Sachsは、S&P500企業の2Q利益が前年同期比22%増加すると見ています。
ただし、その多くはNVIDIA、Micronなどのテック企業と、エネルギー企業の好調によるものです。
中央値で見ると、利益成長率は9%にすぎません。
これは1Qの13%成長から鈍化する数字です。
つまり、相対的にテック企業の利益の強さが続くということです。
一方で、Citigroupはテクノロジー株の保有について警告を続けています。
Citigroupは先週、テクノロジー株全体の投資判断を「オーバーウェイト」から「マーケットウェイト」へ引き下げました。
「原油価格の下落は3Qのインフレ懸念を和らげ、投資家ポジションを多様化するきっかけになる」
として、テクノロジー株から他の投資先へ資金が移る可能性を指摘しました。
また、NASDAQとS&P500に対して下落を見込むポジションが増えており、既存の大きなロングポジションがNASDAQに追加的な下落圧力をかける可能性があるとも述べています。
BlackRockは、下半期見通しで米国テクノロジー株にはなお楽観的な姿勢を維持しました。
「AIテーマへのエクスポージャーは引き続き持ちたい。最終的な勝者が誰になるかはまだ不明だが、その多くは米国から出る可能性が高いためだ」
という理由です。
ただし、新興国株については「AI集中リスク」を理由に、従来の「オーバーウェイト」から「中立」へ引き下げました。
特に台湾や韓国のように、AIへのエクスポージャーが高い市場のリスクを指摘しています。
BlackRockは、
「複数の市場が同じバリューチェーン、つまり半導体に結びついている場合、地域的な分散は集中リスクを下げてくれない。この集中リスクにより、新興国株全体の投資判断を引き下げる」
と述べました。
2. 原油安でも上昇した金利
米国とイランは、カタールのドーハへそれぞれ代表団を送りました。
ただし、ホルムズ海峡の通行をめぐる両国の見方は、なお食い違っています。
イランは、通行料なしの海峡通行を60日間だけ認めると繰り返し主張しています。
イランのMohammad Bagher Ghalibaf議会議長は、
「海峡に対する主権はイランとオマーンにあり、通行は完全にイランが決めた方法と手続きに従って行われなければならない」
と述べました。
それでも、両国代表団がドーハに到着したことで、対話は再開される見込みです。
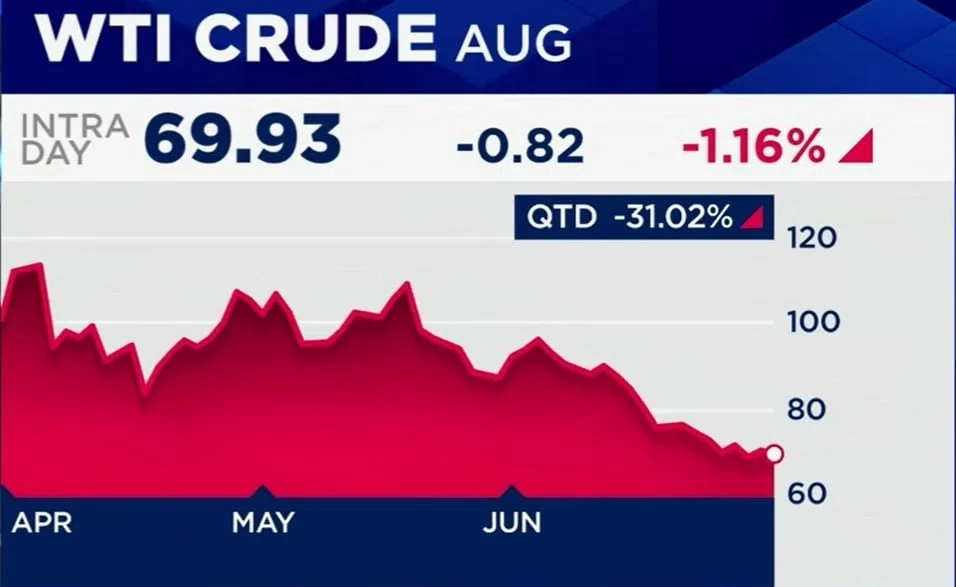
これを受け、原油価格は下落しました。
ブレント原油8月物は0.3%安の1バレル=72.92ドル。
WTI原油8月物は1.8%安の1バレル=69.50ドルとなりました。
Morgan Stanleyは、ホルムズ海峡の通行再開に加え、米国の強い供給と中国の弱い需要が供給過剰リスクを高めているとして、2週間で2回目となる原油価格見通しの引き下げを行いました。
ブレント原油の3Q、4Q見通しはいずれも75ドルです。
従来はそれぞれ90ドル、80ドルでした。
2027年末のブレント原油価格は70ドルと見込んでいます。
Morgan Stanleyは、
「海峡が予想より早く再開されるなかで、高い米国輸出と少ない中国輸入という2つの要因はなお維持されている。市場の関心は2027年へ移り、再び供給過剰の状態へ戻った」
と説明しました。
Eurasia Groupは、イランと米国の和平協定が維持されれば、中東の1日あたり原油輸出量は6月の950万バレルから、7月には約1500万バレルへ増えると予想しました。
さらに60日間の覚書が延長され、原油輸出の回復が続けば、9月までには戦争前水準の1800万バレルへ戻る可能性が高いと見ています。
これは、1日あたり約200万バレルの供給過剰の可能性を示します。
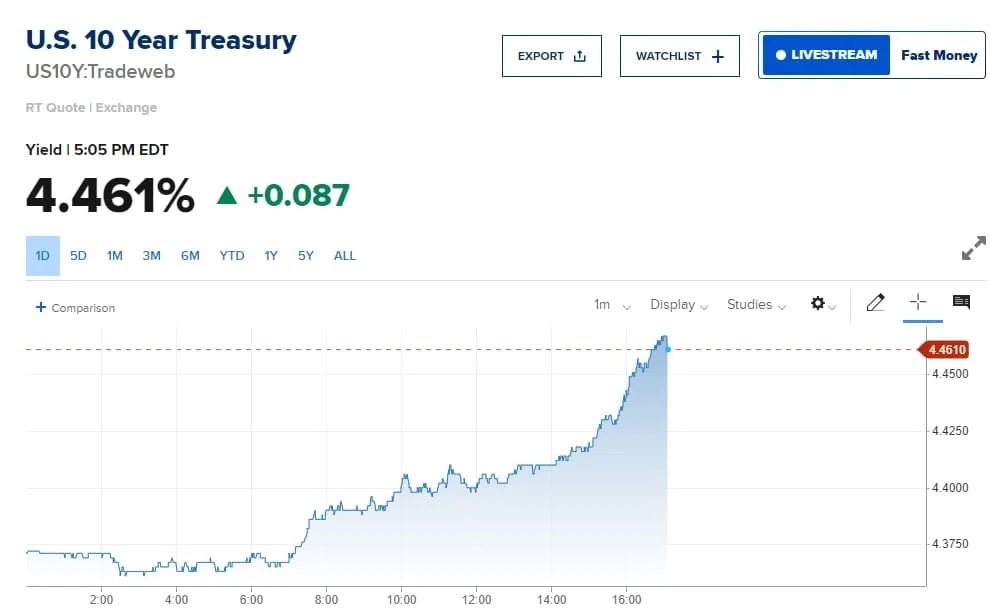
しかし原油価格が下落したにもかかわらず、金利は上昇しました。
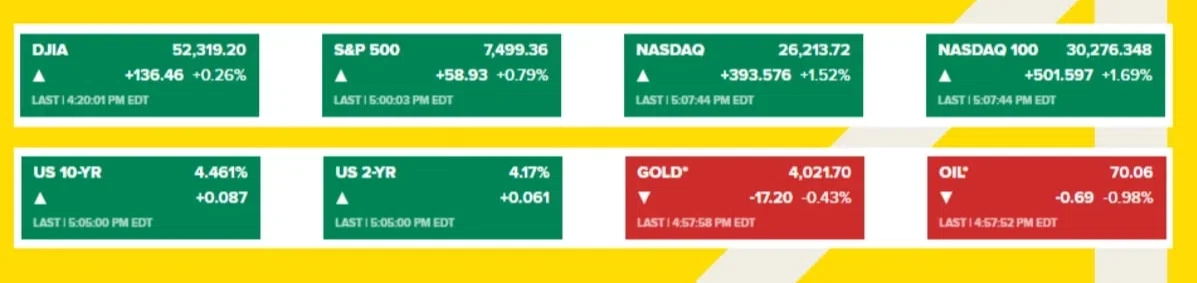
午後5時ごろ、米10年債利回りは8.7bp上昇し、4.461%。
米2年債利回りは6bp上昇し、4.17%となりました。
まず、米国経済がかなり底堅く推移しています。
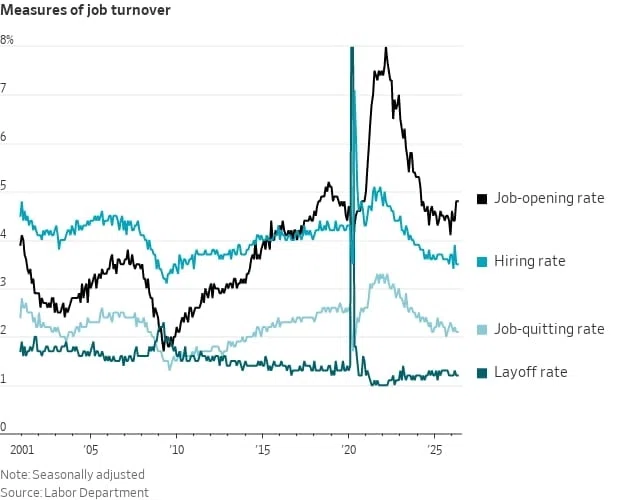
米労働省が発表した5月JOLTSでは、求人件数が前月の759万件から約760万件へ小幅に増加しました。
2年ぶりの高水準です。
失業者1人あたりの求人件数は1.03件へ増えました。
これは昨年12月の0.87件から大きく上昇しています。
業種別では、レジャー・宿泊、卸売、建設、製造など、幅広い分野で求人が増加しました。
一方、医療、金融、テクノロジー分野では求人が減少しました。
採用、解雇、退職率はいずれも前月から大きな変化はありませんでした。
Evercore ISIは、
「5月JOLTS報告は、予想より高い求人件数が示すように、堅調な労働市場を示している。ただし4月と比べれば増加幅は小さく、労働需要と供給が概ね均衡していることを確認させる内容だ。全体として、労働市場は堅調だが、過熱してはいないという見方を支える」
と分析しました。
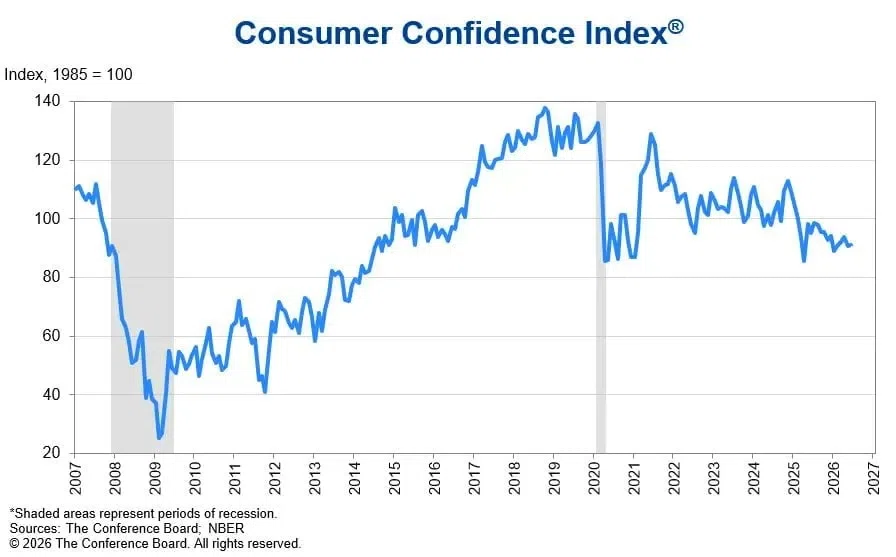
Conference Boardが発表した6月消費者信頼感指数は、5月の90.6から91.2へ小幅上昇しました。
ただし、ウォール街予想の94.2は下回りました。
「仕事を見つけるのが難しい」と答えた割合は22.5%となり、2021年1月以来の高水準となりました。
「仕事は豊富にある」と答えた割合との差は、わずか2.4%ポイントでした。
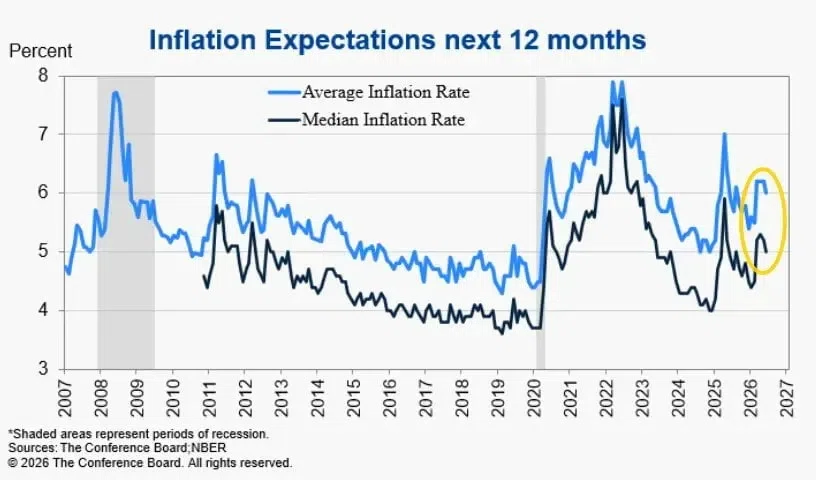
一方、インフレ期待はやや和らぎました。
Conference BoardのDana Peterson氏は、
「最近数週間の原油価格下落が物価上昇への懸念をやや和らげ、6月の信頼感指数を小幅に押し上げた」
と説明しました。
それでも、金利上昇にはインフレ懸念がなお影響しています。
Sahm ConsultingのClaudia Sahm氏は、
「インフレが2%へ向かっていると確信することはできない。基調的、あるいはトレンドとしてのインフレは、2.5%から3%の間にある可能性がより高い。代替インフレ指標を見ても、2.5〜3%のトレンドと整合的だ」
と述べました。
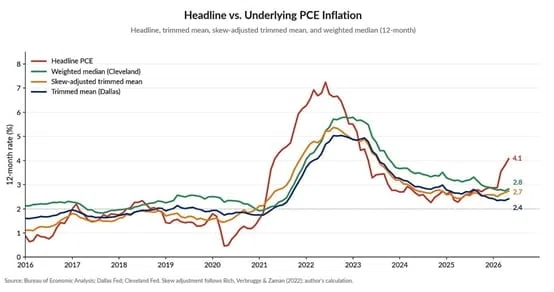
Wolfe Researchは、メモリーチップ価格の急騰が、米国のコアインフレに約0.3%ポイントを加えると分析しました。
つまり、
「AIはディスインフレ要因ではなく、インフレ要因として作用している」
ということです。
DRAMとNAND価格の上昇が、パソコン、スマートフォンなどIT製品の価格を押し上げているためです。
イングランド銀行のAndrew Bailey総裁は、ポルトガルのシントラで開かれているシントラ・フォーラムでCNBCのインタビューに応じ、
「イラン戦争がなければ、インフレ目標を達成していただろう」
と述べました。
現在の英国インフレ率は2.8%ですが、今後はそれより少し上がると予想しています。
FRBのKevin Warsh議長は、明日シントラ・フォーラムでパネル討論に参加します。
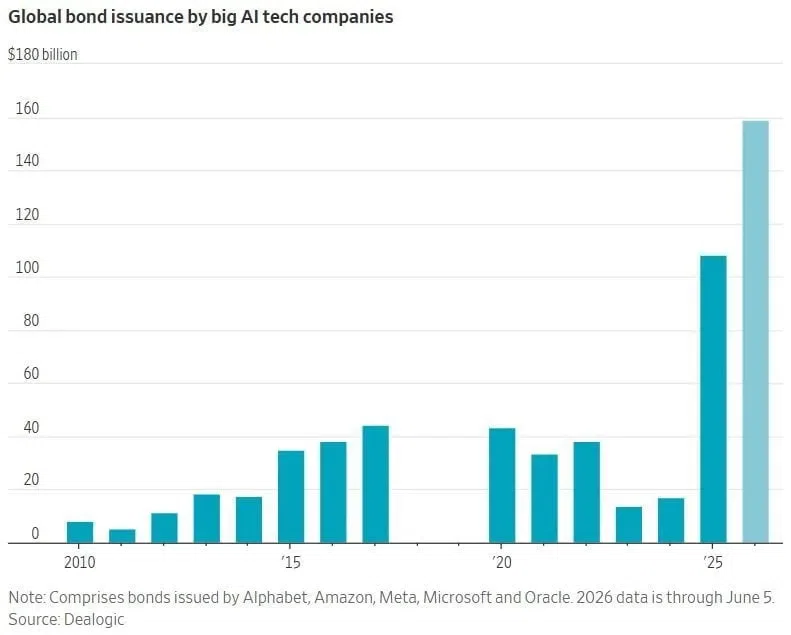
AI投資のための債券発行増加も、金利上昇圧力として意識されています。
Apollo ManagementのTorsten Slok氏は、
「AI投資ブームは、国債だけでなく、債券市場全体を圧迫している。核心的な問いは、ハイパースケーラーが発行する債券を買うための7000億ドルがどこから出てくるのか、ということだ」
と指摘しました。
Barclaysは、
「米国長期国債利回りを分析すると、投資家はすでに悪化する米国財政状況に対して、かなりのプレミアムを求めている。そこにAI債券需要が加われば、中立金利を押し上げ、国債にさらに大きな圧力をかける可能性がある。現在の水準から債券利回りを持続的に下げるには、相当な景気減速、緩和的な金融政策の再開、または財政信頼性の意味ある回復が必要になる可能性が高い」
と分析しました。
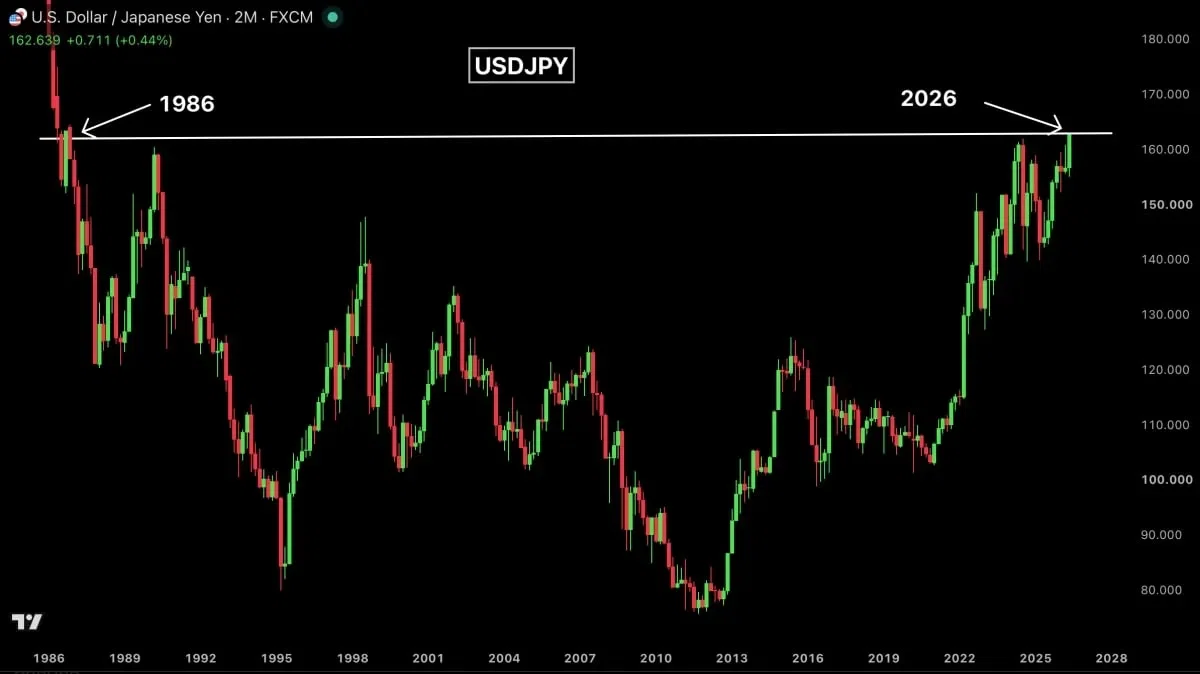
金利におけるもう一つの変数は、日本です。
円は対ドルで40年ぶり安値となる162.45円まで下落し、日本当局の市場介入の可能性を高めました。
トレーダーは、日本銀行がいつ、どの水準で再び介入するのかを推測していますが、時期は不透明です。
日本政府は、インフレ要因になっている円安を止めるため、4月28日から5月27日にかけて、過去最大となる724億ドルを投入して市場介入しました。
しかし、為替の流れを変えることには失敗しました。
HSBCは、
「日本は介入効果を最大化するため、投機的な円売りポジションがさらに悪化するまで待つことを好む可能性がある」
と述べました。
日本銀行が介入するということは、保有する米国債の一部を売却するという意味でもあります。
実際、5月の日本銀行の米国債保有額は750億ドル減少しました。
HSBCはさらに、
「ドルは2027年前半まで緩やかに上昇する」
とし、ドル急騰が下半期最大の「痛みを伴う取引」の一つになり得ると指摘しています。
FRBが予想以上に強い引き締めを行うか、地政学リスクが再び高まれば、ドル上昇は「爆発的」になる可能性もあると見ています。
3. Yardeni「WarshとBessentは引き締めで合意している」
ウォール街では、強気相場が続くとの期待がなお強いです。
ただし最大の懸念は、FRBによる引き締めです。
Evercore ISIのJulian Emanuel氏は、
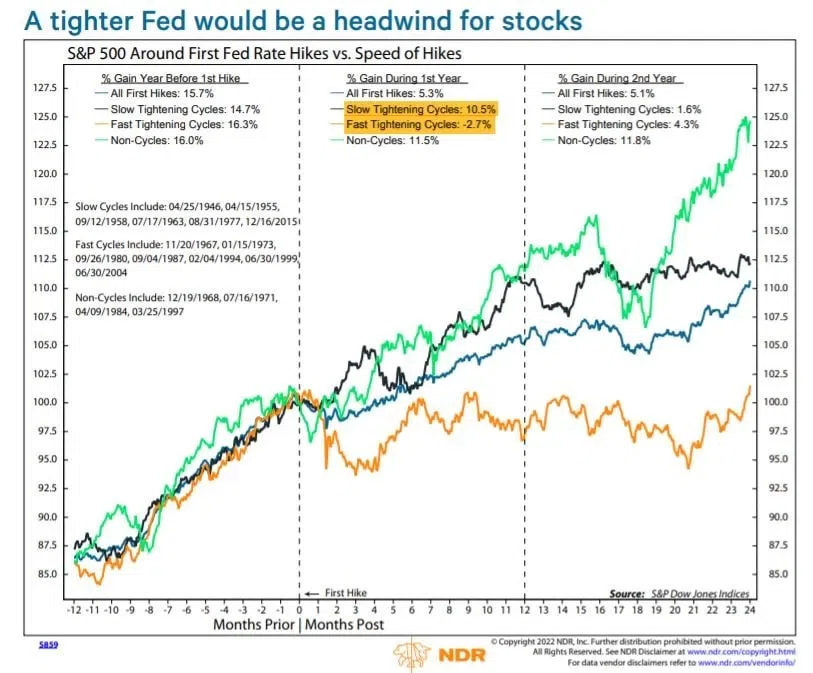
「投資家はFRBの利上げサイクルの期間と規模を、繰り返し過小評価している。過去を見ると、最初の利上げ後、株価は1カ月と3カ月では下落し、6カ月と12カ月後には平均を下回るリターンになっている」
と述べました。
さらに、
「FRBに新議長が就任すると、変動性が高まるのは珍しいことではない。Warsh氏は物価安定に集中しながら、コミュニケーション方法と手続きを再編しているため、変動性は続く可能性がある」
と付け加えました。
失業保険申請件数が継続して低く、今日のJOLTSも堅調だったことを踏まえると、木曜日に発表される6月非農業部門雇用者数も強い内容になる可能性があります。
ウォール街は11万〜12万人の新規雇用を予想しています。
これを大きく上回る数字が出れば、利上げ懸念がさらに強まる可能性があります。
今週は独立記念日休暇で取引量が減るため、雇用統計がより大きな変動性を呼ぶ可能性もあります。
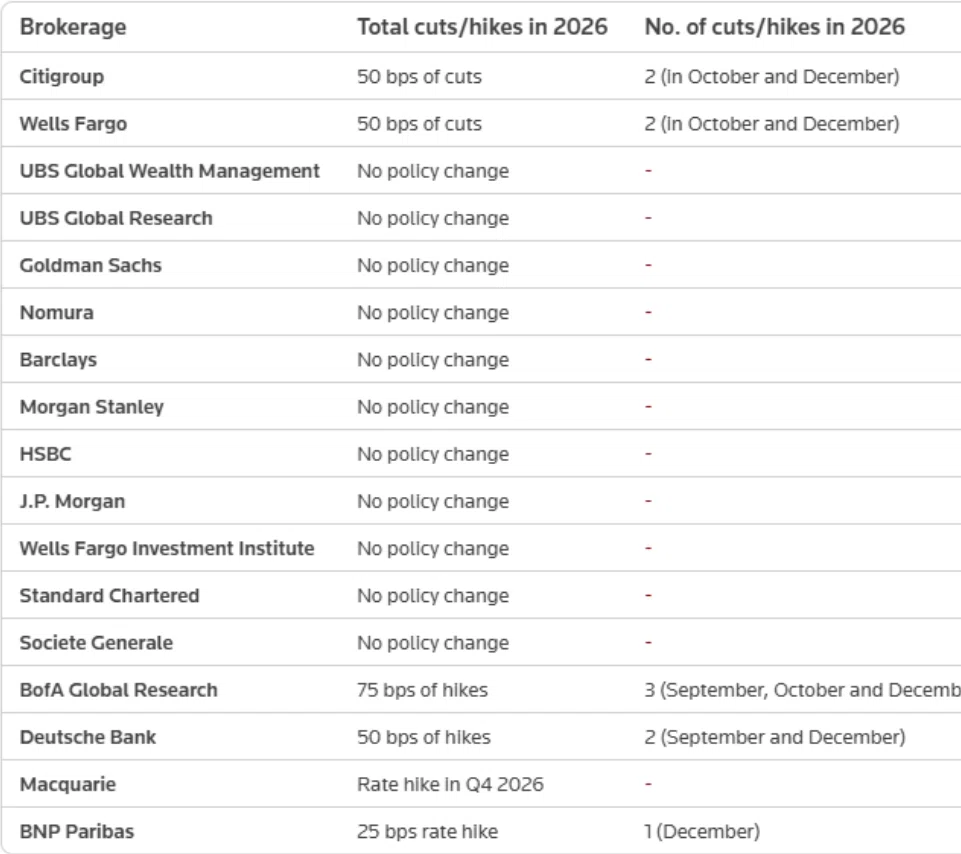
現在までに、今年の利上げを予想している主要金融機関はまだ少数です。
Bank of Americaは3回、Deutsche Bankは2回、BNP Paribasは1回の利上げを見込んでいます。
一方で、Goldman Sachs、Morgan Stanley、JP Morganはなお金利据え置きを予想しています。
CitigroupとWells Fargoは2回の利下げを見ています。
Yardeni Researchは、興味深い見方を示しました。
「われわれは、10年債利回りを下げるための新しい財務省・FRB合意が存在すると考えている。Warsh氏はScott Bessent財務長官とチームとして動いている。彼らはトランプ大統領に対し、インフレを下げるためにタカ派的に発言し、必要なら政策金利を引き上げることが、政府の借入コストを下げる最善の方法だと説得したように見える」
という分析です。
Yardeniはさらに、
「Warsh氏の驚くほどタカ派的だった前回FOMC記者会見は、2年債利回りを押し上げた一方、10年債利回りを下げた。イールドカーブはフラット化した。これは、債券自警団がWarsh氏に安心してよいと判断していることを示唆している」
と述べました。
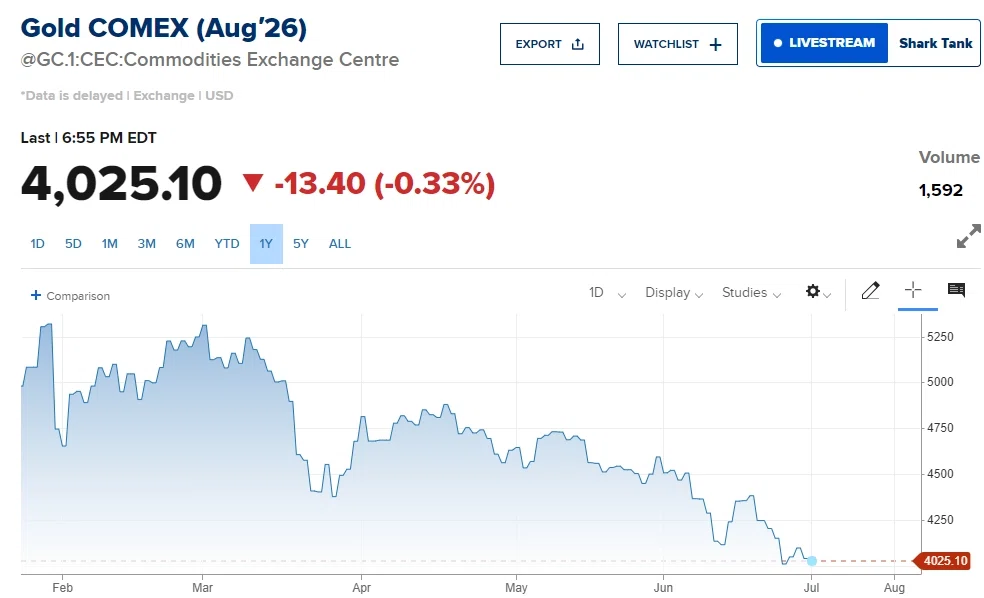
金価格は引き続き下落しています。
この日は何度か、1オンス=4000ドルを下回る場面もありました。
MUFGは、
「エネルギー価格の下落、米ドル高、そして長期にわたる高金利維持への見通しにより、利息を生まない安全資産への需要が減少し、金価格は短期的に圧力を受ける可能性が高い」
と述べました。
4. 指数は上がったが、下落銘柄の方が多かった
テクノロジー株中心の上昇は続きました。
最終的に、S&P500指数は0.79%高。
NASDAQは1.52%高。
ダウ平均は0.26%上昇しました。
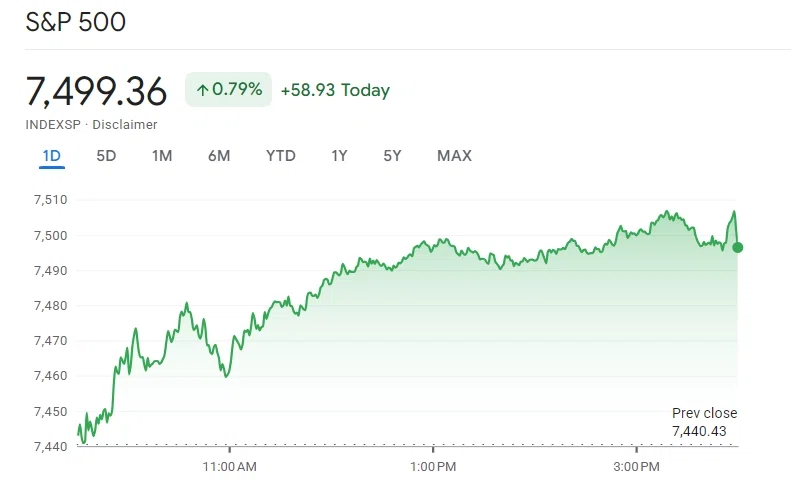
2Q全体では、S&P500指数は15%上昇し、NASDAQは21%急騰しました。
これは2020年2Q以来、6年ぶりの大きな四半期上昇率です。
半導体株が上昇を主導しました。
NVIDIAは2.63%高。
Broadcomは1.42%高。
Micronは0.79%高。
Marvell Technologyは7.25%高。
Intelは6.00%高。
AMDは7.68%高と、大きく上昇しました。
フィラデルフィア半導体株指数、SOXは3.92%反発しました。
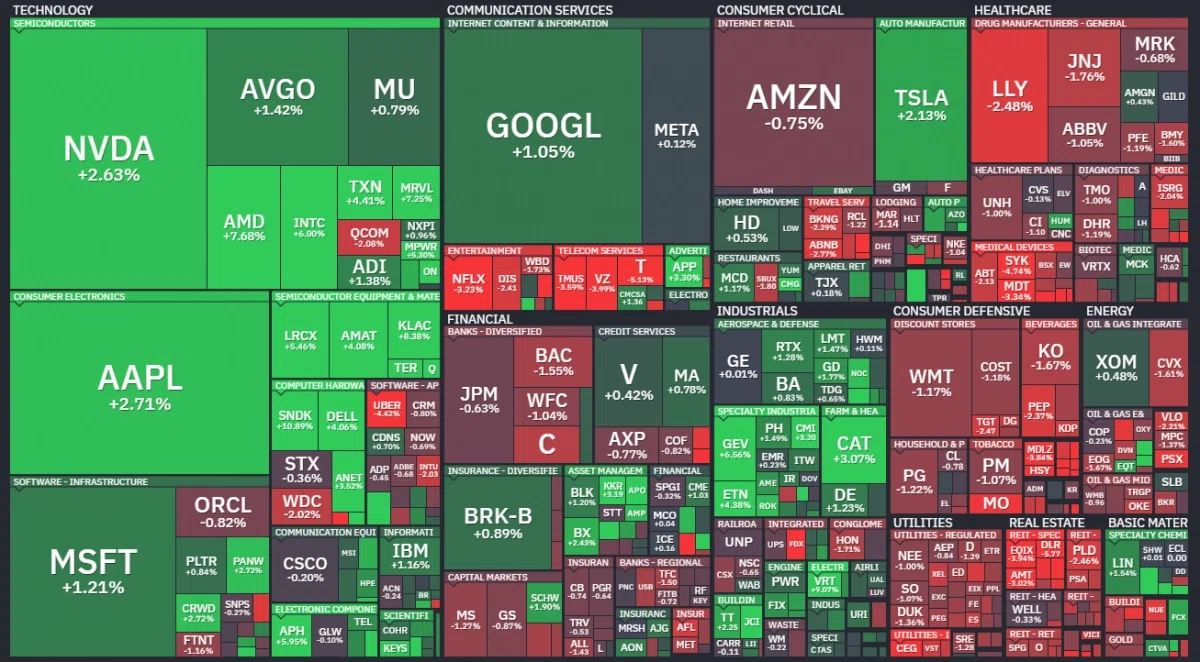
Magnificent 7もおおむね上昇しました。
Appleは2.71%高。
Teslaは2.13%高。
Microsoftは1.21%高。
Alphabetは1.05%高でした。
下落したのはAmazonの0.75%安のみです。
Teslaは、2日に発表される2Q車両納車台数を前に期待が高まっています。
原油価格上昇により、電気自動車への関心が高まったことも支えになりました。
ただし、市場全体を見ると、下落銘柄の方が多い一日でした。
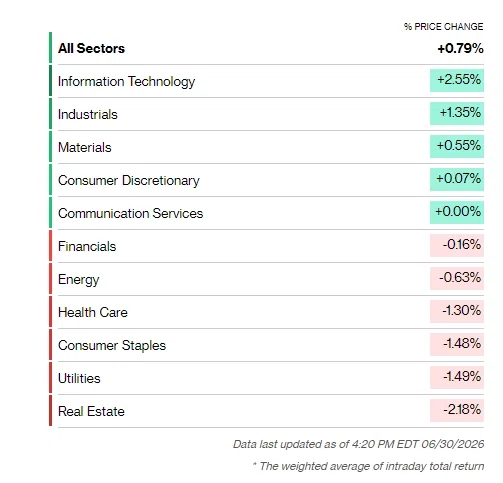
等ウェイトS&P500指数は0.13%下落しました。
セクター別でも、下落したセクターの方が多くなりました。
上昇したのは、IT、産業、素材、一般消費財、コミュニケーションサービスの5セクターです。
一方で、不動産、公益、生活必需品、ヘルスケア、エネルギー、金融の6セクターは下落しました。
ドローン関連株は急騰しました。
軍用ドローンメーカーのAeroVironmentは、好決算を発表した後、18.76%上昇しました。
Wahid Nawabi CEOは、ウクライナ戦争とイラン戦争が、戦争の根本的な姿を変えたと述べました。
Circleは17.55%急落しました。
新しいステーブルコイン「OpenUSD」が登場するためです。
BlackRock、Google、Coinbase、Visa、Stripe、Mastercardなどを含む約140社が、このステーブルコインの利用に参加するとされています。
Strategyは6.2%下落しました。
同社は昨日、必要な現金を確保するため、12億5000万ドル相当のビットコインを売却すると同時に、10億ドル相当の自社株および優先株を買い入れると発表し、株価は13%上昇していました。
今日はその上昇分の一部を返した形です。
市場メモ|今回の相場をどう見るべきか
今回の相場で最も重要なのは、
AI・半導体ブームが再び強まる一方で、金利上昇と市場幅の弱さが同時に残っていることです。
半導体株の反発はかなり力強いものでした。
Nomura、CLSA、JP Morganなどは、メモリーサイクルがまだピークではないと見ています。
DRAM、HBM、NANDの需給は2026〜2027年にさらに逼迫し、供給過剰のリスクは早くても2028年以降という見方です。
このため、Micron、NVIDIA、AMD、Intel、Marvellなどの半導体株は再び買われました。
さらに、OpenAIが推論コストを半分以上削減できる最適化手法を見つけたとの報道も、AI需要拡大への期待を支えました。
トークンコストが下がれば、企業はAIをより使いやすくなります。
これはハイパースケーラーや半導体企業にとって、短期的にはポジティブです。
ただし、問題は金利です。
原油価格は下落しました。
米国とイランの対話再開、ホルムズ海峡の通行再開期待、米国供給の強さ、中国需要の弱さにより、原油価格は下がりました。
本来なら金利も下がりやすい局面です。
しかし実際には、米国債利回りは上昇しました。
理由は、米国経済が強く、インフレもまだ2%に戻る確信が持てないからです。
JOLTSは堅調でした。
消費者信頼感は予想を下回りましたが、インフレ期待はやや和らぎました。
それでもClaudia Sahm氏やWolfe Researchが指摘するように、基調インフレは2.5〜3%に残っている可能性があり、メモリー価格の急騰そのものがインフレ要因になっています。
つまり、AIは生産性を高めるディスインフレ要因であると同時に、メモリーやデータセンター投資を通じてインフレ要因にもなっているわけです。
Yardeni Researchの見方も重要です。
Warsh議長とBessent財務長官が、長期金利を下げるために短期金利を引き上げる、あるいはタカ派的に振る舞うことで合意しているという分析です。
短期金利を上げ、インフレ期待を抑えれば、長期金利は下がる。
これは政府の借入コストを下げるための戦略でもあります。
ただし、株式市場にとっては複雑です。
短期金利の上昇は、バリュエーションの高いテック株には逆風になり得ます。
それでも、企業利益が強ければ相場は持ちこたえます。
今の市場は、まさにその綱引きです。
AI関連企業の利益成長は強い。
しかし金利は高い。
原油は下がっている。
しかしインフレ懸念は残っている。
指数は上がっている。
しかし下落銘柄の方が多い。
ここから重要なのは、
・Micron決算が高い期待をさらに上回れるか
・2Q決算シーズンでテック企業が再び利益サプライズを出せるか
・6月雇用統計が利上げ懸念を強めるか
・Warsh議長のシントラ発言がさらにタカ派的になるか
・10年債利回りが4.5%前後で安定するか
・AI関連株の上昇が半導体だけでなく市場全体へ広がるか
・逆に、等ウェイト指数やセクター別の弱さが調整の前兆になるか
です。
今の相場は、単純なバブルとは言い切れません。
NVIDIAやMicronなどは、株価だけでなく利益も大きく伸びています。
一方で、半導体やAIに資金が集中しすぎているのも事実です。
そのため、今後の相場は
「AIの利益成長」対「FRBの引き締め」
という構図で動く可能性が高いと思います。
AIブームは再び強くなっています。
ただし、指数が上がっていても市場内部の広がりは弱く、金利上昇も続いているため、強気の中でも短期的な変動性には注意が必要です。
📘 ウォール街単語帳|今回の記事で押さえたい5語
① HBM
High Bandwidth Memoryの略で、高帯域幅メモリーを意味します。
AI半導体では大量のデータを高速処理する必要があるため、HBMの重要性が急速に高まっています。
今回の記事では、HBM容量の増加にもかかわらず、メモリー需給の逼迫が2030年近くまで続く可能性があるという見方が紹介されました。
② フリーキャッシュフロー
企業が事業活動で得た現金から、設備投資などを差し引いた後に残る自由に使える現金です。
AI投資では、ハイパースケーラーが巨額の設備投資を行うため、フリーキャッシュフローが一時的に悪化することがあります。
今回の記事では、2027年のハイパースケーラーのマイナス・フリーキャッシュフローが、AI株のリスク要因として挙げられました。
③ JOLTS
Job Openings and Labor Turnover Surveyの略で、米国の求人件数、採用、退職、解雇などを示す労働市場データです。
FRBは労働市場の過熱や緩みを見るために、このデータを重視します。
今回の記事では、5月の求人件数が約760万件へ増え、労働市場が堅調であることを示しました。
④ イールドカーブのフラット化
短期金利と長期金利の差が縮まることです。
通常、短期金利が上がる一方で長期金利が下がる、またはあまり上がらない場合に起こります。
今回の記事では、Warsh議長のタカ派姿勢によって2年債利回りが上がり、10年債利回りが下がったことで、イールドカーブがフラット化したとYardeni Researchが分析しました。
⑤ 等ウェイト指数
すべての構成銘柄を同じ比率で扱う指数です。
時価総額の大きい銘柄に偏る通常のS&P500とは異なり、市場全体の広がりを見るのに役立ちます。
今回の記事では、S&P500とNASDAQは上昇した一方、等ウェイトS&P500は下落しており、市場幅の弱さが示されました。
#米国株 #米国市場 #NASDAQ #SP500 #半導体株 #AI関連株 #NVIDIA #Micron #AMD #Intel #Marvell #Broadcom #HBM #DRAM #AI投資 #米国債 #FRB #Warsh #Bessent #原油価格 #ホルムズ海峡 #JOLTS #雇用統計