ソフトバンクG 次のArmを探す① Arm買収から10年 Ampere・Graphcoreで何を作るのか

今回から「ソフトバンクG 次のArmを探す」をシリーズ化する。AI半導体、電力、データセンター、ロボティクス、OpenAIなど、SBGの傘下や投資先には現在は非上場でも、将来の企業価値を大きく変える可能性を持つ企業が増えている。現在いくらの価値があるかだけではなく、SBGがなぜ取得し、どう育てようとしているのか、その先に大型IPOがあり得るのかまで追っていく。
このシリーズは全7回を予定している。ARM、Ampere、Graphcoreを皮切りに、SB Energy、Roze、OpenAIなど、ソフトバンクグループの次の企業価値を担う候補を順番に取り上げる。続編もぜひ読んでいただきたいので、この機会にフォローしてください。
私自身、ソフトバンクが1994年に株式を公開した当時から投資対象として見てきた。アセットアライブのデータベースにも、25年にわたり蓄積してきたソフトバンクグループの企業データ、投資先、資金調達、業績、ニュースが残っている。これまでの蓄積と現在進んでいるAI投資を重ねながら、ソフトバンクグループが企業価値を高めるためにどのような行動を取っているのかを追うことが、これからのSBGを見る一つの指針になると考えている。
ソフトバンクグループの歴史を振り返ると、企業買収と投資によって何度も会社の姿を変えてきた。1995年には米Ziff-Davisを買収して米国のデジタル情報産業へ進出し、2000年にはアリババへ出資。その後アリババ株はSBGの資産価値を大きく押し上げることになった。2006年にはボーダフォン日本法人を買収し、携帯電話事業という安定収益基盤を手に入れている。
ソフトバンクグループにとって、買収や出資は単に会社を増やす行為ではない。将来成長する市場を先取りし、企業や事業を傘下に置き、時間をかけて価値を高める。その繰り返しが現在のSBGを作ってきた。
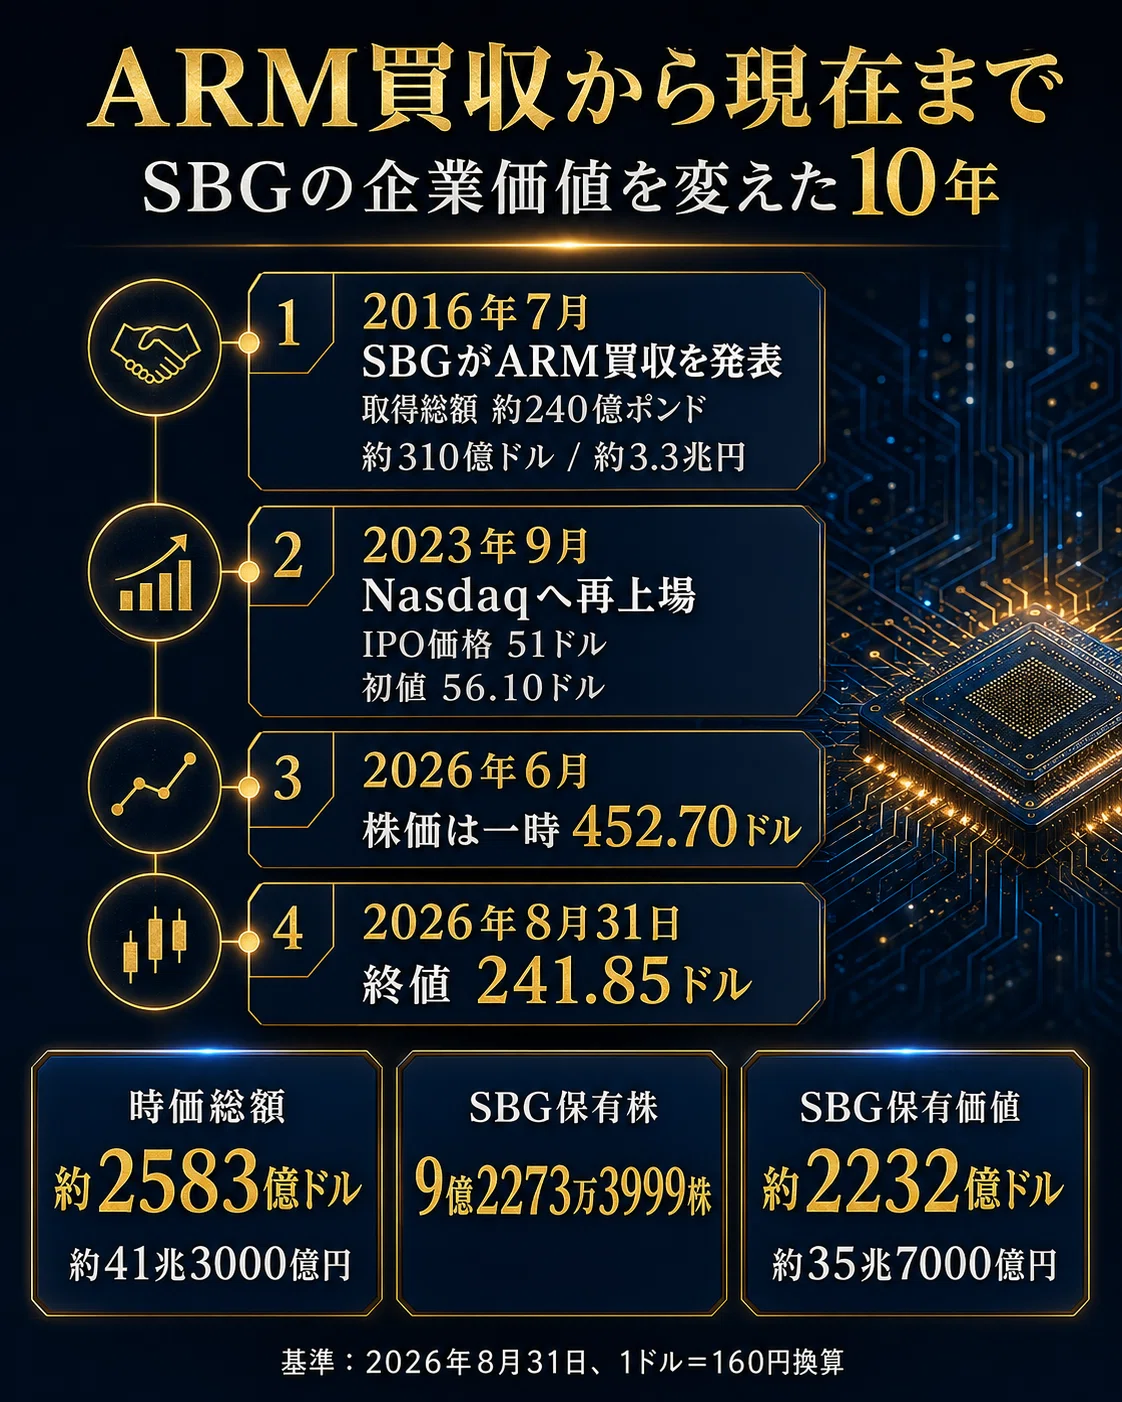
その企業価値創造を近年最も大きな規模で示したのがARM(アーム)だ。2016年に約3.3兆円で買収し、7年間の非公開期間を経て2023年にNasdaqへ再上場。2026年8月末現在、SBGが保有するARM株の市場価値は約2232億ドル(約35兆7000億円)に達している。
では、現在進めているAI投資の中から、次のARMは生まれるのか。
◆約3.3兆円で買収したARM
SBGが英国ARM Holdingsの買収を発表したのは2016年7月だった。買収総額は約240億ポンド、約310億ドル。円換算では当時約3.3兆円に相当する大型買収だった。9月に買収を完了し、ARMはロンドン証券取引所から上場廃止となってSBGの完全子会社になった。
ARMは自ら巨大な半導体工場を持って大量のチップを生産する会社ではない。CPUなどの設計技術を半導体メーカーへライセンスし、その技術を使った半導体が出荷されるたびにロイヤルティーを受け取る。世界でARMの技術を使う半導体が増えるほど収益機会が広がる事業モデルだ。
買収当時の主戦場はスマートフォンだったが、その後は自動車、IoT、PC、クラウド、データセンターへ用途を広げた。AIの普及によって、計算性能だけでなく消費電力の低減が重要になると、省電力を強みとするARMの技術はAIインフラの中でも存在感を高めていった。
孫正義氏が買収時に頭に描いていたのは、スマートフォン市場だけではない。半導体が社会のあらゆる場所へ入り、その設計基盤を押さえるARMの価値が長期的に拡大するという構想だった。その評価が株式市場で再び示されるまでには7年かかった。
◆7年後、ARMはNasdaqへ戻った
ARMがNasdaqへ再上場したのは2023年9月14日。IPO価格は1ADS当たり51ドル、初値は56.10ドル、上場初日の終値は63.59ドルだった。
SBGは最終的に1億250万ADSを市場へ売り出し、約51億ドルの手取金を得たが、ARM株の大部分は保有し続けた。ARMを売却して投資を終えたわけではない。一部を市場へ戻すことで、非公開企業だったARMに再び市場価格を付け、その後の企業価値上昇もSBG自身の資産価値として取り込む形を残した。
再上場後、AI半導体への期待が強まるにつれてARM株は上昇し、2026年6月には一時452.70ドルまで買われた。その後は高値から調整し、8月31日の終値は241.85ドルとなっている。それでもIPO価格51ドルの約4.7倍、初値56.10ドルの約4.3倍だ。
◆約3.3兆円の買収が、約35兆7000億円の保有資産へ
2026年8月末を基準にすると、ARMの発行済株式数は約10億6800万株。8月31日の終値241.85ドルを当てた時価総額は概算約2583億ドル(約41兆3000億円)となる。
SBGの間接保有株数は9億2273万3999株。この株数を同じ241.85ドルで評価すると約2232億ドル(約35兆7000億円)となる。2026年5月21日時点でSBGはARM発行済株式の約86.4%を実質保有している。
2016年の買収総額は約3.3兆円だった。IPO時の一部売却やその後の希薄化もあるため、3.3兆円がそのまま35兆7000億円になったという計算ではない。それでも、SBGが完全子会社化した企業が10年後に30兆円を超える保有資産へ育った意味は大きい。
ARM株が10%動くだけで、現在の保有株数を前提にすればSBGのARM保有価値は約3兆6000億円変動する。ARMはもはや単なる投資先ではなく、SBG自身の企業価値を大きく左右する中核資産になった。
◆ARMの次にSBGが買った2つの半導体会社
現在のSBGを見ると、ARMに続く2つの半導体買収が動いている。2024年にAI半導体企業Graphcore(グラフコア)を買収し、2025年11月にはAmpere Computing(アンペア・コンピューティング)を65億ドル(約1兆400億円)で完全子会社化した。さらにAmpere買収を契機として、SBGは従来の「アーム事業」を組み替え、ARM、Ampere、Graphcoreなどをまとめた「AIコンピューティング事業」を新設している。
ARMは半導体設計の基盤を持つ。Ampereはデータセンター向けCPUを設計する。GraphcoreはAI演算を担う専用半導体技術を持つ。3社を並べると、SBGが単に半導体会社を買い集めているわけではないことが見えてくる。
では、65億ドル(約1兆400億円)で買ったAmpereはARMの何を補うのか。NVIDIAとの競争で一度は苦戦したGraphcoreを、SBGはなぜ完全子会社にしたのか。そして、この2社はARMと同じように企業価値を高め、将来大型IPOへ進むことがあるのか。
ここからが「次のArmを探す」第1回の本題になる。
ここから先は
¥ 200
この記事は noteマネー にピックアップされました

よろしければ応援お願いします!
