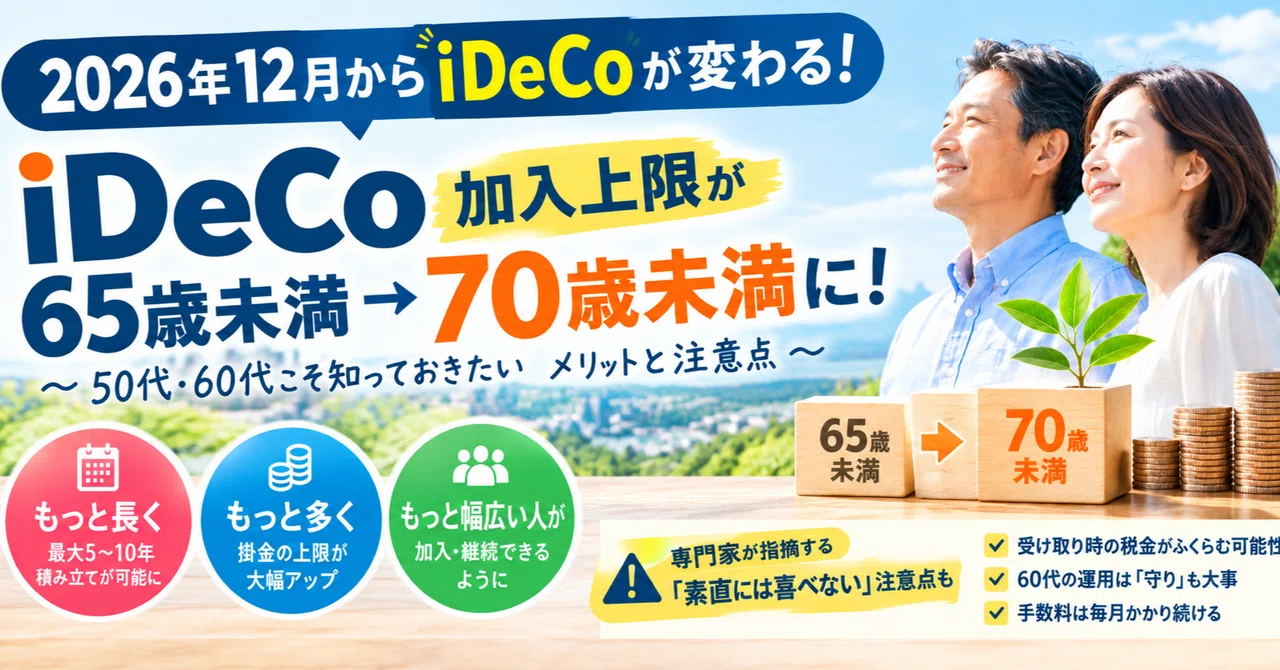
iDeCo、ついに「70歳まで」積み立てOKに。2026年12月改正で"老後の10年"がどう変わるのか、やさしく解説します

これまでiDeCo(イデコ、自分で作る年金制度)は「原則65歳まで」しか掛金を積み立てられませんでした。ところが2026年12月1日の制度改正で、この上限が「70歳未満」まで引き上げられます。60歳を過ぎても働き続ける人が増えるなか、老後資金づくりの時間が最大で5年〜10年も延びる、大きな変更です。この記事では「何が変わるのか」「誰が得をするのか」、そして専門家が「素直には喜べない」と指摘する注意点まで、数字と表を使ってやさしく整理します。
そもそも「iDeCo」って何だっけ?
先に一言だけおさらいします。iDeCoは、毎月決めた金額を自分で積み立てて、投資信託や定期預金で運用し、原則60歳以降に受け取る「自分専用の年金」です。最大の魅力は税金の優遇で、(1)積み立てた金額がまるごと所得控除(その分、所得税・住民税が安くなるしくみ)になり、(2)運用でふえた利益に税金がかからず、(3)受け取るときも控除が使えます。この「三段構えの節税」がiDeCoの一番のウリです。
そのiDeCoに、2026年12月から新しい変更が加わります。
2026年12月改正、変わるのは大きく3つ
今回の改正のポイントを、改正前と改正後で並べてみます。
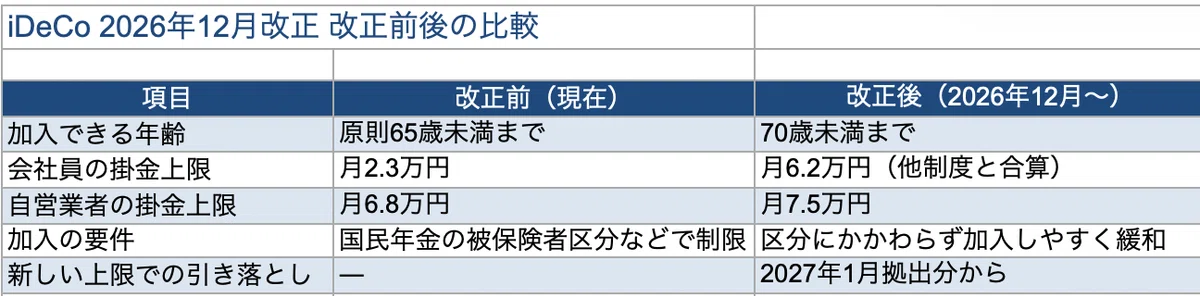
3つの変更を一言でまとめると、「もっと長く」「もっと多く」「もっと幅広い人が」積み立てられるようになる、ということです。特にこの記事で掘り下げる「70歳まで」への年齢拡大は、老後が近い50代・60代にとって見逃せない話です。
なお、掛金上限が新しくなっても、実際に新上限で引き落としが始まるのは2027年1月に拠出する分からです。「12月に改正されたらすぐ満額」ではない点に注意してください。
「65歳→70歳」で何が変わる? 追加の5〜10年が効く理由
これまでは、たとえば55歳からiDeCoを始めても、65歳までの「10年」しか積み立てられませんでした。改正後は70歳未満まで延びるので、条件を満たせば最大で15年ほど積み立てを続けられる計算になります。
この「延びた時間」がなぜ効くのか。理由は2つあります。
1つ目は、節税できる期間が延びることです。iDeCoは掛金がまるごと所得控除になるので、働いて収入がある間は毎年の税金が軽くなります。60代でも働いていれば、その分だけ節税のチャンスが続きます。
2つ目は、複利(ふくり)で雪だるま式にふえる時間が延びることです。複利とは「利益が利益を生む」しくみのこと。運用期間が数年延びるだけでも、最終的な金額に思った以上の差が出ます。
では実際どのくらい変わるのか。60歳の人が「毎月2万円」を積み立て、年3%で運用できたと仮定して、65歳までの5年で終える場合と、改正後に70歳まで10年続ける場合を比べてみます。
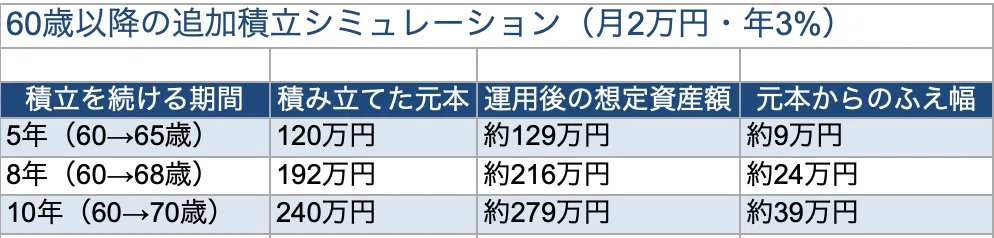
積み立てる期間が5年から10年に延びると、元本は2倍ですが、運用でふえた金額は約9万円から約39万円へと4倍以上に広がります。これが「時間を味方につける」ということです。しかも、この10年間は毎年の掛金が所得控除になるので、働いている人なら節税メリットも上乗せされます。
誰が加入できる? 「70歳まで」の条件を確認
ここが今回いちばん大事なところです。「70歳まで延びた」といっても、全員が自動的に70歳まで積み立てられるわけではありません。60歳以上70歳未満の人がiDeCoに加入・継続するには、いくつかの条件があります。
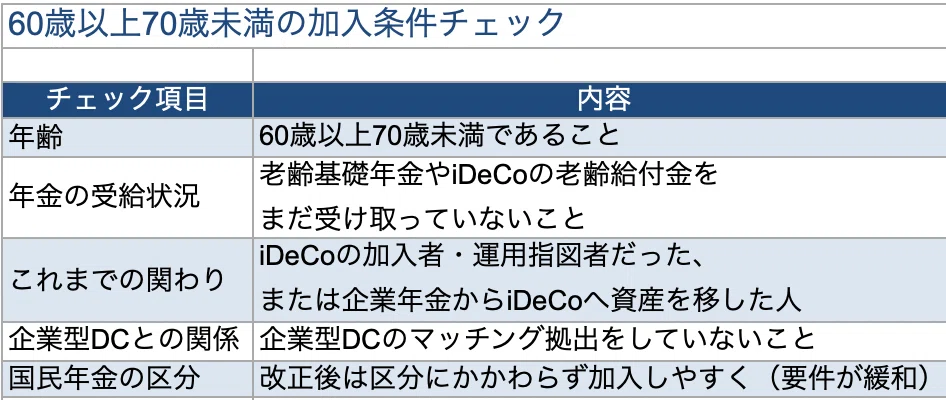
一番ひっかかりやすいのが「年金をまだ受け取っていないこと」です。老齢基礎年金(国民年金)を60代前半で早めに受け取り始めてしまうと、iDeCoの継続ができなくなります。改正のメリットを活かしたい人は、年金の受け取り開始時期とセットで考える必要があります。
また、これまでは「国民年金に加入している(保険料を払っている)こと」などの要件があり、60歳以降は加入し続けられない人もいました。改正後はこの区分の縛りがゆるくなり、より幅広い人が対象になります。
「素直には喜べない」? 見落としがちな3つの注意点
ここまでは良い話が続きましたが、楽天証券のトウシルは今回の改正について「70歳まで積立可能になっても、ほとんどの人が素直には喜べないワケがある」と指摘しています。せっかくなので、その"うれしくない部分"も正直にお伝えします。
注意点1:受け取るときの税金がふくらむことがある
iDeCoは受け取るときに「退職所得控除」という大きな控除が使えますが、この控除は会社の退職金と枠を分け合う関係にあります。加入期間が延びて資産がふえると、そのぶん受け取り時に税金がかかりやすくなる場合があります。「入口(積立時)で得したぶん、出口(受取時)で一部返す」形になることがある、と覚えておきましょう。
注意点2:60代の運用は「守り」も大事
70歳まで積み立てられるからといって、全額を値動きの大きい投資信託にするのは考えものです。受け取りが近い60代は、大きな下落があっても取り返す時間が限られます。年齢が上がるほど、定期預金や債券なども混ぜて「守り」を厚くする発想が大切です。
注意点3:手数料は毎月かかり続ける
iDeCoは口座を持っているだけで毎月の手数料がかかります。積立をやめて運用だけ続ける「運用指図者」になっても、手数料は発生し続けます。加入期間が延びれば、そのぶん手数料の総額もふえます。少額しか積み立てないなら、手数料に見合うかどうかを一度計算してみましょう。
属性別・掛金上限の早見表(2026年12月改正後)
「自分はいくらまで積み立てられるの?」がわかるよう、改正後の掛金上限を属性別に整理しました。ご自身の立場に近い行を探してみてください。
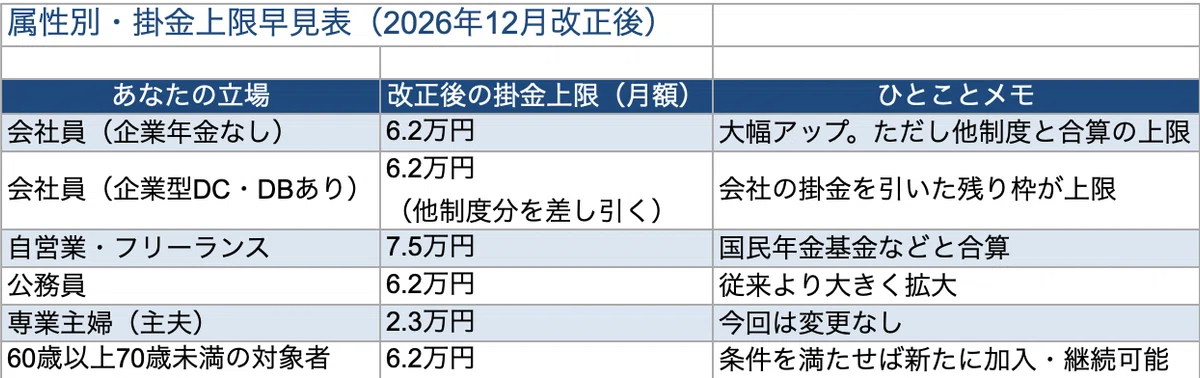
会社員の上限が月2.3万円から6.2万円へと約2.7倍に広がるインパクトは非常に大きいです。ただし、これは会社の企業年金などと合算した上限なので、全員が満額の6.2万円を積み立てられるわけではない点には気をつけてください。
まとめ:50代・60代こそ、この改正を「自分ごと」に
今回の内容を整理します。2026年12月のiDeCo改正で、加入できる年齢が「原則65歳未満」から「70歳未満」へと拡大します。60歳を過ぎても働く人にとっては、節税と複利の時間が延びる、うれしい変更です。一方で、加入には「年金をまだ受け取っていない」などの条件があり、受け取り時の税金や手数料といった"出口"の注意点もあります。
行動提案としては、まず「自分が改正後に加入・継続できる立場かどうか」を条件表で確認すること。次に、60代は「守り」を意識した商品配分に見直すこと。そして、受け取り開始の時期は年金全体とセットで、早めに計画しておくことです。制度がスタートするのは2026年12月、新上限での引き落としは2027年1月拠出分からなので、いま準備を始めても決して早すぎることはありません。
免責:本記事は情報提供を目的としたものであり、特定の金融商品の購入や投資を推奨するものではありません。制度の詳細や最新情報は、各金融機関や公式サイトで必ずご確認ください。投資は自己責任でお願いします。
📈 この記事を読んで「始めてみようかな」と思った方へ NISA・投信つみたてを始めるなら、手数料が安くポイントも貯まる楽天証券がおすすめです。口座開設は無料。 👉 楽天証券の口座開設はこちら(NISA・投信つみたてに)
※上記プロモーションを含みます。
💬 あなたに質問です もしiDeCoを70歳まで続けられるとしたら、あなたは「積立を延ばしたい」派ですか、それとも「60代は無理をせず受け取りたい」派ですか? コメントで気軽に教えてください。あなたの考えが、同じ世代の読者のヒントになります。

