貯金はいくらあれば安心?~FPと学ぶ「生活防衛資金」のつくり方~

「貯金って、結局いくらあれば安心なんだろう?」
100万円?
300万円?
それとも、年収分くらい?
お金について勉強していると、
「まずは生活防衛資金を貯めましょう」
という言葉をよく目にします。
でも、そこで疑問が残ります。
生活防衛資金って、そもそも何?
そして、
自分の場合はいくら必要なの?
今回はFPの知識も使いながら、投資を始める前にも知っておきたい「生活防衛資金」について、できるだけシンプルに整理します。
そもそも「生活防衛資金」とは?
ひと言でいうと、
突然収入が減ったり、大きな出費が発生したりしても、生活を守るためのお金
です。
たとえば、
病気やケガで働けなくなった
会社を辞めることになった
転職活動が長引いた
家電が突然壊れた
家族の事情で急な支出が発生した
人生では、予定していなかったことが起こります。
そんなとき、
「来月の家賃、どうしよう」
となるのか。
それとも、
「しばらくは大丈夫。次のことを考えよう」
と思えるのか。
この差を作るのが、生活防衛資金です。
貯金と生活防衛資金は、少し違う
私はここを分けて考えると、お金が整理しやすくなると思っています。
たとえば100万円持っていたとしても、
30万円は旅行用。
20万円は引っ越し用。
50万円は何かあったときのため。
という状態なら、
生活を守るためのお金は50万円です。
つまり、
預金残高=生活防衛資金
ではありません。
生活防衛資金には、
「基本的には使わない。でも本当に困ったときにはすぐ使えるお金」
という役割があります。
旅行やバッグを買うためのお金とも、老後のための投資資金とも違います。
では、いくら必要なのか?
ここが一番知りたいところですよね。
でも、
「全員○○万円あればOK」
とは言えません。
なぜなら、同じ300万円でも、
毎月15万円で生活している人と、
毎月40万円必要な人では、
持ちこたえられる期間が全く違うからです。
そこで基準になるのが、
「最低生活費 × 何か月分」
という考え方です。
たとえば、最低限必要な生活費が月20万円で、6か月分を確保すると考えるなら、
20万円 × 6か月=120万円
です。
まず自分の「最低生活費」を知るところから始めます。
「普段の生活費」ではなく「最低生活費」を出してみる
ここもポイントです。
毎月30万円使っているから、
30万円×6か月=180万円、
とは限りません。
非常時には減らせる支出もあるからです。
たとえば、
家賃 10万円
食費 4万円
水道光熱費 1.5万円
通信費 1万円
保険 1万円
交通費 1万円
その他最低限必要な支出 1.5万円
なら、
最低生活費=月20万円
という具合です。
反対に、
旅行、洋服、高額な外食、趣味の買い物などは、一時的に調整できるかもしれません。
大切なのは、
「今いくら使っているか」ではなく、「生活を維持するには最低いくら必要か」
を知ることです。
必要な「月数」も、人によって違う
ここも一律ではありません。
たとえば、
会社員なのか、自営業なのか。
一人暮らしなのか、家族を養っているのか。
転職しやすい職種なのか。
住宅ローンがあるのか。
収入源が一つなのか複数あるのか。
利用できる公的保障や会社の制度は何か。
こうした条件によって、必要な余裕は変わります。
だから、
「生活防衛資金は絶対○か月分」
と覚えるより、
自分が収入を失った場合、何か月あれば焦らず次の選択ができるか?
と考えた方が実践的です。
生活防衛資金は「人生の選択肢」を買うお金でもある
私は、ここが一番大切だと思います。
生活防衛資金というと、
「病気になったときのため」
「失業したときのため」
という暗いイメージがあります。
でも、実はそれだけではありません。
たとえば仕事が本当に合わなくなったとき。
貯金がほとんどなければ、
「給料が止まるから辞められない」
という状態になることがあります。
でも半年程度生活できる現金があれば、
「いったん辞めて、次を探す」
という選択肢を持てるかもしれません。
お金そのものが幸せを作るとは限りません。
でも、
お金があることで「選べること」は確実に増えます。
これはキャリアにもつながる話です。
投資を始める前に、全部NISAへ入れていい?
ここも注意したいところです。
投資には値下がりがあります。
必要になったタイミングで相場が下落している可能性もあります。
だから、
近いうちに生活を守るために必要になる可能性があるお金と、長期間運用するお金は分けて考える
ことが大切です。
たとえば、
守るお金
生活防衛資金
近いうちに使う予定のお金
育てるお金
当面使う予定がなく、長期運用できるお金
という具合です。
ここを混ぜない。
前回の記事で紹介した、
稼ぐ → 残す → 備える → 育てる → 使う
という順番で考えると分かりやすくなります。
今回は、この中の
「備える」
の話です。
まず30万円、次に50万円、そして100万円でもいい
「生活防衛資金200万円必要です」
と言われても、
貯金が少ない状態から突然200万円を作るのは大変です。
だから私は、目標を小さく区切る方法もいいと思います。
STEP 1 まず30万円
↓
STEP 2 50万円
↓
STEP 3 100万円
↓
STEP 4 自分に必要な生活防衛資金を完成
一気に完成させる必要はありません。
30万円でも、
0円と30万円では大きく違います。
重要なのは、
「余ったら貯める」から「目標額まで積み上げる」へ変えること。
生活防衛資金はどこに置く?
目的を考えると、
必要なときにすぐ使えること
が重要です。
大きく増やすことが目的ではありません。
そのため、生活防衛資金については、日常生活で使うお金とは分けて、すぐ引き出せる預貯金などで管理する方法が考えられます。
「増やすお金」と「守るお金」では、役割が違います。
生活防衛資金があると、投資にも強くなる
これは意外と重要です。
手元資金がほとんどない状態で投資すると、
急な出費が発生したときに、
値下がりしている資産を売らなければならない
可能性があります。
一方、生活防衛資金が別にあれば、
投資資産を長期で持ち続けやすくなります。
つまり生活防衛資金は、
投資をしないためのお金ではなく、長期投資を続けやすくする土台
とも考えられます。
3分でチェック|あなたの生活防衛資金はいくら?
紙やスマホに、次の数字を書いてみてください。

① 住居費
____円
② 食費
____円
③ 水道・光熱費
____円
④ 通信費
____円
⑤ 保険・医療など
____円
⑥ 交通費
____円
⑦ その他、絶対に必要な支出
____円
合計すると、
私の最低生活費=月____円
次に、
何か月分あれば、自分は焦らず次の行動を選べそうか?
を考えます。
そして、
最低生活費 × 必要月数 = 私の生活防衛資金
これが、あなた自身の目安です。
「いくら貯めれば安心?」に、全員共通の正解はない
100万円あれば安心な人もいれば、
300万円あっても不安な人もいます。
大切なのは、誰かの貯金額と比較することではありません。
自分の生活費を知る。
自分に必要な期間を考える。
目標額を決める。
毎月少しずつ積み上げる。
これだけでも、お金に対する漠然とした不安はかなり「数字」に変えられます。
そして数字になれば、
対策を考えられます。
今日からできること
まず銀行口座を開いて、
「いくらあるか」を確認してみる。
次に、
自分の最低生活費を計算する。
そして、
生活防衛資金の目標額を決める。
投資を始めることより、こちらが先でも遅くありません。
お金は、
増やすことだけが上手になることではない。
守れるようになることも、
立派なお金のスキルです。
📎 読むだけで終わらせたくない方へ
今回から新しく、
Marony.B|大人の人生戦略 DATA BOOK
を始めます。
無料記事では「知識」を。
DATA BOOKでは、その知識を自分の人生に落とし込むための実践シートを作っていきます。
第1弾は、
DATA 01|生活防衛資金 完全設計シート
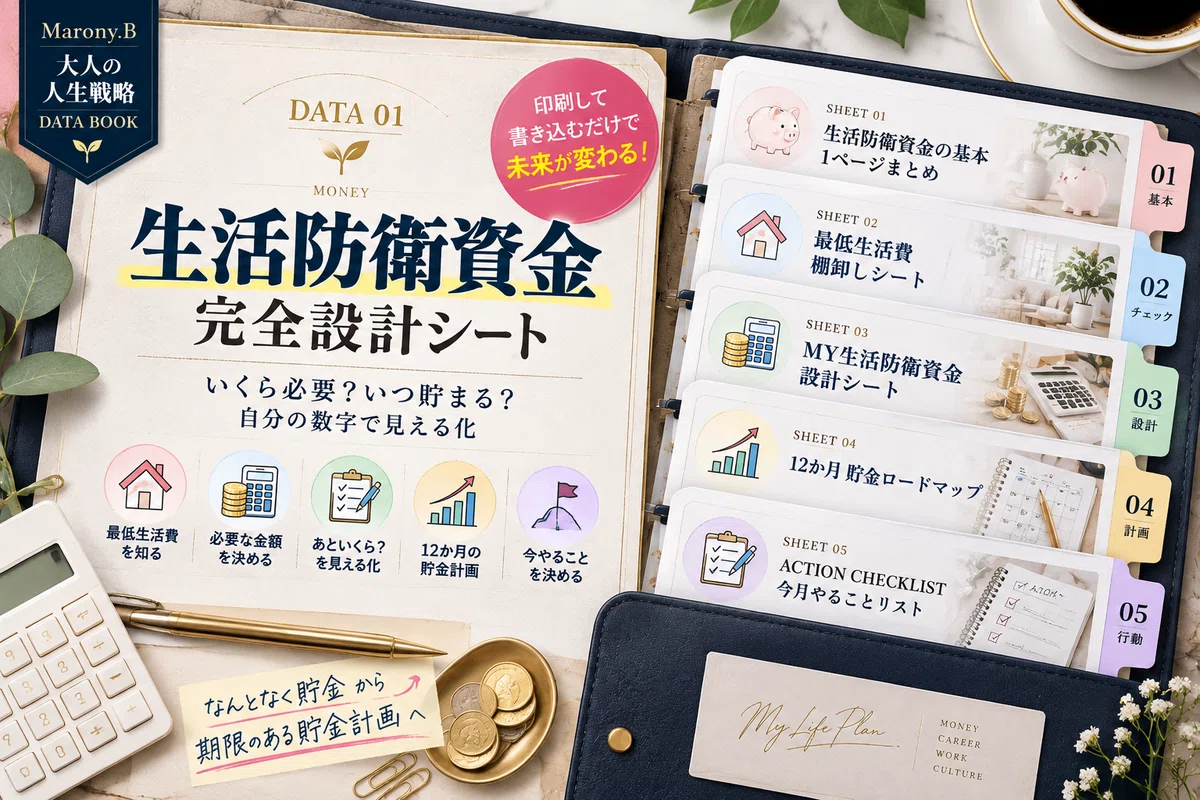
です。
A4で印刷して、書き込める形式を想定しています。
内容は、
無料記事の1ページまとめ
最低生活費計算シート
生活防衛資金設計
12か月貯金ロードマップ
ACTION CHECKLIST
・・・など。
読むだけではなく、
「自分はいくら必要で、毎月いくら貯めれば、いつ完成するのか」
まで数字にしていきます。
これからDATA 02、03……と追加し、最終的には、
お金・キャリア・仕事・教養をまとめた「自分だけの人生戦略ファイル」
を作れるようにしていく予定です。
次回の「大人のお金の教養」は、
NISAって、結局なに?
FPと学ぶ、投資初心者が最初に知っておきたい「新NISA」の基本
「備える」ができたら、次は「育てる」へ。
難しく見えるお金の話を、次回もできるだけ身近な言葉で紐解いていきます。
- #自分
- #お金
- #キャリア
- #生活
- #働き方
- #資産形成
- #お金の勉強
- #必要
- #NISA
- #節約
- #投資初心者
- #家計管理
- #新NISA
- #貯金
- #自己投資
- #学び直し
- #大人の学び
- #FP
- #人生設計
- #家計
- #金融リテラシー
- #節約術
- #ファイナンシャルプランナー
- #マネーリテラシー
- #ライフプラン
- #マネー
- #お金の不安
- #キャリア戦略
- #お金の知識
- #家計改善
- #お金の管理
- #家計見直し
- #大人の勉強
- #もしもの備え
- #生活防衛資金
- #貯金術
- #将来設計
- #お金の教養
- #人生の選択肢
- #お金を貯める
- #お金との付き合い方
- #貯金生活
- #30万円
- #資産形成初心者
- #貯金のコツ
- #貯金方法
- #貯金初心者
- #お金を整える
- #貯金計画
- #緊急予備資金
- #大人の人生戦略
- #投資を始める前に
- #大人のお金の教養
- #FPと学ぶ
- #大人のキャリア戦略