安川電機(6506)2026年2月期第3四半期の決算分析

序論
グローバル・メカトロニクス市場における安川電機の戦略的地位安川電機は、1915年の創業以来、電動機(モータ)とその制御技術を核として、日本の産業近代化を支えてきた。今日、同社は「メカトロニクス」という概念を世界で初めて提唱した企業として、モーションコントロール、ロボット、パワーエレクトロニクスの三つの柱を中心に、世界の製造業における自動化の進展を主導している。
現在の事業環境は、マクロ経済の不確実性と技術革新の加速が複雑に交差する局面にある。中国市場における構造的な景気減速、米中対立に伴うサプライチェーンの再編、さらには生成AIの台頭によるロボティクスの高度化など、安川電機の業績を左右する外部要因は多岐にわたる。本報告書では、直近の決算データを起点としつつ、同社の財務健全性、セグメント別の競争優位性、将来の株価推移を決定づけるマクロ要因を分析し、投資リターンと潜在的リスクのバランスを考察する。
第1章:2026年2月期 第3四半期決算の徹底解剖
連結業績の動向と減益の構造的要因
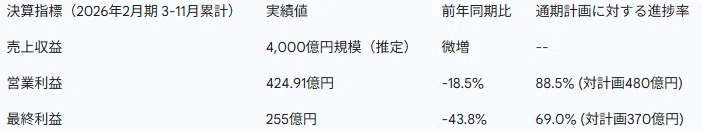
2026年1月9日に発表された2026年2月期第3四半期(2025年3月〜11月)の連結累計決算は、売上高が概ね横ばいとなる中で、利益面で極めて厳しい結果となった 。最終利益は255億円と前年同期比43.8%減となり、通期計画に対する進捗率は69.0%にとどまっている 。これは過去5年の平均進捗率である75.0%を下回っており、第4四半期における急速な挽回が必要な状況を示唆している。
利益悪化の主因として、まず挙げられるのがモーションコントロールセグメントにおける「たな卸資産評価損」の計上である 。これは、半導体・電子部品市場の回復が想定より遅れ、在庫の回転率が低下したことに伴う会計上の処理であるが、同時に将来の需要見通しに対する経営陣の慎重な姿勢を反映している。また、地政学的リスクを背景とした中国市場での設備投資の停滞が、高利益率製品の出荷を抑制したことも、全体の営業利益率を7.3%(前年同期8.6%)へと押し下げる要因となった 。
四半期別の受注推移と底打ちの兆候
一方で、先行指標である受注高には、変化の兆しが見られる。第3四半期単体(9-11月期)の受注高は、前四半期(6-8月期)を上回り、緩やかな回復基調にあることが確認された 。特に半導体・電子部品向けロボットの需要が底を打ったことは、2026年度(2027年2月期)に向けた業績回復の足掛かりとなる。
地域別では、日本国内において労働力不足を背景とした自動化投資が底堅く、鉄鋼や水処理インフラ向けの大型案件が業績を下支えしている 。米州および欧州では、製造業の在庫調整が最終段階に入っており、ロボットを活用した省人化投資の引き合いが増加傾向にある。中国市場については、景気刺激策への期待感はあるものの、実需への波及には依然として時間を要するとの見方が大勢を占めている 。
第2章:セグメント別事業分析と競争環境
モーションコントロール:収益の源泉と現在直面する試練
モーションコントロール事業は、ACサーボモータやインバータを主力とし、安川電機の利益の過半を稼ぎ出すエンジンである。しかし、当累計期間の売上高は1,732億3,300万円(前年同期比10.2%減)、営業利益は142億2,200万円(同42.1%減)と、全セグメントで最も苦戦を強いられた 。この背景には、中国のスマートフォンおよび周辺機器市場の深刻な低迷がある。ACサーボは電子部品の高速・高精度な位置決めに不可欠であるが、消費者の買い替えサイクルの長期化や新技術の不在が、メーカーの設備投資意欲を減退させている。一方で、インバータ事業については、欧米の空調市場における省エネ規制の強化が追い風となり、高効率インバータの需要が堅調である 。このように、同一セグメント内でも用途や地域によって需要のコントラストが明確になっている。
ロボット:EVシフトの減速と半導体需要の二極化
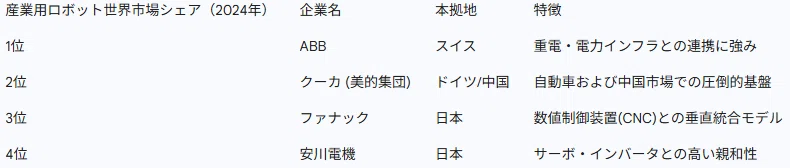
ロボット事業の売上高は1,650億1,200万円(前年同期比4.5%減)、営業利益は185億2,700万円(同5.8%減)と、相対的には堅調な推移を見せた 。自動車業界における電気自動車(EV)への過度な期待が修正され、世界的に投資が減速する中で、同社の溶接ロボットなどの販売も影響を受けている。しかし、半導体搬送用ロボットにおいては、AI向け半導体の増産投資が継続しており、これがセグメント全体の利益率を支える要因となった 。安川電機は、産業用ロボットの世界市場シェアで4位に位置しており、ABB(1位)、ファナック(3位)、クーカ(2位)といった競合他社としのぎを削っている 。
システムエンジニアリング:安定した収益基盤としての再評価
システムエンジニアリング事業は、前年同期比15.3%の増収、65.4%の増益を達成し、今決算における最大のサプライズとなった 。鉄鋼メーカーの設備更新や、老朽化した水処理施設のデジタル化(DX)需要が寄与しており、景気循環に左右されにくい安定した収益源としての存在感を高めている。
同事業は、単純な機器販売ではなく、顧客のプロセス全体を最適化するソリューション提供が主眼であり、一度導入されると保守・点検などのリプレース需要が長期にわたって発生するストック型ビジネスに近い特性を持つ。これが、他のボラティリティが高いセグメントを補完する形となっている。
第3章:財務状況の健全性と資本効率の検証
自己資本比率と有利子負債のコントロール
安川電機の財務諸表を俯瞰すると、その健全性は製造業の中でもトップクラスにある。2026年1月8日時点の自己資本比率は58.0%であり、急激な経済変動に対しても十分なバッファを確保している 。有利子負債の具体的な金額は非開示の部分もあるが、自己資本の厚みに照らせば、デット・エクイティ・レシオは極めて低い水準で維持されていると推察される。
ROE(自己資本当期純利益率)は13.72%、ROA(総資産利益率)は7.88%と、日本企業の平均を大きく上回っている 。これは、同社が効率的に資本を運用し、利益を創出している証左であるが、今期の最終利益の大幅減少により、次期決算ではこれらの数値が悪化する可能性がある点は留意が必要である。
株主還元策:配当維持のメッセージ
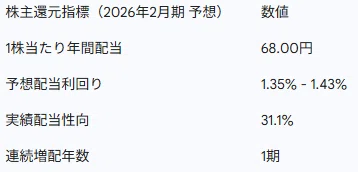
利益が大幅に減少する局面においても、安川電機は年間配当68円(中間34円、期末34円)を維持する方針を掲げている 。配当利回りは約1.43%であり、現在の株価水準においては「高配当」とは言えないものの、減益時でも配当を維持する姿勢は、経営陣が将来のキャッシュフロー創出力に自信を持っていることの表れと解釈できる 。
第4章:将来の株価推移とバリュエーション予測
アナリスト・コンセンサスの分析
証券アナリストによる安川電機の評価は、強気買いから中立まで幅広く分布しており、平均目標株価は4,684円となっている 。現在の株価(4,891円近辺)はこの目標値を約5%上回っており、市場がすでに将来の回復期待を一定程度織り込んでいることを示している。
しかし、アナリストの予想レンジは3,100円から6,000円と極めて広く、これは同社の業績が中国経済や半導体サイクルといった外部変数に対して高い感応度を持つことを反映している 。特に、経常利益のコンセンサス予想が525億円と、会社予想の505億円を上回っている点は注目に値する 。市場は、第4四半期における受注の加速を期待しており、これが裏切られた場合の株価調整リスクには警戒が必要である。
理論株価と投資指標の比較
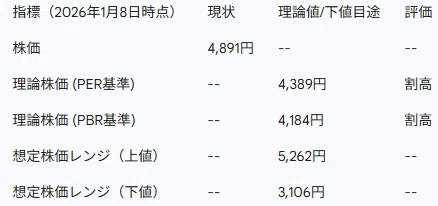
現在のバリュエーション指標を見ると、安川電機には「期待プレミアム」が乗っている状態にある。PER(株価収益率)は会社予想ベースで34.3倍に達しており、理論株価(PER基準)の4,389円を上回っている 。PBR(株価純資産倍率)も2.84倍と、理論値の2.43倍に対して割高感がある 。
このような高マルチプルが許容される背景には、同社の「i3-Mechatronics」構想に代表される、ハードウェアとソフトウェアの融合による次世代の工場自動化ソリューションへの期待がある。単なるモータメーカーから、データ駆動型のプラットフォーム企業への脱皮が成功すれば、PER 30倍台は正当化される可能性がある。
第5章:リスク要因の網羅的検証
地政学的リスクとトランプ政権の不確実性
安川電機のグローバル戦略において最大の懸念事項は、米中対立の激化に伴う関税政策の変更である。トランプ政権の政策は、約7割の日本企業に影響を与えると予測されており、特に対中輸出規制や関税の引き上げは、中国に生産拠点を持ち、かつ米国市場にも展開する同社にとって直接的な脅威となる 。
中国国内での「地産地消」モデルへの転換を急いでいるものの、主要な高付加価値コンポーネントの日本からの輸出が制限されるリスクや、中国メーカーによる低価格攻勢にさらされるリスクは依然として高い。また、米中間のAI覇権争いが激化する中で、産業用ロボットに搭載されるソフトウェアやセンサ技術が安全保障上の規制対象となる可能性も否定できない 。
為替感応度とマクロ経済要因
2026年2月期の想定為替レートは1ドル=145円、1ユーロ=160円に設定されている 。為替の変動は同社の営業利益に大きな影響を与える。一般に円安は輸出採算を改善させるが、原材料費やエネルギーコストの上昇を通じてマイナスの影響も及ぼす。現在のように為替のボラティリティが高い状況では、想定レートからの乖離が業績予想の修正を余儀なくさせるリスクがある。
また、世界的な高金利環境の継続は、顧客企業の資金調達コストを増大させ、設備投資計画の延期や縮小を招く。特に新興国市場における投資マインドの冷却は、今後の成長シナリオに影を落とす要因となる。
第6章:リターンと成長機会の展望
AI・ロボティクスの進化による新市場創出
短期的には苦戦が続いているものの、中長期的なリターンの源泉は極めて豊富である。生成AIと産業用ロボットの融合は、従来はプログラミングが困難だった複雑な作業の自動化を可能にする。安川電機は、自社のロボットアームにAIによる学習機能を統合することで、食品加工や物流、医療といった、これまで自動化が遅れていた分野への浸透を図っている。
また、半導体市場はAIサーバー向け需要を中心に、長期的には「1兆ドル市場」への成長が予測されている。半導体製造装置に不可欠な精密モーションコントロール技術において、同社は圧倒的なシェアを保持しており、この成長を直接的に享受できる立場にある。
脱炭素社会への貢献:インバータ技術の再評価
世界的なカーボンニュートラルの流れは、電力消費の最適化を担うインバータ技術にとって大きな追い風である。全世界の電力消費の約半分はモータによるものと言われており、モータの回転数を最適制御するインバータの導入は、最も即効性のある省エネ策の一つである。安川電機は、次世代パワー半導体(SiC/GaN)を採用した高効率インバータの開発を加速させており、グリーン・トランスフォーメーション(GX)市場におけるリーダーシップを強化している。
第7章:投資戦略と結論
安川電機の投資判断においては、現在の「割高なバリュエーション」と「将来の成長期待」をどのように天秤にかけるかが重要である。第3四半期の決算は、中国市場の不透明感や在庫評価損といった「膿」を出し切るプロセスの一部と見ることもできる。
株価推移の予測シナリオとしては、以下の三つの展開が想定される:
楽観シナリオ(目標株価 5,500円〜6,000円): 中国経済が政府の景気刺激策によりV字回復し、半導体サイクルが本格的な上昇局面に入る。受注高が前年同期比で20%以上の伸びを記録するケース。
標準シナリオ(目標株価 4,500円〜5,000円): 回復は緩やかであり、地域別の明暗が分かれる状態が続く。為替の追い風を受けつつ、地道な固定費削減により利益率が改善するケース。
悲観シナリオ(目標株価 3,100円〜3,500円): トランプ関税が発動され、グローバルサプライチェーンが分断。中国でのシェアが急激に低下し、国内インフラ需要だけでは全体を支えきれなくなるケース。
結論としての提言
安川電機は、短期的な利益の落ち込みに過度な悲観を抱く必要はない。自己資本比率58%に裏打ちされた財務基盤は、不況を乗り越えるのに十分な強度を持っている 。しかし、現在の株価水準がPER 30倍を超えていることは、投資家に対して「失敗の許されない成長」を求めていることを意味する。
今後、注視すべきは「受注高の前年同期比プラス転換」の定着と、中国以外(米州・インド・東南アジア)での市場シェア拡大の進捗である。安川電機がハードウェアの売り切りモデルから、ソフトウェアやサービスを組み合わせたソリューションモデルへの移行を完遂できるかどうかが、長期的なリターンを決定づけるだろう。投資家は、地政学的リスクを適切に管理しつつ、製造業のデジタル変革というメガトレンドの中で同社が果たす役割を再評価すべきである。
安川電機は多くのリスクを抱えつつも、それを上回る技術的優位性と市場機会を有している。短期的なボラティリティに耐えうる長期投資家にとって、現在の調整局面は、次世代の自動化革命への参画権を得るための、戦略的な検討に値する機会であると考えられる。
第8章:技術革新の細部と将来の収益モデル
i3-Mechatronics構想の深化とデータ・マネタイズ
安川電機が2017年に発表した「i3-Mechatronics(アイキューブ メカトロニクス)」は、単なる機器販売からの脱却を目指す同社の最重要戦略である。「Integrated(統合)」「Intelligent(知能化)」「Innovative(革新)」の3つのiを軸に、顧客の生産現場から得られるビッグデータを解析し、故障予兆診断や生産プロセスの最適化を実現する。
この戦略の核心は、ハードウェアの性能だけでなく、そこから得られる「データ」に価値を持たせることにある。例えば、サーボモータに流れる電流値の変化から、機械の磨耗具合を予測するサービスは、顧客にとって「ダウンタイムのゼロ化」という計り知れないメリットをもたらす。このようなサブスクリプション型のサービス収益が拡大すれば、現在の景気循環に左右されやすい収益構造が劇的に改善し、株価のマルチプル(評価倍率)はさらに向上する可能性がある。
人型ロボット(ヒューマノイド)への展開と労働力不足の解決
近年、テスラの「Optimus」に代表される人型ロボットへの関心が急速に高まっている。安川電機は、創業以来培ってきた多軸制御技術と、高性能な小型サーボモータの技術を活かし、この分野においても重要な役割を果たすことが期待されている。
人型ロボットは、従来の産業用ロボットが苦手としていた「汎用的な作業」や「人間と共存する環境での作業」を担うことができる。これは、少子高齢化が進む日本のみならず、世界的な労働力不足に対する究極の解決策となる。安川電機のロボット技術が、工場内のみならず、介護やサービス分野へと応用範囲を広げることで、市場のTAM(獲得可能な最大市場規模)は飛躍的に拡大する。
第9章:地域別戦略の再構築
中国市場における「生存戦略」と国産メーカーとの差別化
中国市場は安川電機にとって最大の市場であると同時に、最大の変動要因でもある。中国政府が掲げる「中国製造2025」により、国内メーカーの技術力は急速に向上している。特に、低価格帯のロボットやインバータでは、現地メーカーによる激しい価格競争が展開されている。
安川電機の戦略は、徹底した「高付加価値化」と「ローカライズ」の両立である。中国の顧客が必要とするスピード感に応えるため、中国国内でのR&D機能を強化し、現地のニーズを即座に反映した製品投入を行っている。また、模倣が困難な高精度なモーション制御や、高い信頼性が要求される大規模なシステム案件に注力することで、単なる価格競争からの回避を図っている。
米州・欧州市場におけるグリーン・ディールと自動化需要
欧米市場では、環境規制への対応がビジネスの前提条件となっている。欧州の「グリーン・ディール」政策は、産業機器のエネルギー効率に対して極めて高い基準を課している。安川電機の高効率インバータや、回生電力を利用する省エネロボットは、これらの規制をクリアするための必須アイテムとなっている。
また、地政学的リスクを背景とした「リショアリング(製造業の国内回帰)」の動きも追い風である。米国や欧州で工場を再建する際、高い人件費を相殺するためには、高度な自動化が不可欠である。安川電機は、現地のSIer(システムインテグレーター)との連携を強化し、それぞれの地域特性に合わせた自動化パッケージを提供することで、着実にシェアを伸ばしている。
第10章:リスク管理体制の強化
サプライチェーンの強靭化とBCP(事業継続計画)
新型コロナウイルスや半導体不足の経験から、安川電機はサプライチェーンの再構築を最優先課題として取り組んでいる。特定の地域や供給元に依存しない「マルチソース化」を進めると同時に、主要部品の自社生産比率を引き上げることで、外部環境の変化に強い体制を構築している。
また、サイバーセキュリティ対策も喫緊の課題である。工場がネットワークでつながる「コネクテッド・インダストリー」が進展する中で、ロボットや制御システムへのサイバー攻撃は、顧客の生産ラインを停止させるだけでなく、機密情報の流出という重大なリスクを孕んでいる。同社は、ハードウェアレベルでのセキュリティ強化に加え、クラウドプラットフォームの防御体制を二重三重に構築することで、顧客からの信頼性を担保している。
コンプライアンスとガバナンスの透明性
グローバル企業として、各国の法規制への対応や倫理的な経営が求められている。安川電機は、取締役会の多様性を確保し、外部監査機能を強化することで、透明性の高いガバナンス体制を敷いている。また、紛争鉱物の不使用や強制労働の排除といった、ESG(環境・社会・ガバナンス)の観点からのサプライヤー管理も徹底しており、機関投資家からの評価基準を満たす努力を継続している。
結びに代えて:安川電機の「次の100年」への展望
安川電機は現在、単なる減益局面にあるのではなく、デジタルとグリーンの融合という「新たな産業革命」の入り口に立っている。第3四半期の決算で見られた利益の落ち込みは、旧来のハードウェア販売中心のビジネスモデルが抱える限界を示すものであると同時に、次世代の「知能化・データ化」されたメカトロニクスへの移行を加速させるための警鐘でもある。
投資家は、目先の株価の変動に一喜一憂するのではなく、同社が掲げる「Vision 2030」に向けた進捗を冷徹に監視すべきである。中国市場の波乱やトランプ政権の政策といった外部リスクは、確かに無視できないものであるが、それらは同社が持つ「精密制御」というコア・コンピタンスの価値を損なうものではない。
世界の工場が、より賢く、より清浄に、そしてより自律的に動くようになる未来において、安川電機のモータとロボットは、その「筋肉」であり「神経」であり続けるだろう。
※あくまで個人の分析及び考えのため投資を推奨しているものでは
ありません。
自分の整理+勉強用ですので、いかなる損失も責任は負いません。ご自身で判断ください。

