AIデータセンターで使われるGaN、静かなシェア逆転劇 ― Infineonが2位浮上の裏で進む特許戦争

生成AIブームの主役は、いつもNVIDIAのGPUやOpenAIのモデルです。 ですがその裏側で、もっと地味で、もっと熾烈な戦争が進行していることをご存知でしょうか。
舞台は「電力」。 そして主戦場は、次世代パワー半導体・GaN(窒化ガリウム)です。
現役のFAE(フィールドアプリケーションエンジニア)として日々パワー半導体の提案書を書いている筆者の目線で、この静かな逆転劇の中身を解説します。
1. AIブームの裏で進む「電力危機」
生成AIの学習・推論には膨大な電力が必要です。 1つのAIデータセンターの消費電力は、もはや中小規模の都市に匹敵する規模に達しつつあります。
なぜこれほど電力が問題になるのか、要点を整理します。
GPUクラスタの高密度化により、ラック当たりの消費電力が数十kWから100kW超へと跳ね上がっている
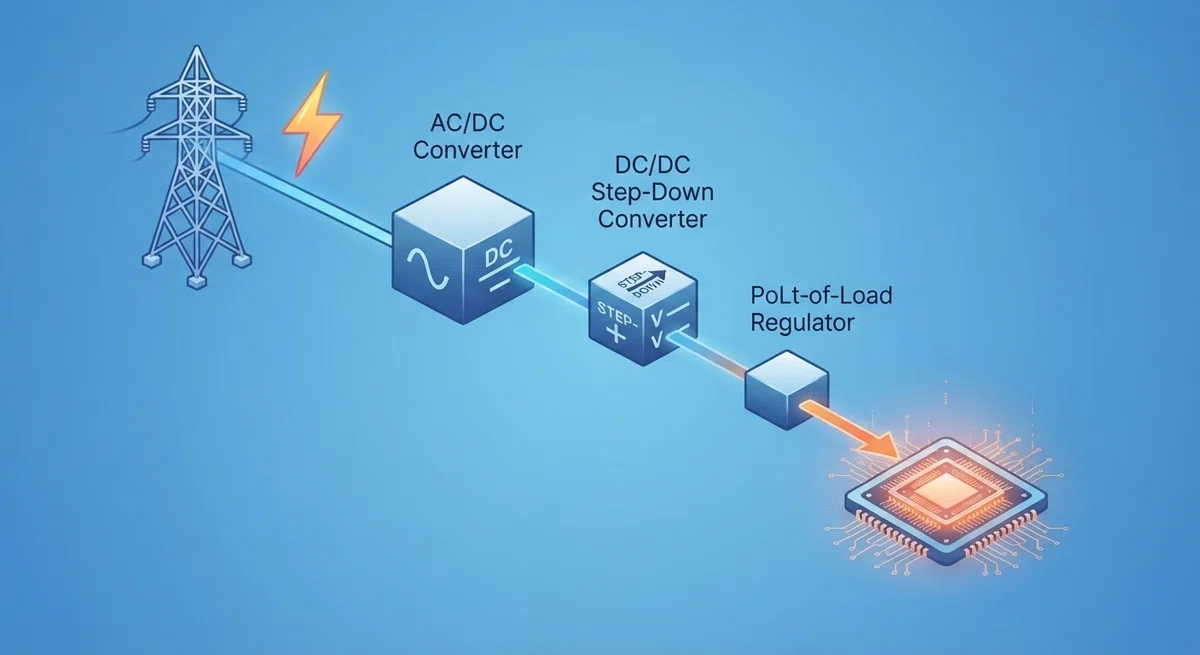
電力会社のグリッド(送配電網)から、サーバー内のプロセッサコアまで、電気を届ける過程で発生する「変換ロス」がそのままAI事業者のコストと環境負荷に直結する
待機コストや冷却コストまで含めると、電力効率の1%改善が事業採算を左右する規模になっている
この状況で急速に脚光を浴びているのが、従来のシリコン(Si)に代わる次世代パワー半導体です。 中でもGaNは、高周波・高電力密度に優れ、電源回路を小型化しながら変換効率を引き上げられる特性を持ちます。
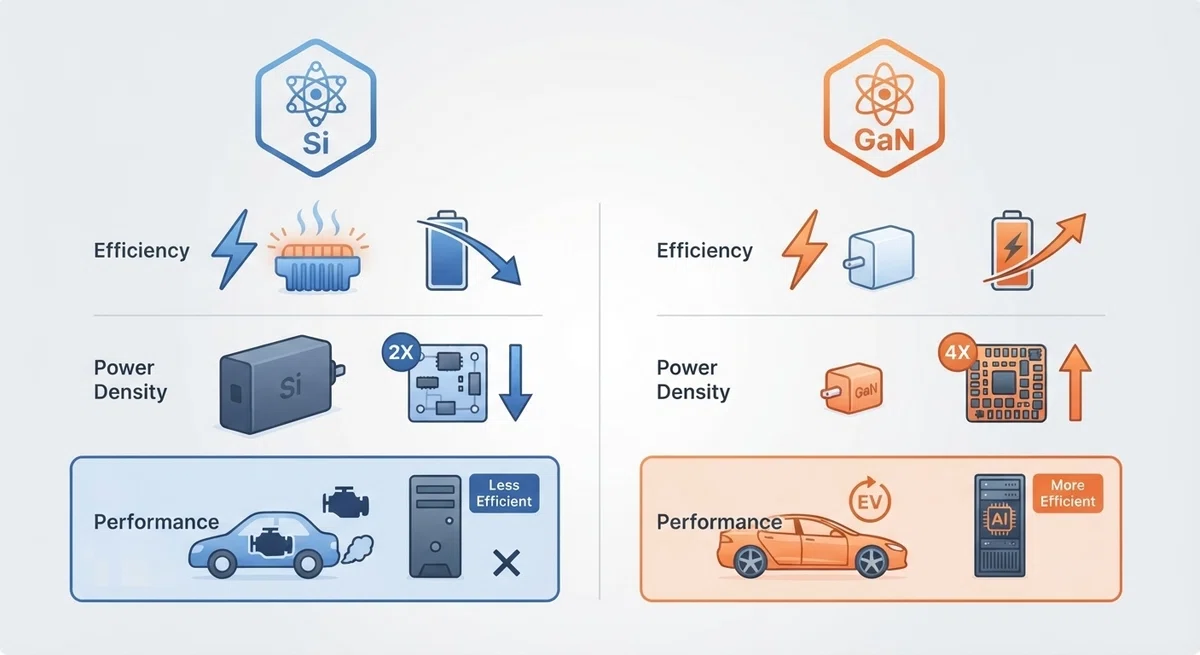
データセンターの電源アーキテクチャは今、「グリッドから電気を受け取り、最終的にGPUコアへ届ける」までの多段階変換の各ステージに、最適な半導体材料を使い分ける方向に進化しています。 高電圧・高効率が求められるグリッド側にはSiC(炭化ケイ素)、中間の高周波変換ステージにはGaN、そしてプロセッサ直近の低電圧段にはSiという「材料の使い分け」が、次世代データセンター電源の標準的な設計思想になりつつあります。
2. 市場動向:Infineonの存在感急上昇と「グリッド・トゥ・コア」戦略
パワー半導体業界の勢力図に、静かだが確実な変化が起きています。
GaNデバイス単体の市場では、長らく中国のInnoscienceが最大手の地位を占めてきました。 豊富な8インチGaN-on-Siの量産能力を武器に、急速充電器から車載、データセンター向けまで裾野を広げ、トップシェアを維持しています。
そんな中で2025年、注目すべき順位変動が起きました。 Yole Group調べの数字を見てみましょう。
2025年の市場規模:約5億8,800万米ドル(前年比約63%増、2024年は3億6,100万米ドル)
2025年シェア:1位Innoscience(31%)、2位Infineon(16%)
2024年シェア(比較):1位Innoscience(30%)、2位Navitas Semiconductor(17%)、3位Power Integrations(15.2%)、4位EPC(13.5%)、5位Infineon(11.2%)
つまりInfineonは、市場全体が63%というハイペースで拡大する中で、それを上回るスピードで売上を伸ばし、シェアを4.8ポイント拡大。 2024年時点では5位に沈んでいたところから、Navitas・Power Integrations・EPCを一気に抜き去り、わずか1年で2位に浮上したのです。
この躍進の背景には、2023年のGaN Systems買収に加え、自社のCoolGaNポートフォリオの拡充、300mmウエハー技術の進展があります。 Yoleの関連リリースでも、Infineonがデータセンターおよび再生可能エネルギー分野での受注により、その年で最も急激な伸びを示した企業として言及されています。 市場そのものも、従来の「消費者向け急速充電器中心」というフェーズから、AIインフラ・自動車・産業用途を軸にした「第2章」へとシフトしつつあります。
Infineonの強さの本質は、単体の部品性能ではありません。
2026年、調査会社ガートナーはAIデータセンター向けパワー半導体市場を分析したレポートの中で、Infineonを「the company to beat(打倒すべき本命)」と位置づけました。 その理由として挙げられているのが、以下のような点です。
Si・SiC・GaNの三つの材料をすべて自社で内製し、グリッドからプロセッサコアまでを一気通貫でカバーできる「グリッド・トゥ・コア」の製品ポートフォリオ
単品売りではなく、システム全体でのエネルギーロス最小化を提案できる技術力と顧客との協業体制
800VDCという次世代の高電圧データセンター規格を見据えた、早期からの技術投資
つまりInfineonは、GaN単体のシェア争いだけでなく、「電源システムをまるごと最適化できるサプライヤー」という土俵に戦いの舞台を移すことで、AIデータセンター向け電力市場における存在感を一気に高めているのです。 実際、同社は2027会計年度にAI関連だけで約25億ユーロの売上を見込むと発表しており、これはGaNという一部材のヒットではなく、電源アーキテクチャ全体を握る戦略が実を結びつつあることを示しています。
3. 水面下の攻防:激化するグローバル特許戦争
市場シェアの話だけでは終わらないのが、このドラマの本当の見どころです。 Infineonがこの数年で急速に武装したのが、GaN Systems買収によって手に入れた膨大な特許ポートフォリオでした。 同社は現在、約450件のGaN特許ファミリーを保有していると公表しており、これは業界最大級の規模とされています。
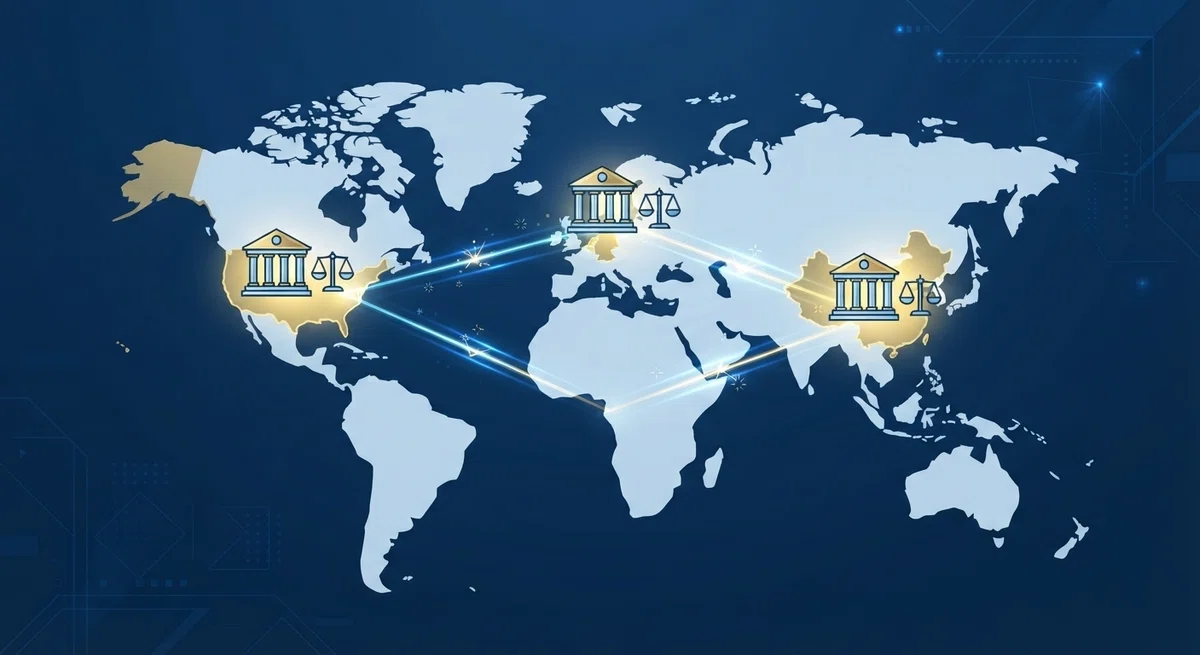
この知財の力を背景に、Infineonは2025年以降、新興勢力Innoscienceに対して米国・ドイツ・中国の複数の法域で同時多発的な特許訴訟を展開しました。 2026年に入ってからの動きを整理すると、次のようになります。
米国ITC(国際貿易委員会):2026年5月、Innoscienceの旧世代製品がInfineonの特許を侵害していると認定し、輸入差し止め命令および排除命令を発出。7月には大統領審査期間を経て最終的に確定
ドイツ・ミュンヘン地方裁判所:2025年8月の一審判決を皮切りに、2026年6月・7月にも追加の特許および実用新案侵害を認定し、Innoscience製品のドイツ国内での販売差し止めと損害賠償を命令
中国・蘇州中級人民法院:一方でInnoscienceも反撃に出ており、2026年5月、逆にInfineonの製品が自社特許を侵害しているとして中国国内での販売差し止めを求める訴訟で勝訴。最高人民法院もこの判断を支持し、Infineon製品の中国国内販売禁止が確定
つまり戦況は一方的ではなく、米国・ドイツではInfineonが優勢、中国ではInnoscienceが優勢という、まさに三つ巴の知財戦争が同時進行しているのです。
なぜここまで訴訟が激化するのか。 背景には、GaN市場がまだ「技術のパイオニアが勝つ市場」から「量産力と知財で守り切った企業が勝つ市場」へと移行しつつあるという構造変化があります。
Innoscienceのような新興プレイヤーが低価格・大量生産で市場を切り拓いた一方、Infineonのような既存の大手は、自社が長年蓄積してきた特許網を盾に、価格競争ではなく法廷という土俵で優位性を確保しようとしています。 技術革新のスピードだけでは勝てない、「知財の囲い込み」こそが次のシェア争奪戦の核心になりつつあるのです。
4. 結び:日本の半導体・周辺産業への示唆
生成AIの進化を支えているのは、GPUだけではありません。 その裏側では、GPUを冷やし、電気を絶やさず届け続けるための「パワー半導体」をめぐる、静かだが激しい闘いが繰り広げられています。
日本の商社・部品サプライヤーにとって、この動向は他人事ではありません。 どの企業のGaN製品を採用するかという判断は、単なる価格や性能の比較だけでなく、「その企業が特許訴訟で製品供給を止められるリスクを抱えていないか」という、サプライチェーンの継続性リスクの評価にまで直結する時代になっています。
グリッドからコアまでを見据えた電源アーキテクチャの提案力と、知財という見えない防波堤。 この二つを併せ持つ企業こそが、AIインフラ時代のパワー半導体市場を制していく。 そう考えると、次にニュースでGaN関連の企業名を見かけたときの解像度が、少し変わってくるのではないでしょうか。
まとめ
生成AIの普及でデータセンターの消費電力は国家レベルに達し、電力変換効率の改善が急務になっている
GaN単体市場は依然Innoscienceが首位(2025年シェア31%)だが、Infineonは市場成長率を上回るペースでシェアを拡大し、2024年の5位から2025年に一気に2位(16%)へ浮上。グリッド・トゥ・コアの一気通貫戦略も評価され、ガートナーからAIデータセンター向けパワー半導体の「本命」と評価された
Infineonが買収したGaN Systemsの特許ポートフォリオを軸に、米国・ドイツ・中国で三つ巴の国際特許訴訟が同時進行している
技術力だけでなく「知財の囲い込み」がシェア争いの核心になりつつあり、日本のサプライヤーにもサプライチェーンリスクとしての目配りが求められる
最後まで読んでいただきありがとうございました。 参考になったという方は、ぜひ「イイね!」をお願いします。
出典
市場シェア・市場規模データ:Yole Group調べ
AIデータセンター向けパワー半導体市場における評価:Gartner「AI Vendor Race: Infineon Is the Company to Beat in AI Data Center Power Semiconductors」(2026年5月)
特許訴訟の経緯:米国ITC決定、ドイツ・ミュンヘン地方裁判所判決、中国・蘇州中級人民法院および最高人民法院判断(各社プレスリリース・報道より)

