【Tech最前線】 #076 - 石油精製所からスマホへ――ナフサショックが半導体産業を揺さぶる3層の連鎖

中東の石油設備が攻撃されると、なぜ自分のスマホが値上がりするのか——そう聞かれて即答できる人は少ない。だが2026年現在、AIサーバー向けGPUの単体価格が400万〜2000万円規模に達しており、この価格高騰の根を辿るとある液体にたどり着く。本記事では、原油精製の過程で生まれる液体「ナフサ」が半導体製造の最上流に位置すること、そして中東情勢の変化がどのように半導体バリューチェーン全体を揺さぶっているかを追う。
ナフサとは何か——石油精製所から始まる素材の旅
まず、原料の正体から確認したい。ナフサは原油を精製する際に生まれる液体留分の一種で、ガソリンの原料にもなる物質だ。この液体を高温で分解すると、ベンゼン・トルエン・キシレンという3種類の炭化水素化合物(以下BTX)が生まれる。
BTXはそのまま工業製品になるわけではない。さらに加工を重ねると、半導体製造に欠かせない精密化学品の原料になる。具体的には、チップの回路パターンを焼き付けるときに使う感光性の液体(フォトレジスト)、チップ全体を外部の衝撃や湿気から守るための樹脂(封止エポキシ)、薄型コンデンサの絶縁フィルム(PPフィルム)などだ。
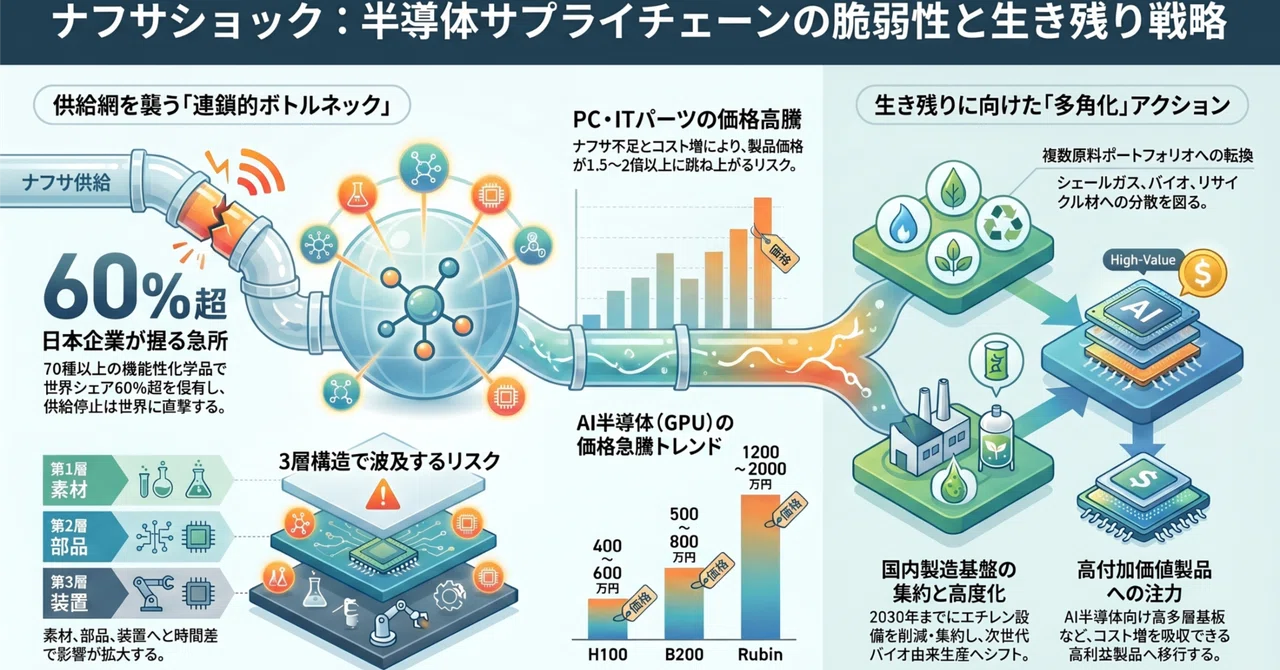
日本の化学企業はこうした精密化学品において強い競争力を持っている。世界シェアが60%を超える品目だけで70種以上に及び、フォトレジストにいたっては世界生産の大半を日本企業が担う構造になっている。つまり、ナフサの供給が滞ると、原材料だけでなくこれらの「代替の利かない材料」の製造ラインが止まり、世界中の半導体工場の稼働そのものが危うくなる。
3層構造で読み解く——誰が最初に、どう打撃を受けるか
では、誰がどの順番で打撃を受けるのか。ナフサショックの影響度は、サプライチェーン上の位置によって大きく異なる。影響を整理するフレームワークとして「3層構造の耐性分類」が有効だ。
第1層は素材メーカーで、ナフサの高騰を最も直接的に受ける。レゾナックはナフサからエチレン、半導体封止材・接着材まで自社一貫で製造している。原価の根幹がナフサそのものだから、調達価格が上昇しても製品価格への転嫁が遅れると、利益が急速に悪化する構造になっている。
第2層は電子部品メーカーだ。ナフサを直接使うわけではないが、ナフサ由来の材料に強く依存している。村田製作所は薄型コンデンサ(MLCC)の製造でPVBバインダー(コンデンサの薄い積層体を成形する際に使う結合材)や封止エポキシを使用し、TDKはフィルムコンデンサの核心部材としてPPフィルムを使う。これらの材料が値上がりしたり手に入りにくくなったりすると、コストが圧迫されて生産ラインの調整が必要になる。
第3層は製造装置メーカーだ。装置本体は金属やセラミックが中心のため、ナフサ高騰によるコスト直撃は小さい。しかし、顧客である第1・2層の企業が生産調整に入り設備投資を先送りすると、装置の受注が時間差で落ち込む間接的な打撃が来る。
国内では現在、12基あるエチレン生産設備のうち6基が減産状態にある。ナフサショックはこの3層を順番に、しかし異なる強さで揺らし続けている。
ヘリウム危機との複合——「最悪のタイミング」はなぜ起きるか
さらに、この危機には別の顔がある。ナフサ問題が深刻なのは、それが単独で起きているのではなく、もう一つの供給危機と同時に進行しているからだ。
中東のカタールにあるLNG施設への攻撃によって、半導体製造に不可欠なヘリウムの世界供給のうち約33%が失われた。ヘリウムは半導体を製造する際に不要な部分を削る工程(ドライエッチング)で必要なガスで、代替品がない。この供給消失が世界の半導体工場に追い打ちをかけている。
こうした状況を受け、日本政府は米国・オーストラリア・アルジェリアからのナフサ調達を通常の2倍、月間約90万キロリットルに拡大した。しかし米国から船で運ぶと、中東ルートの約2倍にあたる約45日かかる。調達量を増やしても輸送に時間がかかる「物流の目詰まり」が解消されず、コストも上昇する。
一方で、この危機をうまく回避している企業もある。信越化学工業は中東産のナフサではなく、米国のシェールガスから得たエチレンを原料として使っている。シリコンウェハーで世界シェア約30%を持つ同社は、この調達経路の違いによって今回の危機で相対的な競争優位を得ている。
AIブームで半導体需要が爆発的に拡大しているまさにその瞬間に、製造基盤が複合的に崩れているという皮肉な構図がある。
「環境対策」から「経済安保」へ——産業再編の号砲
こうした危機を受けて、産業の大きな転換が始まっている。2026年5月12日、旭化成・三井化学・三菱ケミカルの3社が西日本でのエチレン事業を統合する合弁会社の出資比率で正式合意した。三井45%・三菱45%・旭化成10%という構成で、2030年に広島の水島AMECクラッカーを停止し、大阪のOPCクラッカーに集約する。さらに2034年からは、植物由来エタノールを原料とした低炭素エチレンの共同商業生産を始める計画だ。
この統合により、国内のエチレン生産能力は約30%削減される見通しだ。単なる縮小ではない。ナフサ一本足だった調達構造を、植物由来・廃プラスチックの熱分解油・シェールガスなど複数の原料を組み合わせる構造に転換する宣言でもある。
これまで脱炭素という観点から語られてきたバイオナフサや廃プラスチックのリサイクル技術が、今では「中東依存からの脱却」という経済安全保障の文脈に位置づけを変えている。調達担当者や企業経営者にとっては、ナフサだけでなくエタン・バイオ由来・リサイクル材を組み合わせた複数原料の管理が、今後の必須課題になる。
まとめ
ここまで見てきたことを整理しよう。ナフサショックが半導体産業に与える影響は、石油が高くなると電子機器も高くなるという表面的な話ではない。フォトレジストや封止樹脂といった代替の利かない精密化学品の供給危機、ヘリウム消失との複合、3層にわたるサプライチェーンへの波及——これらが同時進行しているのが今回の本質だ。
レゾナックのような素材メーカーは即時の打撃を受け、村田製作所・TDKのような電子部品メーカーはコスト圧迫と部材調達難に直面し、製造装置メーカーは時間差で投資抑制の余波を被る。信越化学工業が示したように、原料の調達先を分散させているかどうかが、危機耐性の決定的な差になる。
今起きていることは、ナフサだけの問題ではない。サプライチェーンをどこまで遡って設計するか、原料の調達先をどう多元化するかという、企業の設計思想そのものが問われている。あなたが普段使うスマホやPCの価格に、どこまでの連鎖が織り込まれているか——少し意識してみると、テクノロジーの見方が変わるかもしれない。
サプライチェーンリスクや半導体産業の構造変化を追い続けたい方は、フォローと高評価をいただけると励みになります。
#半導体 #サプライチェーン #ナフサ #経済安全保障 #石油化学 #Tech最前線 #地政学リスク #製造業
参考文献
ナフサ不足の影響と「備蓄資源」としての資源循環 - 丸紅
国際原油価格の急騰による石油製品価格の上昇と半導体価格の上昇 - MK
2022年3月期決算説明 - 日本カーバイド工業
ナフサ不足、県内製造業の3割で「調達リスク」の可能性試算 - 帝国データバンク
緊急特集 ナフサ・クライシス2026 エネルギー・素材・産業専門レポート
三菱ケミカルグループ - サステナビリティ説明会 2026
いいなと思ったら応援しよう!
 記事がお役に立てば、応援いただけると嬉しいです!いただいたチップは、より良いコンテンツ作りのための活動費に使わせていただきます。
