資産を減らす恐怖を捨て、68歳で掴んだ「減らない安心」

いつもワクワク還暦少年ことメリケン68歳です。
「60代の平均貯蓄額は、2,843万円」
最新の『家計調査』データをパッと見たとき、あなたはどう感じたでしょうか。
「そんなにあるわけがない」
「うちは平均から遠く離れている……」
冷や汗がすっと背中を伝うような、どこか苦しい焦りを覚えなかったでしょうか。
さらに新聞を開けば、専門家たちが口を揃えてこう言います。「長生きリスクに備えて、65歳からは運用しながら計画的に資産を切り崩しましょう」と。
しかし、FPとして、そして68歳の当事者として、私ははっきり申し上げたい。
「計画的に資産を切り崩す」なんて、絶対にやってはいけません。
なぜなら、いくら綿密な計画を立てていたとしても、スマホの画面で毎月10万円、20万円と残高が減っていく数字を見るたび、胃がぎゅっと絞られるような痛みに襲われるからです。暴落の年に資産を取り崩す恐怖は、頭の理屈ではなく、人間の身体が耐えられません。
私たちが求めているのは、「計算上の正解」ではなく「今夜ぐっすり眠れる安心感」のはずです。
今回は、68歳の私がたどり着いた「元本を1円も切り崩さずに、人生の後半戦を最高に楽しむ仕組み」を、私自身の生の体験とともにお話しします。
まずは、世間のリアルな現状を把握するために、最新データをスマホで見やすくまとめたポイントからご覧ください。
2025年 世代別データの要点まとめ
※( )内は 2019年比較の伸長率
① 平均年収(全体平均:681万円)
50代がピーク(905万円)。20代・30代の伸ばし幅が目立ちます。
〜29歳:630万円(2019年比 +26.0%)
30代:786万円(2019年比 +20.7%)
40代:871万円(2019年比 +13.6%)
50代:905万円(2019年比 +6.2%)
60代:646万円(2019年比 +9.5%)
70歳〜:442万円(2019年比 +1.6%)
② 貯蓄額(全体平均:2,059万円)
60代が最高額(2,843万円)。30代の貯蓄増(約1.5倍)も顕著です。
〜29歳:428万円(2019年比 +20.9%)
30代:1,073万円(2019年比 +47.0%)
40代:1,381万円(2019年比 +28.3%)
50代:1,756万円(2019年比 +3.1%)
60代:2,843万円(2019年比 +22.0%)
70歳〜:2,471万円(2019年比 +9.7%)
③ 有価証券(株・投資信託など)
全世代で激増! 特に20〜30代は2019年比較で5.5〜7.1倍に膨らんでいます。
〜29歳:121万円(2019年比 7.1倍 / +611.8%)
30代:293万円(2019年比 5.5倍 / +452.8%)
40代:300万円(2019年比 2.9倍 / +188.5%)
50代:348万円(2019年比 1.9倍 / +94.4%)
60代:713万円(2019年比 2.1倍 / +106.7%)
70歳〜:456万円(2019年比 1.3倍 / +31.4%)
④ 生命保険など(貯蓄に含まれる保険類)
若年層〜50代で減少・微増にとどまり、保険からNISA等の有価証券へ資金がシフトしている様子が窺えます。
〜29歳:45万円(2019年比 -51.1%)
30代:130万円(2019年比 -2.3%)
40代:248万円(2019年比 +6.0%)
50代:394万円(2019年比 -6.6%)
60代:497万円(2019年比 +0.4%)
70歳〜:421万円(2019年比 +19.6%)
野尻氏が提唱する「80歳で2,400万円」説の真相
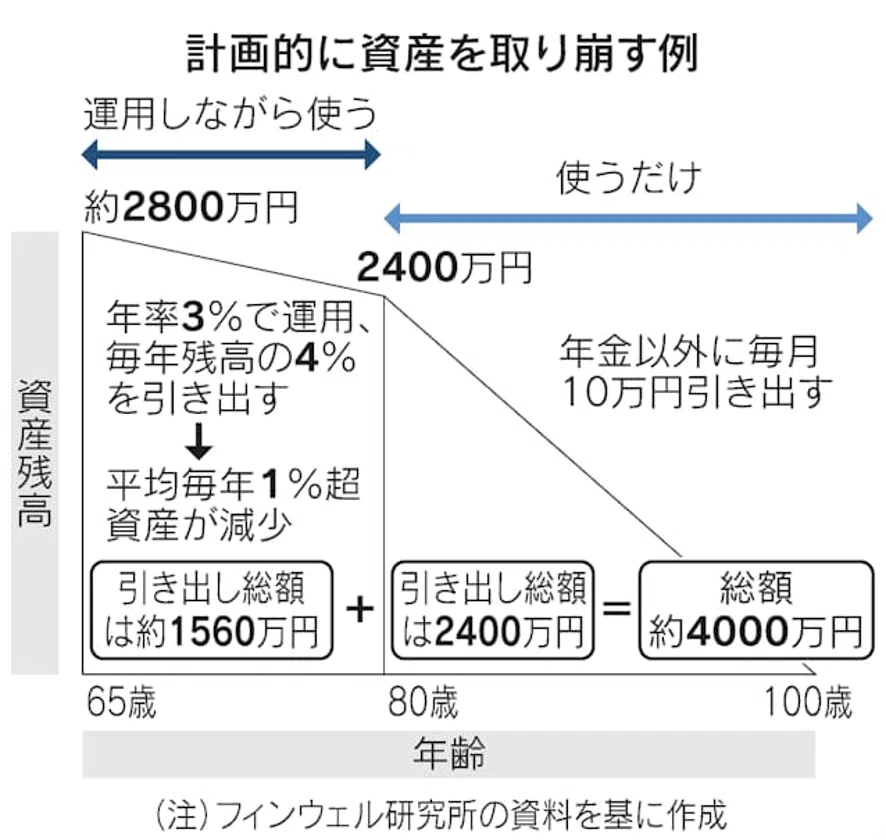
資産運用の第一人者である野尻哲史氏は、高齢期の資産管理において「80歳時点で2,400万円を残す計画」を推奨されています。
80歳以降、認知機能の低下等に備えて運用を止め、100歳まで毎月10万円(年金+α)を定額で取り崩して暮らすための非常に合理的なシミュレーションです。野尻氏は、この2,400万円を残すために「65歳から80歳までは年3%運用しながら毎年4%(計1,500万円以上)を計画的に取り崩そう」と提案されています。
この考え方自体は非常に素晴らしいものです。しかし、私はここで疑問に思うのです。
「本当に65歳から、大切な資産元本を削り崩さなければいけないのだろうか?」と。
相場の暴落局面であっても機械的に資産を取り崩していく恐怖は、実際にその立場になってみると想像を絶するものがあります。
『家計調査の平均像』vs『68歳・私のアプローチ』
そこで私は、元本を売却して削り崩すのではなく、「元本を減らさずに現金(インカム)を生み出す仕組み」を構築しました。
現在68歳の私のキャッシュフロー構造と、家計調査の平均像を比較したのが以下の図表です。
📊資産管理スタイルの比較表
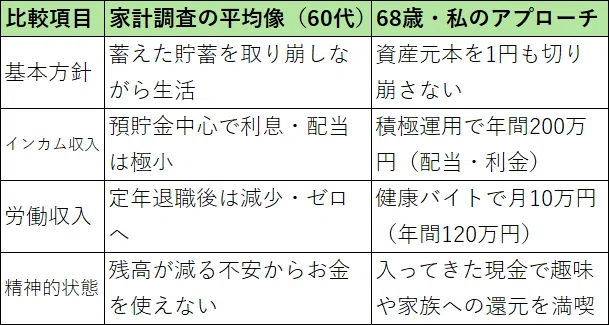
年間200万円の配当・利金収入に加え、パート・バイト勤務で月10万円(年間120万円)を得ています。
実は、この「月10万円の労働収入」は、資産4,000万円を年利3%で運用して得られる利益と同等のキャッシュフロー価値を持ちます。
公的年金に加えて「年間320万円(月約26万円強)」の確実な現金が入ってくるため、元本を取り崩す必要がそもそも発生しません。
仮に70代半ばで「さすがにそろそろバイトは引退しよう」と完全に仕事を辞めたとしても、年間200万円の配当・利金収入は残り続けます。
そのため、野尻氏の言う「80歳で2,400万円を残す」という目標数値を、資産元本をしっかり守ったまま余裕でクリアできてしまうのです。
しかも私のバイト勤務は、労働時間が条件を満たしているためパート先の社会保険(健康保険・厚生年金)に加入できています。これにより、負担が重くなりがちな国民健康保険料と比べて固定費を大幅に抑えられるという、実質的なコストカット効果も生まれています。
💡「高配当株」から「ドル建て債券」へ。時代とリスク許容度に応じたシフト「年間200万円の配当・利金」というと、「最初から一獲千金で当てたのでは?」と思われるかもしれません。ですが、実態は全く違います。
まだリスク許容度が高く時間があった時期に、コツコツと「日本・海外の高配当株」へ投資し、インカムゲインの基礎を築いたことがすべての始まりでした。
そしてここ4年ほどは、徐々に守りを意識し、定期的な利息が確実に見込める「ドル建て債券」をポートフォリオへ計画的に組み増やしてきたのです。
リスクを取れる時期:高配当株で「インカムの土台」を大きく育てる
60代からの成熟期:確実性の高い「ドル建て債券」を増やして守りを固める
この段階的なポートフォリオのシフト(資産の組み替え)があったからこそ、相場の乱高下に怯えることなく、毎期確実な利金・配当(年間200万円)を手にすることができています。
資産形成は「ずっと同じリスクを取り続ける」ものではありません。年齢やライフステージに合わせて資産の「質」を変えていくことこそが、60代以降の揺るぎない安心感に繋がります。
「労働収入は永遠ではない」からこそ、配当と利金が活きる
もちろん、冷徹なリスク管理の視点も忘れてはなりません。「労働収入は永遠ではない」からです。
病気や体力の衰えにより、70代・80代と進めばバイトで月10万円を稼ぐことは難しくなっていきます。私自身、日課の六甲山トレッキングに加え、最近は履くだけで体幹を刺激する「体幹シューズ」を購入し、足腰と姿勢の維持に努めていますが、過信は禁物です。
だからこそ、この仕組みの真価は「働けなくなった後」に発揮されます。
動けるうちは(60代〜70代前半):バイト代と配当収入で元本を一切削らず、観劇や旅行、趣味など人生のピークを全力で楽しむ。
働けなくなったら(70代後半〜):バイト収入(120万円)がゼロになっても、長年築いたポートフォリオから年間200万円の配当・利金と年金が残り、守りを固めてくれる。
元本取り崩しは「最後の切り札」として、80歳や85歳を超えて真に医療や介護などでまとまったお金が必要になった時、初めて切り崩せばいいのです。
結び:お金は抱え込むためではなく、「今と未来の幸せ」のために
お金の本当の安心とは、口座残高の数字の大きさから生まれるものではありません。
日々のお金を自分でコントロールできている感覚
時代や年齢が変わっても崩れない、将来の明確な見通し
働けなくなった時の「想定外」に耐えられる準備
他人の平均値ではなく、自分の選択に対する深い納得感
この「自分への信頼(自己肯定感)」こそが、数字の増減に怯える「不安通貨」の泥沼から私たちを救い出してくれる唯一の鍵なのです。
自分の健康を磨き、運動を兼ねて細く長く働く。
株式や債券から、元本を減らさないインカム(配当・利息)を得る。
生まれたゆとりで、自分の人生を愉しみ、家族へバトンを繋ぐ。
『家計調査』の平均値や「残高が減っていく取り崩し」の恐怖に怯える必要はもうありません。
自分の足で立ち、お金に働いてもらう仕組みを整えて、ミドルシニアの今から「今日という日」を心から楽しんでいきましょう!
最後までお読みいただき、ありがとうございます。
良かったら、♡をクリックしていただくとうれしいです。