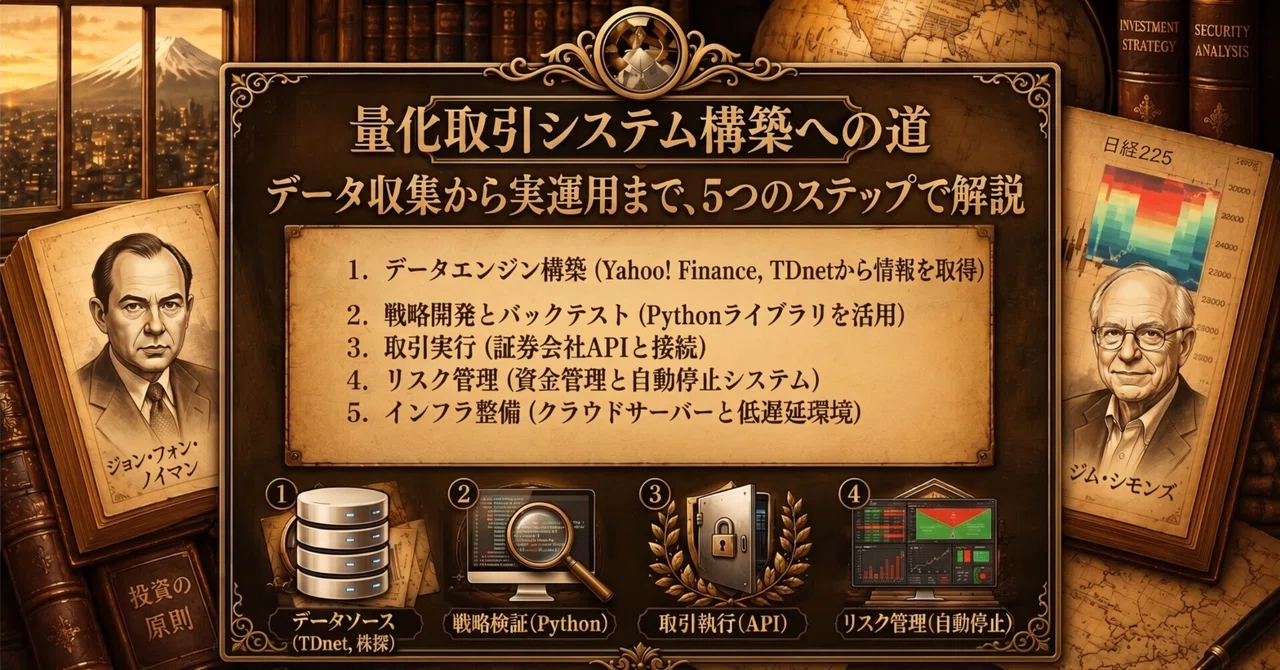
量化取引システムの構築方法

量化(クオンタム・アルゴリズム)取引システムの構築は、金融市場の知識だけでなく、確かなプログラミング能力、データ処理能力、そして統計モデリング能力が求められる複雑なエンジニアリングです。
提供された日本市場の金融情報プラットフォーム(Yahoo! Finance、株探、日経新聞、TDnetなど)は、マクロ経済情報、企業の適時開示情報、および市場のトレンドを把握するための重要な「データソース」の役割を果たします。
以下に、量化取引システムを構築するための核心的なステップとアーキテクチャガイドをまとめます。
一、 システムアーキテクチャの全体像
堅牢な量化システムは、通常、以下の5つのコアモジュールで構成されます。
データ層 (Data Engine): 市場データの取得、クリーニング、保存。
研究層 (Research/Strategy): クオンタム戦略の開発とバックテスト。
取引層 (Execution/Trading): 証券会社のAPI連携、リアルタイムの発注。
リスク管理層 (Risk Management): ポジション、損切ライン、リスク指標のリアルタイム監視。
インフラ層 (Infrastructure): サーバーの保守運用、ログ記録、監視アラート。
二、 詳細な構築ステップ
1. データ取得 (Data Acquisition)
量化取引の核心は「データ駆動型」であることです。
基礎行情: 日足・高安底値(OHLCV)データの取得。
ファンダメンタルズデータ: 日本市場で最も重要な適時開示プラットフォームである TDnet を活用し、決算、配当、M&Aなどのコア情報を取得。
ニュースデータ: 株探 や 日経新聞 のインターフェースを利用して自然言語処理(NLP)を行い、センチメント指標を抽出(例:ネガティブニュースが株価の異常変動につながるか)。
技術ツール: Python の Pandas を用いたデータ処理、SQL または NoSQL(MongoDBなど)を用いた大量の履歴データの保存。
2. 戦略開発とバックテスト (Backtesting)
実際に資金を投じる前に、戦略の有効性を検証する必要があります。
戦略の分類:
モメンタム戦略: トレンドに順張りし、短期的な値動きを捉える。
平均回帰戦略: 統計的原理を利用し、買われすぎ・売られすぎの後の価格修正を狙う。
イベント駆動戦略: TDnetが発表する重要情報に基づいたアービトラージ。
バックテストツール: すでに確立されているライブラリ(Backtrader、Zipline、VectorBT など)を活用する。
重要ポイント: 「スリッページ」、「取引手数料」、「ルックアヘッド・バイアス(未来のデータを使った検証エラー)」を必ず考慮すること。
3. 取引執行 (Execution)
モデルの出力結果を、実際の証券会社への発注指示に変換します。
API連携: 楽天証券 などの日本の主要証券会社が提供する専用API(例:カブコムAPIなど)を活用。Pythonの Requests や WebSocket を用いて証券会社のサーバーと通信。
注文ルーティング: 戦略シグナルに基づき、自動的に買い・売りの指値/成行注文を生成するプログラムを記述。
4. リスク管理 (Risk Management)
システムが生き残るための生命線です。
ポジション管理: ケリー基準(Kelly Criterion)や固定比率によるサイジング。
ハードストップ(強制損切): 極端な相場下での壊滅的な損失を防ぐための強制ロスカット。
サーキットブレーカー: システムエラー、ネットワーク切断、または短時間での規定超の損失発生時に、即座に取引を停止して全決済する仕組み。
三、 実践に向けたアドバイス
段階的に進める: 最初から複雑なディープラーニングシステムを作ろうとせず、まずはYahoo! Financeや株探からシンプルな日足データを取得し、「単純移動平均線(SMA)のクロス戦略」のバックテストを成功させることから始めましょう。
TDnetを重視する: 日本市場において、個人投資家が超過リターン(Alpha)を獲得する鍵はTDnetの情報格差にあります。このサイトの更新を監視するスクリプト(スクレイピング/Cralwer)の作成が、イベント駆動戦略の第一歩となります。
コンプライアンスの遵守: 利用する証券会社のAPI利用規約を確認してください。高頻度取引(HFT)を行う前には、金融庁(FSA)によるアルゴリズム取引関連の規制を必ず確認しましょう。
開発環境の構築:
言語: Python(エコシステムが最も豊富であるため推奨)。
環境: Dockerによるコンテナ化デプロイを行い、クラウドサーバー(AWS東京リージョンなど)上で運用することで、低レイテンシ(遅延)を担保。
まとめ
量化システムの構築は一朝一夕でできるものではなく、「データクレンジング -> 戦略仮説 -> バックテスト検証 -> 実弾運用の微調整」というサイクルの繰り返しです。まずは、ご自身で挙げられたWebサイトのデータからPythonを使って取得し、独自のローカルデータベースを構築することから始めてみてください。それが量化取引への第一歩となります。
