なぜHBMだけ、こんなに足りないのか——「同じ容量を作るのに3倍のウェハを食う」という物理の話

急所を先に言う
「HBMが足りない」というニュースを、多くの人は需要の話として読んでいる。AIが流行っているから、みんなが欲しがるから足りない、と。
だが供給側の物理は、もう少し身も蓋もない。
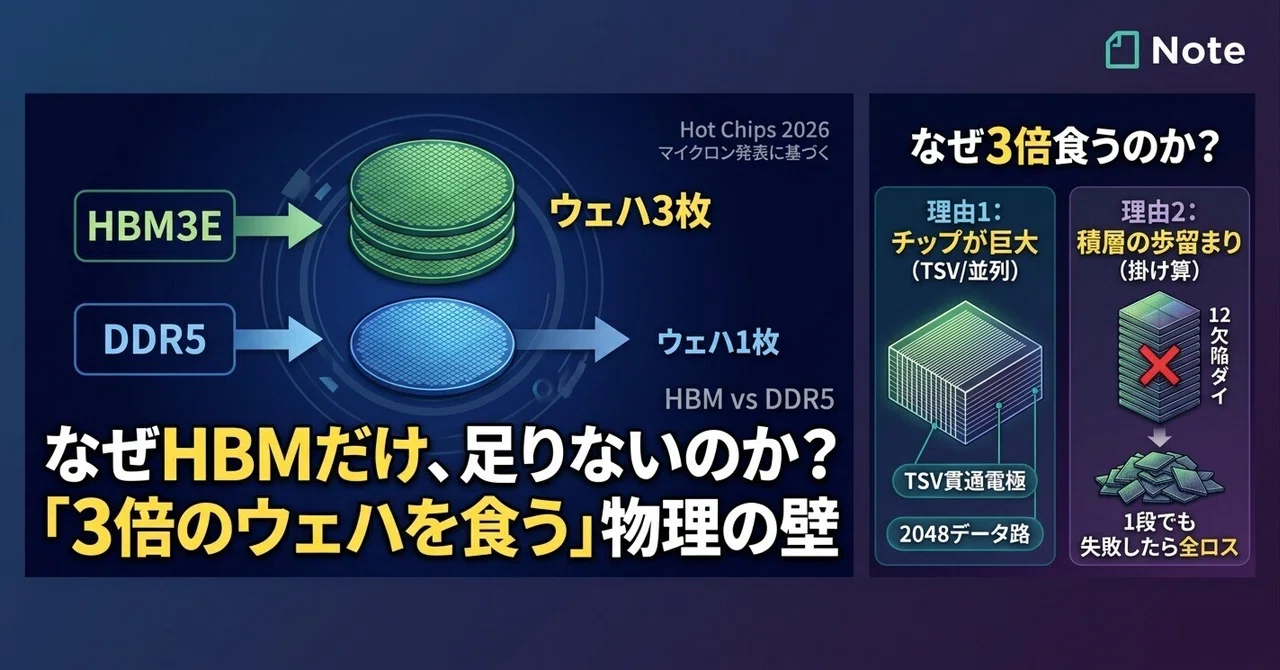
HBMは、同じビット数を作るのに、普通のDDR5の約3倍のウェハを食う。
これはマイクロンが公の場で言っている数字である。同社のHBM設計アーキテクチャ・フェローであるRaghu Sreeramaneni氏が、2026年8月23日のHot Chips 2026で、HBM3EとDDR5を比べてそう述べた。しかもこの比率は世代が進むほど悪化すると付け加えている(Tom's Hardware 2026年8月)。
だから足りなさはHBMの中で止まらない。HBMを増やせば増やすほど、同じ工場から出てくる普通のメモリが減る。「HBMだけ足りない」のではなく、「HBMのせいで全部足りない」——ただし、この言い方も後半で一度疑う。まずは、なぜ3倍も食うのかを分解する。
いま何が起きているか
2026年8月26日、NVIDIAが第2四半期(FY2027 Q2)決算を発表した。売上高962億ドル、前年同期比106%増。データセンター部門は890億ドルで117%増。数字そのものは文句のつけようがない。
効いたのはその横の一行である。サプライヤーへの供給・キャパシティのコミットメント(購入約束)が、前四半期の1190億ドルから2790億ドルへ、1四半期で2倍以上に膨らんだ。 CFOコメンタリーはその理由を「主にメモリの調達に関連するもの」と説明している(CNBC 2026年8月26日)。
同じ決算コールで、CFOのコレット・クレス氏はFY2028の成長率を70%と示した。アナリスト予想は44%だったので、上振れである。ただし彼女は同時に、顧客の見通しは「来年の成長が倍になることを指している」が、ガイダンスは供給制約を反映したものだと述べている。
需要は倍を指しているのに、供給が70%で蓋をしている。世界で最も強いAI企業が、「客が買ってくれない」ではなく「部品が足りなくて出せない」と言っている。
では、なぜHBMだけがそこまで作れないのか。理由は4つある。
理由1:同じ容量でも、HBMのチップは圧倒的に大きい
HBMの「H」はHigh Bandwidth、つまり「一度に大量に流せる」という意味だ。
普通のメモリを細いホースだとすると、HBMは太い管を束ねたものである。JEDECが2025年4月に公開したHBM4規格(JESD270-4)は、データの通り道を2048本と定めている。1スタックあたり最大2TB/s、独立チャネル数はHBM3の16から32へ倍増した(JEDEC 2025年4月16日)。
ここで直感に反することが起きる。通り道を増やすと、記憶するマス目より「運ぶための設備」のほうが場所を食う。
Hot Chipsでのマイクロンの説明が具体的だ。HBM4のダイは256バンクを持つ。DDR5のダイは32バンクである。8倍のバンクを並列で走らせることで帯域を稼ぐ設計なので、データ経路・電源供給・そして各層をベースダイにつなぐTSV(シリコン貫通電極)に、膨大な面積を割かなければならない。結果、HBM3Eのダイ1枚は256GB/sを吐き出せる。DDR5のダイ1枚は約8GB/sである。速いぶん、同じビット数を積むためのダイは大きくなる。
そして同じ講演から、私が今回いちばん驚いた数字を引く。GPU2個のパッケージにおいて、シリコン面積の約9割はメモリである。 HBM側の面積は、GPUダイの約8倍にあたるという。
我々は「AIチップ」と呼んでいるが、面積で見れば、あれはほとんどメモリの塊だ。
理由2:積むと、歩留まりが掛け算になる
HBMはDRAMのチップを縦に積んで作る。JEDECのHBM4規格は4段・8段・12段・16段を定義しており、32Gbダイの16段構成で1スタック64GBに達する。
ここが決定的だ。
普通のメモリは1枚単位で作り、失敗したらその1枚を捨てるだけである。ところがHBMは、12段のミルフィーユの7段目を潰したら、下の6段ごと捨てることになる。良品だけを選んで積んでも、積む工程そのもので失敗する。何千本の縦穴の位置を上下でナノ単位に合わせて接合するのだから、1段ごとに成功率が掛け算されていく。
Sreeramaneni氏はHBMを「我々が作るもののなかで、おそらく最も部門横断的に複雑な製品」と表現している。段数が上がるほど歩留まりの課題は増える、とも述べた。
面積で食われ、歩留まりでも食われる。これが「3倍」の中身である。
理由3:詰まっているのは「焼く工程」ではなく「積む・貼る工程」
ここが、投資的にいちばん見落とされやすい。
「足りないなら工場を建てればいい」と考えたくなる。だが律速はウェハを焼く前工程だけではない。SKハイニックスは2026年第2四半期の決算説明で、こう述べている。従来のDRAMと比べ、HBMははるかに多くのリソースを必要とする。より多くのウェハ投入、先端製造プロセス、TSV、そしてパッケージング能力である(SKハイニックス 2026年7月29日 決算説明会)。
https://finance.yahoo.com/quote/000660.KS/earnings/000660.KS-Q2-2026-earnings_call-653208.html
同社は第1四半期の説明でも、HBMの競争力はDRAMプロセス技術だけで決まるのではなく、TSVとパッケージングを含む複合的な技術力で決まる、と繰り返している。
マイクロン側の動きも同じ方向を指している。同社は2026年6月の決算で、台湾に加えてシンガポール拠点を先端パッケージングの拠点とし、2027年前半からHBMのパッケージング能力に本格的に寄与する見込みだと説明した。いま増設しているのは、焼く工程ではなく積む工程のほうだ。
水源を増やしても、蛇口が増えなければ出る水は増えない。
理由4:作り置きができず、増設は2027〜2028年に効く
もうひとつ、地味に効いている理由がある。
普通のメモリは既製品だ。規格に合っていれば誰に売ってもいいので、需要が跳ねたら在庫を回せる。HBMはオーダースーツである。顧客の設計に合わせて作り、顧客の認定を通って初めて出荷できる。
そして増設が効いてくるのは、そもそも先の話だ。マイクロンのFQ3決算説明資料(2026年6月24日)は、供給制約の理由を並べている。世界各地での工場建設リードタイムの長さ、必要な技能を持つ作業者の不足、許認可を含む複雑な規制、そして電力インフラの増強の必要性。そのうえで**「メモリ供給が需要に追いつく時期について、現時点で見通しは立っていない」**と明記している。
https://s25.q4cdn.com/621799436/files/doc_financials/2026/q3/Q3-FY26-Prepared-Remarks.pdf
同資料によれば、アイダホのID1が最初のウェハ産出で2027年半ば、ID2は2028年後半。台湾のTongluoが2027年半ば。今の不足は、今から埋められない。
代わりに何が起きているか。マイクロンは16件の戦略的顧客契約(SCA)を締結したと発表した。多くが2026年から2030年までの5年契約で、take-or-pay(引き取るか、引き取らなくても払うか)の拘束力を持つ。DRAM数量の約20%、NAND数量の約3分の1をカバーし、最低価格ベースの残存履行義務は約1000億ドル、顧客からの預り金等は220億ドルに上るという。
在庫で調整する市場から、契約で先まで埋める市場へ。 これが「完売」という言葉の中身である。
だから投資家的にはこう効く
(1) 「HBMだけの話」だと思っていると、読み違える
HBMを増産するとは、同じ工場のキャパを普通のメモリから引き剥がすことだ。
TrendForceの推計がこの構図を数字で見せている。上位3社のHBMウェハ投入量は、総DRAMウェハ投入量の約18%(2025年末)→22%(2026年末)→30%(2027年末)と上がっていく。一方でHBMがDRAM総ビット供給に占める割合は、約8%→9%→13%にとどまる(TrendForce 2026年6月2日)。
2026年、22%のウェハを使って、取れるビットは9%。 残りの78%のウェハで91%のビットを賄っている。この非対称が「食う」の正体だ。TrendForceはHBM4世代でダイがさらに大きくなるため、この押し出し効果は一段と強まると見ている。
AIとは無縁のつもりのPC用・スマホ用メモリが、同じ配管につながっている。足りなさは伝染する。
(2) 関所は「メモリ3社」ではなく、一段上に移っている
律速が「焼く」から「積む・貼る・検査する」に移ったということは、通行料を取れる場所も移ったということだ。
縦穴を開ける装置、積んで接合する装置、間に挟む材料、積み上がったものを検査する装置。AIで最終的にどのGPUが勝っても、この工程は必ず通る。 どの馬が勝つかを当てにいかなくていい、というのが関所の発想である。
ただし、これは「層」の話であって、その層のどの企業がいくらまで買えるかは別問題だ。テーマの正しさと個別株の確度は、必ず分けて考えたい。
(3) 脳汁ガードレール:気持ちのいい結論ほど、一枚疑う
ここまで書いておいて言うのも何だが、この記事の話には反証がある。3つ挙げる。
一つめ。HBMは2026年のDRAMビットのわずか9%である。 1割にも満たないものが、不足の全部を説明できるはずがない。マイクロン自身、2026年の業界DRAMビット出荷は20%台前半で伸びると見ている。HBMぶんを差し引いても、非HBMのビットは前年より増えている計算になる。つまり「HBMが全部食った」は説明として強すぎる。実際には、HBMのウェハ食い+建屋・装置・熟練工の制約+需要そのものの爆発、の合わせ技だ。単一原因に還元する説明は、たいてい間違っている。
二つめ。HBMが常に一番儲かるとは限らない。 TrendForceは、HBMのウェハあたり収益と利益率が2026年第1四半期にDDR5 64GB RDIMMに逆転されたと指摘している。HBM契約は年次交渉で、汎用DRAM価格の急騰に追いついていないためだ。ウェハ1枚あたりで見て汎用のほうが稼げるなら、メーカーが配分を変える動機が生まれる。「HBM=無条件に最優先」ではない。
三つめ。本当に「作れない」のか、「作らない」のか。 3社しかいない業界は、過去に増産競争で自滅した経験を持っている。汎用DRAMのウェハ収益がHBMを上回るなら、汎用キャパを積極的に増やす理由も薄い。物理的な制約と、経営判断としての供給規律は、外からは見分けがつかない。「完売」は数量の話であって、価格が永久に高いことの保証ではない。
次にこのニュースを見たら、ここを確かめてほしい
「メモリ不足」と聞いたら、どの枝の話か。 HBMか、汎用DRAMか、NANDか。枝によって値段の動き方がまるで違う。
換算比(トレードレシオ)に触れているか。 ここに触れていない解説は、供給側の物理を見ていない。
設備投資の中身が前工程か後工程か。 いまの律速は後工程側にある。
ウェハあたりの収益がHBMと汎用でどちらが上か。 ここが逆転していると、配分が動く。
「完売」がいつまでの、どの製品の話か。 数量の約束と価格の約束は別物である。
締め
上がるか下がるかは、誰にも当てられない。
だが、これだけは持ち帰れる。
「HBMが足りない」は需要が強いという話ではなく、同じビットを作るのに何倍のウェハを食うか、という換算の話である。
この一行を持っていると、次に「メモリ不足」の見出しを見たとき、それが自分の持ち株のどこに効くのかを自分で辿れるようになる。AIとは無関係だと思っていた銘柄が同じ配管につながっていた、ということに先に気づける。
上がる・下がるを当てにいくより、まず自分がどの配管の上に立っているかを確かめる。そこからだと私は思う。
出典
Micron Technology「Fiscal Q3 2026 Earnings Call Prepared Remarks」2026年6月24日(一次) https://s25.q4cdn.com/621799436/files/doc_financials/2026/q3/Q3-FY26-Prepared-Remarks.pdf
JEDEC「JESD270-4 HBM4 Standard」プレスリリース、2025年4月16日(一次) https://www.jedec.org/news/pressreleases/jedec%C2%AE-and-industry-leaders-collaborate-release-jesd270-4-hbm4-standard-advancing
TrendForce「Tight DRAM Supply Gives Suppliers Greater Pricing Power in HBM...」2026年6月2日(調査会社原文) https://www.trendforce.com/presscenter/news/20260602-13074.html
SK hynix 2026年第2四半期 決算説明会(2026年7月29日、トランスクリプト)
Tom's Hardware「Hot Chips 2026: Micron warns HBM wafer penalty is widening...」2026年8月(報道。マイクロンのHot Chips講演資料は非公開のため二次情報)
CNBC「Nvidia Q2 2027 earnings report」2026年8月26日(報道。NVIDIAのCFOコメンタリー原文はinvestor.nvidia.comを参照のこと)
本稿は公開情報をもとに整理したものです。一次情報と二次情報が混在しており、二次情報には報道である旨を可能な範囲で付しています。数値は執筆時点のものです。特定銘柄の売買を推奨するものではありません(筆者は投資助言を行うものではありません)。

