【CVC Studio#2】経営陣を納得させる成果設計。資本コスト/戦略リターン」の紐解き方

「すでに運営年数はあるものの、財務リターンや戦略リターンの妥当性を社内に説明できず、課題感を抱えていませんか?」
こんにちは、COLLIZE CVC Studio 編集部です。
弊社は、大企業とスタートアップの橋渡しとなり、投資・協業から実際の事業化までを一気通貫で推進する実践型伴走プログラム「CVC Studio 事業」を展開しています。
本記事では、弊社が実施した大企業向け共同勉強会の内容をベースに、多くの CVC 責任者が直面する「目標設定の妥当性」と「現実的な財務リターンの水準」について、定量的なロジックを用いて解説します。 本記事を読み進めることで、社内や経営陣への説明責任を果たし、明日からの具体的なアクションに繋がるヒントをスムーズに理解していただけます。
▼この記事の読みどころ
■ 資本コストや EXIT 実績から導く、財務リターン目標の客観的な背景
国内スタートアップの平均的な EXIT 比率や上場企業の資本コスト(WACC)をベースに、社内説明で求められがちな「リターン2倍・3倍」という数値が持つ本来の意味と算出ロジックを解説しています。
■ 国内の投資環境に適した、現実的なポートフォリオ構築と運用の工夫
一部の成功事例が全体のリターンを牽引する構造と、国内 CVC の平均的な投資ペースとのバランスを考慮し、外部の専門知見や連携スキームを効果的に活用して目利き力を補うアプローチを提示しています。
■ 自社単独では得られない価値を可視化する、戦略リターンの設計方法
成果を投資件数だけで測るのではなく、本業の成長スピード加速や新規事業創出といった「戦略・非財務面での貢献度」を評価軸に組み込み、経営陣の信頼を得ながら活動を安定させるヒントを説いています。
第1章 CVC 活動の求められる成果
1-1. 主な成果種別と VC と CVC の成果の違い
事業会社における CVC 活動の目的は、単に投資件数を増やすことではありません。本体の単独組織では獲得しにくい成長機会を早期に押さえ、将来の新規事業、M&A、あるいは事業提携に繋がる「戦略的オプション」を創出することにあります。
純投資を目的とする一般的なベンチャーキャピタル(VC)が「財務リターン」の最大化のみを追求するのに対し、 CVC は大企業を取り巻く経営環境の変化や経営イシューに対応する機能として位置付けられます。
そのため、成果の定義は財務的な果実だけに留まらず、本業への貢献度を測る「戦略リターン」や、組織の変革を促す「非財務リターン」の 3つの観点から多角的に評価されるべきです。
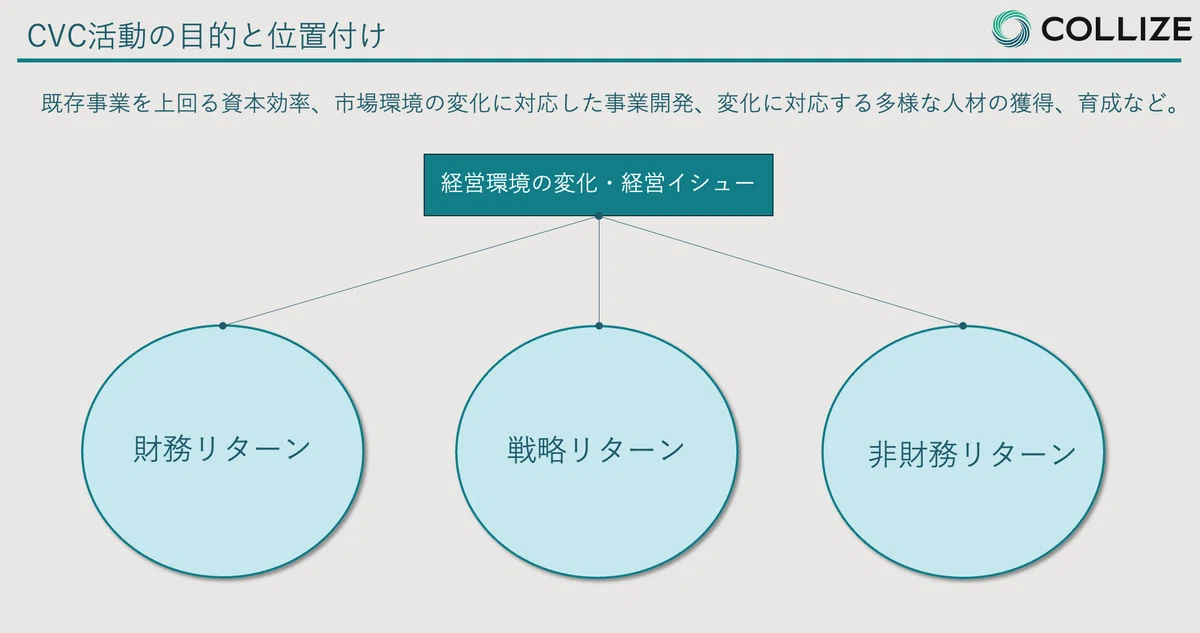
CVC に投じる資金は、本来であれば既存事業の拡大や自社内での R&D、あるいは直接的な M&A にも活用できる原資です。
したがって、活動の成果は「何件の投資を実行したか」というプロセスの数字ではなく、「投資を通じて、本体にどれだけの事業価値を生み出したか」という資本効率の観点から説明できなければなりません。
1-2. 定量的な成果指標
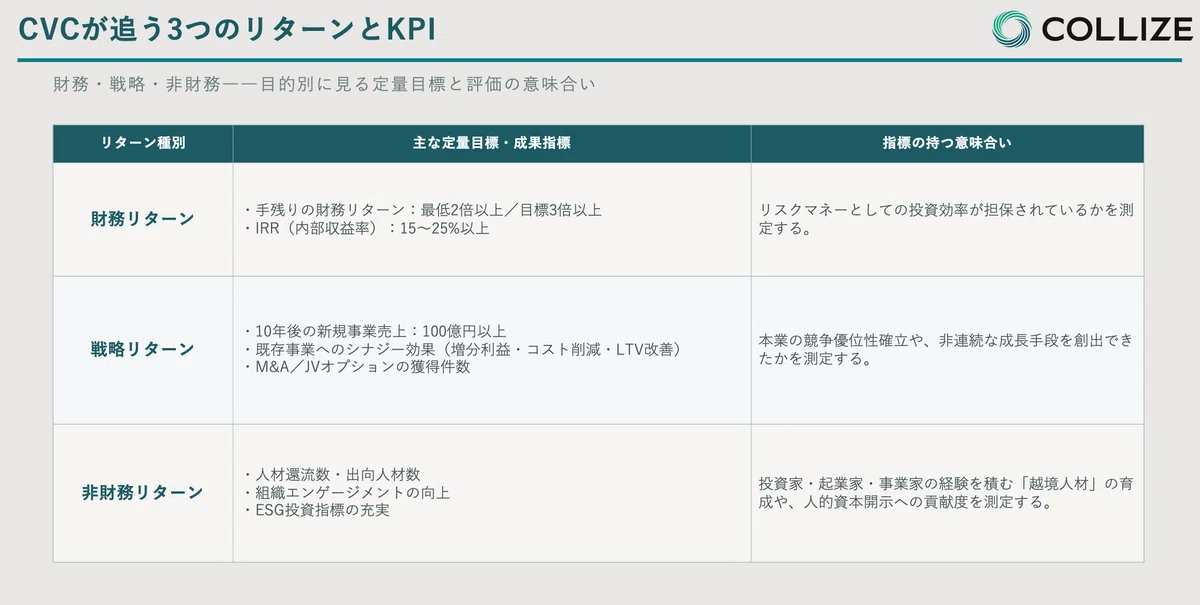
期待される定量目標について、一般的な CVC で置かれることの多いベンチマークおよび指標は以下の通りに整理されます。
第2章 現実的に狙える財務リターン
2-1. 財務リターンの過去から現在
なぜ多くの CVC や経営陣が「リターン2倍、3倍」という数値を求めるのでしょうか。
これには投資理論上の明確なロジックが存在します。
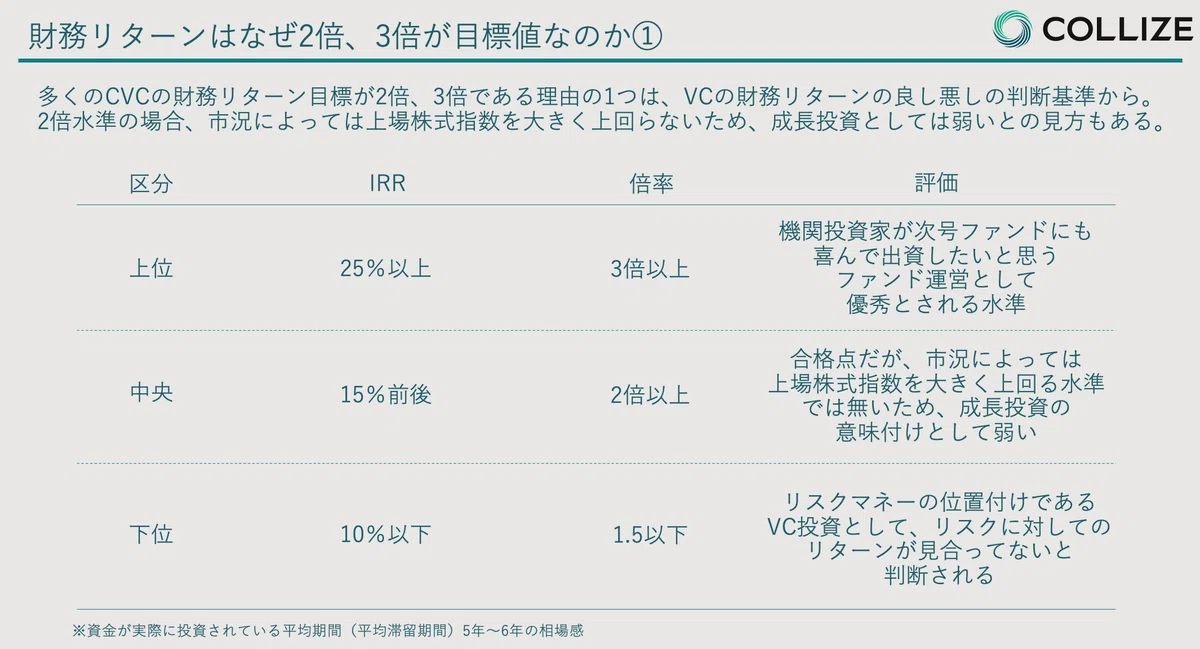
第一に、一般的な機関投資家(LP)が独立系 VC に求める合格ラインが、平均滞留期間5〜6年を前提とした場合、IRR 15% 前後(投資倍率2倍以上)だからです。
さらに、次のファンドにも喜んで出資したいと思わせる優秀な水準が IRR 25%以上(投資倍率3倍以上)となります。
第二に、プライム上場企業の一般的な資本コスト(WACC 相場:約5%)との比較です。
既存事業に100億円を投資して10年間運用した場合、WACC5%基準では163億円(1.63倍)になります。これをファンド運営に置き換え、管理報酬やキャリー(成功報酬20%)の支払いを差し引いて既存事業並みの費用対効果を死守しようとすると、投資原資80億円)に対して2.2倍 (回収額179億円)のリターンが必要最低限のラインとして弾き出されます。
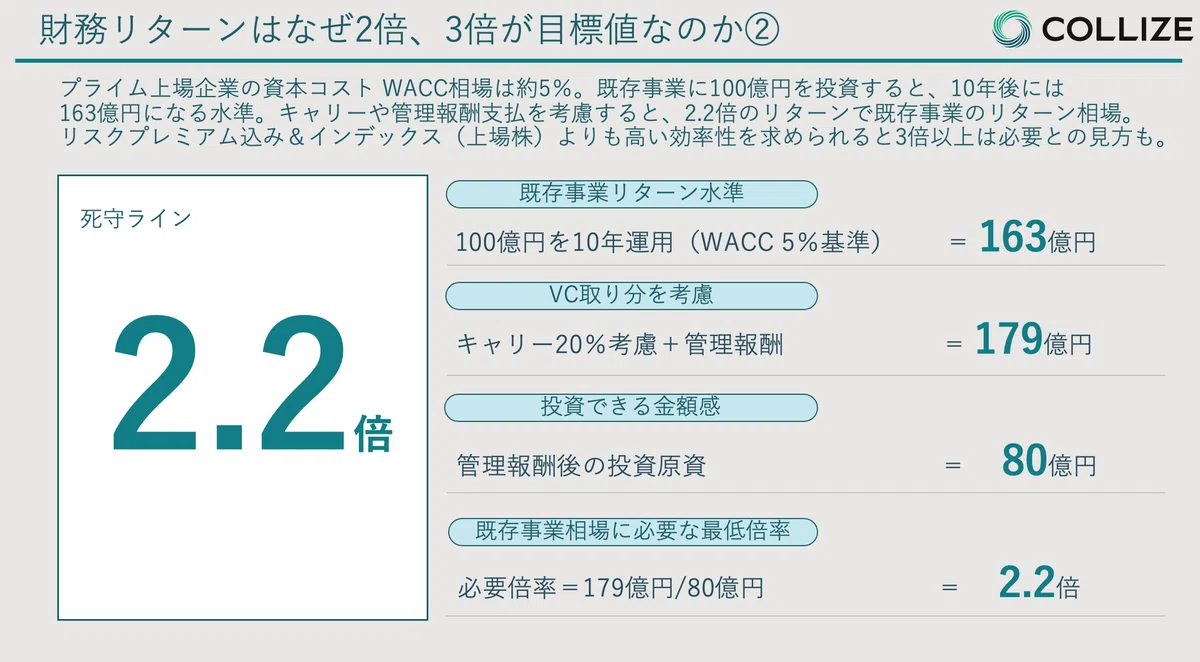
しかし、この「2.2倍」という死守ラインのハードルは、国内のスタートアップ投資の現実データに照らし合わせると、極めて難易度が高い世界であることが浮き彫りになります。
COLLIZE が過去10年間(2015年1月1日 〜 2025年12月31日)に国内で資金調達を行ったスタートアップ企業7,631社を対象に行った調査では、IPO または M&A によって EXIT を果たせた企業の割合は全体の中でわずか約8%(内訳:IPO 約4%、M&A 約4%)に過ぎません。
さらに、 IPO を果たした企業の初値時価総額の中央値は121億円 です。
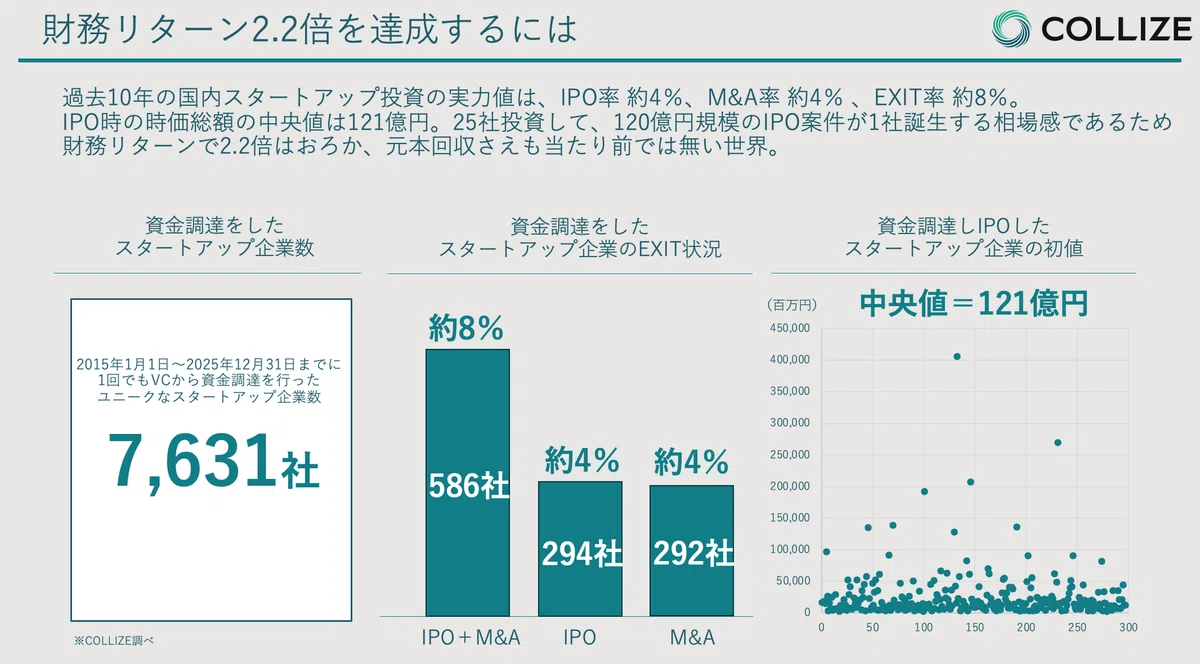
これは「25社に投資して、ようやく120億円規模の IPO 案件が1社誕生する」という相場感であり、平均的な投資の進捗では元本回収(1.0倍)さえも当たり前ではない厳しいマーケット環境であることを意味しています。
実際、国内の主力 VC や CVC の精算実績(DPI)を見ても、投資期間中の含み益ベース(評価額)では2倍を超えていても、実際にクローズして精算した段階で2倍をクリアできているファンドは極めて僅かです。
2-2. 財務リターンを最大化させるために必要なこと
スタートアップ投資の世界は、一握りの巨大な成功案件がファンド全体のリターンを決定づける「 Power Law(べき乗則)」に支配されています。
仮に100億円のファンドで、時価総額20億円の企業に対して1億円ずつ、計80社に投資を行うシミュレーションを考えてみます。この条件で2.2倍の財務リターンを達成するためには、以下のようなポートフォリオの構築が必要となります。
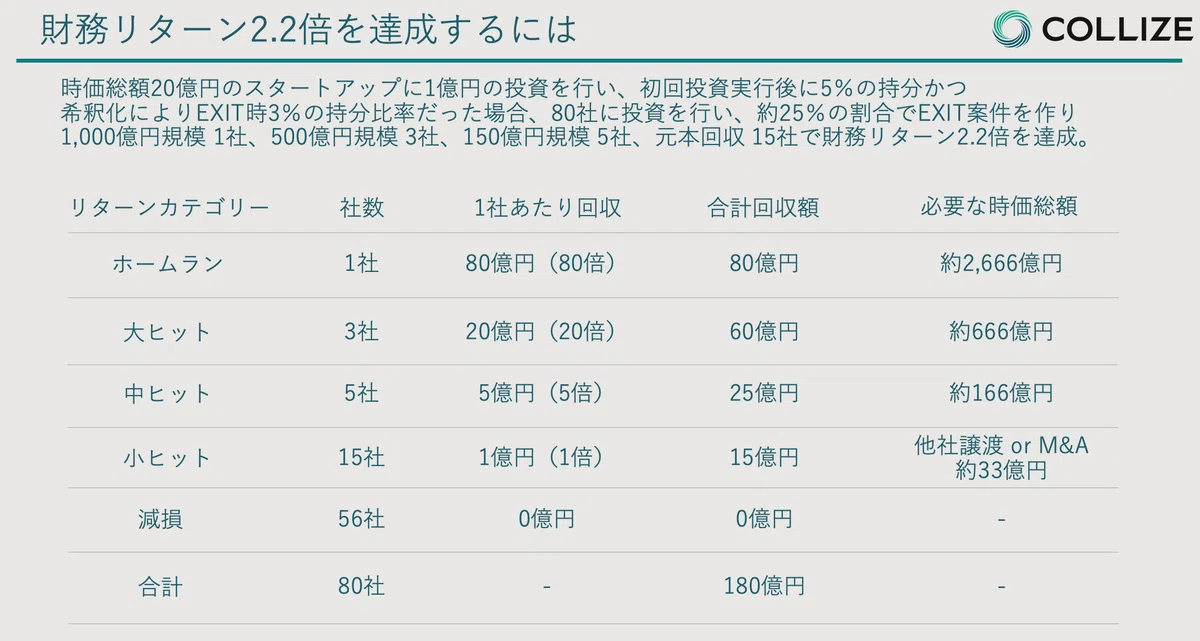
このように、80社へ広く分散投資を行い、かつ時価総額数千億円規模のホームラン案件(例:メルカリ社のような事例)に確実にアタッチできなければ、財務リターン単体で既存事業の投資効率を上回ることは困難です。
しかし、ここでさらなる構造上の罠が存在します。
弊社の調査によると、国内の CVC のうち、年間4〜9社以上のペースで投資を実行できている「実質稼働組」は全体のわずか15%に過ぎません。
大半の CVC は活動期間中に80社もの企業へ投資を実行する体制や投資機会(ソーシング力)を持っておらず、結果として「少ない投資件数の中でリターンを絞り出さなければならない」という矛盾した状況に陥っています。
だからこそ、今後の CVC 活動においては、担保の難しい財務リターンだけに過度な期待を寄せるのではなく、本業との連携による 「戦略リターン」をどれだけ緻密に計画し、具体化できるか が成功の絶対条件となるのです。
財務の不足分を既存事業とのシナジーによる利益改善や、新規事業創出による価値で補完する、プロフェッショナルな設計と仕組み作りが今まさに求められています。
現場での運用・組織
よくあるご質問(FAQ)
Q. 社内や経営陣から「なぜ R&D や既存の設備投資ではなく、CVC への投資が必要なのか」と説明を求められた場合、どのように切り返すべきでしょうか?
A. 「投資件数」ではなく、自社単独では10年かかっても構築できない技術や市場への「アクセススピード」と「資本効率」の観点から説明することが鉄則です。
既存の R&D 投資が横ばいである限界を提示した上で、初回投資は小さくマイナー出資で「戦略的オプション」を確保し、事業化の進展が見えた確実な案件にのみ資本を集中投下(追加投資や M&A)する、という CVC 特有の資本効率の良さを論理的に説明してください。
Q. 年間の投資ペースが上がらず、社内から活動が停滞しているように見られてしまいます。何から着手すべきでしょうか?
A. 件数を追うための無理やりな協業の絵を描いて投資を実行することは、将来の減損リスクを高めるため最も避けるべきです。
自社内のリソース(人材・予算)だけでソーシングや目利きを行おうとせず、外部の専門人材の労働市場を活用するか、あるいは信頼できる独立系 VC への LP 出資などを組み合わせて、目利きのケイパビリティを組織外から効果的に補完するスキームへの見直しを推奨します。
まとめ
CVC 活動の本質的な成果とは、単に投資の網を広げることではなく、「本体単独では獲得しにくい成長機会を、いかに資本効率よく自社に引き込めるか」にあります。
財務リターンの現実的な厳しさを直視しつつ、戦略リターンと組み合わせた多角的な評価軸を構築することが、経営陣の信頼を獲得する第一歩です。
CVC Studio では、2週間に一度、最新のイノベーション論や CVC 運用のナレッジを配信していきます。また、現在の自社の目標設定やスキーム設計、社内調整についてプロのアドバイザーに直接相談したい方はお気軽にお問い合わせください。
【無料公開中】 本記事の完全版資料ダウンロード
本記事の内容を、PDF 資料として惜しみなく公開しています。
「社内説明用のロジック構築にそのまま使いたい」
「手元で教科書としてじっくり読み返したい」
という方は、こちらのフォームよりお気軽にダウンロードしてください。
