【Venture Booster#1】 IPO環境激変の今、スタートアップの「成功モデル」をどう捉える?

スタートアップの経営陣や投資家の皆様、日々経営に取り組む中で、こんなお悩みはありませんか?
・東証の基準引き上げで、自社の「IPO ゴール」をどう再設定すべきかわからない
・資金調達のハードルが上がり、Exit の蓋然性をどこまで詰めるべきか悩んでいる
・主力事業の次となる「第二・第三の矢」の描き方に壁を感じている
こんにちは、COLLIZE にて Venture Booster を担当している大野です。
私たち COLLIZE は、大企業 CVC 支援とスタートアップ成長支援(Venture Booster)を展開し、現場の泥臭い課題に日々向き合っています。
今回立ち上げたこの連載では、変わりゆく市場でスタートアップが成長し続けるための「経営のノウハウや思考フレーム」を、現場の実践知として発信していきます。
そのスタートとなる今回のテーマは、「東証のルール変更がもたらしたスタートアップ市場の地殻変動」。
今まさに起きている市場変化の実態と、起業家が今向き合うべき経営の問いについて、考えていきたいと思います。
▼ こんな方にぜひ読んでいただきたい記事です
■ IPO や大型 M&A を見据えて事業を推進しているスタートアップ経営陣
■ CXO の方 ・スタートアップへの出資・協業を検討している VC/CVC・事業開発担当の方
グロース市場で起きている「地殻変動」のリアル
2025年7月、東京証券取引所が発表した「グロース市場における今後の対応」により、上場維持基準が大きく変わるという地殻変動が起きました。
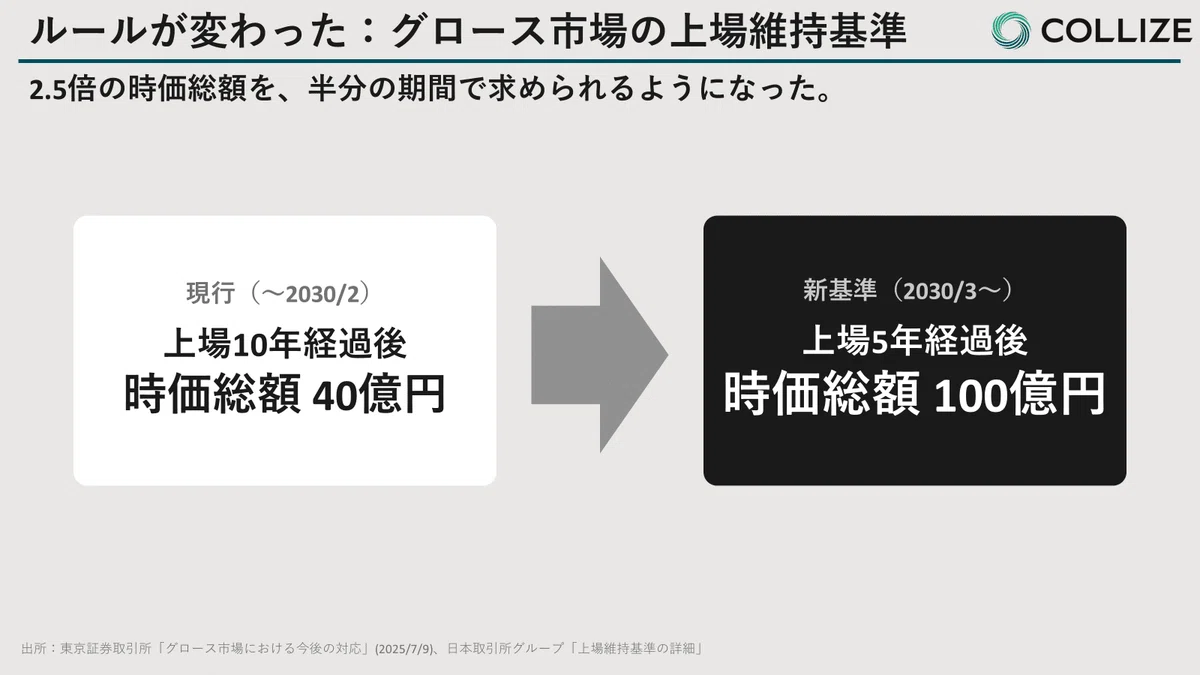
ここで注意すべきなのは、【新基準】では単に「時価総額100億円」を上回っていればよいわけではないという点です。
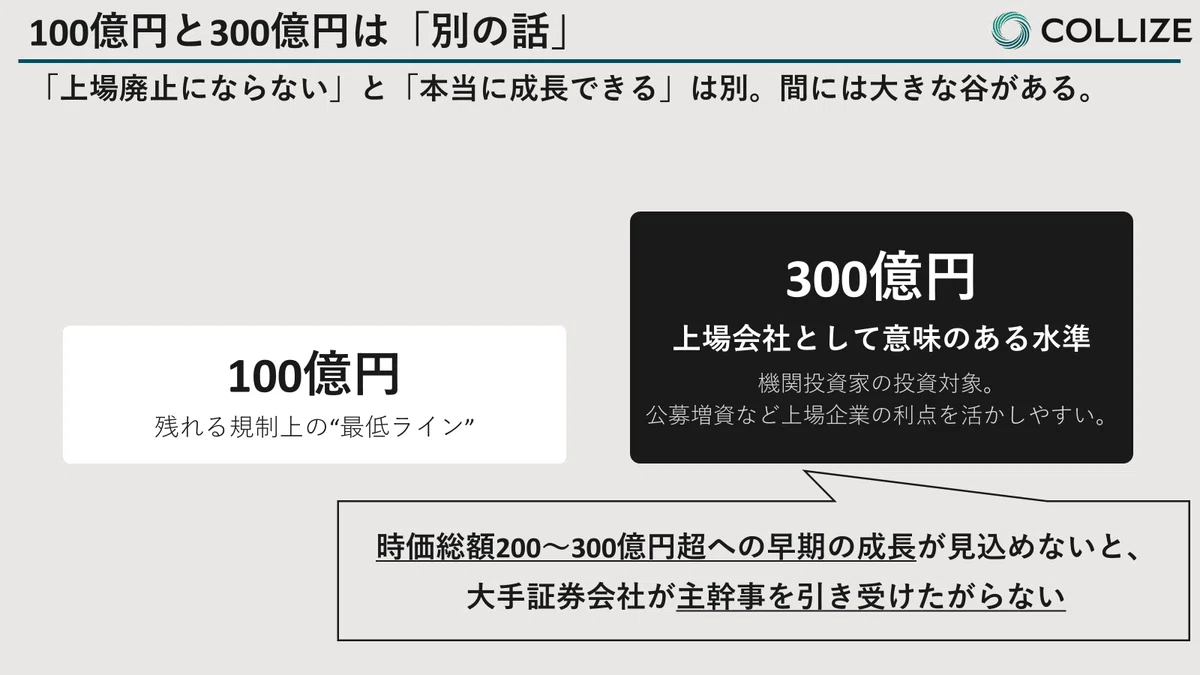
現実に起きている変化として、上場時もしくは上場後早期に時価総額200〜300億円超への成長が見込めない場合、大手証券会社が主幹事を引き受けたがらなくなっています。
つまり、上場時のハードルが一気に上がってしまったのです。
スタートアップの「成功モデル」はどう変わったのか?
この変化をわかりやすく言えば、「目指すべきゴール」が変わったということです。
【これまでの成功モデル】
・月まで行ければよかった
目標時価総額50〜100億円
・求められる規模
それ相応の事業規模と成長性
(例:売上10〜15億円、PSR 10〜15倍)
↓目指すべきゴールが変わった
【これからの成功モデル】
・さらに遠くの火星を目指す必要がある
目標時価総額200〜300億円
・求められる規模
大きな事業のコア + 事業複線化
(例:売上100億円、営業利益20億円、PER 15〜20倍)
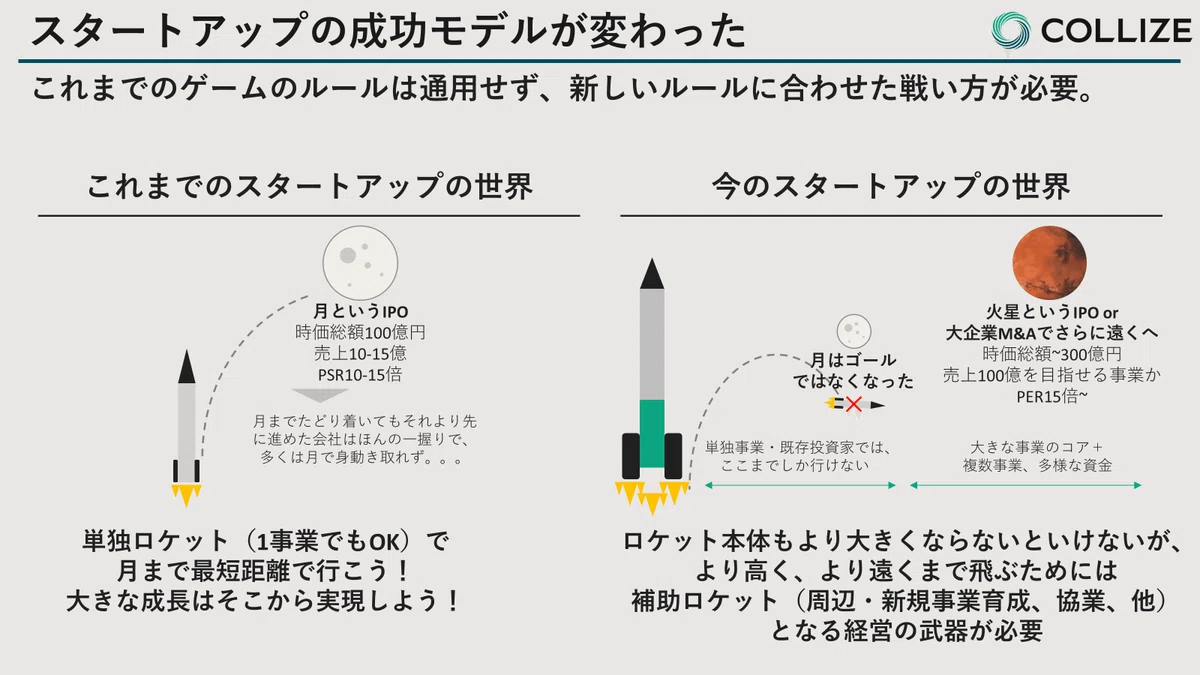
ゴールが「月」から「火星」へと遠ざかった=達成難易度は格段に上がりました。
しかし、VC の LP(出資者)に対するコミットメント=リターン目標が変わったわけではありません。
そのため、VC はこれまで以上に投資先を厳選せざるを得ず、結果としてアーリー段階からスタートアップに対して「火星(時価総額200〜300億円)に辿り着ける蓋然性」を強く求める構図になっています。
アーリー段階で VC が「深く厳しく」見ている4つのポイント
実際に我々が直近でシリーズAの資金調達を支援した際も、数年前と比べてシリーズ A 段階での Exit 蓋然性の要求水準が格段に上がっており、「相当深くDD(デューデリジェンス)されるな」と率直に驚かされました。
(結果として DD 期間も従来より長くなっています)
現在、VC が特に慎重に評価しているのは以下の4点です。
① このビジネスは本当に「売上3桁億円」まで大きくなるか?
売上3桁億円以上のポテンシャルだけでなく、マーケットが形成されてから参入してくる「仮想競合」に対しても勝ちきれる理由があるのか。
② 主力事業が育った後、さらなる「第二・第三の矢」はあるか?
現在の事業が売上数十億円で止まった場合、次の成長エンジンを描けているか(事業複線化)。
③ 高収益を十分に確保できるか?
粗利・営利ともに高収益化できるビジネスモデルと、実際に利益が出るまでの合理的な道筋があるか。
④ やり切れる優秀なチーム・人材が揃っているか?
ドメインとビジネスモデルに適した人材が揃っているか、集められる土壌があるか。
データで見る:時価総額100億・300億円企業に必要な「事業規模のリアル」
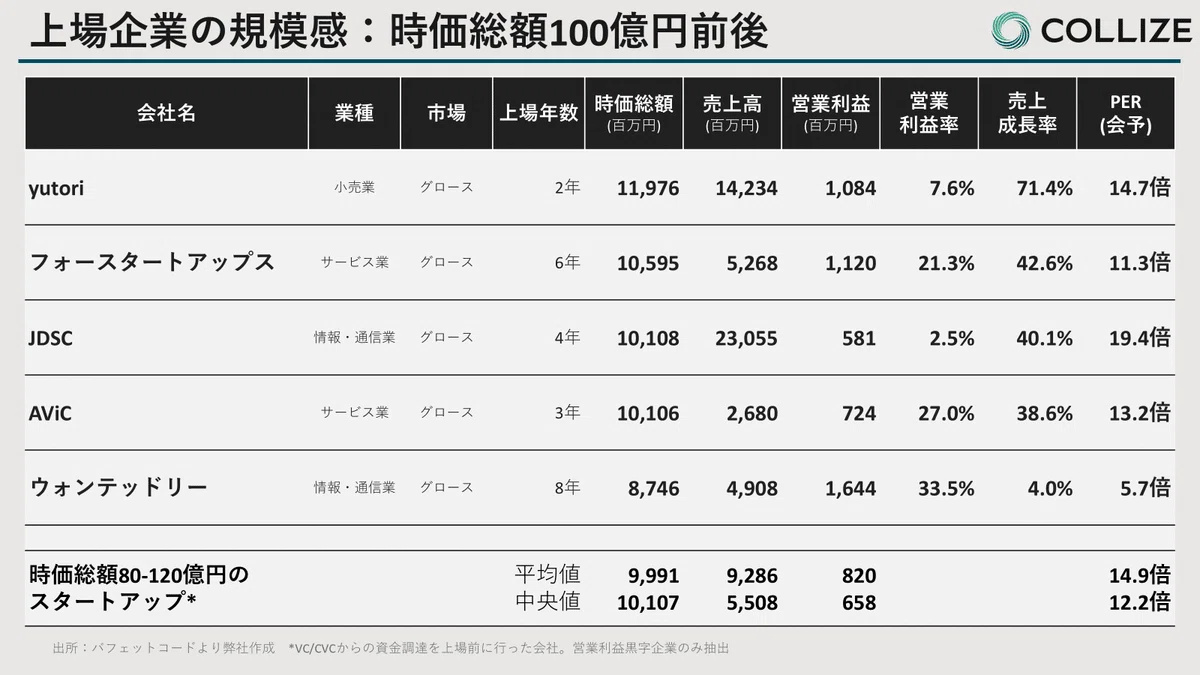
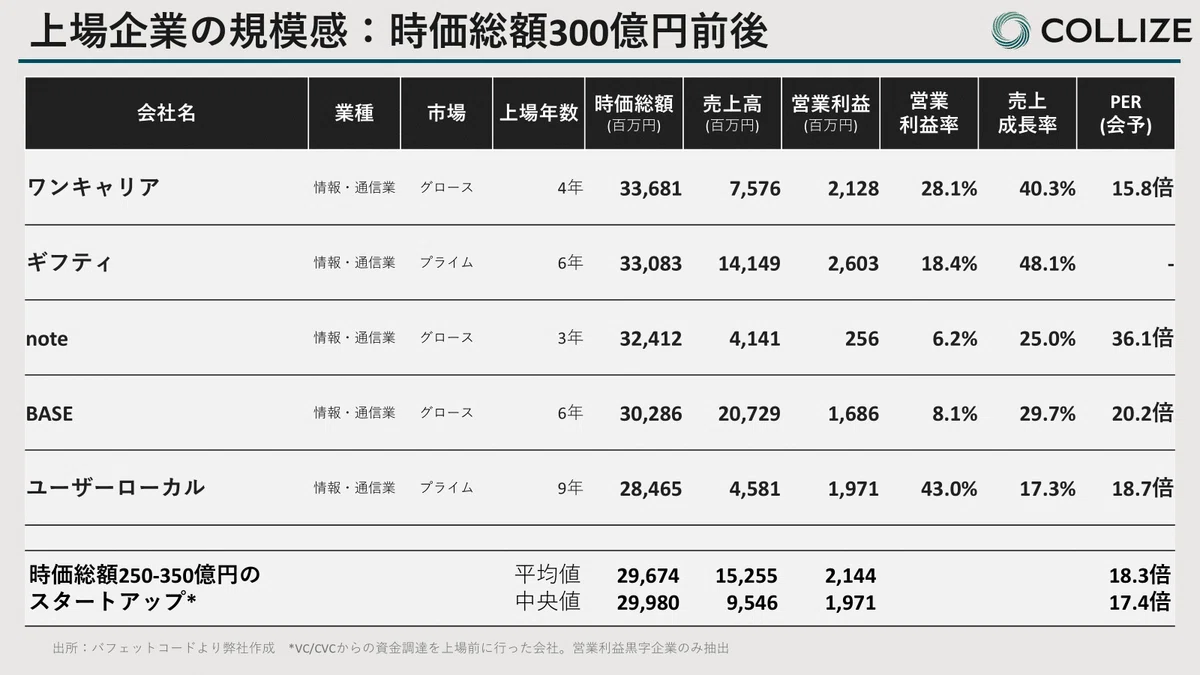
少々見方を変えて、実際に時価総額200〜300億円を達成している会社は、どこまで事業規模を伸ばしているのかをデータで見てみましょう。
① 時価総額100億円前後の企業規模
まず、時価総額100億円前後の上場スタートアップ企業を調べてみると、売上高50〜100億円を達成し、営業利益10億円が見通せる水準まで成長していることがわかります。
② 時価総額300億円前後の企業規模
次に、時価総額300億円前後の上場スタートアップ企業では、よほど高収益か、高い成長期待を集めている企業でない限り、「売上高100億円」を通過点として成長し続けながら、「営業利益20億円到達」が1つの大きな目安となっています。
起業家は「成功モデルの変化」をどう捉えるべきか?
上場維持基準の引き上げに伴い、IPO マーケットにおけるスタートアップの成功モデルが変わったわけですが、スタートアップの起業家としてはその変化をどう捉えるべきでしょうか?
VC からエクイティ調達を行うことをシンプルに言い換えれば、「“火星”まで行くことを投資家・起業家の共通目的として、事業成長に邁進し続ける」ということです。
だからこそ起業家がまず考えるべきは、「自社の事業は、そもそも VC エクイティのゲームルールで戦うべきか?」という根本的な問いです。
この問いに向き合う上で、起業家の方々には「『創業者』『株主』『経営者』という3つの顔があり、スタートアップでは往々にしてこの3つを1人で担っている」という、当たり前ですが普段意識しにくい前提を、改めて見つめ直していただければと考えています。
【創業者】
自分が事業に込めたビジョンの実現・社会的インパクトの創出
【株主】
リターンの最大化と流動性の確保
(資産形成とそのタイミング)
【経営者】
株主からの付託を受けた企業価値最大化と、顧客・従業員・取引先等への責任の遂行
厄介なのは、この3つの顔が常に同じ方向を向くとは限らない中で、日々重大な意思決定を迫られる点にあります。
■「創業者」として、ビジョン挑戦を続けたい。
■ しかし「株主」として、資産の大半が未公開の自社株に集中したまま、火星まで長い年月を走り続けることをどう考えるか?
■ そして「経営者」として、自分が最もうまく企業価値を最大化できるのか?
だからこそ事業の問いに加えて、「3つの視点で考えたとき、自分にとって IPO を目指し続けることが本当にベストなのか?」という起業家自身の問いに向き合う良い機会が来たと捉えることもできます。
最後に:どの「山」を登るかを決め切る
経営の選択肢は1つではありません。
・Winner Takes All の大きな市場で勝ちに行く戦いを続ける道
・今回の挑戦はスケールに限界があると割り切り、短期Exitで資金と経験を得て、2周目で大きな挑戦をする道
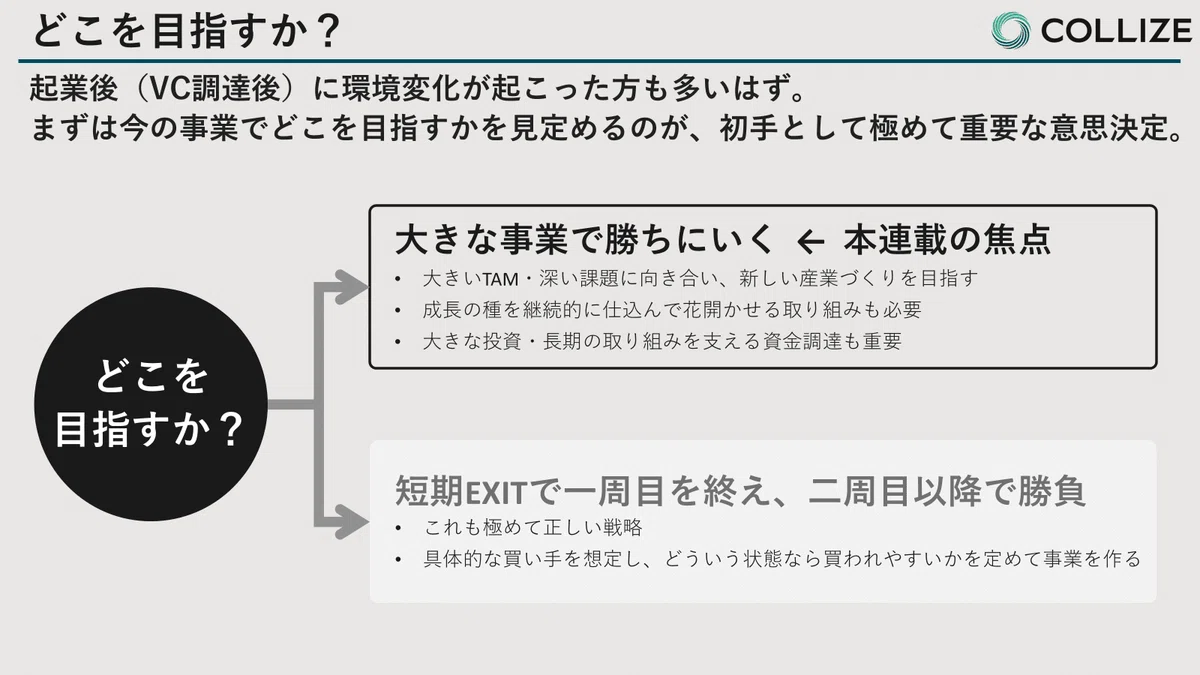
シード期に VC 調達をすると自然と「IPO というレール」に乗ってしまいがちですが、どちらのゴールを目指すかで取るべき経営判断は全く異なります。
最も避けたいのは、どちらの道も選び切らないまま、どっちつかずで走り続けてしまうことです。
環境変化があった今だからこそ、自社の事業と起業家自身の目指す方向性について、腰を落ち着けて考える時間を持っていただければ幸いです。
本連載は、「大きな事業で勝ちに行く(IPO や大型 M&A)」を目指すスタートアップ経営陣や、そうした企業への投資・協業を目指す投資家・事業開発の皆様に向けて、思考と実践のヒントをお届けしてまいります。
次回以降も深掘りしたコンテンツをお届けしますので、ぜひアカウントのフォローをお願いいたします。

