【CVC Studio#1】 CVC の背景と5つの投資スキーム、CVC のリターン

「人事異動で新しく CVC 責任者に着任したものの、前提知識や現在のマーケット環境をどう整理すべきか迷っていませんか? 」あるいは「すでに運営年数はあるものの、財務リターンや戦略リターンの妥当性を社内に証明できず、課題感を抱えていませんか? 」
こんにちは、COLLIZE CVC Studio 編集部です。
弊社は大企業とスタートアップの橋渡しとなり、投資・協業から実際の事業化までを一気通貫で推進する実践型伴走プログラム「CVC Studio 事業」を展開しています。
本記事では、提供された弊社独自の研修プログラムの知見から、現場で特に重要となる「CVC 活動における前提知識」や「現実的な目標設定のロジック」のエッセンスを短時間で把握できるよう、要点を凝縮してお届けします。
本記事を読み進めることで、明日からの具体的なアクションに繋がるヒントをスムーズに理解していただけます。
▼この記事の読みどころ
■【マーケット環境】「とりあえず出資」の終焉。今、社内から求められる「評価軸」の正体
超低金利の終わりと含み益バブルの崩壊により、CVC は今「資本効率の証明」を突きつけられています。激変した現在のリアルな市場環境と、明日から使えるロジックを解説します。
■【社内調整のリアル】なぜ、投資を通すためだけの「協業の画」で終わってしまうのか?
ファンド型・非ファンド型といった「投資スキーム」や「配属組織(新規事業部/経営企画部)」ごとに必ず発生する構造的な壁を完全図解。出島化・形骸化を防ぐためのガバナンスの作り方がわかります。
■【真の役割】本当に必要なのは「投資のプロ」ではない。CVC の成否を分けるハイブリッド人材の要件
財務リターンだけの追求はなぜ失敗するのか。全社戦略と連動し、複雑な社内政治を突破して「未来の成長機会(戦略的オプション)」を掴み取るための具体的なフレームワークを提示します。
第1章 CVC 活動勃興の背景と現在
1-1. CVC 活動の勃興理由
日本の多くの大企業において CVC(コーポレートベンチャーキャピタル)活動が急速に広まったのは、決して一時的な流行ではありません。大企業を取り巻く経営環境が激変し、従来の延長線上では解決できない経営イシューが噴出した結果、その解決に最適な機能として CVC が注目を集めるようになりました。
弊社では、この勃興の背景には大きく6つの観点=マクロ環境の変化があると考えています。
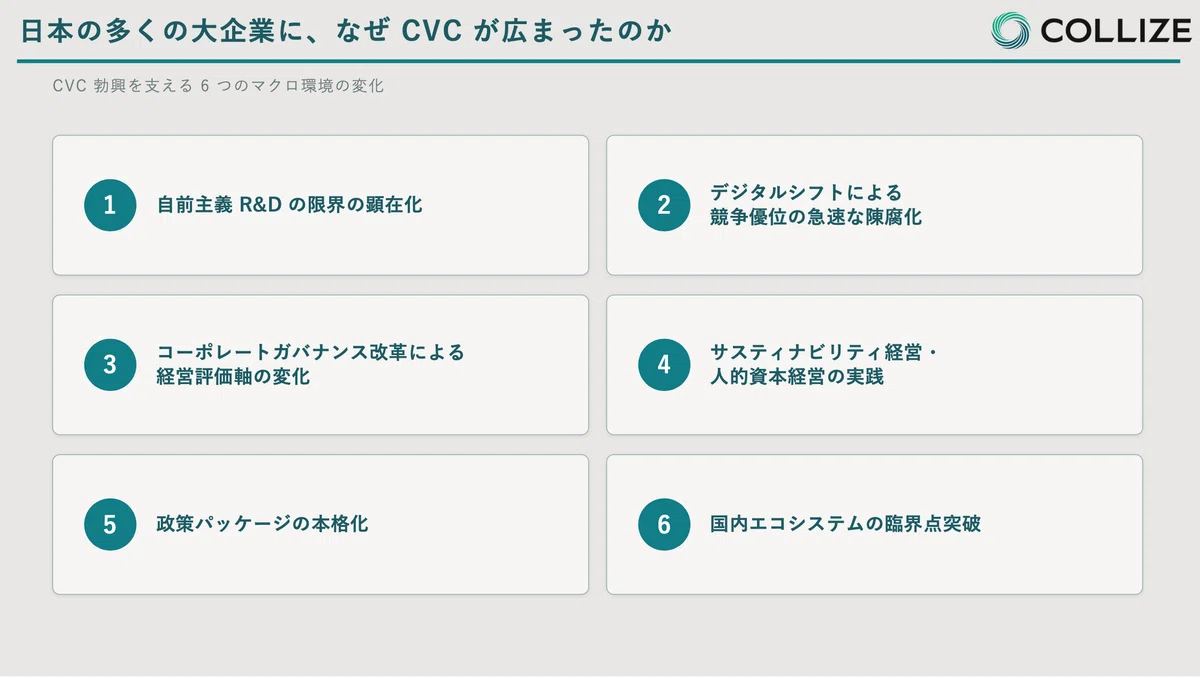
① 自前主義 R&D の限界の顕在化
日本の研究開発(R&D)投資の売上比率は、製造業で4%、全産業で3%強という水準のまま、10年以上にわたり横ばいで成長を見せていません。
一方で、米国やドイツは絶対額・比率ともに上昇しており、日本との差は拡大する一方です。特に米国の主要テック企業(Alphabet が15%、Microsoft が13%など)は単独で10〜20%超という驚異的な投資水準を維持しています。
この結果「社内の R&D だけでは成長事業を創出できない」というギャップが顕在化しました。
② デジタルシフトによる競争優位の急速な陳腐化
スマートフォンや SNS の普及、SaaS、クラウド、そして AI をはじめとする劇的なデジタルシフトにより、既存大企業が築き上げてきた顧客基盤、販路、ブランドといった優位性が、わずか10年スパンで急速に陳腐化する時代を迎えました。
デジタル技術を武器に急成長を遂げるスタートアップ企業が、既存大手の牙城(がじょう)を脅かす事例が常態化したため、大企業側もこれらスタートアップの機動力や技術力に注目せざるを得なくなったのです。
③ コーポレートガバナンス改革による経営評価軸の変化
2014年に経済産業省から発表された「伊藤レポート」を契機に、日本の大企業は「資本効率重視(ROE 8%を最低ラインとする)」という明確な評価軸を突きつけられました。
積み上がった内部留保の有効活用と、資本コストを超える成長投資への振り向けが強い経営課題となったのです。
さらに、2023年の東京証券取引所による「PBR 1倍割れ改善要請」による説明責任の制度化が決定打となり、CVC は「株主に説明可能な成長投資」の主要な手段として強固に位置づけられました。
④ サスティナビリティ経営・人的資本経営の実践
気候変動開示の段階的義務化や人的資本開示の義務化が同時に進行する中、カーボンニュートラル 2050の達成には水素や蓄電池といったスタートアップが持つ最先端技術の取り込みが不可欠となりました。
また、CVC 活動に参画する社員は、投資家・起業家・事業家という多面的な経験を積む「越境人材」へと成長します。これは有価証券報告書における人的資本開示項目の充実(組織エンゲージメントの向上や人材育成実績)にダイレクトに直結します。
⑤ 政策パッケージの本格化
政府による強力な後押しも CVC 設立の追い風となっています。
2020年に創設された「オープンイノベーション促進税制」(投資額の 25%を所得控除、上限125億円)や、2022年の「スタートアップ育成 5か年計画」(2027年までに投資規模を10倍の10兆円規模へ拡大)など、税制優遇と連動した経済産業省の支援策が企業の背中を押しています。
⑥ 国内エコシステムの臨界点突破
CVC を実行・運用するために必要不可欠な3つの条件「投資先の母集団」「データ基盤」「専門人材」が同時に国内で成熟しました。
特に VC(ベンチャーキャピタル)や MBA(経営学修士)出身者の労働市場が形成されたことで、大企業が専門人材を数名規模で外部から採用できるようになり、「やりたくても運用が回らない」という過去の構造的課題から脱却できるようになりました。
1-2. CVC 活動を取り巻く現在の状況
このように普及期を終えた CVC 活動ですが、現在の国内スタートアップ投資環境は大きな転換期、あるいは厳しい「バリュエーション(投資評価額)の調整期」を迎えています。
これまでの超低金利時代が終焉し、長期インフレ・高金利シフトへと市場環境が移行したことで、これまでの「とりあえず出資しておこう」という安易な投資スタンスは完全に通用しなくなりました。
弊社では、現在の環境変化の罠として、以下の3つの潮流を指摘しています。
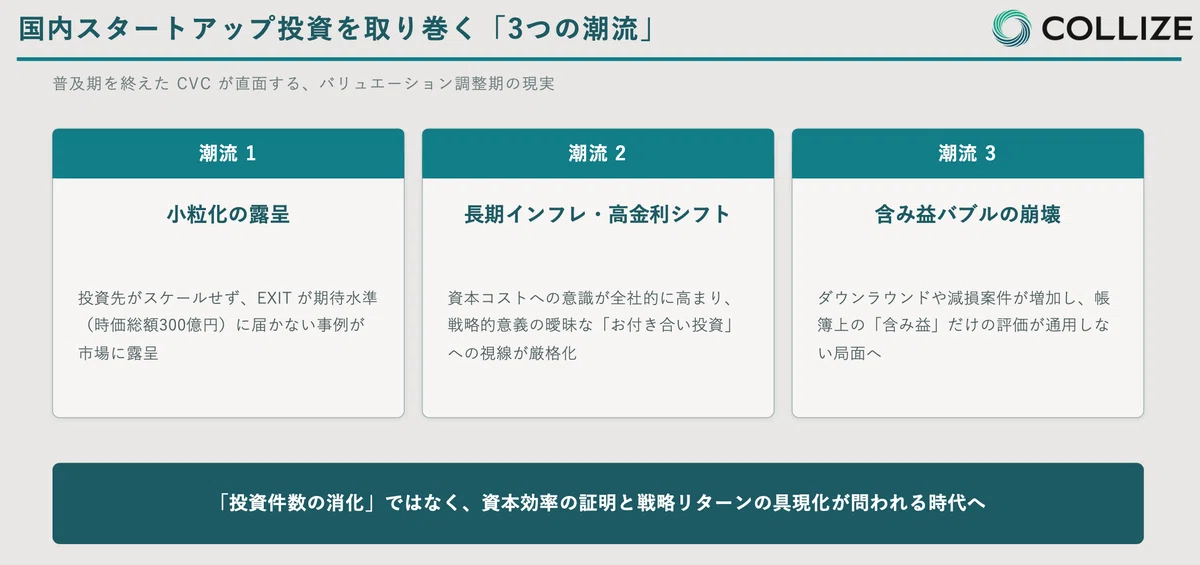
だからこそ、今後の CVC 活動においては、単なる投資件数の消化ではなく、既存事業を上回る「資本効率」の証明と、本業に直結する具体的な「戦略リターン」の具現化が厳格に求められているのです。
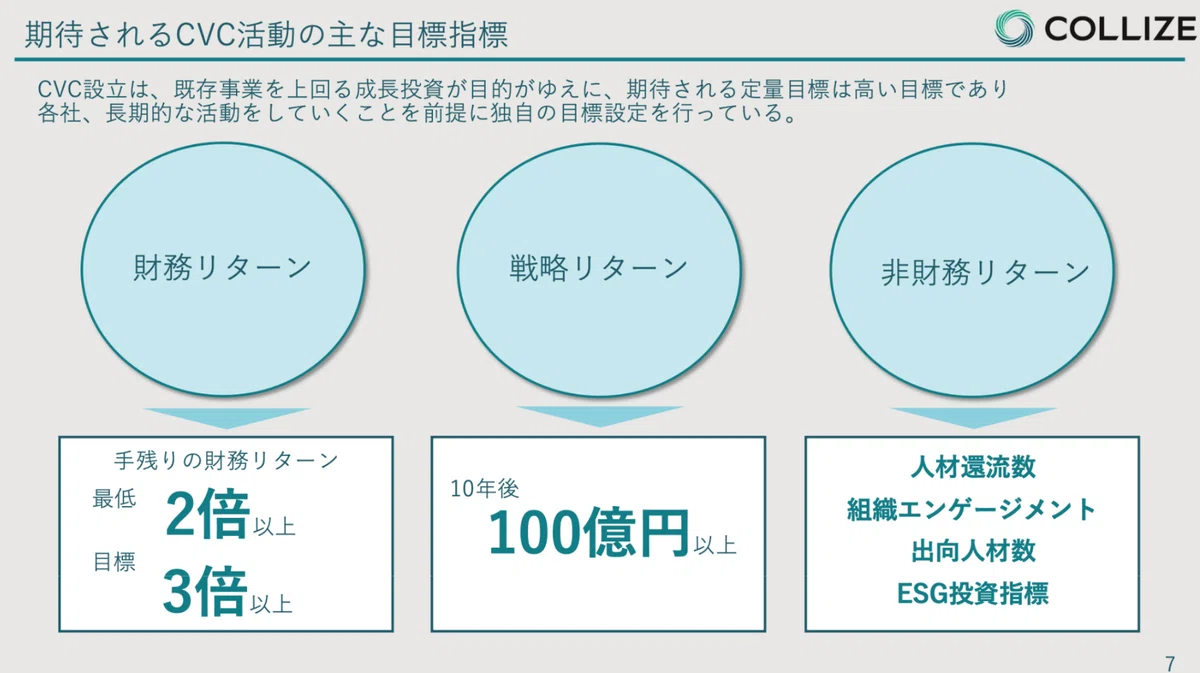
第2章 CVC 組織内の位置付けと役割
2-1. CVC 組織のパターン
CVC 活動を推進するにあたり、自社がどの「投資スキーム」を採用しているか、そしてその構造的なメリット・デメリットを正確に把握することは極めて重要です。
投資スキームは、大きく分けてファンドを組成する「ファンド型」と、自社の自己勘定から直接投資を行う「非ファンド型」に二分されます。
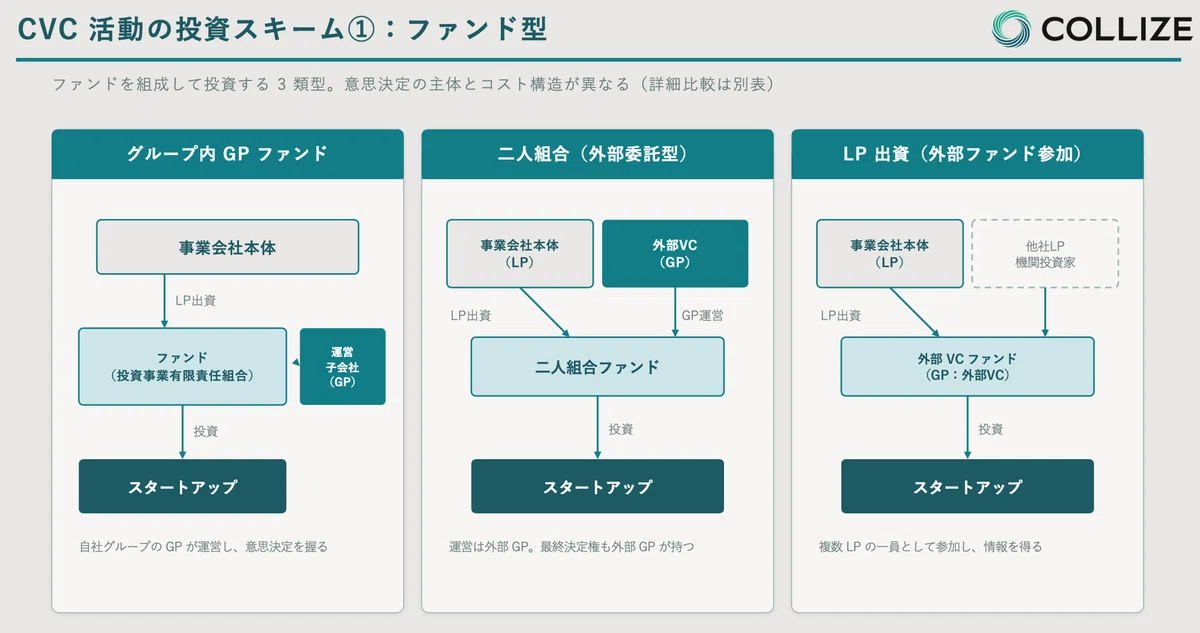
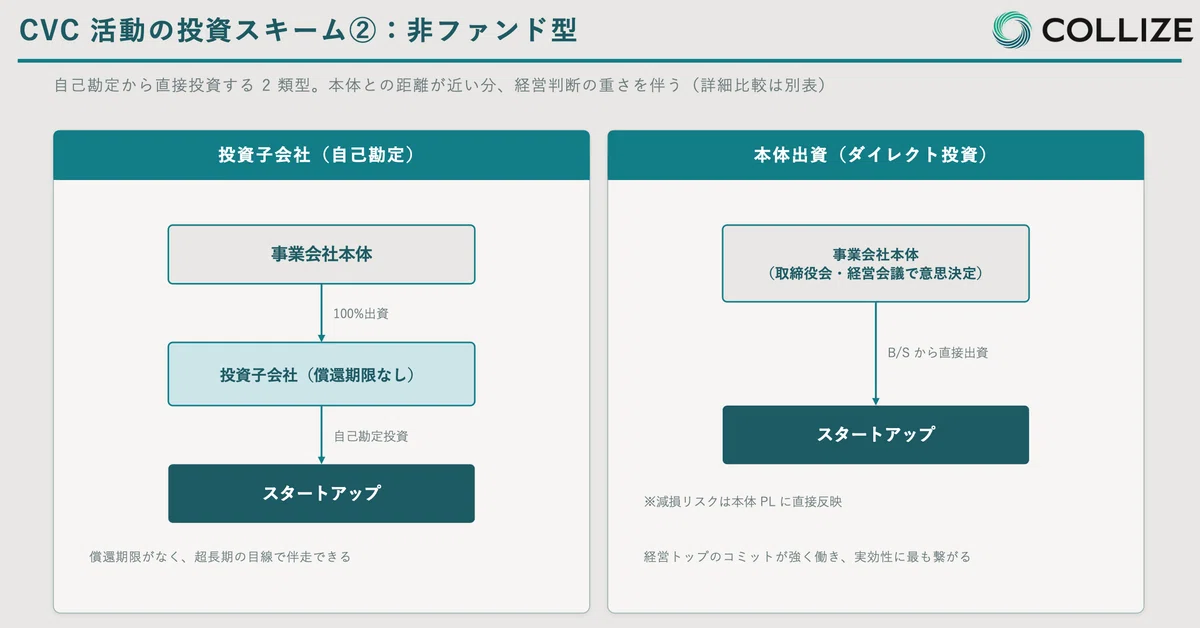
弊社では、これらの特徴を以下のマトリクス表の通り整理しています。
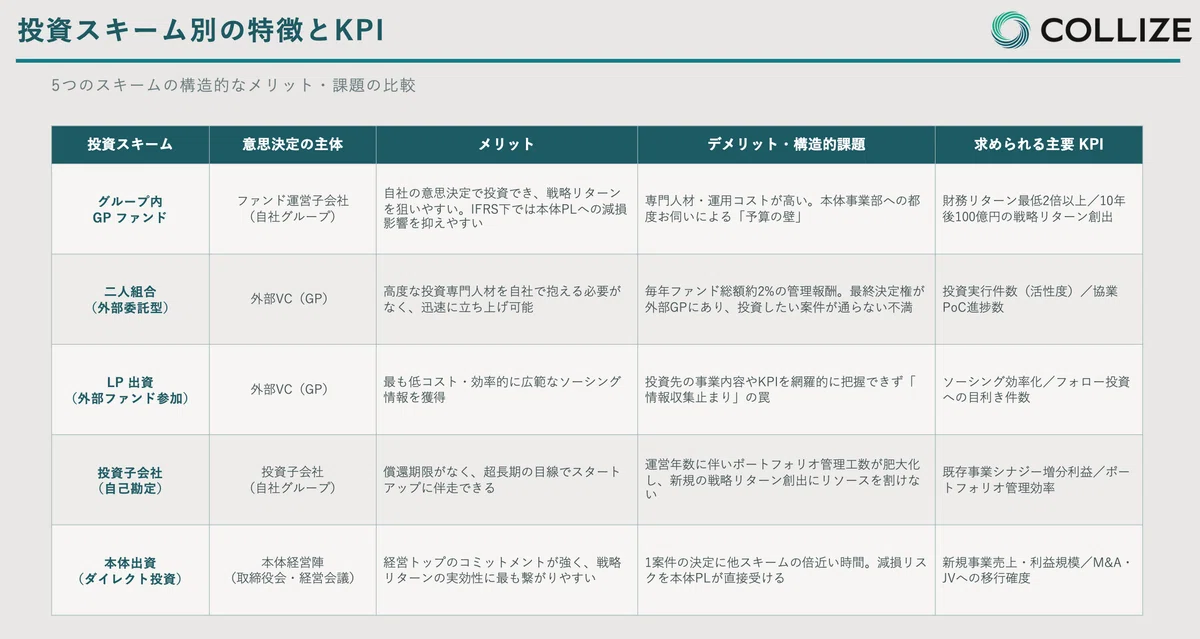
多くのファンド型スキームにおいて、実は「財務リターンの担保」や「投資枠の消化(件数目標)」に追われるあまり、投資を通すためだけの「無理やりな協業の画」を描いて終わってしまうという致命的なトラブルが多発しています。
新任責任者の方は、まず自社のスキームが抱えるこれらの構造的特性を深く理解し、対策を講じる必要があります。
2-2. CVC 組織の全社的な位置づけ
CVC 組織が社内のどこに配置されているか(組織のパワーバランス)によっても、戦略リターンの実現難易度は大きく変わります。主な組織パターンとして、「新規事業部配下」と「経営企画部配下」の 2つがあります。
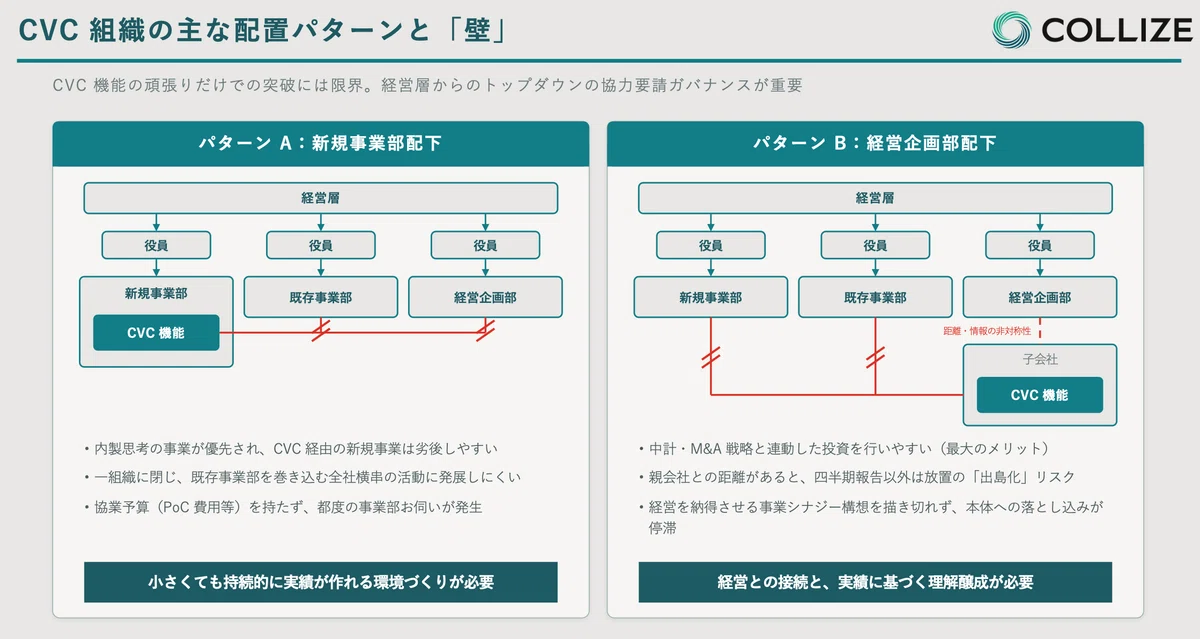
▼パターンA:新規事業部の中に CVC 機能がある場合
組織的特徴
新規事業部内でゼロイチの社内製開発も並行して行われているケースが多く、往々にして「内製思考の事業」や自社開発の優先度が高くなります。
結果として、CVC 活動を介した外部スタートアップとのオープンイノベーション活動は優先度が低くなりがちです。発生しやすい壁
新規事業部という一組織に閉じているため、既存事業部を巻き込んだ全社横串の活動に発展しにくく、協業を進めるための予算(PoC 費用など)を CVC 自体が保有していないため、都度事業部へのお伺いが発生してフットワークが重くなります。
▼パターンB:経営企画部の配下にある場合
組織的特徴
全社の経営イシューや中期経営計画、M&A ストラテジーと連動したダイナミックな投資活動を行いやすいという最大のメリットがあります。発生しやすい壁
親会社と CVC 組織の間に距離(子会社組織の壁、情報の非対称性)がある場合、四半期決算の報告時以外は放置扱いになる「出島化」のリスクがあります。
また、いくら現場が良いスタートアップを見つけてきても、経営企画部や経営陣を納得させるだけの「巨大な事業シナジーの事業構想」を描ききれず、結果として本体事業部への落とし込みが停滞してしまうという罠があります。
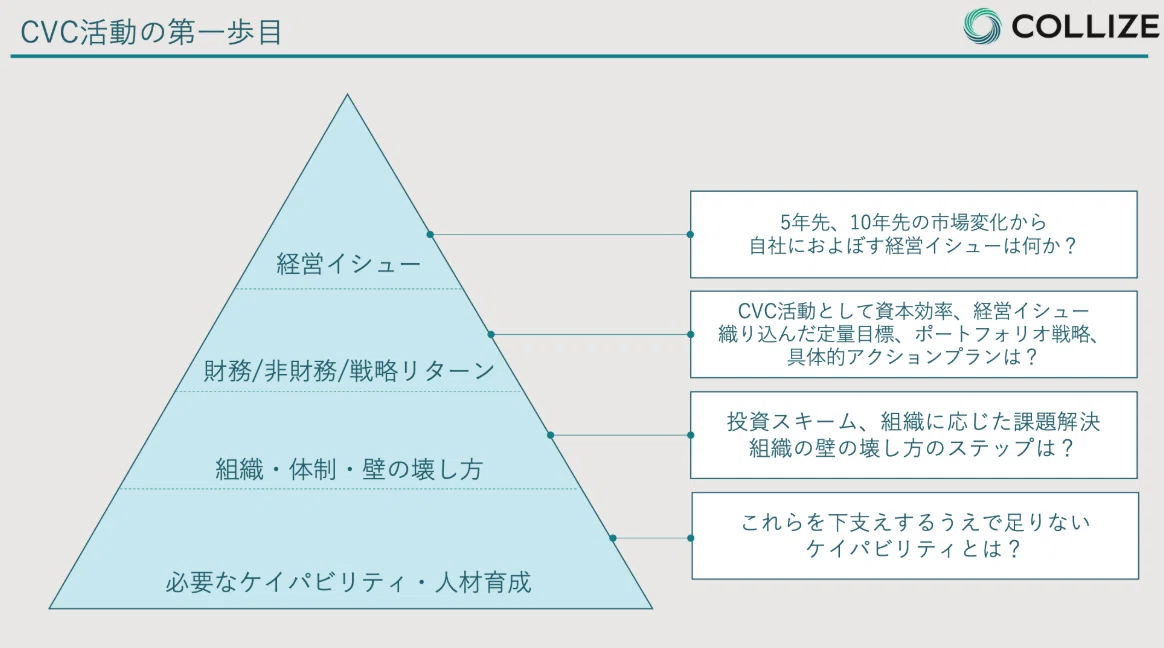
弊社では、CVC 機能の頑張りだけでこれらの組織の壁を突破することには限界があると考えています。小さくても持続的な実績を早期に作り出し、「経営層から各事業部の役員に対してトップダウンで協力を要請してもらうガバナンス」を構築していく活動が極めて重要です。
2-3. CVC 組織の役割と求められること
では、これらを踏まえた CVC の「本当の役割」とは何でしょうか。
それは単に「年間何件投資したか」という投資件数を増やす活動ではありません。
本体単独ではリスクが高くて獲得しにくい「未来の成長機会」を資本効率よく早期に押さえ、将来の新規事業、M&A、事業提携に繋がる「戦略的オプション」を数多く仕込んでおくことこそが本質的な役割です。
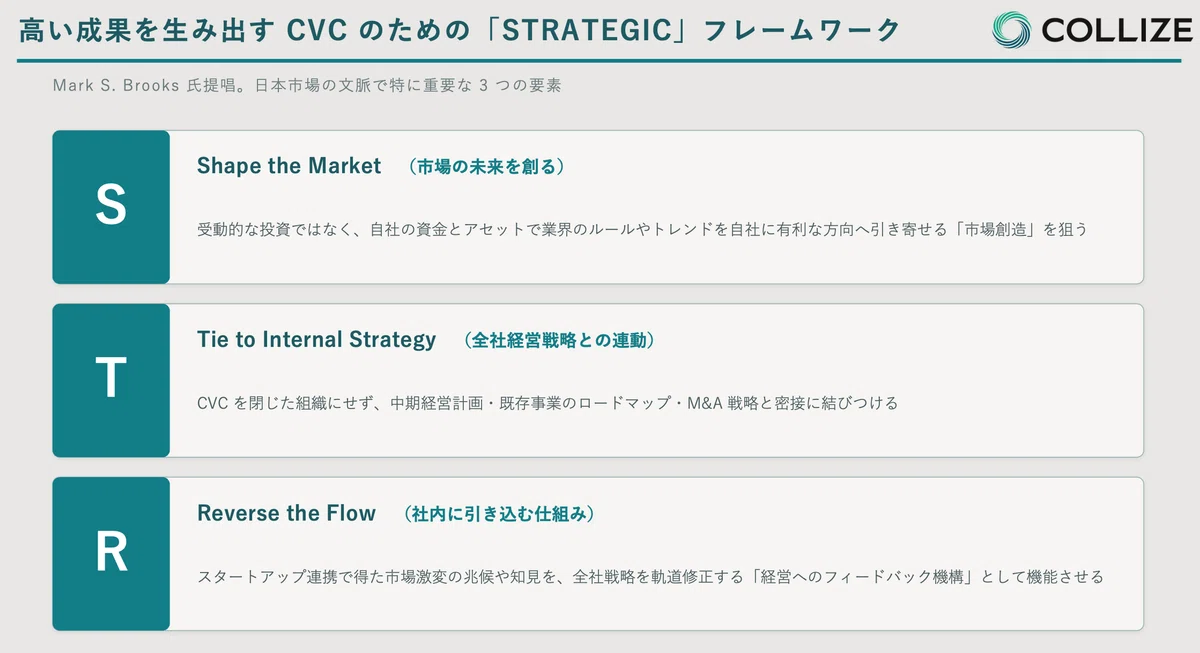
米国で多くの CVC 活動を支援した Mark S. Brooks 氏が提唱する「高い成果を生み出す CVC のための STRATEGIC フレームワーク」では、独立系 VC の真似事(単なる IRR や財務リターンだけの追求)を厳しく戒めています。
CVC は、自社の市場支配力や事業競争力を強化するための「経営の武器」として位置づける必要があります。
特に重要な 3つの要素を日本市場の文脈に翻訳してご紹介します。
大企業が CVC 組織に陥りがちな誤解として、「財務知識に長けた投資のプロ(VC ケイパビリティ)」ばかりを集めてしまう点があります。
しかし、本当に必要なのは、スタートアップのスピード感を理解しつつ、大企業内の複雑な社内政治や組織調整を突破して実際の事業化まで走りきれる BizDev(事業開発)のケイパビリティを持ったハイブリッドなエース人材なのです。
さいごに
CVC 活動の本質は、「投資件数を作る活動」ではなく、「将来の成長機会を資本効率よく作る活動」です。
自社の採用している投資スキームの特性と、組織的な配置による「壁」を正しく認識し、経営イシューに直結した戦略リターンを描くことが、新任リーダーにとっての第一歩となります。
CVC Studio では、2週間に一度、最新のイノベーション論や CVC 運用のナレッジを配信していきます。また、現在の自社の目標設定やスキーム設計、社内調整についてプロのアドバイザーに直接相談したい方はお気軽にお問い合わせください。
【無料公開中】 本記事の完全版資料ダウンロード
本記事の内容を、PDF 資料として惜しみなく公開しています。
「社内説明用のロジック構築にそのまま使いたい」
「手元で教科書としてじっくり読み返したい」
という方は、こちらのフォームよりお気軽にダウンロードしてください。
