【CVC Studio#5】CVC活動におけるポートフォリオ戦略

「CVC 活動を開始したものの、個別のスタートアップ出資が単発の協業や小規模な PoC(概念実証)で終わってしまい、本業の成長を支える柱となる事業へと育たない」
「経営陣から求められる “10年後に100億円” という巨大な戦略リターンに対して、どのような投資配分や実行プロセスを描けばよいか分からない」
すでに CVC を運用されている幹部層や、これから立ち上げ・設計を任されているリーダー層の皆様から、このような切実なご相談が数多く寄せられています。
こんにちは、 COLLIZE の CVC Studio 編集部です。
弊社は、大企業とスタートアップの橋渡しとなり、投資・協業から実際の事業化までを一気通貫で推進する実践型伴走プログラム「CVC Studio 事業」を展開しています。
CVC 活動における成果とは、単に投資件数を増やすことではなく、本体単独では獲得しにくい将来の成長機会を、資本効率よく獲得することにあります。そして、リスクが高く相応の歳月を要する新規事業創出において、1社への出資で100億円規模のインパクトを狙うのは非現実的です。
本記事では、弊社独自の研修プログラムおよび業界分析データに基づき、資本効率と事業スケールを両立させる「CVC におけるポートフォリオ戦略」の全貌を解説します。小規模多数でチャンスを育てる「ハンズオン型投資」と、全社アセットを投入してスケールを狙う「インオーガニック型成長投資」、そして複数の企業を掛け合わせる「群戦略」の具体的手法を網羅的にお届けします。
本記事をお読みいただくことで、単なる「点」の出資から脱却し、社内政治や組織の壁を越えて100億円規模の戦略リターンを計画的に創出するためのロードマップが明確になります。
第1章 概念・重要性の解説
1-1. なぜ今「ポートフォリオ戦略」への転換が求められているのか
国内の CVC 活動は過去10年で急速に拡大し、現在では多くの大企業がファンドや直接投資の仕組みを保有しています。しかし、現在の国内スタートアップ投資環境は、超低金利の終焉、長期インフレ・高金利シフト、そしてバリュエーション(投資評価額)の調整期を迎えています。
市場には「投資先のスケール不足(小粒化)」や「ダウンラウンド(評価額を下げての調達)」、「減損リスクの顕在化」といった現実が露呈しており、かつてのように「話題のスタートアップにマイナー出資を行い、含み益の向上や偶然のシナジーを待つ」という受動的なアプローチは完全に限界を迎えています。
米国で多くの CVC 活動を支援してきたマーク・S・ブルックス氏が提唱するように、CVC は独立系 VC の真似事=純投資としてのキャピタルゲイン追求を脱却し、自社の成長戦略を実装するための「経営の武器」として再定義されなければなりません。
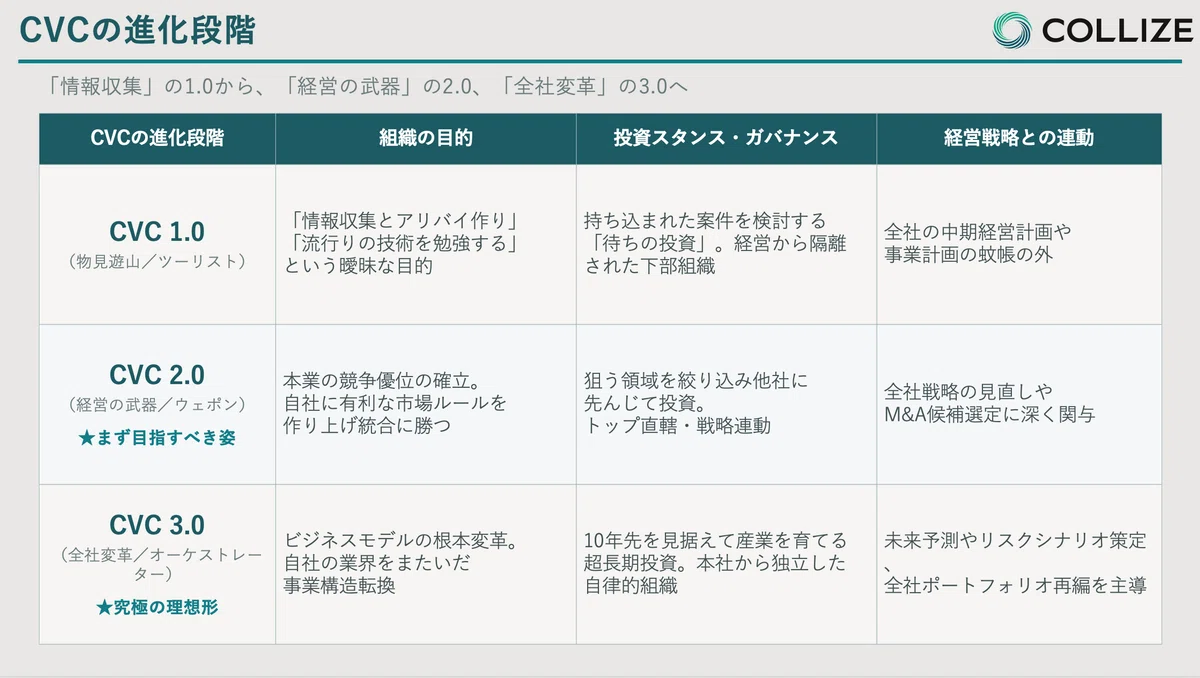
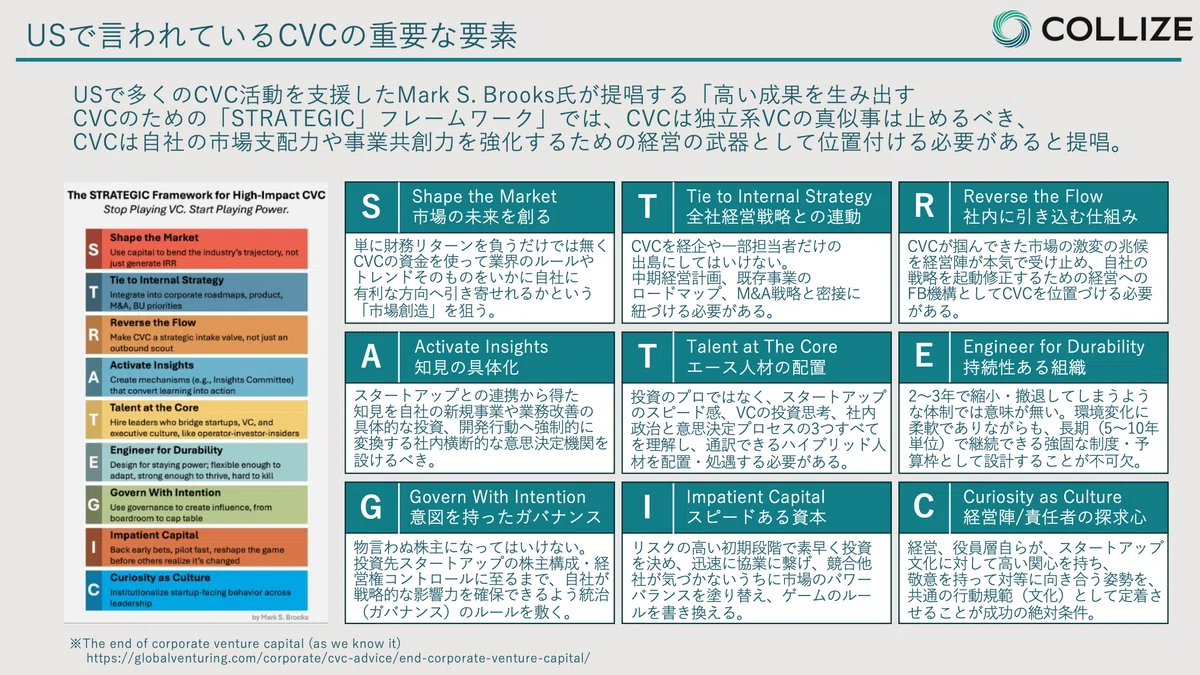
CVC 1.0 の「情報収集・点での出資」から脱却し、CVC 2.0 や 3.0 へと進化するためには、財務リターン(2.2倍〜3倍)と戦略リターン(100億円規模の事業創出)の双動を計画的に回す「ポートフォリオ戦略」の構築が不可欠なのです。
1-2. 資本効率(ROIC・WACC)と戦略リターンの両立
CVC に投じる資金は、本来であれば自社の既存事業、R&D(研究開発)、あるいは直接的な M&A にも活用できる貴重な資本です。そのため、単に「スタートアップと協業した」という定性的な報告だけでは、株主や取締役会を納得させることはできません。
プライム上場企業の一般的な資本コスト(WACC 相場:約5%)を基準にすると、100億円の資金を既存事業に10年間投資した場合の到達価値は163億円 です。
VC の管理報酬や成功報酬(キャリー20%)といった運用コストを考慮すると、実質投資原資(約80億円)から既存事業並みの効率を確保するためには179億円(回収倍率 2.2倍) のリターンを出して初めて死守ラインに到達します。
しかし、国内スタートアップの IPO(新規株式公開)率が約4%、M&A 率が約4%という厳しい実力の中で、2.2倍の財務リターンを単独で達成するのは至難の業です。仮にファンド元本(100億円)を財務リターンで回収できたとしても、不足する79億円分 の事業価値を戦略リターンで補わなければなりません。
新規事業開発の成功確率(30%)や PER(株価収益率15倍)を織り込んで逆算すると、求められる単年売上規模は125億円(約 100億円の壁)となります。この莫大な規模感をクリアするために提示される解決策こそが、リスクとスケールを分散・管理する「ポートフォリオ戦略」なのです。
第2章 具体的な分類・ノウハウ
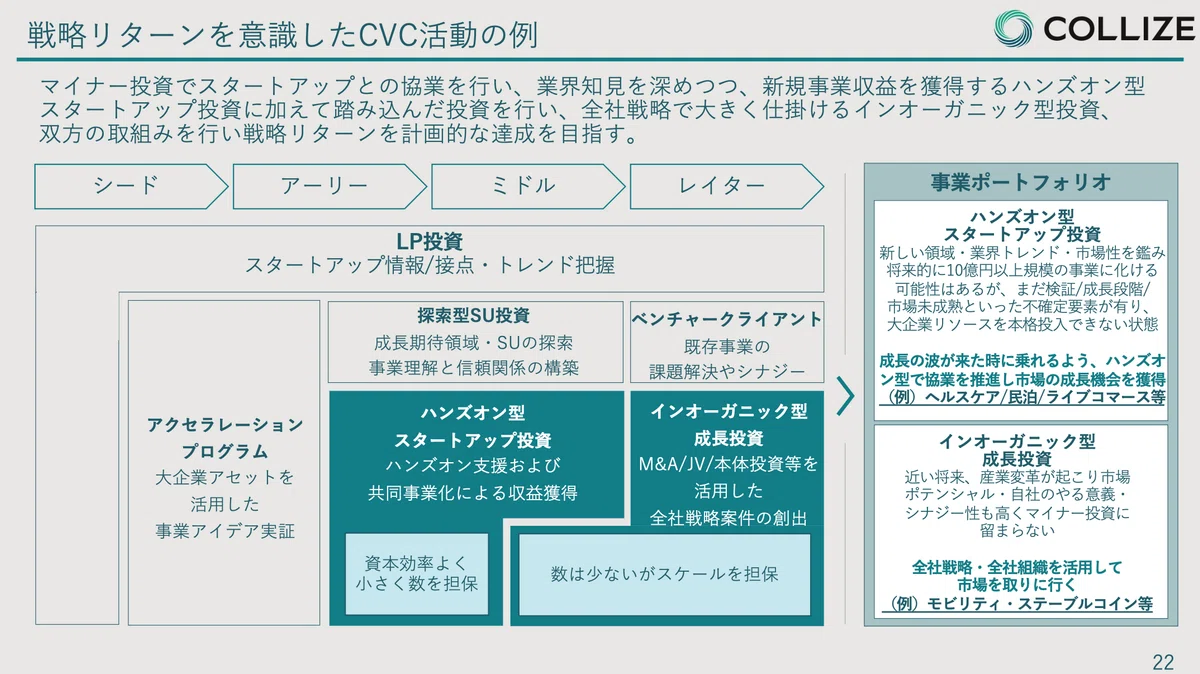
2-1. ポートフォリオ戦略の全体像と2大アプローチ(ハンズオン型×インオーガニック型)
100億円規模の戦略リターンを狙う際、すべての投資案件に対して最初から巨額の資金や全社リソースを投入するのは、リスクの観点から不可能です。
一方で、小規模なマイナー出資(数千万円〜数億円)だけで100億円規模の売上を作ることも不可能です。
そのため、CVC におけるポートフォリオ戦略では、運用の目的とステージを明確に分けた2つのアプローチを組み合わせます。
【CVC ポートフォリオ戦略の2大アプローチ】
① ハンズオン型スタートアップ投資(シード〜ミドル)
・アプローチ:マイナー出資+アセット提供+共同事業化
・役割:資本効率よく「数」を担保(10億円規模の芽を育成)
将来的に10億円以上規模の事業に化ける可能性はあるものの、まだ市場が未成熟で不確定要素が大きい領域に対し、シード〜ミドル期でマイナー出資を行います。
大企業のアセット(顧客基盤や営業網)を提供してハンズオンで共同事業化を進め、資本効率よく小さく多数の事業機会を担保します。
② インオーガニック型成長投資(レイター〜全社特定領域)
・アプローチ: M&A / JV / 本体出資 / 全社リソース投入
・役割:確実な「スケール」を担保(数十億〜数百億円規模)
近い将来に産業変革が起こり、市場ポテンシャルや自社とのシナジー性が極めて高い領域において、マイナー投資に留まらず、全社戦略として M&A や JV(合弁会社設立)、本体出資を活用します。
自社の経営資源を本格投入して市場を一気に取りに行き、数十億〜数百億円規模の事業スケールを確実に獲得します。
2-2. 点の協業から面の成長へ:「群戦略」による TAM・SAM の事業開発
ポートフォリオ戦略を成功させる上で、もう一つ重要な概念が 「群戦略」 です。
大企業1社 ✕ スタートアップ1社による「点」の協業で狙える市場は、獲得可能な小規模市場(SOM)に留まりがちです。
しかし、複数のスタートアップやパートナー企業、グループ会社を掛け合わせた「面」の事業展開を行うことで、有効アプローチ市場(SAM)や実現可能最大市場(TAM)へとスケールさせることができます。
【点から面(群戦略)への事業拡張モデル】
SOM:小規模市場
大企業1社 ✕ スタートアップ1社(点での協業)
↓
SAM / TAM:100億円超市場
大企業複数社 ✕ スタートアップ複数社(群戦略)
↓
( M&A / JV / アライアンスの複合展開)
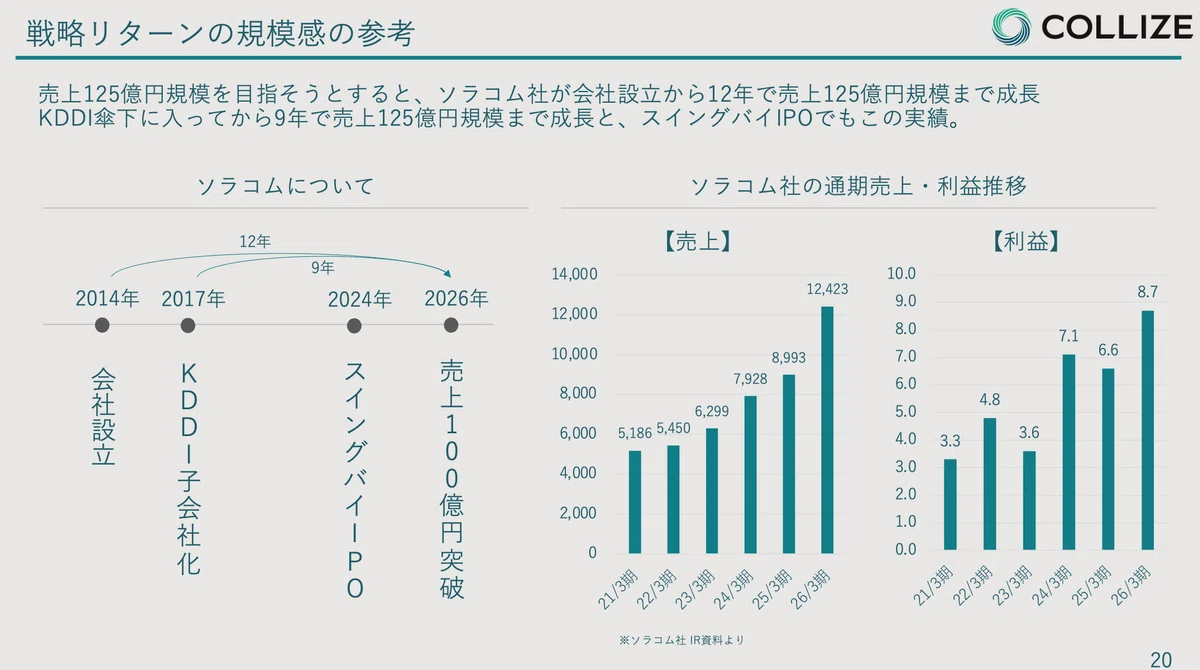
国内最高峰の成功事例:ソラコム ✕ KDDI のタイムライン
大企業のオープンイノベーションにおける金字塔である KDDI と ソラコムの協業ケースは、このポートフォリオ戦略と群戦略の真髄を示しています。
ソラコムは2014年の設立から2024年のスイングバイ IPO を経て売上100億円を突破するまでに12年(KDDI の子会社化から算定しても9年)という長期間を費やしています。
【ソラコム社の通期売上・利益の推移とタイムライン】
2014年:会社設立
2017年:KDDI 子会社化(インオーガニック型投資での取り込み)
売上高:約 50億円 規模
2024年:スイングバイ IPO
売上高:100億円 突破(通期売上 約 124億円 / 営業利益 約 8.7億円)
評価:総合価値 約 368億円
(財務リターン 329億円 + 戦略リターン 39億円 の両取り)
KDDI ✕ソラコムの事例が資本効率的に大成功と評価される理由は、IPO による売出収入と残存持分価値(財務リターン329億円)に加え、過半取得による連結利益の取り込み(戦略リターン39億円)を両取りしたことで、総合価値約368億円を創出し、WACC 5%や ハードルレート 8%の基準(必要額281億〜343億円)を大幅に上回ったからです。
1社のマイナー出資だけで100億円を達成しようとするのは無謀ですが、初期の出資から M&A による子会社化、さらにはスイングバイ IPO やグループ各社との連携(群戦略)へと移行させることで、100億円の壁を突破できることが証明されています。
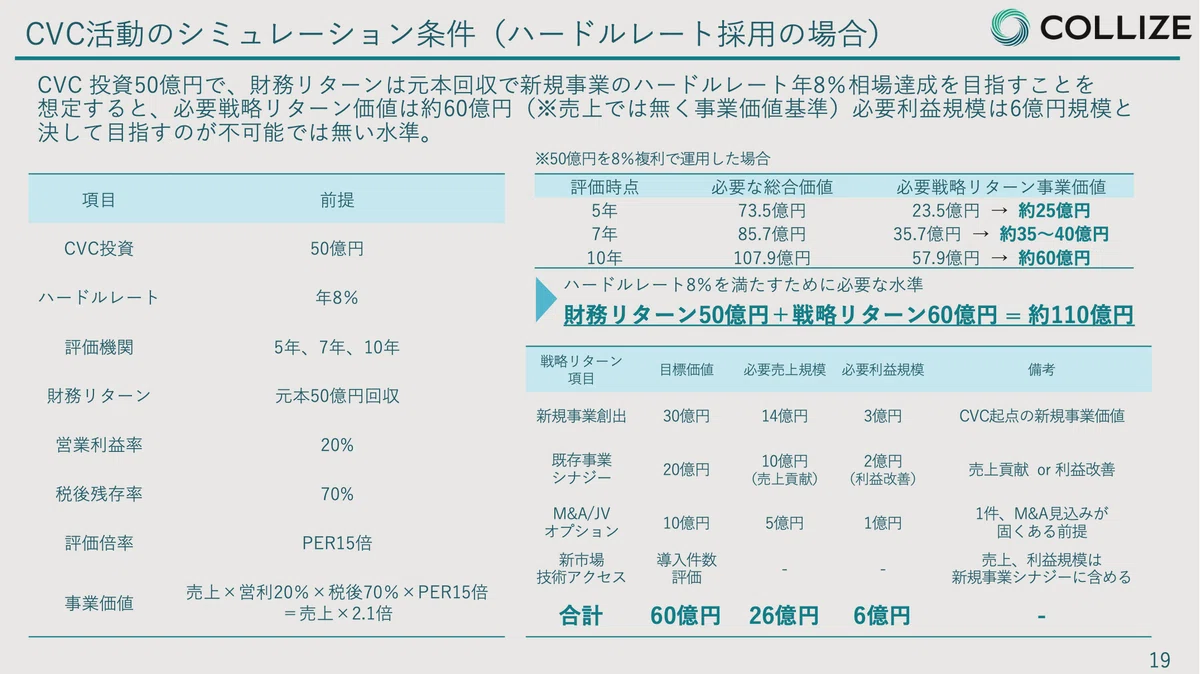
2-3. 戦略リターンの4類型と目標設定マトリクス
ポートフォリオ戦略を構築する際、獲得する「戦略リターン」の性質に応じて評価指標(KPI)と時間軸を整理する必要があります。弊社では、戦略リターンを以下の4つの類型に分類して管理することを推奨しています。
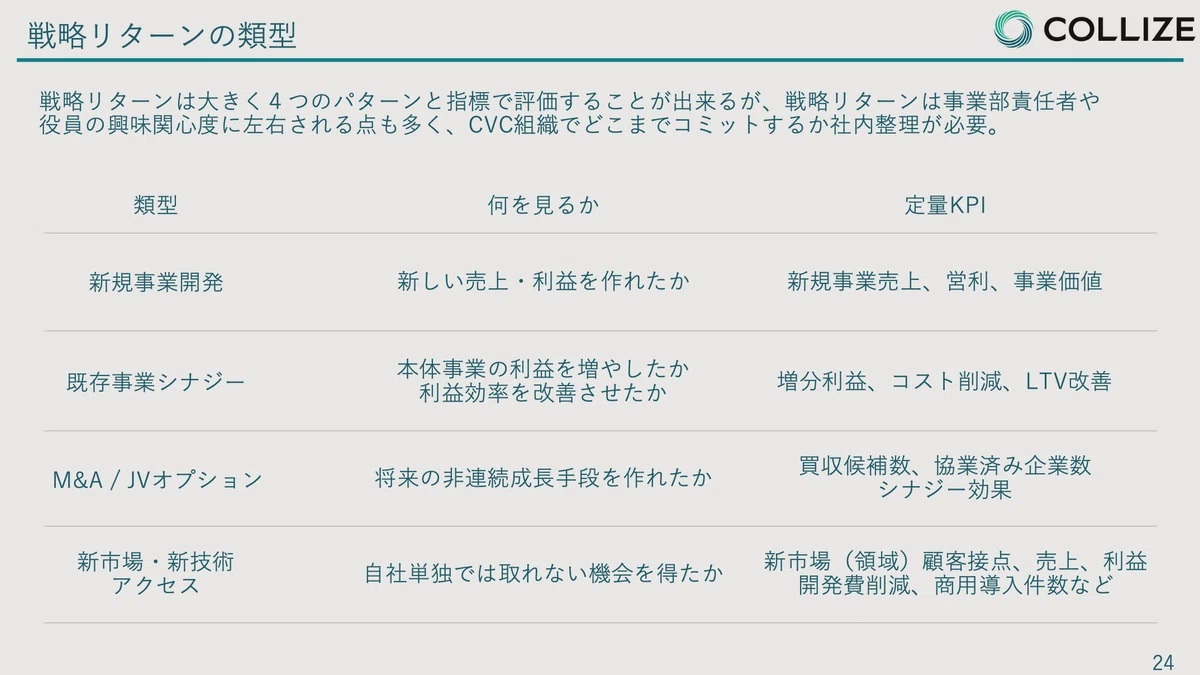
ハードルレート8%を採用した場合の目標割り振りモデル
例えば、50億円の CVC 投資を行い、新規事業のハードルレート(年8%)相場の達成を目指す場合、10年後に必要となる戦略リターン事業価値は約60億円(売上規模26億円 、営業利益規模6億円)です。
この60億円の目標事業価値を、ポートフォリオ内で以下のように分散・設計することで、達成の確率は劇的に高まります。
新規事業創出:事業価値30億円
(必要売上 14億円 / 必要利益 3億円)既存事業シナジー:事業価値20億円
(必要売上貢献 10億円 / 利益貢献 2億円)M&A / JV オプション:事業価値10億円
(確実な M&A 見込み 1件)
単一の大型新規事業だけに依存するのではなく、既存事業へのコスト削減・売上貢献シナジーや、確実性の高い M&A オプションをポートフォリオに組み込むことが、確実な成果創出への近道です。
2-4. 投資スキーム別のポートフォリオ組み込み(ファンド型 vs 非ファンド型)
ポートフォリオ戦略を動かす「投資スキーム」には、それぞれ構造的な長所と短所が存在します。自社のポートフォリオにおいて、どのスキームをどの役割で活用すべきかを整理することが重要です。
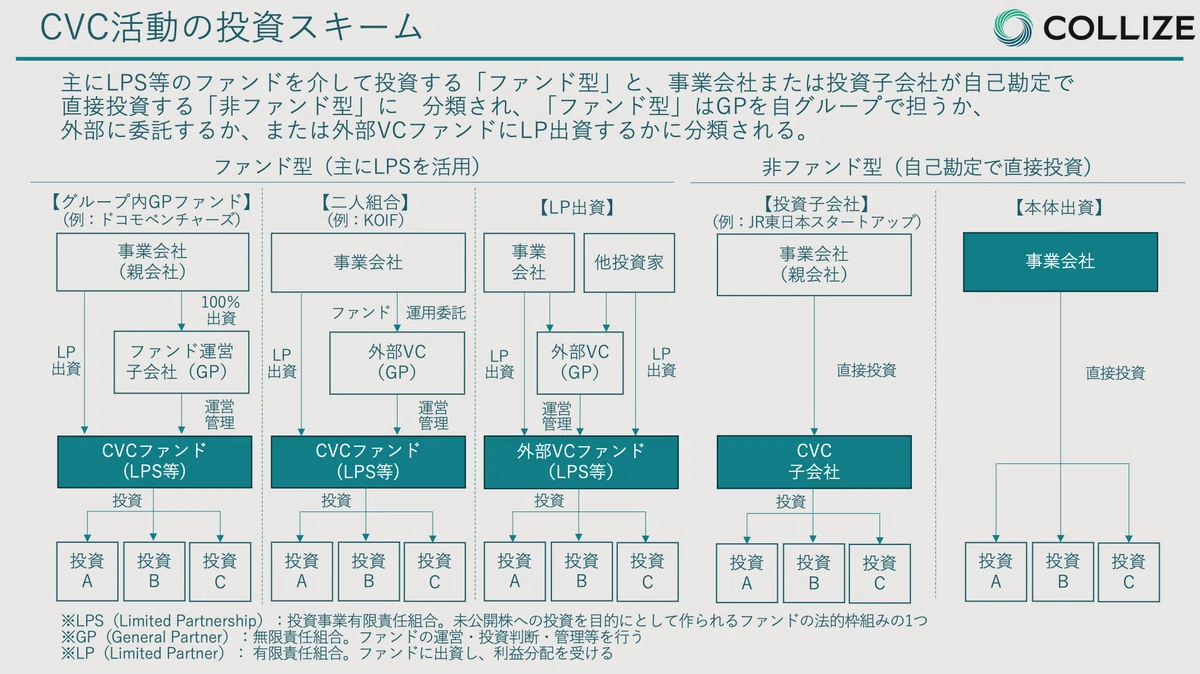
例えば、「LP 出資で広くトレンドを補完(ソーシング)し、二人組合やグループ内ファンドで小口のハンズオン投資(検証)を行い、手ごたえを得た案件に本体出資や M&A で大型資金を投入する(スケール)」というように、複数のスキームを連動させることがポートフォリオ戦略の理想的な運用形態です。
第3章 現場での運用・組織
3-1. 組織構造ごとの「壁」とポートフォリオ運用のガバナンス
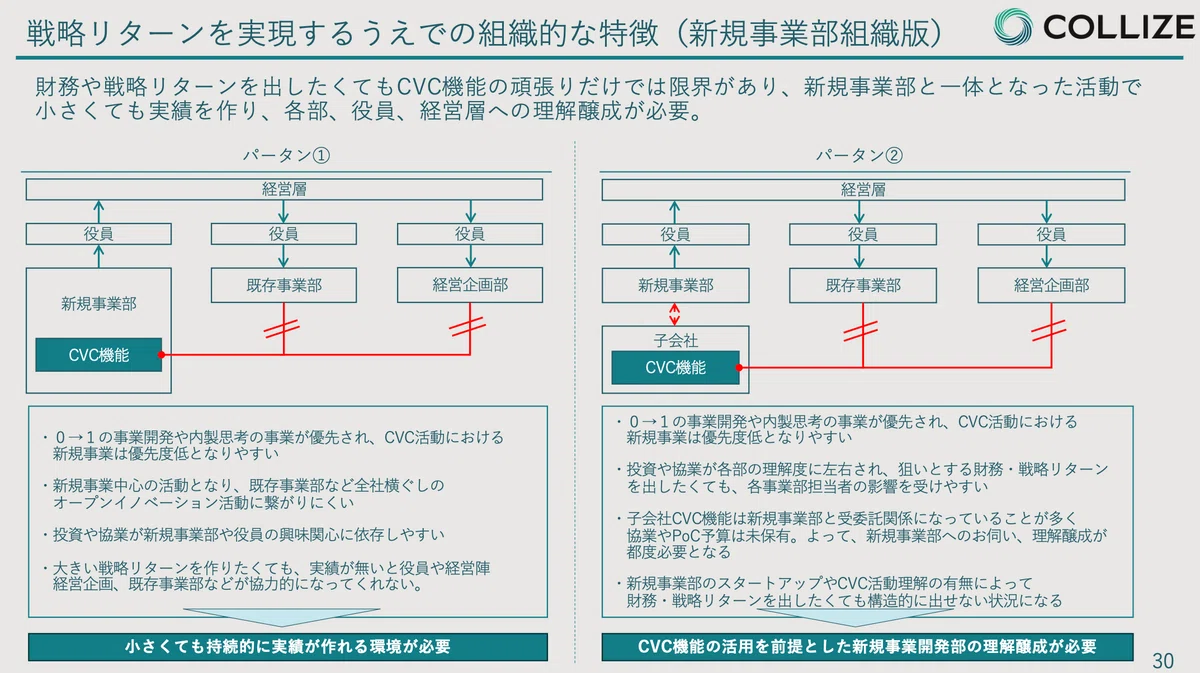
どれほど綺麗なポートフォリオ戦略を描いても、CVC 組織の配置場所によって生じる「組織の壁」を突破しなければ、実際の事業化(スケール)へは進めません。
【組織構造ごとの罠と対策】
■ 新規事業部配下の CVC
・罠:
社内の内製0→1が優先され、外部協業の優先度が低下。
PoC 予算も未保有。
・対策:
新規事業部と目的・予算配分を共通化し、持続的な実績環境を作る。
社内の「0→1」内製事業開発が優先され、CVC による外部協業の優先度が下がりがちです。また CVC 自体が事業化予算を持っておらず、都度親会社へのお伺いが発生してスピードが失われます。新規事業部と CVC の目的を揃え、検証予算枠をあらかじめ担保することが解決策となります。
■ 経営企画部配下の CVC
・罠:
全社戦略と連動するが「出島化」し、現場事業部を巻き込めず意思決定が停滞。
・対策:
経営イシューに即した事業構想力を高め、トップダウンの要請ガバナンスを構築。
全社イシューと連動しやすい反面、現場の事業部と距離ができ「出島化」のリスクがあります。現場を納得させる巨大な事業構想を描ききれず、判断が停滞するため、小さな検証実績を作って信頼を獲得し、経営層から事業部役員へトップダウンで動いてもらうガバナンスが必要です。
3-2. 異結合を起こしポートフォリオを回す「BizDev 人材」の要件
イノベーションの父シュンペーターが定義したように、イノベーションとはゼロからの発明ではなく「既存の知恵の新しい組み合わせ(新結合・異結合)」から生まれます。
人間の不変の欲求(楽をしたい、移動したい等)に対し、環境の変化(人手不足、AI、新技術等)が掛け合わさることで生まれる「未来の課題」を先取りすることが起点となります。
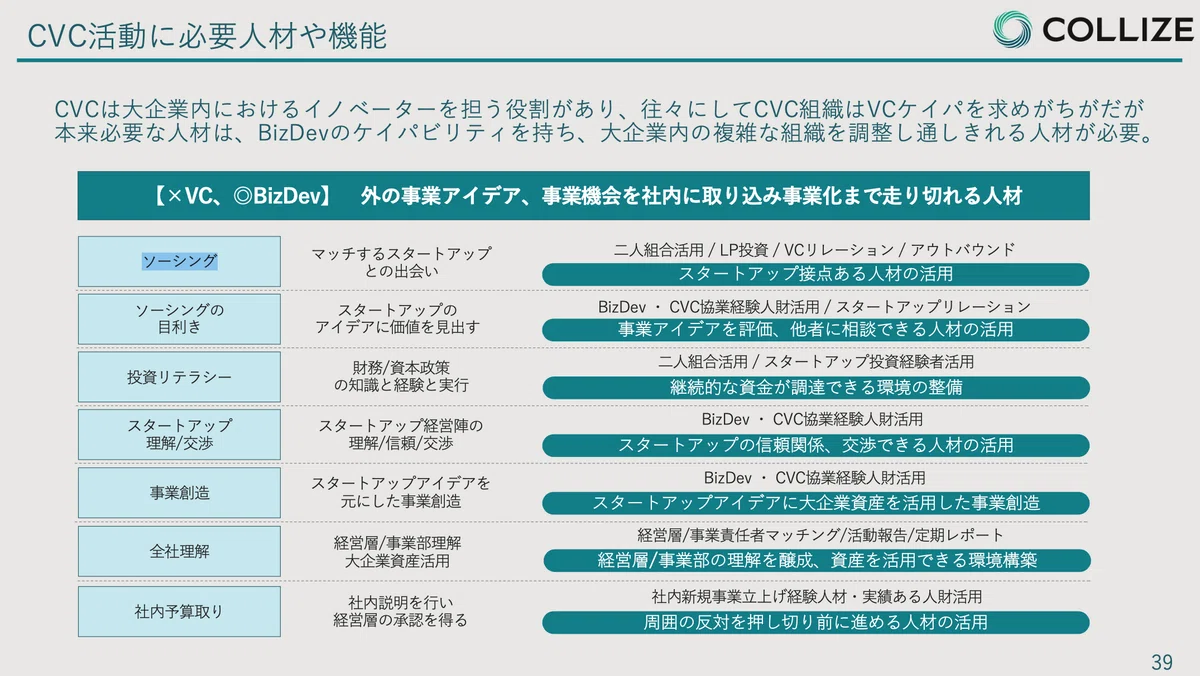
【CVC に必要な2大ケイパビリティ】
■ 投資ケイパビリティ(ソーシング・目利き・財務・資本政策)
→ 外部プロや VC 人材の活用
■ BizDev ケイパビリティ ★最重要
→ 社内エース人材
または (社内翻訳・組織調整・予算獲得・事業化の推進力)
Fractional CxO の配置
大企業が CVC 組織を設計する際、つい VC ケイパビリティを持った「財務・投資のプロ」ばかりを集めてしまいがちです。しかし、ポートフォリオを回し、出資案件を100億円規模の事業へと育てる上で最も致命的なボトルネックとなるのは、出資契約完了後の「社内調整と事業推進」です。
自社のアセットとスタートアップの技術を繋ぎ合わせ、社内政治を突破して事業化まで泥臭く走り切る BizDev(事業開発)人材 こそが、CVC に真に必要なイノベーターなのです。自社内に人材が不足している場合は、弊社の Fractional CxO 事業などで提供している外部プロ人材を戦略的に配置し、CVC 事務局と事業部の間に立つ「ハブ」として機能させることが推奨されます。
3-3. よくあるご質問
Q1. 「ハンズオン型投資」と「インオーガニック型投資」の予算配分や投資判断基準は、どのように設定すべきでしょうか?
A1. 初期ファンドの7〜8割をハンズオン型(検証・育成)に割り当て、残りの2〜3割または本体直接出資枠としてインオーガニック型(集中投下)を確保する「2段階設計」を推奨します。
判断基準については、ハンズオン型では「戦略的親和性と共同事業化の実現性(PoC 成果)」を重視し、インオーガニック型では「市場ポテンシャル(TAM/SAM)と自社の経営権・ガバナンスコントロールの可否」を厳格に評価します。ステージゲート方式を導入し、ハンズオン投資で検証が完了した案件のみをインオーガニック投資の検討テーブルに載せることが基本です。
Q2. 現在、我が社の CVC は LP 出資(外部ファンド参加)が中心で、案件情報は入ってくるものの全社的な M&A や大きな新規事業に繋がりません。どう改善すべきですか?
A2. LP 出資を単なる「情報収集ツール」として放置せず、社内の経営課題(イシュー)と連動させた「逆引きソーシング機構」へと組み直してください。
外部 GP から届くレポートを眺めるだけでは事業化は進みません。経営企画部や事業部が抱える中期的な課題をリスト化し、 LP 出資先のファンドに対して「この課題を解決できるスタートアップを特定してほしい」とリクエストを出す体制に切り替えます。
さらに、有望案件に対しては CVC 側から追加の個別マイナー出資(ハンズオン型)や本体直接出資(インオーガニック型)を行える「二段構えの投資権限」を事前に作っておくことが有効です。
さいごに
CVC 活動におけるポートフォリオ戦略とは、単に出資先を分散させる安全策ではありません。
財務リターン(2.2倍〜3倍)の現実的な難易度を直視しつつ、小規模な「ハンズオン型投資」で多数の種を仕込み、確実性の高まった案件に「インオーガニック型投資」として全社アセットを集中投入する。そして複数の企業を巻き込んだ「群戦略」を展開することで、100億円の壁を論理的・計画的に突破するための「経営の成長エンジン」そのものなのです。
CVC Studio では、2週間に一度、最新のイノベーション論や CVC 運用のナレッジを配信しています。
また、現在の自社の目標設定やスキーム設計、社内調整についてプロのアドバイザーに直接相談したい方はお気軽にお問い合わせください。
【無料公開中】 本記事の完全版資料ダウンロード
本記事の内容を、PDF 資料として惜しみなく公開しています。
「社内説明用のロジック構築にそのまま使いたい」
「手元で教科書としてじっくり読み返したい」
という方は、こちらのフォームよりお気軽にダウンロードしてください。
この記事は noteマネー にピックアップされました

