
2026年最新|クリプトカードおすすめ10選!海外FX・プロップファーム出金用の最強カードを暗黒ちゃんが徹底比較してやんよ!🔥

やっほー!みんな、まだウォレットにUSDTやUSDCを眠らせて「画面の中で数字が増えた減った」って一喜一憂して消耗してる?
増やしたクリプト、たまには現実世界に引っ張り出して美味しい肉でも食いに行きなさいよ!👿
最近、仮想通貨を買い物に使ったりコンビニATMから日本円で直接引き出せる「クリプトカード」が増えてきたけどさ……ぶっちゃけ「種類が多すぎて、結局どれが一番お得なのかサッパリ分からん!」って迷子になってない?
インフルエンサーの「還元率〇%!」「重厚なメタルカードでドヤれる!」みたいなキラキラした宣伝文句に釣られてホイホイ申し込むと、マジで痛い目見るよ💀
エグい手数料を毟り取られたり、1日数万円しか引き出せないゴミカードを掴まされたり…相変わらずこの業界は情弱を刈り取る罠だらけなんだよね。
そこで今回は、USDT・USDCを日本円の現金にする「円転」と「ATM出金の実用性」に完全に的を絞って、主要8種類のカードを暗黒ちゃんが容赦なく徹底比較してあげる!
各カードのメリット・裏の顔はもちろん、出金に使うべき最強コンビニATM、手数料を限界まで削り落とすプロの立ち回りまで、全部叩き込んであげるから、しっかり目を見開いて読みな!🚀✨
※本記事の情報は2026年9月時点の公式データに基づいています。円換算は1ドル=150円で計算。「仮想通貨デビットカード」という一般的な呼称を使っているけど、実際にはプリペイド型や暗号資産を担保にするクレジット型なども含んでいるよ。
1. おすすめクリプトカード10種類をガチ比較!

クリプトカードの紹介記事を見ると、やれ「キャッシュバック還元率が〜」だの「メタルカードのデザインがイケてる〜」だの、表面的なお化粧ばかりアピールされてるよね。
でもね、USDTやUSDCを日本円の紙幣に換えたいキミにとって、そんなの全部どうでもいい飾りだから!
1-1. ランキングの基準|「円転コストと出金枠」がすべて!💀

クリプトカードで一番見なきゃいけないのは、「10万円引き出すのにトータルいくら取られるか(出金コスト)」と「1日にいくら引き出せるか(出金上限)」、この2つだけ!
出金コストの格差
10万円引き出すのに手数料が約2,750円で済むカードと、約5,100円も取られるカード。1回で約2,350円の差。毎月1回引き出したら、年間で約28,200円もドブに捨てることになるんだよ?ここに高額な年会費まで加わったら、ただの罰ゲームでしょ。出金上限の罠
ウォレットに何万ドル残高があっても、1日の出金上限が約11万円(750ドル)に設定されていたら、その日に急遽30万円の現金を用意することは物理的に不可能。別のATMにハシゴしたって、カード側で弾かれるから無駄骨だよ。
だから暗黒ちゃんは、以下の4つのガチ基準で順位をつけたよ!
1️⃣ 日本円の現金を掴むまでの「総トータル手数料」が安いか?
2️⃣ 1回・1日・月間でまとまった金額を引き出せるか?
3️⃣ 発行手数料や年会費などの固定費でボッタクられないか?
4️⃣ 入金・チャージ・資金管理がアプリで扱いやすいか?
1-2. 発行費・手数料・ATM出金上限の徹底比較表📊
主要10カードのスペックを丸裸にしてあげる!この数字の差、震えながら見な!

ハッキリ言って、ちょっと流行ったTriaとKASTはゴミ🚯エアドロという不確実性にベットするならアリかもだけど、暗黒ちゃんはオススメしないよ😈
本気で円転に使いたいなら、Bitget Wallet CardかDeCard二択🔥(※BitgetWallet カードは今だけ49ドル⇒25ドルで発行できるよ!)
1-3. 普段の資金管理重視なら「Bitget」、初期費用を抑えるなら「DeCard」がオススメ!

Bitget Wallet Cardの強み
暗号資産ウォレットとカードが同じアプリ内で完結!普段はウォレットで安全に資金を保管し、ATMへ行く直前に必要な分だけカードへチャージできるのが超便利。年会費無料で、1日1万ドル(約150万円)という圧倒的な出金上限もプロ仕様。DeCardの強み
なんといっても初期費用の安さ!発行費10ドル+送料7ドルの合計17ドル(約2,550円)ポッキリで物理カードが手に入る。10万円出金時の手数料もBitgetとたったの50円差。
「ウォレットも含めてスマートに資金管理したい」ならBitget Wallet Card、「とにかく初期費用を安く抑えて円転専用カードを作りたい」ならDeCardを選べば間違いないよ!
ただし両者とも、「一度カードへチャージした残高はウォレットへ戻せない」という共通の癖があるから、使う金額だけピンポイントで入れるのが鉄則だよ!
😈 暗黒ちゃんのひと言 💭
仮想通貨でチャージしたら仮想通貨に戻せないカードの場合は、Revolute(レボリュート)を使うと仮想通貨にできるよ!
たとえばDeCardなら、「RevoluteにDeCardでクレカチャージ→Bitget Walletで仮想通貨をクレカ購入」のたった2手順で仮想通貨にできる。しかも購入後は取引に使うのも送金するのも問題ナシ!🌟
2. クリプトカードを選ぶ前に知っておくべき「4つの鉄則」🚫

カモられやすい初心者のために、カードを作る前に絶対叩き込んでおくべき4つのポイントを教えてあげる。
その①|「ATM手数料1%」という甘い言葉の罠💀
「ATM手数料たったの1%!」って広告を見て飛びついたら大火傷するよ。 カードによっては、ATM手数料とは別に「カードへのチャージ手数料」や「日本円への為替(FX)手数料」を二重三重に毟り取ってくるからね。
例えばUPayのUSD物理カードは、ATM手数料自体は1%だけど、チャージで2%、為替で2%取られるから、合計すると約5%も持っていかれる。CoinWもチャージ2%+ATM2%がかかる。
「チャージからATMで現金が出てくるまで、トータルで何%引かれるのか」を計算しないヤツは一生養分だよ!😈
その②|1回&1日の出金上限は「利便性の命」!
1回あたりの出金上限が低いカードだと、10万円引き出すだけでもATMで何回もポチポチ操作を繰り返さなきゃいけない。固定手数料があるカードなら、回数を重ねるごとに手数料が雪だるま式に膨らむよ。
さらに深刻なのが「1日の出金上限」。 例えばKAST X Premiumは1回250ドル(約37,500円)、1日750ドル(約112,500円)しか引き出せない。 「今日中に現金30万円用意しなきゃ!」ってなっても物理的に不可能なワケ。
自分が引き出したい金額と上限が見合ってるか、絶対に事前にチェックしな!
その③|チャージした残高を「ウォレットへ戻せるか」確認しろ!
「アプリの中にウォレットがあるから安心〜」と思ってたら大間違い。 カード残高にチャージしたら、二度と仮想通貨ウォレットに戻せない仕様のカードも多いんだよ!
第1位のBitget Wallet Cardですら、一度カード残高にトップアップした資金はウォレットへ戻せない。 「とりあえず100万円分チャージして、使わなかった分はDeFiに戻そう」なんて使い方はできないから、「カード残高」「ウォレット残高」「取引所残高」は完全に別物として管理しなきゃダメ!
その④|身の丈に合わない「高額年会費」を払うな!
メタルカードの重厚感や、空港ラウンジ、旅行保険……そんなキラキラした特典に釣られてない? Xapo Bank CardやKAST X Premiumの年会費は1,000ドル(約15万円)だよ!?
普段から海外飛び回って特典を使い倒す大富豪ならともかく、「たまにコンビニで日本円を引き出したいだけ」の一般人が年間15万円の固定費払うとか、ギャグ以外の何物でもないでしょ💀笑
3. おすすめクリプトカード10選の個別解剖&メリット・デメリット

ここからは、ノミネートされた8枚のクリプトカードを暗黒ちゃんがバッサリ仕分けしていくよ!
第1位:Bitget Wallet Card|出金条件・コスト・使いやすさの三冠王!【S評価】

文句なしの第一候補!世界中で使われているBitget Walletアプリ内でそのまま管理できるのが超絶スマート。
メリット
物理カード発行・配送費は49ドル、年会費は永久無料!(※BitgetWallet カードは今だけ4
9ドル⇒25ドルで発行できるよ!)ATM出金上限が1回$3,000/1日$10,000/月$100,000と圧倒的!日本のATMで何回か操作すれば、1日で百万円単位の現金化も余裕。
10万円出金時の総手数料は約2,750円(ATM1%・最低$5+FX1.7%+変換コスト)とトップクラスに優秀。
仮想通貨ウォレットだからハイリキなどのPrepやミームコインの取引も可!
デメリット
チャージした残高をウォレットへ引き戻すことは不可!
だから「使う分だけその都度チャージする」っていう使い方が鉄則だよ。
DEX接続でBTCやゴールド、株価指数まで取引できるから、トレーダーには超オススメ!利便性⭕️で海外FXやプロップファームの出金先の第一候補✨️
第2位:DeCard|初期費用を極限まで抑えたいならコレ!【A評価】

DeCardは、「とにかく初期費用を安く済ませたい!」というドケチ……じゃなくて堅実派なキミに刺さる1枚。しかも、スペックも最強クラス🔥
メリット
発行費10ドル+送料7ドルの合計17ドル(約2,550円)で物理カードが作れる圧倒的安さ!
普段遣いでメタルカードが割安に!
ATM手数料1%(最低$5)、FX手数料1.8%、10万円出金時の手数料は約2,800円とBitget Wallet Cardに肉薄!
メタルカードは海外利用手数料0% & キャッシュバック最大10%!
出金上限も1回$3,000/1日$10,000/月$100,000と文句なしのガチ仕様。
旧シンガポールDiners(現DCS)が運営。カウンターパーティリスク低め!
デメリット
入金した仮想通貨を外部ウォレットへ送金して戻す機能はないよ。現金化かカード決済専用。
仮想通貨ウォレット機能ナシ。一度入金したら出口はATMかカード決済だけになるよ。
90日間未利用だと休眠手数料が5ドル引かれるから、タンスの奥に眠らせず定期的に使う出金専用カードとして使いな!
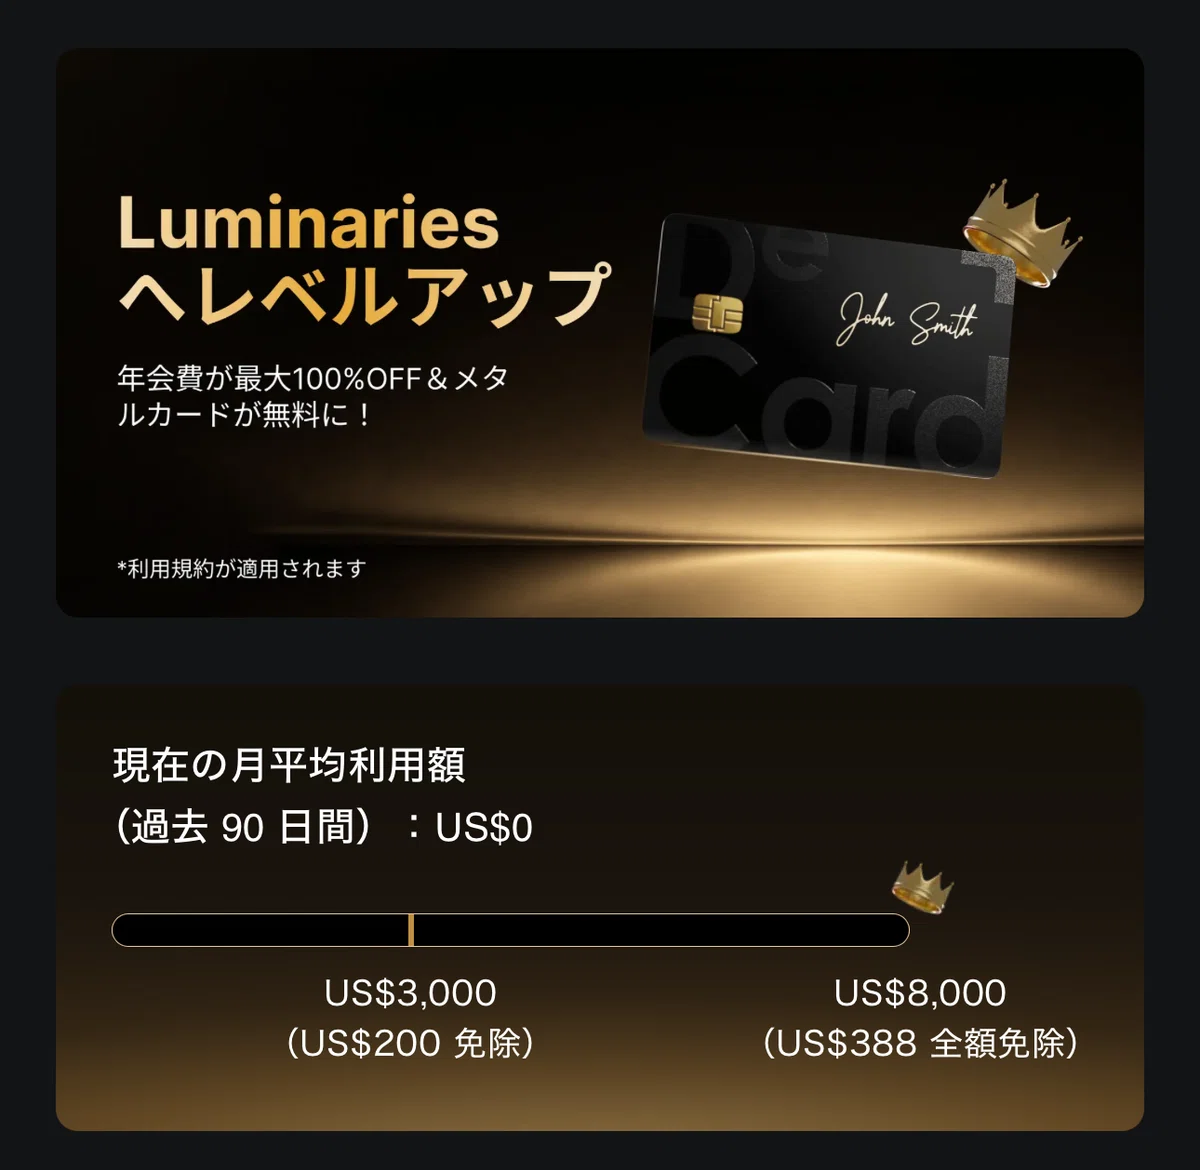
DeCardは過去90日間の平均利用額が3,000ドルを超えると、188ドルでメタルカードを発行できるよ!メタルカードは最大10%キャッシュバックや空港ラウンジ利用権(2回)、さらに海外利用手数料0%と、価格に見合った特典がついてくるからオススメ💖
今なら、もれなく5ドルもらえるキャンペーンもやってるよ!✨
第3位:Tevau Physical Visa|スペックは悪くないが円転コストが重い【B評価】

3位はちょっと惜しい総合マネーアプリTevauの物理カード!ATM出金が高すぎ!
メリット
1日のATM出金上限が3,000ドル(約45万円相当)、月間10,000ドルと枠にはそこそこ余裕あり。
デメリット
使えるは使えるんだけど、100ドル払うなら暗黒ちゃんはBitget Wallet CardかDeCardを使うかな…👺
第4位:ether.fi Cash:Core|キャッシュバックは神だが1回の出金上限がショボい【B評価】

ether.fi Cashは暗号資産を売らずに担保にして借入決済できるDeFi変態(褒め言葉)カード。
メリット
Coreプランなら年会費無料、カード発行費も送料込み60ドルでお手頃。
ether.fiに預けている資産を決済に使ったり、担保にして利用できるDeFiネイティブ仕様。
毎月最初の2,000ドルまで3%キャッシュバック!【優秀】
デメリット
ATM出金上限が1回500ドル(約75,000円)と激低!10万円を引き出すのに2回操作が必要。
1日上限も1,500ドル(約22.5万円)。10万円出金時の手数料は約3,500円。
担保を使う場合は清算リスク(ロスカット)もあるから、仕組みを理解してない初心者は手を出すなよ!

ether.fi Cashはキャッシュバック3%がもらえるから、普段からカード決済に利用する人と相性⭕️!PaymentScanでもキャッシュバック発生金額はダントツで1位。ATM出金さえ気にしなければ比較的優秀なカードだよ!
第5位:Xapo Bank Card|手数料最安だが「年間15万円」の富裕層向け【B評価】

ジブラルタル拠点の仮想通貨フレンドリー銀行が発行するガチの銀行クリプトカード。
メリット
為替(FX)手数料が驚異の0%!
毎月100ドルまでのATM出金無料枠つき。無料枠を使って10万円出金した場合の手数料は約1,700円と全カード中最安!
ジブラルタルの銀行運営でカウンターパーティリスク低め!
デメリット
年会費が1,000ドル(約15万円)!!
年会費15万円払って数百円の手数料浮かせるとか本末転倒すぎて草。Xapoの銀行サービス全体に価値を感じてる富豪以外はスルーでOK
年会費さえ無視すれば最強クラスのクリプトカード!暗黒ちゃんもずっと使ってたけど、最近メインはBitget Wallet Card、DeCard、ether.fi Cashに乗り換えたよ。
【 ココだけの秘密情報😈📝】
会員継続するときに残高を抜いておくとメールが来るんだけど、「年会費が高すぎんねん」と返信すると、翌年の年会費が500ドルになるよ。笑
第6位:RedotPay|クリプト送金には便利だがATMコストは割高【B評価】

知名度抜群の王道クリプトカード。
メリット
カード残高の仮想通貨を外部ウォレットへ送金し直すことができる高い流動性!
年会費無料で、アプリの完成度やサポートの知名度は抜群。
デメリット
物理カード発行費が100ドル。
変換手数料1%+FX1.2%+ATM手数料2%(月1万ドル超えは3%)で、10万円出金時の手数料は約4,200円と高め。
普段の買い物や送金には便利だけど、「安く日本円を引き出す」目的だと上位勢に負けるね。
日本ではもうアプリダウンロード不可
アプリストアから削除されちゃったから、もう日本人は実質利用不可。Androidならワンチャンapkファイルでインストールできるかもだけど、あえて選ぶ理由もないかな。
第7位:CoinWカード|取引所の資金を直結できるが、2%+2%の二重課税【B評価】

仮想通貨取引所CoinWの「プレミアムUSD実物カード」。
メリット:
デメリット:
チャージ時に2%、さらにATM出金時にも2%取られる二重パンチ!
10万円出金時の手数料はこの2つだけで約4,000円。さらに為替コストが乗るから総コストは高め。
1日上限は1,500ドル(約22.5万円)。取引所の未認証アカとは別で、カード発行にはKYC(本人確認)が必須だから勘違いすんなよ!
手数料は高めだけど、CoinWでアルトコインを中心にトレードする人には便利なカード!でも、取引所系はBitget Wallet Cardがあるから、DEX中心に利用する人にとっては無縁かもね。
第8位:UPay|買い物スクラッチは楽しいけど、円転コストは約5%の激重【B評価】

UPayは、Apple PayやGoogle Payのスマホ決済にも対応したUSD物理カード。
メリット
物理カード発行費100 USDT、年会費無料。
「Scratch & Earn」機能が熱い!5 USDT以上の買い物ごとにスクラッチが貰えて、当選確率70%で最大100 USDTが当たる!
デメリット
ATM手数料は1%だけど、チャージ2%+FX手数料2%が上乗せされて、10万円出金時のコストは約5,000円(約5%)と激重!
しかも買い物スクラッチはATM出金だと貰えない💀
発想は面白い!面白いし、1日2,000ドルATM出金できるのはいいけど…5%はちょっと重い💦UPayは円転用ではなく、普段の買い物でスクラッチを楽しみたいヤツ向けのカードだね。
第9位:Tria Premium Metal|届くまで200日以上!?出金枠も狭い問題児【C評価】💀

SNSでインフルエンサーがやたらとアフィリエイトしてるメタルカード。
メリット
メタルカードの所有欲と買い物特典、カード残高をウォレットへ戻す機能あり。
最上位のプレミアムカードは最初の2,000ドルまで6%キャッシュバック。Triaステーキングで8%まで上昇。(凡カードは1,000ドルまで4.5%キャッシュバック)
デメリット
1日のATM出金上限がたったの750ドル(約112,500円)! 30万円すらその日に引き出せない。
10万円出金時の手数料は約4,150円(FX最大3%+ATM1%+$1)+年会費。
暗黒ちゃんはカードを申し込んでから届くまでに200日以上(半年以上)も放置され、サポートにブチギレクレームを入れてようやく発送されたっていう最悪のトラブル実例あり。
手元に届かないカードなんてゴミ同然。金を払ったのに半年カードが届かないとか、金融サービスとして論外でしょ💀
第10位:KAST X Premium|年間15万円払って1回3.7万円しか出せないギャグカード【D評価】💀

年会費1,000ドル(約15万円)の超強気プラン。
メリット
メタルカードでドヤ顔できる
下位プランのStandardは40ドルで物理カード入手可能
デメリット
ATM出金上限が「1回250ドル(約37,500円)/1日750ドル(約112,500円)」という絶望的なショボさ!
しかもATM手数料が「2%+1回3ドル」。10万円引き出すのに最低3回操作が必要で、固定手数料だけで9ドル(約1,350円)吹き飛ぶ。
10万円出金の総手数料は約5,100円!
年会費15万円も払わせておいて、1回4万円も引き出せず、1日11万円で頭打ち。誰が使うんだよコレ😇文句なしの最下位D評価!
💭暗黒ちゃんのひとこと👿
こうやって見るとさ、インフルエンサーがSNSでチヤホヤしてるカードほど「年会費が無駄に高い」「出金上限がカス」「届くのがクソ遅い」っていう地雷が多いのがよくわかるでしょ?
自分の頭で計算して、Bitget Wallet CardやDeCardみたいに「年会費無料・上限ガバガバ・手数料最安」な本物を選びなさい!👑✨
4. 「Rain採用クリプトカード」の裏側とATM出金の致命的な弱点⚙️

最近よく聞く「Rain(レイン)」っていうサービスについて、キミたち裏側の構造知ってる?
4-1. Rainとは?ステーブルコイン決済の「黒幕インフラ」
Tria、KAST、ether.fi……名前はバラバラだけど、実はこれらのカードの裏側で動いている発行・決済インフラは、すべて「Rain(レイン)」という企業が提供してるんだよね。
ユーザー: アプリでポチポチ操作
Tria / KAST / ether.fi: 表側のブランド、プラン、特典、サポート担当
Rain: 裏側のカード発行・決済インフラを提供
Visaなどの国際ブランド: 全世界の決済ネットワークに接続
セブン銀行・イーネットなど: 現金を吐き出すATM
キミたちが暗号資産をチャージしてVisa加盟店やATMで使えるのは、このRainの仕組みがあるからなんだよね。
4-2. Rain採用カードは「まとまったATM出金」に超絶弱い!
でもね、今回比較したRain採用カード(ether.fi、Tria、KAST)には共通の致命的な弱点があるの。それが「まとまった現金の引き出しに制限がかかりまくる」ってこと!

見てよコレ。Triaは1回10万円ならギリ枠があるけど、1日上限が低すぎて話にならない。KASTなんて10万円出すのに3回もATMを操作させられるんだよ?後ろに並んでる人に舌打ちされるわ💀
Rain採用だからって脳死で選ぶと、ATMの前で絶望することになるよ!
4-3. SNSの紹介数に騙されるな!実際の取引ボリュームの格差📊
SNSで派手に宣伝されてると「世界中で大人気なんだ!」って錯覚するよね。でも、決済データ追跡サイト(Paymentscan)が公開した2026年9月の月間取引ボリュームを見ると、現実がハッキリ数字に出てて面白いよ。

ether.fi: 約1億227万ドル
KAST: 約1億28万ドル
Tria: 約1,500万ドル 💀
Tria、他の2社に比べて取引規模が1桁少ないじゃん(笑)。もちろん集計対象の違いはあるにせよ、「SNSで日本人インフルエンサーが騒いでいる量」と「実際に世界中で使われている経済規模」は全くの別物だってことを頭に叩き込んどきな!
5. クリプトカードで日本円を引き出すなら「セブン銀行」と「イーネット」を狙え!🏧

クリプトカードを手に入れたら、どこで出金するのが正解か?日本のコンビニATMの仕様を叩き込んであげる。
5-1. ファミマの目印!ピンクのロゴ「イーネット(E-net)」ATM
ファミリーマート等に設置されている、赤やピンクの「E-net」ロゴが目印のATM。
海外発行カードの出金上限: 1回につき最大10万円まで対応!
※ただしICチップではなく磁気ストライプ取引になっちゃうと1回4万円に制限されるから注意。
ファミマにはたまにイーネットじゃなくイオン銀行ATMが置いてある店舗もあるから、必ず機械のロゴを確認しな!
5-2. 最強の安定感!「セブン銀行ATM」
日本全国どこにでもあるセブンイレブンのセブン銀行ATM。海外カード対応の安定感は間違いなく国内トップ!
海外発行カードの出金上限: 1回につき最大10万円まで対応!
※磁気ストライプ取引の場合は1回3万円まで。
まとまったお金を出すなら、この2つのどっちか一択! ただし、KASTみたいにカード側の1回上限が「250ドル(約3.7万円)」とかになってたら、ATM側が10万円対応でもカードの上限で弾かれるからね!
5-3. 5万円×2回より「10万円×1回」で抜け!最低手数料の罠💀
ATM操作で一番やってはいけないのが「小分け出金」!Bitget Wallet CardやDeCardは、ATM手数料が「1%、ただし最低5ドル(約750円)」というルールになってるの。
10万円を1回で出金: 10万円 × 1% = 1,000円
5万円を2回に分けて出金: 最低手数料750円 × 2回 = 1,500円(500円の損!)
同じ10万円を手にするのに、回数を分けただけで手数料が1.5倍に跳ね上がるんだよ。ATM設置会社の手数料も回数分取られる可能性があるから、最低手数料があるカードは「まとまった金額を1発で出す」のが鉄則!
6. クリプトカードを1円も無駄にせず使い倒す「4つの知恵」💡

暗黒ちゃん激推しの2大カードを120%活かすための鉄則を伝授するよ!
その①|チャージするのは「直前に必要な分だけ」!
両カードとも、カード残高からウォレットへ仮想通貨を引き戻すことはできない!
「とりあえず50万円分チャージしとくか〜」なんて絶対にやるな!必要な現金の金額と、手数料分(数千円多め)を計算して、ATMに行く直前にその分だけチャージするのがプロの鉄則だよ。
その②|75,000円以下の小分け出金は絶対に避ける!
最低手数料が5ドル(約750円)に設定されている以上、出金額が500ドル(約75,000円)を下回ると、実質的な手数料率が跳ね上がるよ(1万円だけ引き出したら手数料率7.5%の暴利になる!)。
現金が必要なら、まとまった金額を一気に引き出しなさい!
その③|ATM画面の「DCC(通貨換算レート)」は死んでも拒否しろ!
ATMを操作していると、「日本円に確定して換算しますか?安心ですよ☺️」みたいな親切面をした選択画面(DCC)が出ることがある。
これ、ATM側のボッタクリ為替レートが適用される罠だから、絶対に「現地通貨(JPY)での取引」を選んで、カード会社側のレートで換算させなさい!
その④|出金「回数制限」を頭に入れてスケジュールを組め!
Bitget Wallet CardもDeCardも1日1万ドルまで出せるけど、「1日の出金回数上限」も存在するよ。
少額をポチポチ引き出してると、金額枠が余ってるのに回数制限に引っかかってロックされるから、1回10万円のフルスイングでスマートに終わらせな!
7. まとめ|クリプトカードは賢く現金化しよう💖

見栄えだけのメタルカードや、インフルエンサーのポジショントークに騙されて高い年会費を払う時代はもう終わり!手元に残る現金を1円でも多く増やしたいなら、「出金コストが安く、1日の出金上限がデカいカード」を選ぶのが、相場で生き残る賢い大人の選択だよ。
ウォレットでの利便性と大口出金を両立するなら ➡ 「Bitget Wallet Card」!
たった17ドルの初期費用でコスパ最強の出金環境を作るなら ➡ 「DeCard」!
この2枚のどちらかを持っておけば、急に現金が必要になった時でもコンビニATMへ走って秒速で日本円を召喚できるよ。余計な手数料でカモられるのはさっさと卒業して、スマートにクリプトを使い倒しな!
暗黒ちゃんは、無駄金を削ぎ落として本物の利益を掴み取るキミをいつでも待ってるよ!さあ、次のトレードも爆益出して、豪快に出金しちゃいな!🚀👿💳🏧🔥
8. 疑問を粉砕!クリプトカードの円転に関するよくある質問(FAQ)💡

Q1. 10万円出金する時、手数料が一番安いカードはどれ?
A. 単発の出金手数料だけなら、月100ドル無料枠があるXapo Bank Card(約1,700円)が最安。ただし年間15万円の年会費がかかるから論外!年会費無料の実質最安はBitget Wallet Card(約2,750円)とDeCard(約2,800円)の2強だよ!Q2. 30万円や50万円のまとまった現金を同じ日に引き出せる?
A. Bitget Wallet CardとDeCardなら余裕で可能! どちらも1日の上限が10,000ドル(約150万円)だから、ATMの1回上限(10万円)に合わせて3〜5回操作すればその日のうちに引き出せるよ。逆にTriaやKASTは1日750ドル(約11.2万円)上限だから絶対に無理!Q3. 入金するのはUSDTでもUSDCでも同じ?
A. 同じじゃない!カードごとに対応している通貨、ブロックチェーンネットワーク(TRC20、ERC20、BEP20など)、送金元の出金手数料、カード側の変換レートが違うよ。必ずアプリの入金画面に表示された指定の通貨・ネットワークと完全に一致させて送金しなさい!Q4. カードに入れた残高をウォレットへ戻せる?
A. Bitget Wallet CardもDeCardも戻せません! チャージした資金はカード決済かATM出金で使い切る前提だよ。Triaは一部戻せる機能があるけど、返金残高とトップアップ残高で扱いが違うなど癖が強いから過信は禁物。Q5. 残高は足りてるのにATMで出金エラーになるのはなぜ?
A. 「出金手数料分の残高が足りていない」「1回・1日・月間の出金上限や回数制限に引っかかっている」「カードの初期有効化(アクティベーション)をしていない」「PIN間違い」「ATMが海外発行Visaカードに対応していない」のどれかだよ。アプリで利用可能残高とステータスを今すぐ確認しな!Q6. 仮想通貨カードでATM出金すれば税金はごまかせる?
A. ごまかせるわけねぇだろ、脱税で捕まりたいのか💀 暗号資産を決済やATM出金で日本円に換えた瞬間、日本の税法上は「利益確定」となり所得税の課税対象になるよ(国税庁もバッチリ明記してる)。取引所の送金履歴、カードのチャージ履歴、ATMの出金明細は後から税務署に突っ込まれてもいいように全部スクショして保管しときなさい!
