財務のプロが本気でおすすめする激レア資金繰りテクニック3選!

こんにちは。
脱・税理士のスガワラです。
会社を経営する上で、絶対に無視できないのが「資金繰り」です。
どれだけ利益が出ていても、会社の手元資金がなくなれば経営は続けられません。だからこそ経営者は、売上や利益を伸ばすだけではなく、会社から出ていくお金を抑える方法も考える必要があります。
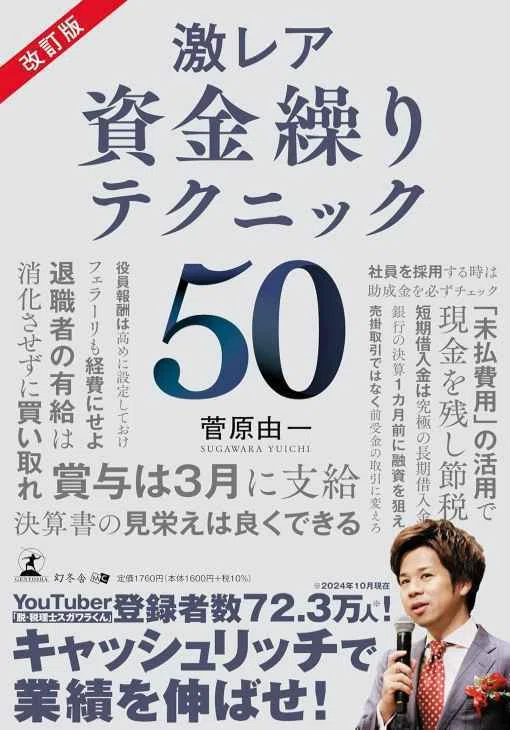
そこで今回は、僕の書籍『改訂版 激レア 資金繰りテクニック50』から、社長におすすめの資金繰りテクニックを3つ厳選してご紹介します。
ただし、法制度や契約内容などによって取り扱いが異なる場合があります。実際に取り入れる際は、税理士や社会保険労務士などの専門家に確認した上で判断してください。
では、ひとつずつ解説していきます。
テクニック1:役員賞与を前借りして社会保険料を抑える
最初に紹介するのが、役員報酬と役員賞与の受け取り方を工夫し、社会保険料を削減する方法です。
役員賞与を損金に算入するためには、原則として所定の期限までに事前確定届出給与の届出を行い、届出どおりの支給時期・支給額で支給する必要があります。これらの要件を満たさない場合は、原則として損金算入できません。
この役員賞与の受け取りのポイントが、毎月の役員報酬を抑えて、その分を役員賞与としてまとめて受け取るという考え方です。
毎月の役員報酬を下げて賞与でまとめて受け取る
ひとつの事例として、社長が毎月100万円の役員報酬を受け取っていたとしましょう。毎月100万円受け取ると、年間の役員報酬は1,200万円です。
そこで事業年度の開始時などに、毎月の役員報酬と事前確定届出給与による役員賞与をあらかじめ設計します。たとえば、毎月の役員報酬を10万円とし、残りを事前確定届出給与による役員賞与としてまとめて受け取る形です。
このように役員報酬の一部を役員賞与として受け取ることで、社会保険料を削減できる場合があります。
ただし、賞与にかかる社会保険料には、計算の基礎となる「標準賞与額」に上限が設けられています。2026年8月時点では、健康保険の標準賞与額は年度累計573万円、厚生年金保険は1か月あたり150万円が上限です。
参考:日本年金機構|賞与にかかる保険料はどのように計算するのですか。
そのため、同じ年間報酬額でも、毎月の役員報酬として受け取る場合と、毎月の役員報酬を抑えて役員賞与としてまとめて受け取る場合では、社会保険料の負担額に差が生じることがあります。
なお、役員報酬の変更には定期同額給与のルールがあり、原則として事業年度開始から3か月以内の改定など、税務上一定の要件があります。期中に役員報酬を自由に変更できるわけではないことに留意しましょう。
このように役員報酬と役員賞与の受け取り方を工夫することで、年間の社会保険料の負担を抑えられ、手取りが増える可能性があります。
ただし、ここで考えなければならないのが、役員賞与を受け取るまでの生活資金です。
今回の例では、年間の役員報酬総額を大きく変えずに、毎月の役員報酬を10万円に抑え、残りを役員賞与としてまとめて受け取る設計です。そのため、役員賞与が支給されるまでは毎月の手取りが大きく減り、生活資金が不足する可能性があります。
では、その間の生活資金はどうすればよいのでしょうか?
貯蓄で補えるなら問題ありませんが、難しい場合もあるでしょう。そこで選択肢のひとつになるのが、不足する生活資金の一部を会社から借りる方法です。
生活費が足りなければ会社からお金を借りる
毎月の役員報酬を抑えた結果、生活資金が足りなくなった場合は、不足する生活資金の一部を会社から借りる方法があります。
たとえば、シンプルに毎月の生活資金が100万円として、本来100万円だった月々の役員報酬を10万円に減らしたのであれば、不足する90万円を会社から借りるという考え方です。
これなら、
・役員報酬:10万円
・会社からの借入:90万円
・手元に入るお金:合計100万円
となるため、資金面だけを見れば、これまでと同じように生活できます。そして、決算時に事前確定届出給与として役員賞与を受け取ったら、そのお金を使って会社から借りていた分を返済します。
ただし、会社から借りる金額は、単純に減らした役員報酬の金額と同額にすればよいわけではありません。
役員賞与からは税金や社会保険料などが差し引かれるため、賞与の額面がそのまま手元に残るわけではないからです。実際の貸付額や返済額は、賞与の手取り額や税金・社会保険料なども踏まえて設計する必要があります。
もちろん、会社と社長のお金を自由に行き来させていいという意味ではありません。実際に会社から借りる場合には、会社と役員との貸し借りとして適切に処理しましょう。
決算時に役員貸付金を残さないことが重要
ここまで読んで、「会社から社長がお金を借りたら、銀行からの評価が悪くなるんじゃないの?」と思った方もいるでしょう。
今回の考え方では、期中に会社からお金を借りたとしても、決算時に役員賞与を受け取り、そのお金で会社からの借入を返済します。
そのため、決算時点までに借入をすべて返済できれば、役員貸付金が期末残高として決算書に残ることを避けられます。
ただし、役員貸付金が決算書に残っていないからといって、それだけで銀行評価に影響がないとは言い切れません。銀行は、会社の財務内容や資金の流れなど、さまざまな要素を踏まえて総合的に判断します。
だからこそ、銀行評価を意識するのであれば、役員貸付金を決算時点で残さないことに加えて、会社全体の財務状況や資金の流れにも注意することが大切です。
標準賞与額の上限については見直しの議論も行われており、今後、制度が変更される可能性があります。
そのため、今回紹介した方法が今後も同じように活用できるとは限りません。実際に取り入れる際は、その時点での最新制度を確認した上で判断するようにしましょう。
僕は、現時点で制度上認められている方法であれば、ルールや要件を正しく理解した上で、堂々と活用すればよいと考えています。
実行時には、その時点での最新制度を確認し、自社が要件を満たしているかどうかを税理士や社会保険労務士などの専門家に相談した上で判断しましょう。
テクニック2:生命保険は決算月に契約する
2つ目は、生命保険を決算月に契約することです。
会社で生命保険に加入している経営者もいると思いますが、生命保険には保険料の一部または全部を損金として扱える商品があります。
ここで重要なのが、保険料の支払時期です。
たとえば、全額損金で落とせる生命保険に加入しており、月10万円、年間120万円の保険料を年払いしているとしましょう。
3月決算の会社であれば、「決算月である3月に年間保険料120万円を支払う契約にしたほうがよい」という考え方があります。
なぜ、決算月の前月(2月)ではなく、決算月(3月)のほうがいいのでしょうか?
ここがポイントです。
生命保険は1か月間支払いを遅らせられる
生命保険は、契約によって保険料の支払いに「1か月間の猶予が認められている」場合があります。
たとえば、3月決算の会社で、本来3月に120万円の保険料を支払う契約だったとします。
毎年しっかり利益が出ていて、資金繰りにも余裕があるなら、3月に120万円を支払えばいいでしょう。
しかし、今年は黒字でも、来年は赤字になっているかもしれません。資金繰りが厳しくなって、3月に120万円を支払いたくない状況になる可能性もあります。
さらに、赤字になっているのであれば、「今期はこれ以上経費を増やしたくない」と考えることもあるでしょう。
そんなとき、3月に支払う予定だった保険料を、支払猶予を利用して4月に支払える契約であれば、決算をまたいで来期に支払いを回せる場合があります。
つまり、決算月に保険料を支払う契約にしておけば、状況に応じて、「今期に支払うのか、来期に回すのか」を判断できる余地が生まれるということです。
2月払いにしてしまうと、3月決算まで1か月以上あります。支払いを1か月遅らせても3月なので、同じ事業年度に入ってしまいます。
だからこそ、決算月に年払いする形にしておくことがポイントなんです。
自動振替はおすすめしない
もうひとつ注意してほしいのが、保険料の支払方法です。
生命保険を契約すると、保険会社から自動振替をすすめられることがあります。毎年決まった時期に自動で引き落とされるので、払い忘れを防ぐという意味では便利です。
でも、資金繰りの調整という観点から見ると、僕は自動振替をおすすめしていません。
自動振替にしていると、決算月に自動的に保険料が引き落とされてしまい、「今年は資金繰りを考えて保険料の支払いを翌月に回そう」という調整ができないためです。
そのため、僕なら自動振替ではなく、自分で振り込む方法を選びます。
そうしておけば、会社の利益やキャッシュの状況を見ながら、決算月に支払うのか、支払猶予を利用して翌月にするのかを判断できます。
なお、実際の支払猶予や損金算入の取り扱いは、保険契約や商品などによって異なる場合があります。契約前には契約内容を必ず確認してください。
テクニック3:子会社では非常勤役員になる
3つ目は、複数の法人を経営している社長に知っておいてほしい資金繰りテクニックです。
会社が成長していくと、2社目、3社目と法人を作るケースがあります。
たとえば、1社目では代表取締役を務めていて、新しく子会社を作ったとしましょう。その際、子会社での勤務実態や報酬などによっては、非常勤役員として関わる選択肢があります。
子会社での勤務実態が非常勤で、社会保険の被保険者に該当しないと判断される場合には、子会社側で社会保険への加入が不要になることがあるためです。
ただし「非常勤役員」という肩書きだけで加入の要否が決まるわけではありません。実際の勤務状況や経営への関与、報酬の内容などを踏まえて個別に判断されるため、事前に社会保険労務士などの専門家へ確認した上で検討しましょう。
1社目でも2社目でも代表を務め、それぞれで社会保険の加入対象となる場合は、それぞれの会社から受け取る報酬を合算して社会保険料を計算することになります。
だからこそ、
1社目:代表
2社目:非常勤役員(勤務実態や報酬により個別に判断)
という形にすることで、社会保険料の負担を抑えられる可能性があります。
3社目以降を作る場合でも、非常勤役員として社会保険の加入対象にならないのであれば、同じような考え方ができます。
まとめ:資金繰りは「知っているかどうか」で大きく変わる
今回は、僕の5冊目の書籍『改訂版 激レア 資金繰りテクニック50』から、社長におすすめの資金繰りテクニックを3つ厳選してご紹介しました。
会社の資金繰りを改善しようとすると、多くの経営者は「もっと売上を増やそう」「利益を増やそう」と考えます。
しかし、資金繰りを改善する方法は、売上や利益を高めることだけではありません。
役員報酬の受け取り方や生命保険料を支払うタイミング、子会社での役職など、経営者が知識を持っているだけで資金繰りはよくなる場合があります。
ただ、今回ご紹介した資金繰りテクニックは、制度変更や会社の状況によって使えるかどうかが変わります。自己判断だけで実行せず、自社の場合はどうなるのかを専門家と確認しながら進めてください。
僕が講師を務めるSMG経営塾では、YouTubeやnoteではお伝えできない裏技的な資金繰りテクニックや節税、銀行評価を高めるP/Lの見せ方、財務戦略、事業計画書の作り方などを学べます。
・売上はあるのに、なぜか会社にお金が残らない
・もっと資金繰りに強い会社を作りたい
・経営者として財務の知識を身につけたい
このような悩みがある中小企業の経営者や個人事業主の方は、ぜひ以下からSMG経営塾の詳細をチェックしてみてください。
本記事の内容は以下のYouTubeでも解説しています。
法人設立を検討している個人事業主や起業1年目の経営者は、財務の悩みを解決するために、ぜひYouTubeもご覧ください!
