ソフトバンクグループ株式会社 第70回無担保社債(愛称:福岡ソフトバンクホークスボンド)に勝つには!

買わない事を決めた理由は「勝つため!」
仮に上限条件である年4.90%(税引前)で決定し、
100万円分購入して満期(7年間)まで保有した場合、
実際の銀行口座に入ってくるお金(税引後受取額)の
シミュレーションをAIにしてもらった。
シミュレーション結果(購入金額:100万円)
項目金額・内容購入金額(元本)1,000,000円
利率(税引前)年 4.90%
年間利息(税引前)49,000円 / 年
税金(20.315%)約 9,954円 / 年(各利払時に源泉徴収)
1回(半年)あたりの手取り額19,523円 (年2回受取:3月/9月)
1年間の手取り利息 39,046円
7年間の通算手取り利息273,322円満期時に戻る元本1,000,000円
7年間で口座に入るお金の合計1,273,322円(元本+純利益 273,322円)
キャッシュフローのイメージ(口座の入出金)
購入時(2026年9月):
証券口座から 1,000,000円 が引かれます。
保有期間(7年間・年2回の利払い):
半年ごとに 19,523円 が口座に入金されます(年2回 × 7年 = 計14回)。
14回分の利息合計は 273,322円 となります。
満期時(2033年9月):
元本の 1,000,000円 が返還(償還)され、最後の利息(19,523円)と一緒に口座へ振り込まれます。
注意点・補足
税率について:個人投資家が受け取る利息には、申告分離課税として 20.315%(所得税15.315% + 住民税5%)が源泉徴収されるため、自動的に引かれた金額が口座に入ります。
正式利率の決定:仮条件(年4.30%〜4.90%)の中から、正式な利率が2026年9月4日(金)に決定します。仮に下限の4.30%で決まった場合、7年間の通算手取り利息は 239,788円(年間手取り約34,254円)となります。
第1の目標! 2027年3月までに2万円の税引き後利益!!
とりあえず、SBI新生銀行のスタートアップ円預金にぶっこんだけど、これ、早速負けてんだよな。 俺、アホなのかな?
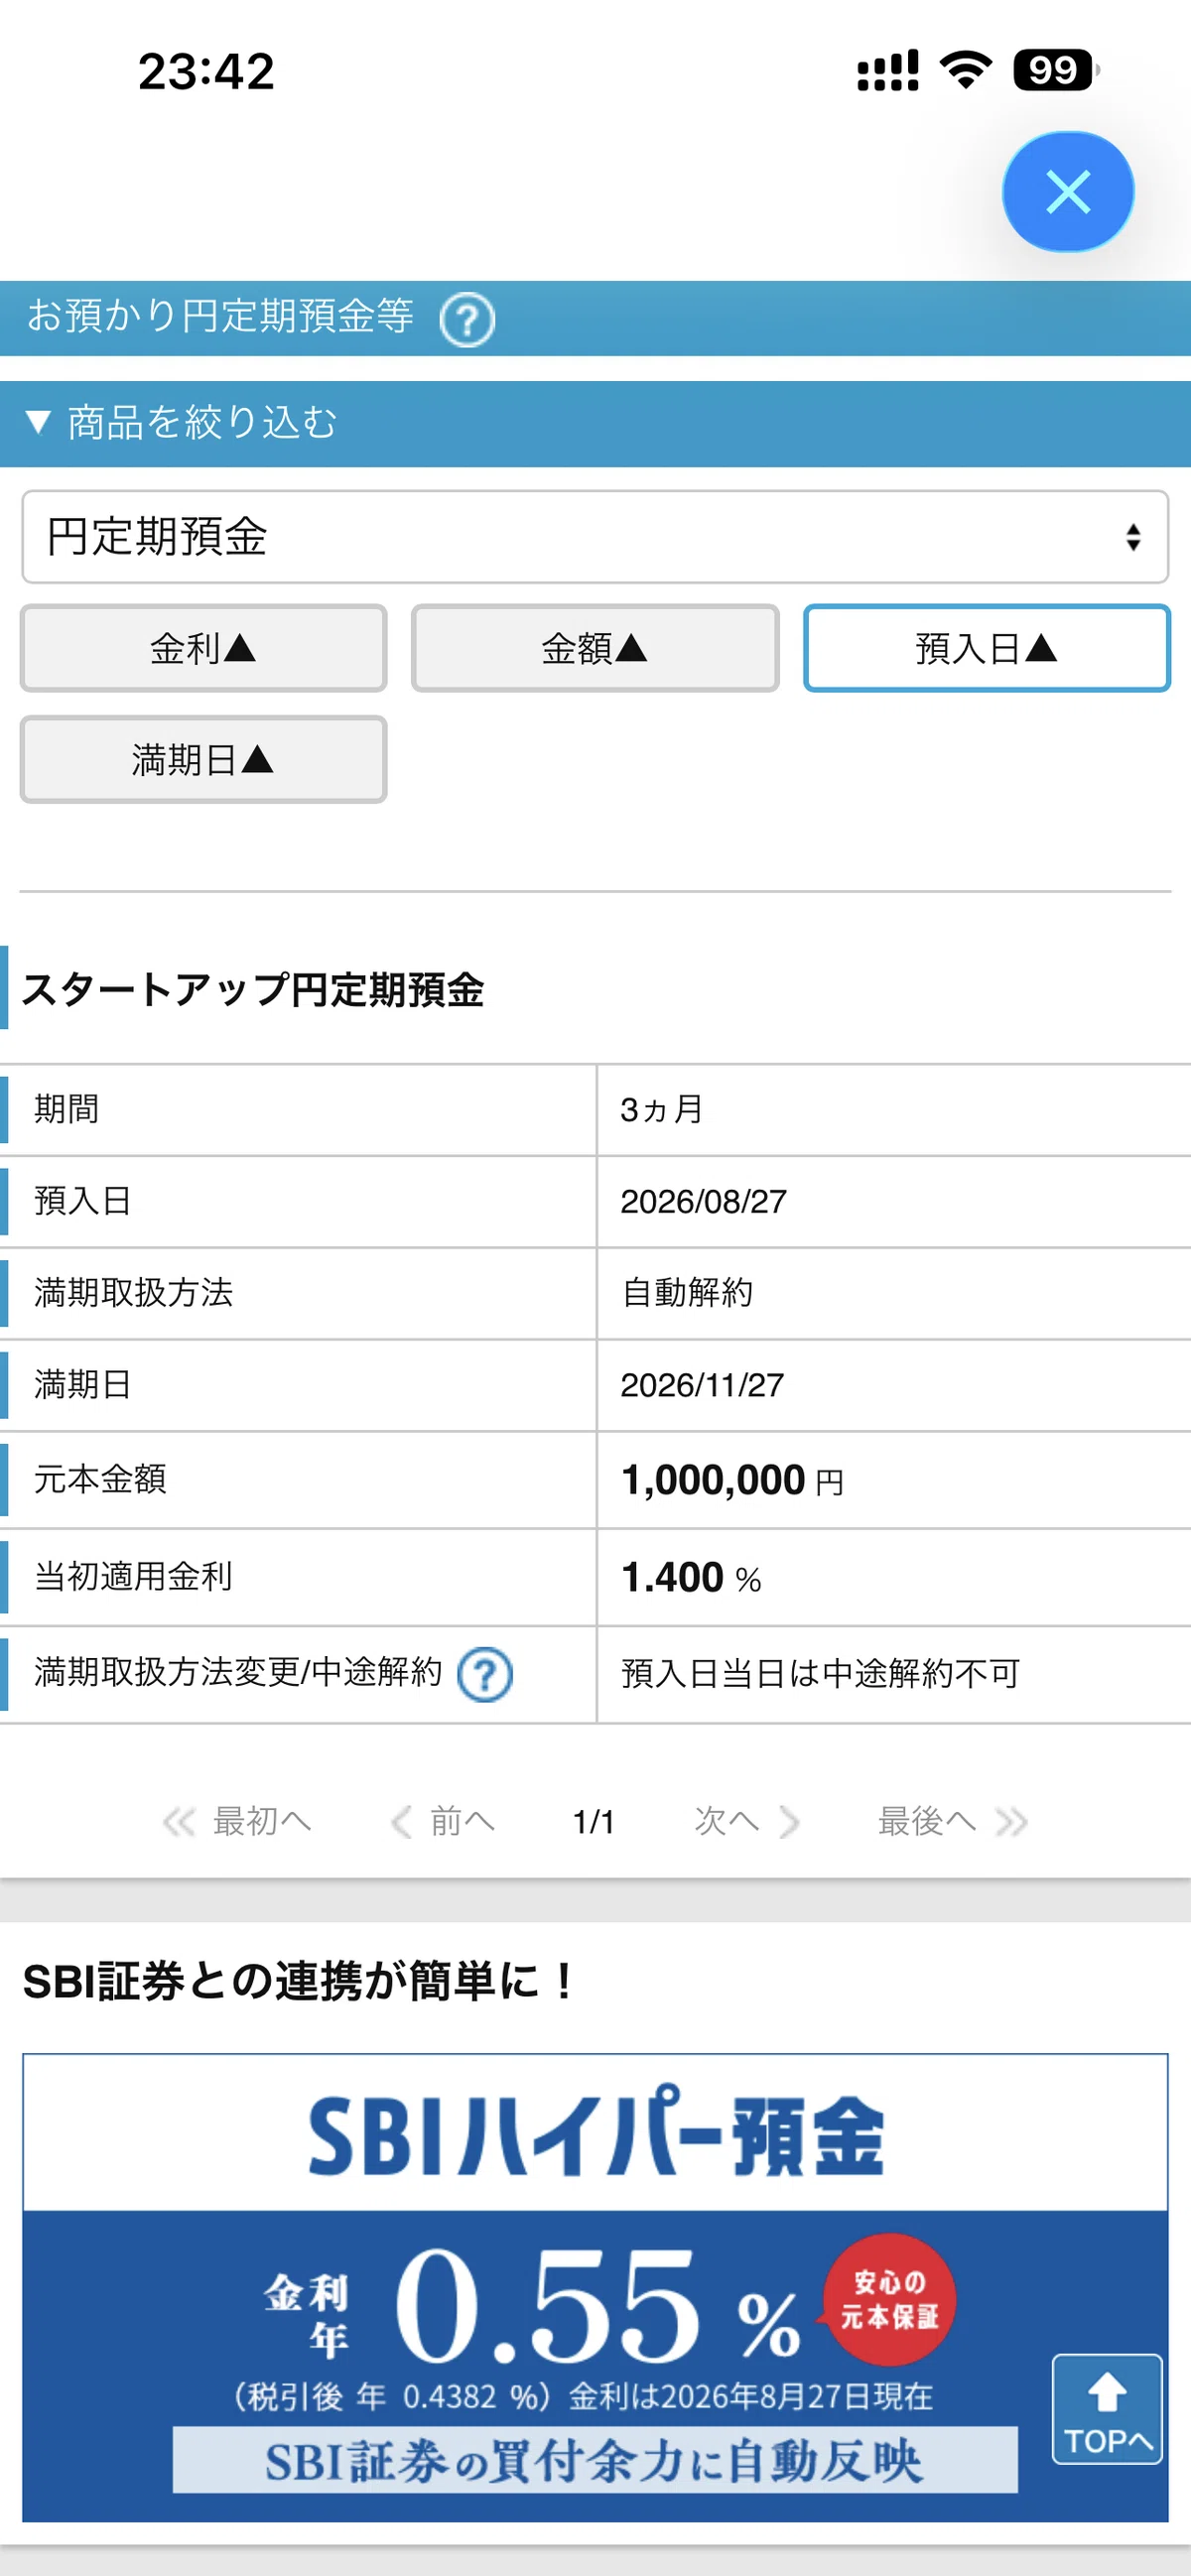
3ヶ月だけ1.4%金利
「拘束期間が3ヶ月と短いから良いな」と思ったんだけど、、、、
年利4.9%に勝とうとしてるわけだよね?俺。
そのうち貴重な3ヶ月間を100%負け確で負けに行ってるっっっ😭
もう負けてるやん。 アホなのかな?
反省!!
来年100万円分ソフトバンクG株買います!!
孫正義を信じると言った!男に2言はなし!!あ、でもイーロンマスクにも浮気したい。
悩む。
とりま50万はSBI日本株高配当をNISA枠で50万買おう。
のこり50万円はNISA枠でソフトバンクGに投資すっぺ。
来年1月にもう来年のNISA枠100万は速攻で埋まる事が確定したな。
一応、1月中に買う事を今宣言します!
本当はどっちも見計らって買いたいけど
素人が見計らうなって説はあるからね。
1月にソフトバンクGの株価がどうなってるかは知らんけど、高くても安くても1月に50万前後で買えるだけ買う(ギリ1単元行かないかも?
今の株価だと行かない。 1月までにもっと株価下がれば買える。
7年で五倍の3万5千円くらいになってくれる事を祈って!
孫正義という男を信じるからこそ、ソフトバンクの社債は買わない!
と決めたのだから!!
(いや、違うな。年利4%は守りに入りすぎやろっ!!ていう自己発破が理由だったか。もう過去の記憶捏造してんな、俺。)
7年前のソフトバンクグループの株価は、だいだい1,000円
つまり7年間で五倍くらいになってる。 千円から5千円になってる。
ソフトバンクグループを信じて社債を買うなら、社債を買うよりも株を買うのが合理的。
だって、ソフトバンクグループを信じてんだろ?なぁ、おい!
というヤンキー理論。
とりあえず、このスタートアップ円定期預金の100万は来年1月に使います、と。
ToDo 実行したら、続きを書く 2026/08/27
追記:7年で五倍の3万5千円とか買いてるな、俺。
いいな、勢いがあって実に宜しい😀
