毎月の医療費がストレス…。「月5000円の固定費」にしたら家計も気持ちもラクになった話

「今月、病院いくらかかったっけ…?」
「また医療費がたくさんかかって予算オーバーしてる…」
そんなふうに、医療費に振り回されてモヤモヤしたこと、ありませんか?
我が家でも以前は、病院にかかるたびにその月の変動費として支出していて、月によってバラバラ。
たくさん病院に行った月は「なんでこんなに?」とストレスになっていました。
でも、“医療費=固定費”という考え方に変えただけで、家計も気持ちもかなりラクになったんです。
今日は、我が家でやっている医療費の管理方法について具体的にお話しします。
医療費って、月によってバラバラで管理しにくい
例えばこんなこと、ありませんか?
先月は病院ゼロで安心してたのに、今月まとめて出費
家族が病院に行くたびに「お金ちょうだい」と言われる
医療費が増えると、その月の家計が一気に崩れる
我が家もまさにこれでした。
特に夫が耳鼻科に度々お世話になっていて、
病院に行くたびに、夫が払った病院代を請求してくるんです。
(家のお金は私がすべて握っています)
そうすると、私が家計の財布からかかった医療費分を夫に返して…
という、一連の流れが地味にストレスで…。
いちいち、面倒なんですよね。
さらに困るのが、
✔ かからない月 → 0円
✔ かかる月 → 一気に1万円近く
という“振れ幅”。
家計簿的には変動費として処理していたんですが、
「予定より多くかかった」という感覚が毎回残って、気持ち的にすごく嫌だったんです。
「また家計から出さなきゃ」
「今月のやりくり費、足りるかな」
と、そのたびに気持ちが落ち着かなかったんです。
しんどかった原因は「医療費の置き場所」だった
でもこれ、やりくりが下手とかじゃなくて、仕組みの問題だなと思って。
医療費って、
毎月決まった金額じゃない
でも年間で見るとだいたい同じくらい
しかも急に発生する
という、自分で完全にコントロールできる支出ではありません。
だから、月ごとの家計で管理しようとするとどうしてもブレるんです。
健康に気をつけることは大切だし、必要な通院や薬代を我慢するものではありません。
それなのに、医療費を毎月の変動費に入れていると、病院に行くたびに
「今月使いすぎた…」って落ち込んでいました。
でもある時、気づいたんです。
医療費を“毎月の変動費”として見るからしんどいんだって。
じゃあ、固定費のようにしてしまえばいいんじゃないかって。
我が家は医療費を固定費化しました
そこで、我が家の医療費の仕組みを整えました。
① 医療費を月5000円の固定費にする
我が家では、医療費を月5000円と決めています。
年間で考えると
👉 5000円 × 12ヶ月 = 6万円
実際これまで、よっぽどのことがない限り、この範囲に収まっているので、この金額にしています。
年間で見て、だいたいどれくらい必要かを先に考えて固定化しました。
② 病院専用の財布を作る
ここがポイントなんですが、
👉 医療費専用の財布を用意
給料日にその財布へ5000円入れます。
そして、
✔ 保険証
✔ 診察券
✔ 医療費専用の財布
をセットにしてまとめて置いています。
病院に行くときは、そのまま持っていくだけ。
これだけでかなりラクになります。
家族のだれが病院に行っても、このセットを持っていって、そこからお金を払うだけ。
③ 変動費から完全に切り離す
以前は、
「病院行った → 家計から出す」
という流れだったんですが、今は完全に別。
👉 病院行った → 専用財布から支払い
なので、
その月の変動費に影響しない
「今月多い…」というストレスがない
病院に行ったからといって、食費や日用品費が圧迫されることはありません。
変動費と切り離したことで、病院代を気にしなくてもいいので気持ち的にラクになりました。
④ 余った分はちょっとしたことに自由に使う
よっぽど病気やけがをしない限り、このお金がだんだん余ってきます。
なので、この余ったお金がある程度貯まってきたら、家族との外食など楽しみに使うことにしています。
年に1~2回ですがちょっとした楽しみになっています。
医療費のために取り分けていたお金が、安心にもなり、少しの楽しみにもなる。
こういう余白があると、家計管理も続けやすくなります。
⑤ 現金ストックとしての活用
医療費専用の財布を作っておくと、いつも現金がいくらかある状態になります。
これが、普段使っている財布に現金がない時に便利です。
子どもが小さい頃は、突然学校から
「教材費を持ってきてください」
という集金があったりすると、
普段の財布に現金がないときは、
一旦ここから出しておくということができて便利でした。
なるべく小銭も入れておくようにしているので、急に細かいお金が必要なときにも助かります。
災害時などはキャッシュレスが使えない場合もあるので、そういった時にも備えられます。
まとめ
医療費って、コントロールできない支出だからこそ、
「どう扱うか」でストレスが大きく変わります。
この方法のいいところは、
👉 医療費が“急な出費じゃなくなる”こと
突然の通院でも焦らない
家計が崩れない
気持ちが安定する
「固定費化+専用財布」
で、かなりラクになります。
同じようなことは、医療費以外でもできるんじゃないかと思います。
大切なのは、支出を無理に減らすことだけではなく、
自分の暮らしに合った「お金の置き場所」を考えてみること。
毎月の生活費に入れるもの。
別で取り分けておくもの。
年間で見て準備するもの。
そんなふうに少しずつ整えていくことで、
家計も気持ちもラクになります🌱
🌸お金の置き場所を整えるために…
今回のように置き場所を決めるだけで、家計も気持ちもかなりラクになることもあります。
こうしたお金の置き場所は、家計簿を使うとより見えやすくなります。
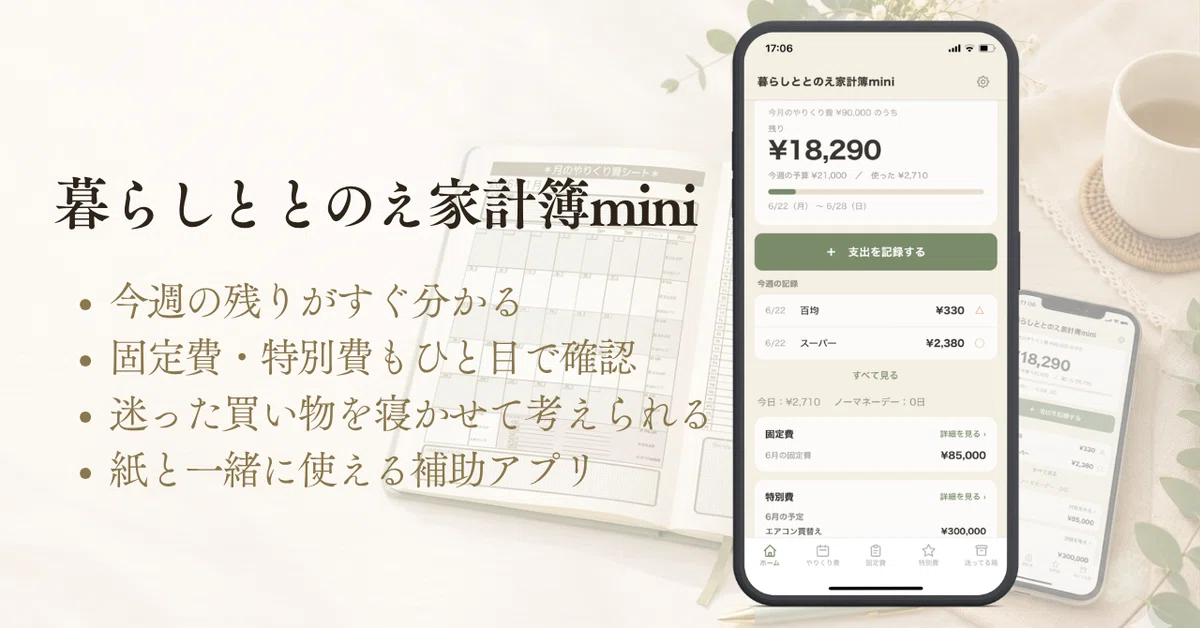
暮らしととのえLaboで作っている
暮らしととのえ家計簿は、
紙に書いて暮らし全体を見つめながら、
面倒な計算や確認は専用アプリminiで補助できるようにしています。
医療費の管理はもちろん、
特別費や3か月ごとの予算、月のやりくり費も、
暮らしに合わせて整えられるように作りました。
「家計簿をつけても、なぜかお金が残らない」
「毎月の予算がいつも崩れてしまう」
「急な出費に振り回されず、暮らしに合う形で整えたい」
そんな方に使っていただけたらうれしいです。
▼暮らしととのえ家計簿2026はこちら
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップは今後の活動費として有意義に使わせていただきます!
