【6月16日】WOWOWがドコモ「Lemino」の主導権 巨大会員基盤を武器に配信競争へ 他

話題のポイントは音声で!、(AI音声のため、読み上げに誤りが生じることがあります。あらかじめご了承ください )
▶ WOWOWがドコモ「Lemino」の主導権 巨大会員基盤を武器に配信競争へ
WOWOWとNTTドコモが、6月15日、ドコモの映像配信サービス「Lemino」を一緒に運営していくと発表しました。
仕組みはこうです。
WOWOWが新しい会社をつくり、そこへドコモの「Lemino」事業を移したうえで、WOWOWがその会社の株式の51%を持ちます。
残り49%はドコモが持ち、両社の共同経営会社になります。
あわせてWOWOWは、ドコモに自社株のごく一部(約2.8%)を引き受けてもらい、約8.4億円を調達します。
注目したいのは、これまでドコモが運営してきた「Lemino」の主導権が、コンテンツづくりのプロであるWOWOWに移る点です。
WOWOWが何を配信するかを決める立場になることで、得意の音楽ライブや大型ドラマ、スポーツが強化され、サービスの中身が大きく変わっていくと見込まれます。
ドコモが持つ1億を超える会員とのつながりも大きな武器です。
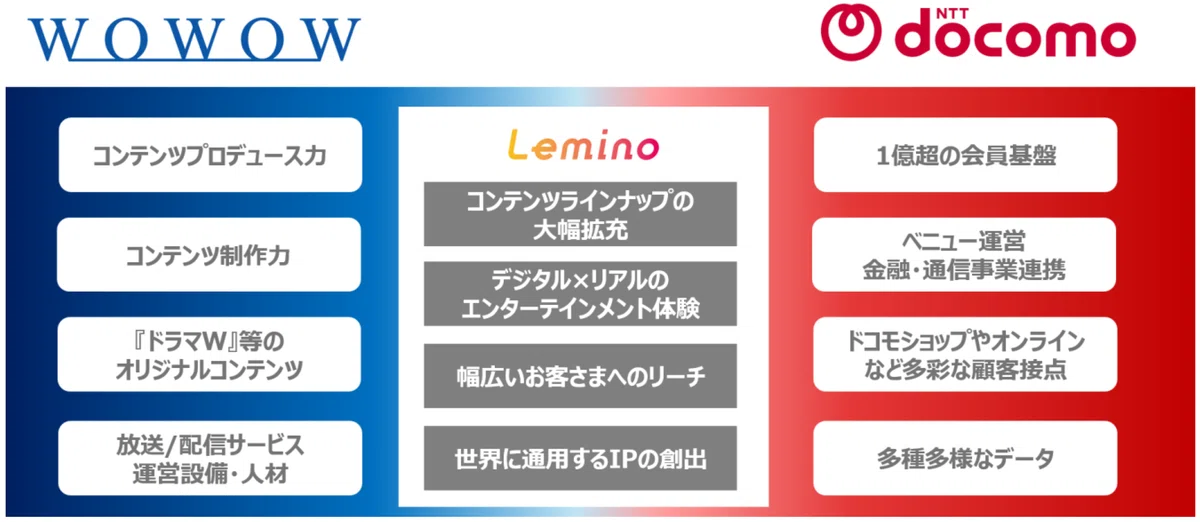
これまで会員数の少なさが課題だったWOWOWにとって、この巨大な接点を使って新規会員を集められれば、NetflixやABEMA、U-NEXTといった先行する配信サービスを追いかける足がかりになります。
一方で、気になる点もあります。
WOWOWが51%、ドコモが49%という、ほぼ互角に近い出資比率。
そしてドコモがWOWOW本体に持つ株はわずか2.8%。
「対等に近いが、主導権はWOWOW」というこの微妙なバランスは、両社の思惑が完全には一致していないことの表れとも読めます。
また、WOWOWの株価はこの1年で1,920円から1,031円へと大きく下がっており、その安い水準での増資となりました。
市場が今回の提携をどう評価するのか、注視が必要です。
両社は「世界に通用するIP(作品やキャラクターなどの知的財産)の創出」も掲げています。
ただ、韓国や米国の配信大手が世界へ作品を輸出して成功するなか、国内2社の連合で本当にグローバル展開ができるのか。
掲げた理想と実力の差が、これから問われることになりそうです。
【ディンコの一言】
この提携、額面どおりの「強者連合」とは少し違って見えます。
両社の足元を見ると、むしろ「守りの握手」と読むほうが自然です。
まずWOWOWの本業である衛星有料放送は、2018年ごろから動画配信の普及にのまれ、加入件数は2019年以降ほぼ一貫して減少傾向にあります。
月額2,000円超という割高感も響き、近年は純減が続く月が目立ちます。
加入者の平均年齢は40代とされ、高齢化による市場の先細りは避けられません。
つまりWOWOWは、放送だけでは右肩下がりが見えていたわけです。
一方のドコモも、配信では苦戦の歴史を重ねてきました。
かつて外資を抑えて首位だった「dTV」に始まり、「dアニメストア」「DAZN for docomo」と「d」のつくサービスを乱立させ、会員を分散させてしまった。
2023年に「dTV」を「Lemino」へ刷新し挽回を狙いましたが、NetflixやAmazon、ABEMAの勢いの前で決め手を欠いたままです。
つまり今回は、放送で行き詰まったWOWOWと、配信で抜け出せないドコモが、互いの弱点を補い合おうとする「苦肉の策」の色合いが濃い。
両社の強みの掛け算という建前の裏に、単独では戦えなくなった現実がにじみます。
注目したいのは、これが終着点ではなく始まりだという点です。
ネット動画の世界は展開が速く、NetflixやAmazon、Disney+といった海外テック大手は、世界中の会員から集めた莫大な資金を一国の枠を超えて作品に投じてきます。
その物量の前では、日本の1社単独はもはや勝負になりません。
だからこそ放送局、通信、配信が国境や業種の壁を越えて手を組む。
こうした合従連衡は、今後さらに加速していくとみるべきでしょう。
WOWOWとドコモの一手は、その大きな地図のなかの最初の一筆にすぎないのかもしれません。
▶ 受信料591億円で地方の電波を守る NHK・民放共同利用、ついに認可
NHKは2026年6月15日、二つのお金の動きについて総務大臣の認可を受けたと発表しました。
一つは子会社「日本ブロードキャストネットワーク(J-BN)」への増資191.22億円、もう一つはNHK財団への出捐(しゅつえん)400億円で、合計約591億円にのぼります。
そもそもこれは、NHK単独の話ではありません。
電波を山間部などに届ける中継局を、NHKと民放が共同で維持しようという官民の枠組みで、両者は2025年12月に基本合意していました。
背景には、放送設備の老朽化と人口減少があります。
地方の中継局は更新時期が2026年以降に集中し、その費用が地方民放の経営を圧迫していました。
NHKの受信料収入も減少局面に入る中、今のうちに効率化の仕組みを作る「先行投資」という側面が強いのです。
仕組みは二本立てです。
当初はNHKが子会社に約600億円を出し、子会社が中継局を一括保有して民放から利用料を取る構想でしたが、コスト面の懸念から頓挫しました。
新たな計画では、子会社への出資を約200億円に縮小し、子会社は世帯の少ない「ミニサテライト局(特に小さな中継局)」を保有・管理します。
一方、残る400億円は財団の基金が担い、地方局の小規模中継局の更新費用を「助成(補助金として支給)」します。
設備の保有は子会社、お金の配分は財団、という役割分担です。
ここで一つ押さえておきたいのが、財団への400億円が「出資」ではなく「出捐」である点です。
出捐とは、簡単に言えば「返ってこないお金を差し出す寄付」のことです。
出資なら株主として口を出せますが、NHKはあえて手を引ける形を選びました。
助成先を決める判断にNHKの意向が働けば不公平になりかねないため、財団の中立性・独立性を保つ狙いがあると見られます。
なお総務省は認可にあたり、NHKに対し、全国協議会での毎年度の報告などを「要請」しており、国も進捗を注視する姿勢を示しています。
【ディンコの一言】
受信料を原資とする400億円が、地方民放の中継局更新まで助成する。
この構図には率直に違和感を覚えます。
確かに地方局の経営が苦しいのは事実です。
しかし、その地方局を束ねる系列の親局、すなわち在京キー局はどうでしょうか。
2025年度は、不祥事に揺れたフジを除く4社(日テレ・TBS・テレビ朝日・テレビ東京)がそろって増収増益で、TVerなどのIP配信が業績をけん引しました。
中には過去最高益を更新した局もあります。
つまり系列全体で見れば、民放には体力があるのです。
それなのに、放送インフラの維持を「我々の受信料」に当てにする。
民放こそ、まず自ら積極的に資金を出すべきではないでしょうか。
受信料収入が減る中で、本来の番組制作に回すべき原資を業界全体の延命に投じることに、NHKは納得のいく説明ができるのか、問われています。
さらに見過ごせないのが「ブロードバンド代替」、つまり電波をやめてネット配信に置き換える構想です。
一見すると合理的ですが、対象となる過疎地ほど高齢化が進んでいます。
65歳以上のネット利用率は約6割にとどまり、会計検査院の調査では過疎地に整備された光回線の半数で利用率が5割未満でした。
先行する英国でも、地上波の停波で多くの世帯がテレビを見られなくなる恐れが指摘され、強い反発が起きています。
コスト効率という旗印の下で、最も声の小さい高齢の視聴者が置き去りにされないか。
慎重な検証が欠かせません。
▶ FOXがRoku買収、3兆4000億円 「テレビの入口」を握る垂直統合
米国メディア大手のFOX(フォックス・コーポレーション)が2026年6月15日、ストリーミング機器大手のRoku(ロク)を買収すると発表しました。
買収額は1株160ドル、企業価値ベースで約220億ドル(約3兆4000億円)に上ります。
この買収を理解するには、まず米国の「CTV(コネクテッドTV)」という市場を知る必要があります。
CTVとは、インターネットにつないで動画配信を見るテレビ環境のことです。米国ではケーブルテレビの解約(コードカッティング)が10年以上かけて進み、テレビ視聴の主役が地上波・ケーブルから配信へと移りました。
その配信を見るための「入口」となるのがCTVプラットフォームです。
テレビをつけたとき最初に映る「ホーム画面」を握る存在であり、どの配信サービスをどう見せるか、広告をどう流すか、誰が何を見ているかというデータまでを押さえています。
Rokuはその入口で米国首位を走ります。
専用機器と内蔵テレビの両方を手がけ、世界1億世帯超にリーチする独立系プラットフォームです。
これに次ぐのが韓国サムスンの「Tizen(タイゼン)」、米アマゾンの「Fire TV」といった顔ぶれです。
ではなぜFOXは巨額を投じたのか。
FOXはこれまで、NFLやMLBの放映権、FOXニュース、そして無料広告型配信の「Tubi(チュービ)」といった強力な「コンテンツ」を持っていました。
しかし、視聴者と直接つながる「入口」を持っていませんでした。
Rokuを取り込むことで、コンテンツから配信の入口、広告、視聴データまでを一気通貫で押さえる「垂直統合」が完成します。
日本でいえば、放送局がテレビのリモコンとホーム画面そのものを手に入れるようなものです。
FOXとRokuは、統合後の会社が米国のテレビ視聴シェアで第3位の規模になると説明しています。
ちなみに、ニールセンが企業別に集計した2026年1月時点のテレビ視聴シェアでは、1位がYouTube(約12.5%)、2位がディズニー(約11.9%)で、FOX単独では約7.4%です。
視聴シェアの数え方は調査ごとに異なるため数字には幅がありますが、いずれにせよ上位グループに食い込む大型統合であることは確かです。
この動きに、既存の強豪はどう対抗するでしょうか。
入口で2位につけるサムスンは、世界最大のテレビメーカーという立場と「Samsung TV Plus」などの無料配信を武器に、自社のデータと広告基盤を一段と強化するとみられます。
アマゾンも、Prime VideoやECの購買データと結びついた広告を強みに、Fire TVの存在感を高めてくるはずです。
コンテンツとプラットフォームの両取りを狙う今回の統合は、各社に同様の囲い込みを促す呼び水になりそうです。
対価は現金60%・FOX株式40%の組み合わせで、統合後はFOX株主が約73%、Roku株主が約27%を保有します。
Rokuの創業者アンソニー・ウッドCEOは統合会社で役割を続け、FOXの取締役に就任します。
取引完了は2027年上半期の見込みです。
【ディンコの一言】
このニュース、日本の放送・配信に携わる方にこそ重く受け止めてほしい一件です。
FOXが手に入れたのは、テレビをつけた瞬間に映る「ホーム画面」、つまり視聴者と最初に出会う場所そのものでした。
ひるがえって日本を見てみましょう。
民放各局が共同で運営するTVerは、月間ユーザーが過去最高の4460万を超え、コネクテッドTVでの視聴は2億回を突破と、放送業界が自前で築いた配信基盤として着実に育っています。
ABEMAも広告収入を伸ばし、TVerと並ぶCTV広告の主役に成長しました。
日本にも「コンテンツを持つ放送局が自前のサービスを育てる」という、米国とは異なる健全な流れが確かに存在します。
しかし、ここで見落としてはいけない点があります。アプリやサービスは日本勢が握っていても、その手前にある「テレビのOS(基本ソフト)」は、すでにGoogle TV、Amazon Fire TV、サムスンTizenといった外資にほぼ押さえられているという事実です。
今回FOXがRokuの買収で証明したのは、「コンテンツよりも、視聴者が最初に触れる入口を握った者が強い」という構図です。
2027年には約7割の世帯にCTVが普及すると予測されています。
その入口を外資のOSが握り、日本の放送局がそのホーム画面の一区画を「間借り」する立場に固定されたとき、TVerやABEMAがどれだけ優れていても、おすすめ表示や検索結果でどう扱われるかは、入口の持ち主の胸三寸ということになりかねません。
では、日本でFOXのような統合は起こりうるのでしょうか。
残念ながら、現状では極めて困難です。
日本にはRokuに相当する独立系のテレビプラットフォームが育っておらず、放送局がマスメディア集中排除原則などの規制に縛られている一方で、肝心の入口であるOSは買収しようにも相手が海外の巨大IT企業だからです。
米国のように「放送局が入口ごと垂直統合する」という選択肢が、そもそも日本のテーブルには載っていないのが実情です。
仕事を終えて帰宅し、ソファに座ってリモコンの電源を押す。
そのとき最初に映る画面に、どの番組が並び、何が一番上におすすめとして表示されるのか——その一等地を、今や外資のOSが握っています。
FOXは3兆4000億円を払って、この「最初の画面」そのものを手に入れました。
日本のテレビ局は、どれだけ良い番組を作っても、視聴者が最初に目にするその画面では、外資の門番に「並べてもらう」一参加者にすぎません。
自局の看板番組が、リモコンを押した瞬間に視聴者の目に飛び込んでくるのか、それとも何度もスクロールしないと辿り着けない隅に追いやられるのか。
その主導権を取り戻せないまま2027年のCTV普及率7割を迎えたとき、日本の放送局に残されているのは、自分たちが作った番組を「おすすめしてください」と外資に頭を下げる未来かもしれません。
3兆4000億円は、その分かれ道に灯った最後の警告灯です。
▶ 「癒し映像」では終わらない ペット特化チャンネル欧州拡大の中身
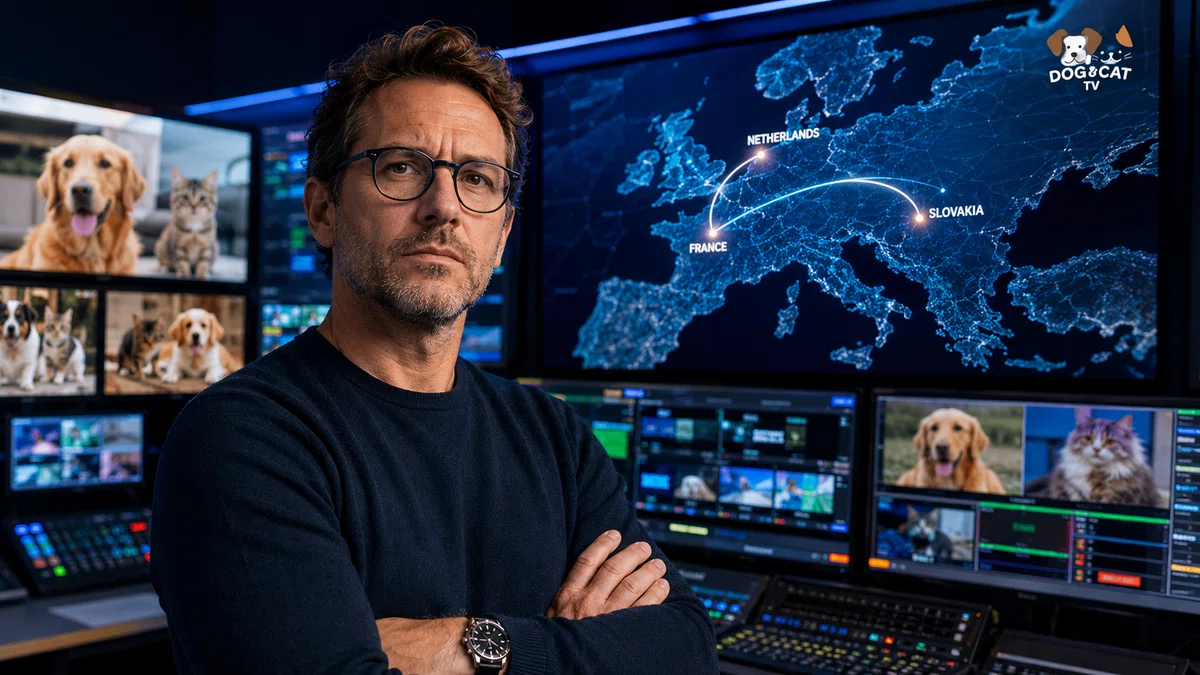
ペット専門チャンネル「Dog & Cat TV」が、欧州展開の一環としてスロバキアへの進出を発表しました。
フランス、オランダに続く3つ目の国際市場となります。
同チャンネルを運営するのはフランスのSECOMグループ(日本の警備会社セコムとは無関係)で、6月15日からOrange Slovakia(スロバキアの通信事業者)で独占配信を開始します。
番組は「情報」「アドバイス」「ライフスタイル」「エンターテインメント」の4本柱で構成されます。
単なる癒し映像ではなく、健康・栄養・しつけといった実用情報やドキュメンタリー、リアリティ番組までを揃え、飼い主を「視聴者」として取り込む多角的な編成が特徴です。
今後はチェコへの展開も予定されています。
【ディンコの一言】
ペット向けチャンネルは、もはやニッチではありません。世界の先行例を見ると、その層の厚さがわかります。
米国のDOGTVは2012年創業で、犬向け専門局として世界展開し、Discoveryも出資してきました。
さらに注目すべきは、2026年4月に中国のTencentが立ち上げた「PetTV」です。
同社はこれを「あなたの毛むくじゃらの子どものための24時間ハピネス拠点」と銘打ち、犬や猫の視覚・聴覚は人間と異なるとして、色彩・リフレッシュレート・音の周波数まで動物の感覚に合わせて設計したといいます。
調査では犬の飼い主の66%が外出時にペットのためにテレビをつけると答えており、中国の都市部ペット市場は2028年に4,050億元(約9兆円)規模に達すると予測されています。
テック大手が本格参入するほど、この分野は有望市場と見なされ始めているのです。
Dog & Cat TVの強みは、自前の伝送網を持たず提携で身軽に広がる点にあります。
ただ、巨人たちが動き出した今、問われるのは参入の容易な市場でいかに独自色を保てるかでしょう。

