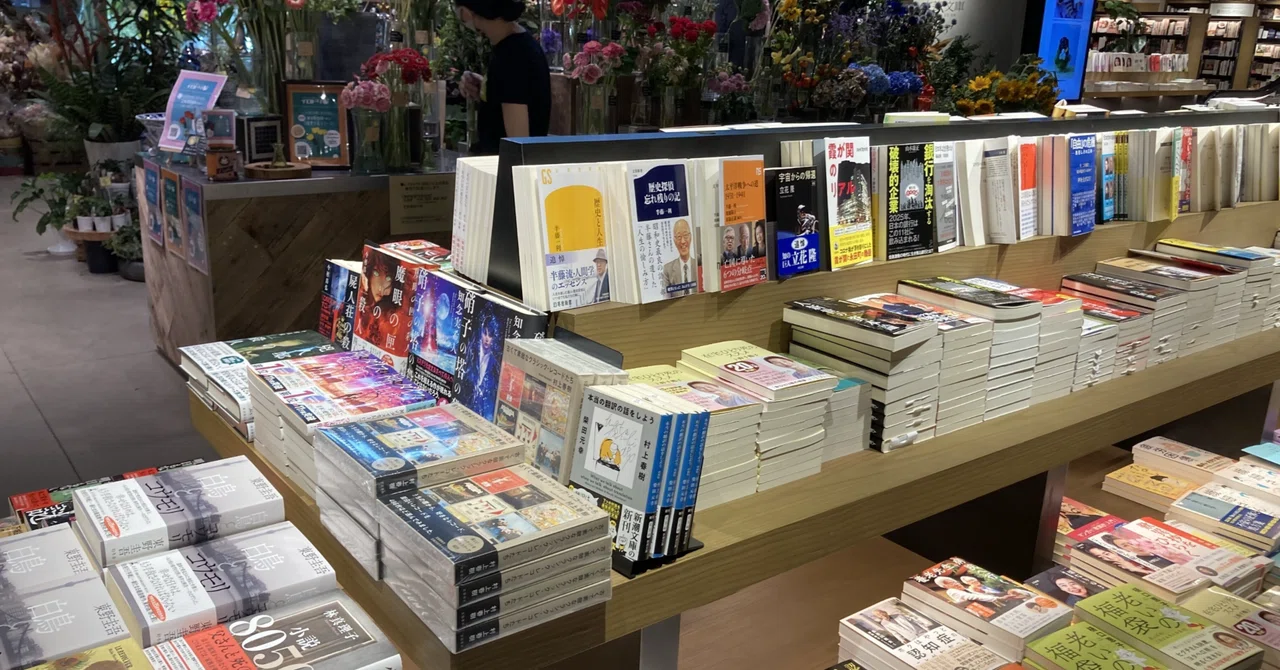
TSUTAYA蔦屋書店➕二子玉店

今年の関東地方の夏は、それでもエアコンは必要ですが例年に無く日照が少なく、曇り空や雨が多いようです。おかげさまで、取水制限などが無い状態ですが、大きな交通事故や頭部の悩みを抱えている人達にとっては頭痛の種ですね。(私も若い時に大きな交通事故を起こしているので、なぜかどんよりとした曇り空というのは冴えないどころか頭痛の種ですわ)
これって、なぜなんでしょうね。。。まぁいいか。。。
暖冷房で活躍している神器「エアコン」。昔は「クーラー」と呼ばれ、夏場の暑さのみ解消する冷房が主流でした。住宅が高断熱・高気密化へ発展すると同時に、火を扱う暖房機器から暖房を搭載した「エアコン」に進化した経緯があります。
販売網も設備機器から家電業界へ移行したこと、大量生産によって価格が安定したことで、一家に一台どころか、部屋を設ければ必ずセットで付いて来る必需品となりました。私は貧乏育ちなので実家にはエアコンは無く、実はついこの間までエアコンと生活を共にした事がありません。(夜は窓を網戸にして頭部・頸部にアイスノンと扇風機。これで朝方まで十分に使えます。ただ思考回路は鈍くなるので、おススメはしませんけどね。。。)今では無くてはならないアイテムですが、年配者含め高齢者がエアコンを余り好まないのは、クーラーやエアコンを使ったことが無く、私のように扇風機や夜風、ウチワなどで十分に過ごせたからです。では、過去の日本の夏は涼しかったのか、、、、、
「夏を旨とすべし」と言われるくらい、夏の暑さを如何に避けることができるかが住宅設計の基本軸とされているくらい暑いのです。ただ、呼び名が変わっていることも統計上の歪はあるが、昔は「日射病」と言われ現代に至るまでに「熱中症」と統一されたようです。
昔は乳幼児や幼児の事故が多く、現代は高齢者が圧倒的に多いが、死亡事故だけを見ると単に高齢者の人口増加だとわかる。生活様式の変化が圧倒的に高齢者への負荷が高い。昔の先入観もあるだろうが、梅雨明け直後の暑さが危ないと言われる由縁は、梅雨が開けると極端に気温が上昇することで、気温の変動に弱い高齢者が犠牲になってしまうことです。よって、統計上では8月よりも7月の方が数割高いのです。
さて、このエアコンなる機器は各部屋に配置され、企業や商店においても閉め切った密閉空間にエアコンが設置されているが、いかんせんデザインが悪い。あの大きな長方形のような弁当箱のような物体はインテリアデザインとしてはブサイク極まりない。色も白(ホワイト)一色で和室に付ける際は木目調というのも昔はあった。しかも室内機だけに限らず、セットで室外機もあるので、設置場所によっては外観のデザインを著しく損なう場合もあり、かと言って設置条件もあるので、好きな場所に設置することも困難である。このような事から、〇菱エアコンのデザインを監修する機会もあり、その需要を見るために蔦屋書店+二子玉川店で新商品発表展示会をしたことがあった。某新聞の特集(日経MJ)にも組まれたくらい大展開のマーケティング戦略を仕掛けたが、ちっとも売れなくて廃止になった記憶がある。エアコンのシェアの問題もあったと思うが、最大の失敗はユーザーや設計者が「インテリア」の一部として認識していなかった、認識しようとは思わなかったので需要喚起を起こすことができなかったのである。デザインよりも完全に「機能」が優先される商品というモノがあるのである。
まぁ個人的にはエアコンの歴史や「霧〇峰」ブランドの誕生秘話など聞けたし、とても勉強になりました。あれから数十年、我が家にも所狭しと三台のエアコンが付いているけど、やはりデザインはあの頃に当時と全く変わっていない。むしろ色々な機能がてんこ盛りで大きくなっていると思われる。
住宅の設計には「立地」という環境が何よりも優先されます。若い時は自転車でせっせと駅まで行っていましたが、やはり駅までは10分~15分の徒歩圏内の立地が優先されるべきだろうと思います。いくら働き方改革の一環としてテレワークが尊重されても、人とのコミュニケーション力を養うためには、やはり対面式が必要です。就業の帰り道で、ちょっと暑気払いに出る機会も必要です。(今では1,000円どころか3,000円以上はするので、一人飲みはご法度ですぞ)
個人の感情、社会性、経済性、利便性などの物理的以外にも様々な環境があります。いくらネット銀行が流行っても、まだまだ金融取引などは銀行の窓口に行ってしまいますが、やはり駅周辺に存在していますね。病院や商店なども駅前に集約されています。そして、問題は学区です。出来る限り義務教育過程での転向は避けたい心理と、通学路では大通りや幹線道路を歩かせたくない心理が働きます。
いじめの原因の大半は転校・転入によるものが大きいと言われています。大人でも近所づきあいがあるのに、しょっちゅう住民票を移しては大人も子供も蚊帳の外になってしまうでしょう。家の性能等やデザインなどは立地条件に比べれば、優先順位は下がるだろうか。
昨今は災害が多いので住宅「性能」満々の第一条件のお客様も立地条件やデザイン等で、性能を下げる人が多いのも事実です。住宅を建てるという事は土地も購入することになる。子供達にとっては「実家」になるのです。縦だけでなく横の見方もあれば斜めもある。やっかいなのは、家を新築してもリフォームしても、数年か経過すれば「メンテナンス」が必ず必要になります。しかも飲食みたいに安価ではありません。場合によってはかなり高額になるケースもあります。
さて突然訪れた高額なメンテナンス費用をどうするか。家庭の三大支出は「住宅ローン」「教育費」そして「老後の費用」です。今後は退職金は当てにならないでしょう。仮に退職金制度があっても、住宅ローンの残債に充てることができるかどうか。教育費と言ってもバカにならない。もちろん当たり前だが、子供の数だけ費用は嵩張る。塾だって行くだろうし、学校だって公立だけではなく私立もある。夫婦二人の老後費用に4,000万円(麻生さんは2,000万円/人と言っている)年金だけでは貧乏生活に陥るだろう。
戦後や生い立ち時代に貧乏を経験した事が無い人は、初めて経験する困窮さに堪えることができるのか。今までの話はあくまでも健康が大前提であり、歳を取るたびに健康度のリスクは大きくなる。仮に費用には問題無いとしても、新築時点でこういう提案があれば、仕様の変更や素材を吟味することは無いだろうか。家電製品も機能がいろいろあり、間取りの配置や個人の必要性、環境特性も様々である。これらの提案があれば、仕様や業者(担当者)が変わるのではないか。日本を代表する大手住宅メーカーの昔のキャッチコピーに「家は3回建てなければ・・・」とあり、有名なセリフとして今も根強く息づいている。
一体、将来の資金というのは、いくら必要なのだろうか。住宅会社は家を建てるだけの仕事だろうか。住む様子や生活環境までの範疇ではないのか。どこまでが「責任」を問われるのだろうか。つい先日のリフォームの相談で「解体してから打ち合わせがスタートする」と言っているお客様がいた。既に1,500万円以上のマンション改修を契約済みで、解体した時点でストップしているという。。。。。
余計なところまで解体されて賠償問題の範疇を知りたいらしい。では、図面はいうと図面はこれから起こしてくれるというので、コンセントなどの一般的な高さなどを知りたいという。電気屋さんは「電配図」が無いので、ブチ切れて現場から帰ったそうです。5社の相見積を取って、一番安いところで契約したらしいが、恐らく図面とか無い時点で、全ての相見積業者は、このお客様を断りたいから、法外な見積を提示したと容易に推測できます。
しかも「俺は工場の経験者であり、大工は信用していない」だって。
社交辞令ができない態度はおいといて、よくよく考えて見ると、こういうお客様がたくさんいると思われる。氷山の一角かも知れない。全てインターネット等からの情報でここまで踏み切るのもスゴイが、やっとトラブルになって事の顛末を知ったようです。
さて、この場合責任は誰にあるのか。自業自得だろうか。契約をしてしまった事業者だろうか。インターネット等の情報発信した誰かであろうか。。。
住宅ローンの功罪として金利の問題があります。ローンや保険などは金融商品。すなわち「商品」なので各企業によって、特典やサービスは様々である。
例えば新築を建てた(購入含め)場合に、あまりにも高額なので大半の人は「住宅ローン」として数十年単位で金融商品を購入するのである。団信などの付帯もつけると、世帯主が死亡した場合やそれに近い状態になると住宅ローンを、その時点で免除されるのである。
まさに命がけである。
私の友人でも死亡した人やガンに罹患して、住宅ローンの残債を免除されたケースを知っているが、コメントのしようがないくらいに素直に喜べないものである。しかしながら、金利を選定する際には「変動型」と「固定型」あり、ローンを組む家庭の事情なども考慮するも、一番の優先順位は、やはり毎月の支払い単位である。
しかしながら、一度設定してしまえば、金利の変動に限らずずーっとそのままなのである。例えば購入時の金利が、社会・経済事情によって下がった場合は、決して下がった状態には組まれないが、上がった場合は自動的に上がった金利によって組まれるのである。
また、借り換えなどは自行ではできないので、わざわざ煩わしい手続き(新築購入時は販売会社と金融機関が手続きをする)を自分で行わなければならない。そして審査もあるので必ずOK!が出るとは限らないのである。
金利が上昇する時は、自動的に行われるが、下げるときは解約・新たな手続きなど他行でしかできない制度である。何とも矛盾しているように思えるのだが、これが可能(上げり下がりも自行で自動的に決済、しかも支払い年数や預貯金などを鑑みて優遇ありなど)になれば、顧客は離れないし紹介も得ることができると思われる。
まぁ銀行は「晴れた日には傘を貸し、雨の日に取り上げる」精神(方針)なので、「人」よりも目の前の「利益」のみ優先するという企業だから仕方がないかも知れない。
しかしながら、今やネット銀行なども競合が増えて来ており、人口減少や経済不安定な時代に入って来ているので、ロイヤリティの高い「個人」を確保する戦略は、金融業界であっても正しいような気がしますけどね。つまり、同じ銀行で最適な金利で対応してくれれば断然的なというか究極のサービスになるだろうと思うのである。
でもまぁ、銀行の主たる目的は金貸し。そして投資(カブ)。個人や企業の預金が元手になっているが、預金額によって大きな「忖度」がある。まぁ行員や三越の外商人が出入りするくらいにならないと、そうはいかないね。
外貨預金の時代があった。私も香港経由で外貨口座を開設し、月々の預金をしていた時代があった。確かに日本の経済状況や金利が付かない時代もあったので、理にはかなっていたと思うが、これも「投資」の一環なのである。当時に勤めているオーナーの指導だったので、役員を中心に、その指導に従ったが、私は密かに「株」のことを考えており、今投資しておけば簡単に億り人になったに違いないと。その通りになりましたね。今、巷で積極的に会員を集めてせっせと投資の勉強だとかを行っている人や企業は、その恩恵を持っている人達です。そして会員のお金で今の難しい投資を行っている「むさぼり人種」です。決してプロの投資家ではありませんからね。
企業勤めでなくても商業簿記を習ったことがある人や役員を経験している人、自営をしている人は「単利」と「複利」の違いは知っているでしょうから、この千載一遇の「アベノミクス」のチャンスを逃していないでしょうね。
結果的には、この考え方で「億り人」になった人も多くいるだろうし、恩恵を受けた人もたくさんいるだろう。昭和世代の私達は株で財産(家)を失う人をたくさん見て来ました。大半が不動産絡みですが、あくまでも結果論なので、私は見送ってしまったので残念だとか悔しさは思わないが、自分の年齢や家族全体のライフサイクル、自分が働いている産業だけでなく、社会や経済全体、そして世界に目を向けビジネスとしてのチャンスを勉強することは重要であると気づきました。
時代時代によって早すぎる事もあれば遅れることもある。営業の商談も同じことであり、その時のベストな「タイミング」を知ることは大事だと思うのである。今はNISAやidecoで盛り上がっているようだし、子供NISAまで誕生している。ただ、大半の素人が購入している「カブ」は全て海外だろう。とりわけアメリカ企業だと思うが、これでは日本経済への恩恵は無い、こんな状態では為替は全体に変動しない円安のままであると思われます。
っであるならば、国内企業へ投資、高市総理大臣だって海外企業ではなく、「黙って私に投資しろ!」って言っている。副業の一環で海外企業にいくら投資しても、自分の主業の賃金は増えませんよ。ましてや本業ではなく副業の小遣い程度では「複利」の恩恵を受けたとしても数十年を要します。しかもこの数十年間、投資先の企業が増収・増益とは考えにくい。一度でも暴落してしまえば、また振り出しのスタートに戻ることになります。(既に経験済みの人も多くいます)
最近になってゴールデンタイムに登場している日本企業へ投資することをオススメします。
しかし、今時の若い女の子は暑がりなんでしょうね。会社のエアコンも図書館のエアコンもキンキンに冷えており、カーディガンやひざ掛けをしている姿は殆どみません。長袖を着ているのは、私とお婆さんくらいですね。。。
