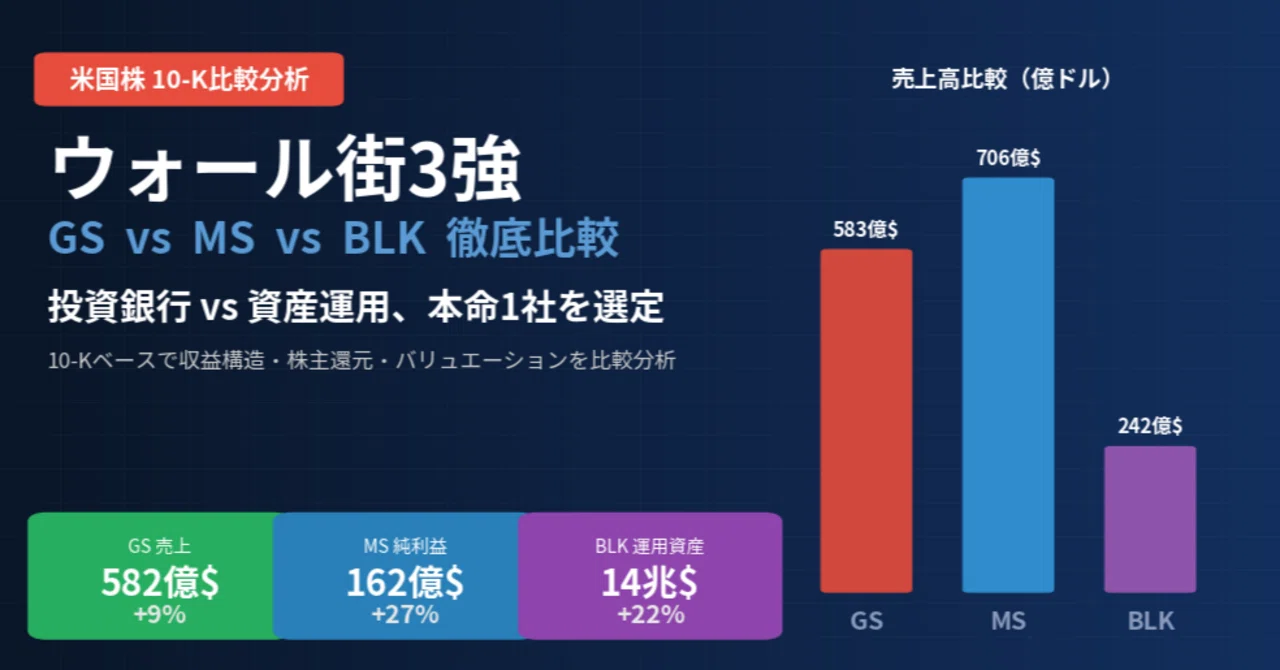
ウォール街3強を4軸比較|ROTCE 21%×フォワードPER14倍のMSが本命と判断した理由【まとめ記事】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-K(本決算報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
3社とも好業績です。しかし、好況で最も伸びる会社と、不況でも崩れにくい会社は違います。Goldman Sachs(GS)、Morgan Stanley(MS)、BlackRock(BLK)は同じ「金融」に分類されますが、稼ぎ方がまったく異なります。本記事では「利益の安定性」「景気敏感度」「資本還元」「バリュエーション」の4軸で比較し、2026年時点で1社だけ買うならどれかを決めます。
今回のまとめ(3行)
・3社比較の結論:本命はMS(買い)、GSは条件付き買い(P/TBV 2.0倍以下)、BLKは見送り(企業の質は高いが今は評価困難)
・GSは好況時の爆発力で勝り、BLKは企業の質で勝る。しかし景気局面を問わず最も期待値が安定するのはMS
・GSは上振れ余地が大きいが外部環境依存度も高く、BLKは14兆ドルの運用資産は圧倒的だが連続買収フェーズで利益の質が読みにくい
今期のポイント3点
ポイント1: 3社の稼ぎ方は根本的に違う
重要な前提から入ります。GS・MSは自社のバランスシートを使ってリスクを取る「投資銀行」です。BLKは顧客の資産を預かり手数料を得る「資産運用会社」です。両者はビジネスモデルが根本的に異なるため、本記事ではGS vs MSを直接比較のメインに据え、BLKは参考比較とします。
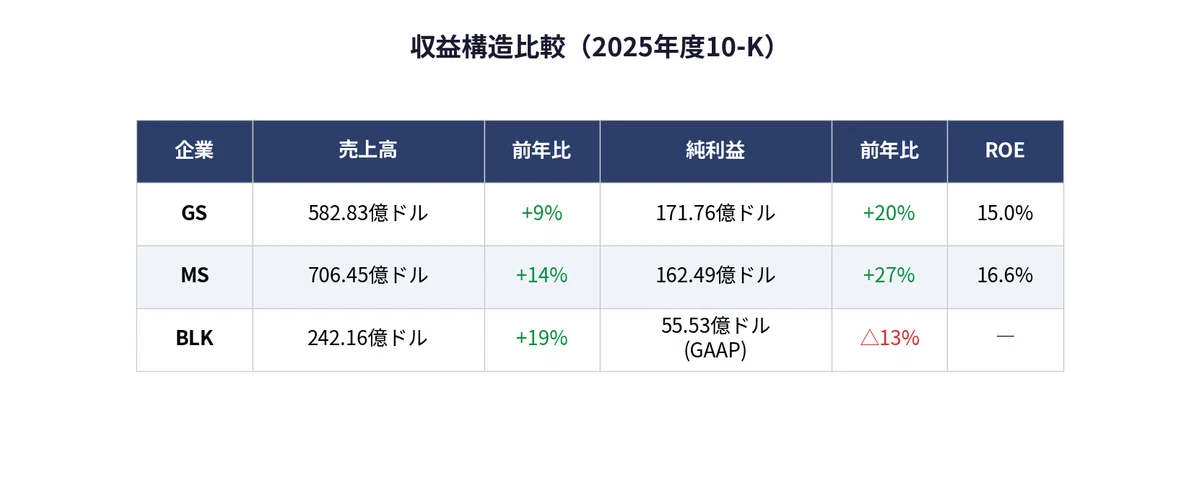
GSはトレーディングとM&A助言が売上の71%を占める市場連動型です。グローバル・バンキング&マーケッツ部門は414.53億ドル(約6,612億円)で前年比+18%。株式トレーディング165.35億ドル(+23%)が牽引し、M&A助言料47.26億ドル(+34%)も大幅増。ただし好環境が続かなければ急減速します。
MSは「ウェルスマネジメント317.54億ドル(+12%)」と「機関投資家向け証券業務330.80億ドル(+18%)」の二刀流です。ウェルス部門のフィーベース資産は2,753十億ドル(+17%)に拡大。NNA(新規純資産流入)は356十億ドル(+41%)と加速中です。支出効率率は68%(前年71%から3ポイント改善)で、営業レバレッジが効いています。
BLKは運用手数料191.79億ドル(+19%)が売上の約79%を占めます。ETF純流入5,270億ドルは記録的で、テクノロジーサービス19.81億ドル(+24%)も成長中。ただし2025年は株式市場上昇で1.5兆ドルの評価益が乗っており、市場が逆回転すればこの恩恵は消えます。
ポイント2: 景気が悪くなったら誰が一番マシか
GSは過去にリーマンショック時にROEがマイナスに転落した実績があります。トレーディングとM&A助言はマーケットの「波」そのもので、景気後退局面では売上半減のリスクを構造的に抱えています。GSは好況の王様ですが、不況には弱い。
MSのウェルスマネジメント部門は富裕層の預け資産に対する手数料が中心です。顧客資産7,381十億ドルのうちフィーベース資産2,753十億ドルは、市場が下落しても顧客が引き出さない限り収入が続きます。機関投資家向け業務は減速しても、ウェルスが「ショックアブソーバー」として機能します。MSは局面を選ばず勝てる構造です。
BLKは自己資本をリスクに晒していません。市場下落時にAUMは減少しますが、バランスシートへの直接的な損失はありません。ダメージの回復も早い傾向があります。
ポイント3: 株主還元──GSの突出と各社の戦略の違い
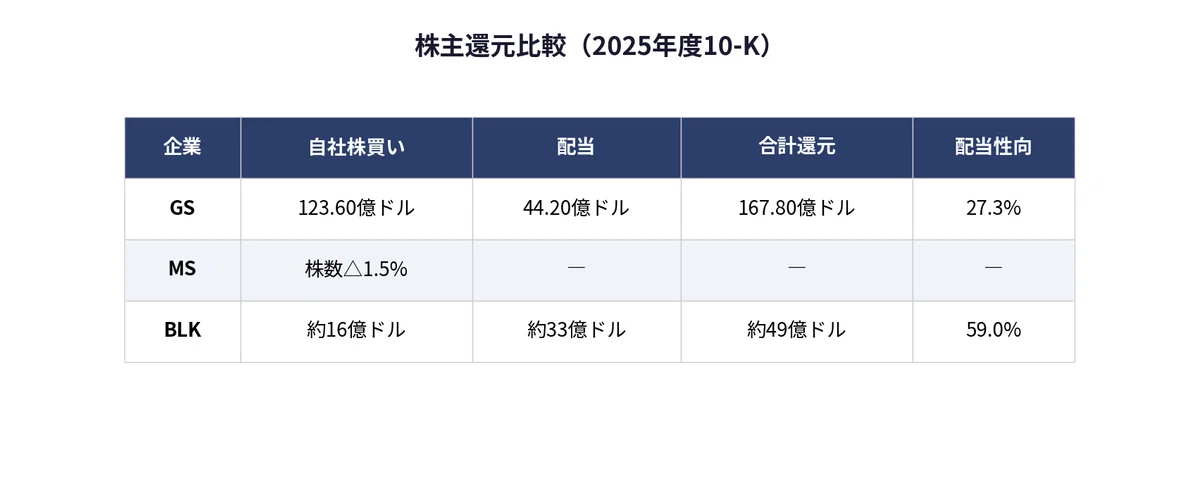
GSの総資本還元167.80億ドル(約2兆6,764億円)は3社中で突出しています。自社株買い123.60億ドルで発行済株数を約5%削減。配当性向27.3%と大きな余力が残ります。
MSは発行済株式数を前年比△1.5%削減。還元の合計金額は10-Kに明示されていませんが、ROTCE 21.6%の高い資本効率が株主価値の源泉です。
BLKは自社株買い約16億ドル+配当約33億ドルの合計約49億ドル。ただしHPS買収(85億ドル)やPreqin買収(32億ドル)など200億ドル超を成長投資に振り向けています。「今の還元より将来の成長を優先する」という明確な経営判断です。
最大のリスク:3社それぞれの急所と監視基準
GSの急所:格付リスク+地政学リスク
格付2段階引き下げで追加担保18億ドルが必要(10-K注記に明記)。2025年4月の米中関税と中国のレアアース輸出制限により、クロスボーダーM&Aが縮小するリスクもあります。
監視指標:効率性比率(現在64.4%) 65%超定着でポジション縮小を検討。逆に60%以下に改善すれば、OneGS 3.0のコスト改革が成功した証拠であり、本格的な買いサインです。なぜこの指標か:GSの収益とコストのバランスを一指標で捕捉でき、経営改革の成否を最も直接的に測れるためです。
MSの急所:NII逆風+株式運用流出
ウェルス部門のNII(純金利収益)は79.11億ドル(+8%)ですが、経営陣自身が10-Kで「金利低下と顧客資金の他商品への移動により将来のNIIが影響を受ける可能性がある」と警告しています。投資運用部門では株式資産クラスから670億ドルの純流出が継続中。機関投資家向け貸出の信用損失引当金が3.02億ドル(+50%)に増加しており、商業不動産ローンの特定案件が要因です。
監視指標:ウェルス部門の税前マージン(現在29%)
25%を下回った場合、NII依存が想定以上に大きい可能性があり、投資判断の再検討が必要です。逆に32%を超えて定着すれば、フィーベース転換の成功が確認でき、追加買いの根拠になります。
BLKの急所:連続買収の統合リスク
GIP、HPS、Preqin、ElmTreeと大型買収が続き、偶発対価負債は84.29億ドル(前年43.46億ドルから+94%)に膨張。HPS買収のRSU(制限株式ユニット)だけで約9.35億ドルを計上し、今後5年間にわたり費用化されます。
監視指標:GAAP営業利益率(現在29.1%)
30%回復で統合フェーズ通過の目安。2026年中の回復は難しく、2027年以降に注目すべき時間軸です。ただし完全に目を離すのではなく、四半期ごとの偶発対価負債の推移を追ってください。84億ドルが増加傾向なら統合が想定より難航している証拠、減少に転じれば改善の先行指標になります。
バリュエーション:金融株はP/TBV × ROTCEで見る
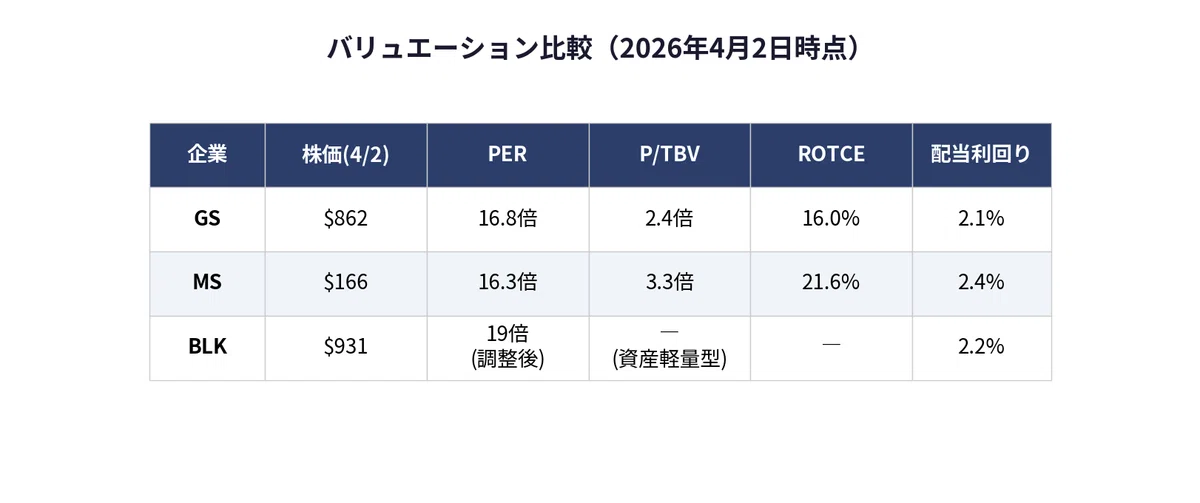
金融株のバリュエーションではP/TBV(株価有形純資産倍率)とROTCE(有形自己資本利益率)の組み合わせが本質です。P/TBVは「有形資産に対するプレミアム」、ROTCEは「そのプレミアムを正当化する資本効率」を測ります。BLKは資産軽量型のため調整後PERで評価します。
GS:P/TBV ≒ 2.4倍、ROTE 16.0%。過去10年の中央値約1.1倍を大幅に上回っており、M&A回復とOneGS 3.0への期待がかなり織り込まれています。
MS:P/TBV ≒ 3.3倍、ROTCE 21.6%。過去5年平均2.5倍よりやや高いですが、3社中最高の資本効率がプレミアムを正当化しています。NNA+41%の加速を考慮すれば許容範囲です。フォワードPER 14.6倍はGSのフォワードPER 13.8倍と近く、成長の質を加味すればMSが相対的に割安です。
BLK:調整後EPS 48.09ドル(+10%)に基づくPERは約19倍。過去5年平均PER約22倍を下回っており、買収ノイズを織り込んだ水準です。プライベートマーケッツ戦略の成果次第では割安に転じる余地があります。
筆者の見解
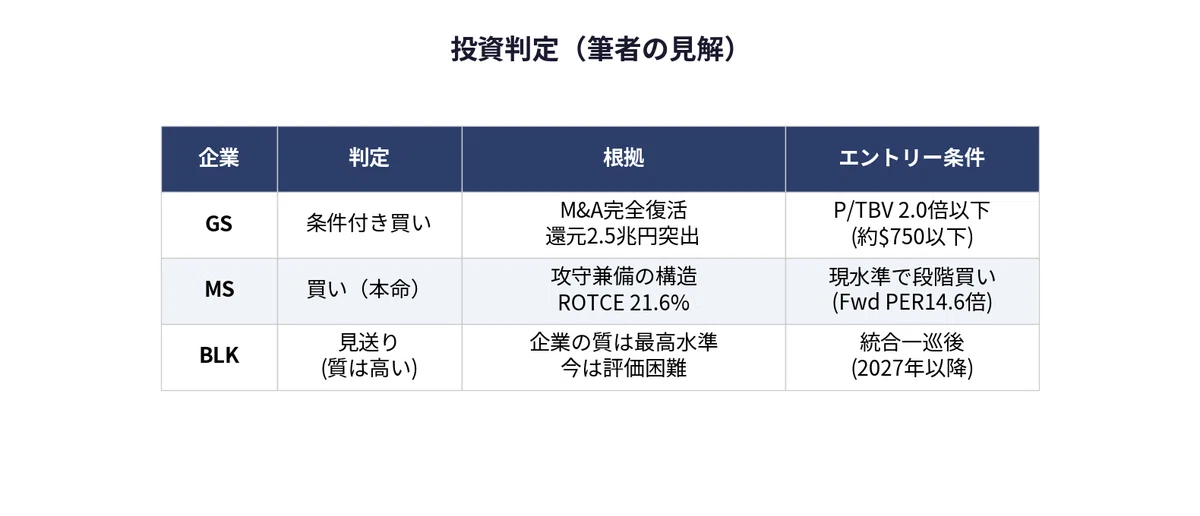
筆者の総合判断:本命はMS(買い)
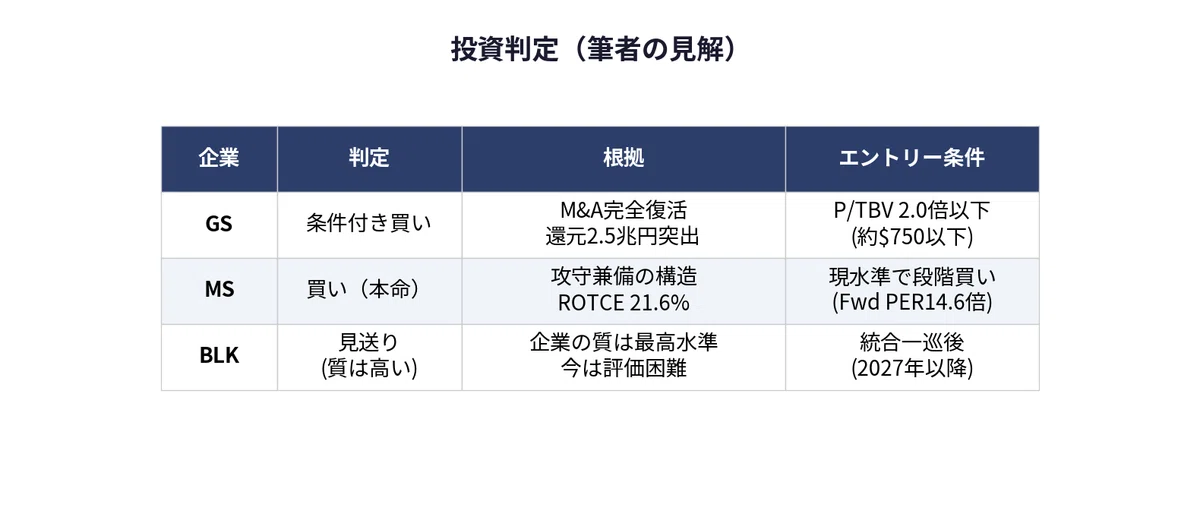
2026年時点で3社の中から1社だけ選ぶなら、MSです。理由は、景気敏感業務の上振れ余地とウェルスマネジメントの安定収益による下支えを同時に持ち、しかもバリュエーションが過熱していないからです。
MSを能動的に選ぶ根拠は3つです。
第一に、ウェルスマネジメントの成長が「再現性」を伴っている点です。NNAは2024年の251十億ドルから2025年の356十億ドルへ+41%加速しました。E*TRADEのセルフダイレクト資産は1,667十億ドル(+16%)、DARTs(日次平均取引数)は103万件(+23%)と増加。これは市場環境の追い風だけでなく、富裕層の世代交代に伴う資産移転という構造的トレンドに乗った成長です。
第二に、費用効率の改善が利益に直結している点です。支出効率率68%(前年71%から3ポイント改善)は、売上+14%が費用+10%を上回る営業レバレッジの結果です。税前マージンは全セグメントで改善しています。
第三に、リスクに対する経営陣の正直さです。MSは10-KでNIIへの下向きリスクを自ら開示しています。課題を認識し隠さない姿勢は信頼材料です。預金コストは2.51%(前年2.73%から△22ベーシスポイント)へ低下しており、金利低下の影響はすでに部分的に吸収されています。
GSは好況の王様です。年間167.80億ドル(約2兆6,764億円)の巨額還元は魅力的ですが、景気敏感度がMSより構造的に高い。P/TBV 2.0倍以下(約750ドル以下)での買いを推奨します。この水準はGSの過去の景気後退局面(2020年:P/TBV 0.6〜1.0倍、2022年:P/TBV 0.9〜1.1倍)を参考に、ROTE 16%を持続できる前提で安全域を見込んだ水準です。
BLKは14兆ドルのAUM、6,980億ドルの記録的純流入、Aladdinプラットフォームの成長と、企業としての質は極めて高い会社です。ただし今はGIP・HPS・Preqin・ElmTreeの連続買収で利益の質が読みにくい時期です。「悪い会社」ではなく「今は評価が難しい会社」です。GAAP営業利益率30%回復を確認後、改めて評価すべきタイミングが来ると考えます。
今後の事業見通し:マクロ環境別の影響マトリクス
3社の見通しを個別に語るのではなく、共通のマクロ環境を横串に刺して比較します。
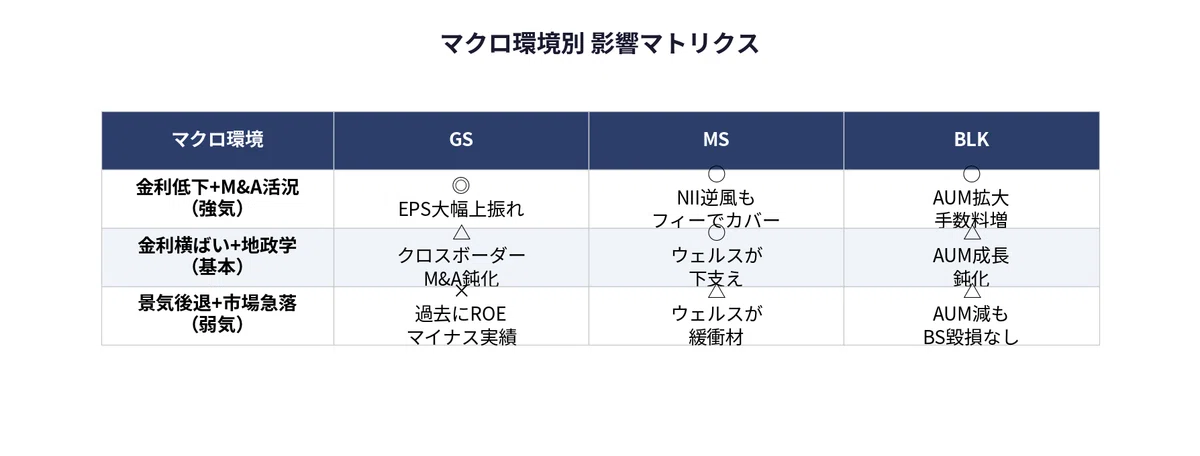
強気シナリオ:金利緩やかに低下+M&A市場活況(確度:高)
GSが最も恩恵を受けます。Announced M&A 1.6兆ドル(+67%)のパイプラインが実現すればEPSは大幅上振れ。MSはNII逆風をフィーベース収入拡大で相殺しつつ、NNA加速が続きます。BLKはETF純流入が拡大し、プライベートマーケッツ目標への道筋が明確に。この環境では3社とも恩恵を受けますが、MSは「攻めも守りも効く」バランスの良さが際立ちます。
基本シナリオ:金利横ばい+地政学リスク継続(確度:中)
米中摩擦と中東情勢の不透明感が続く場合、GSのクロスボーダーM&Aが鈍化。MSのNIIは横ばいですがウェルスのフィーベース収入でカバー可能。BLKは市場横ばいでAUM成長が限定的。この環境ではMSのディフェンシブ性が最も活きます。
弱気シナリオ:急激な景気後退+市場急落(確度:低)
GSのトレーディング・M&A収入は急減します。MSは機関投資家向け業務が打撃を受けますが、ウェルス部門がショックアブソーバーとして機能。BLKはAUM減少で手数料が減りますが、バランスシートへの直接損失はなく、回復も早い。最悪の場合でもMSとBLKはGSより耐性が高いと判断します。
まとめ
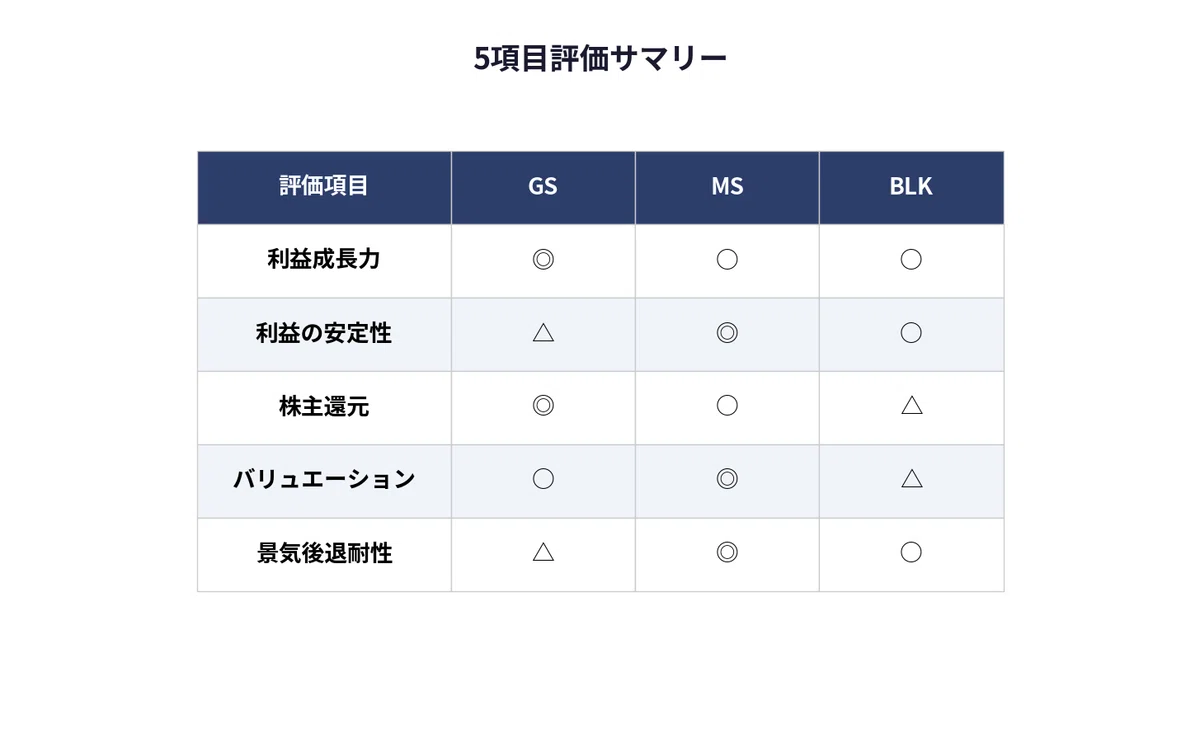
攻めるならGS。守りと成長の両立ならMS。質は高いが今は待ちがBLK。
「資本効率ウォール街最高水準のMSが、フォワードPER 14倍台。景気が良ければ投資銀行で攻め、悪くなればウェルスが支える。今から買っても遅くない。」
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は特定の金融商品の売買を推奨するものではありません。投資は自己責任でお願いいたします。 ※データ出典:SEC EDGAR 10-K(GS: Accession No. 0000886982-26-000091、MS: 0000895421-26-000086、BLK: 0001193125-26-071966) ※バリュエーション(PER・配当利回り等)は2026年4月2日時点の株価に基づきます ※円換算は1ドル=159.5円(2026年4月時点)で計算。本文中の円換算は各社初出のセグメント売上と主要金額に限定し、以降はドル表記で統一しています

