セントラスエナジー / Centrus Energy(LEU)決算分析|DOEから9億ドル受注、米国唯一のウラン濃縮企業【2025年10-K 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-K(年次報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
AIデータセンターの電力需要が急増しています。米国のデータセンターは全電力の4.4%を消費しており、2028年にはAI関連だけで全米家庭の22%相当が必要になるとの試算があります(MIT Technology Review、2025年1月報道)。Centrus自身も決算資料で「AIデータセンターと電力需要の拡大が原子力への追い風」と明記しており、AI時代の電力インフラ銘柄としてのストーリーが鮮明になっています。米国エネルギー省(DOE)は2050年までに原子力発電量を3倍にする目標を掲げました。
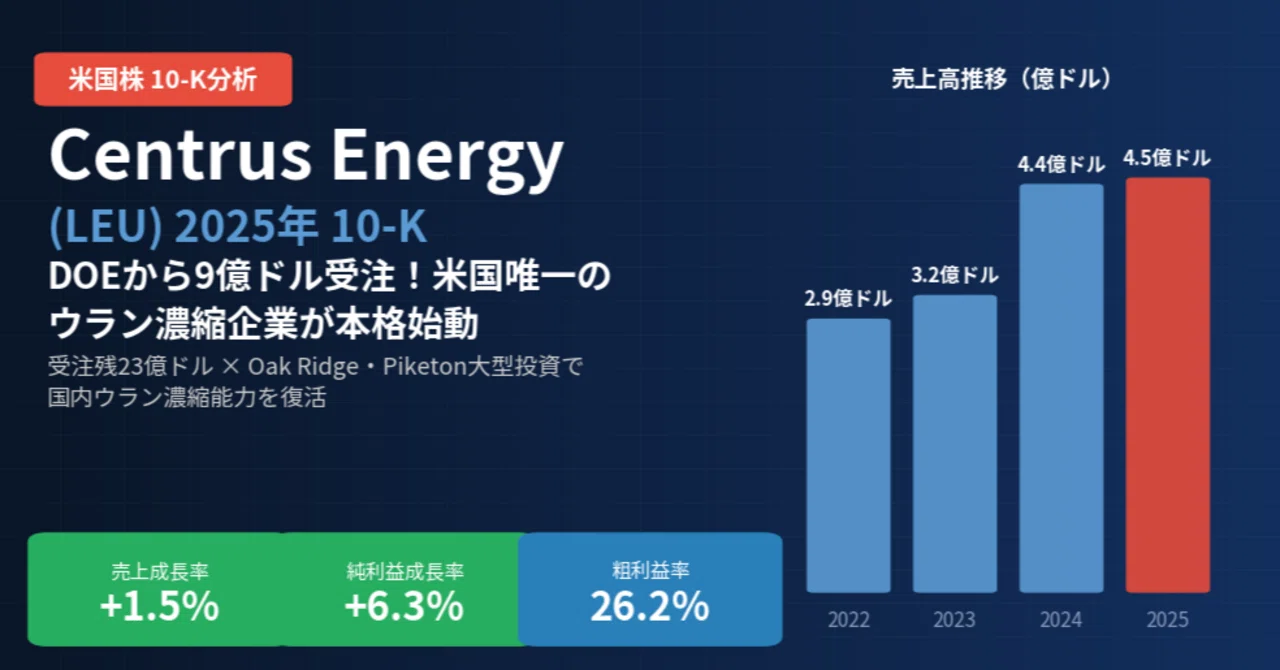
その燃料を供給するのがCentrus Energy(LEU)です。株価は2025年初の約64ドルから10月に52週高値464ドルまで急騰(+228%)。2026年2月時点では決算ミスもあり約209ドルへ調整中ですが、3年前の約35ドルから見れば約6倍の水準です。同社はDOEから9.0億ドル(約1,404億円)のHALEU(高純度低濃縮ウラン=次世代小型炉向けの高濃度核燃料)生産契約を受注し、本格拡大フェーズに入りました。10-Kから紐解いていきます。
今回決算のまとめ(3行)
・米国唯一のウラン濃縮企業Centrusの通期売上は4.49億ドルで前年比+1.5%、粗利益は+5.4%と利益率が改善基調
・純利益0.78億ドル(前年比+6.3%)を確保したが、転換社債発行に伴う株式希薄化でEPSは3.90ドルに低下
・Oak Ridgeに5.6億ドル超、Piketonに0.6億ドルの大型投資を発表し国内ウラン濃縮能力の復活に着手
会社概要
一言でいうと、米国で唯一、原子力発電所の燃料となるウラン濃縮を手がける企業です。天然ウランを原発で使える濃度まで高める「濃縮」という工程を担っています。既存原発向けの低濃縮ウラン(LEU)と、次世代小型炉向けの高純度低濃縮ウラン(HALEU)の2種類を生産しています。
事業は低濃縮ウラン(LEU)セグメントが売上の77%、技術ソリューションセグメントが23%の2本柱です。オハイオ州Piketonに濃縮施設、テネシー州Oak Ridgeに遠心分離機の製造施設を保有しています。
今回決算のポイント
ポイント1:売上横ばいでも粗利益率は改善、営業レバレッジが効き始めた
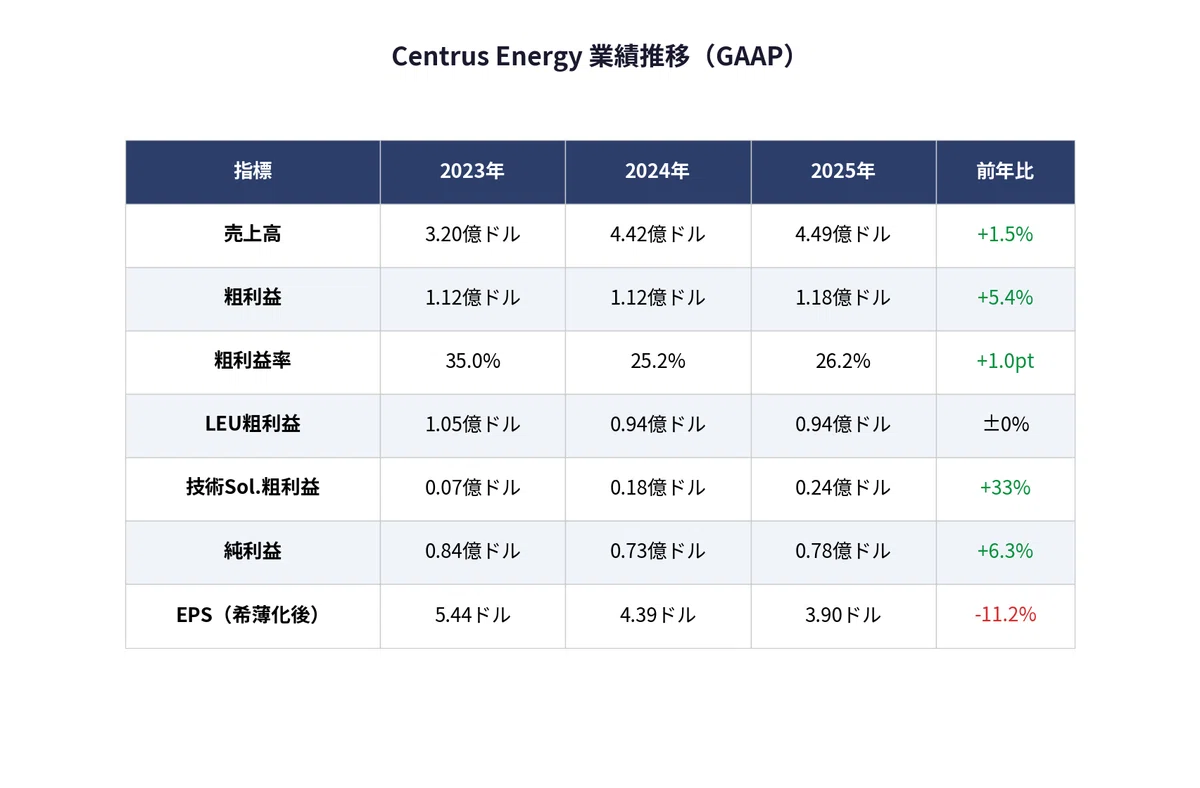
2025年通期の売上高は4.49億ドル(約700億円)で前年比+1.5%と緩やかな成長でした。しかし粗利益は1.18億ドル(約184億円)と前年比+5.4%に改善し、粗利益率は26.2%へ1.0ポイント上昇しています。
LEUセグメントではSWU(濃縮作業単位:ウランの濃縮度を高める作業量の単位)の販売量が23%増加し、単位あたりコストも低下しました。売上の伸びが緩やかな割に利益が伸びている点は、コスト構造の改善が進んでいる証拠です。純利益は0.78億ドル(前年比+6.3%)ですが、EPSは0%転換社債8.05億ドル発行に伴う希薄化で3.90ドル(-11.2%)に低下しています。
ポイント2:HALEU契約が技術ソリューションの成長を牽引、競合との差別化は「認可」
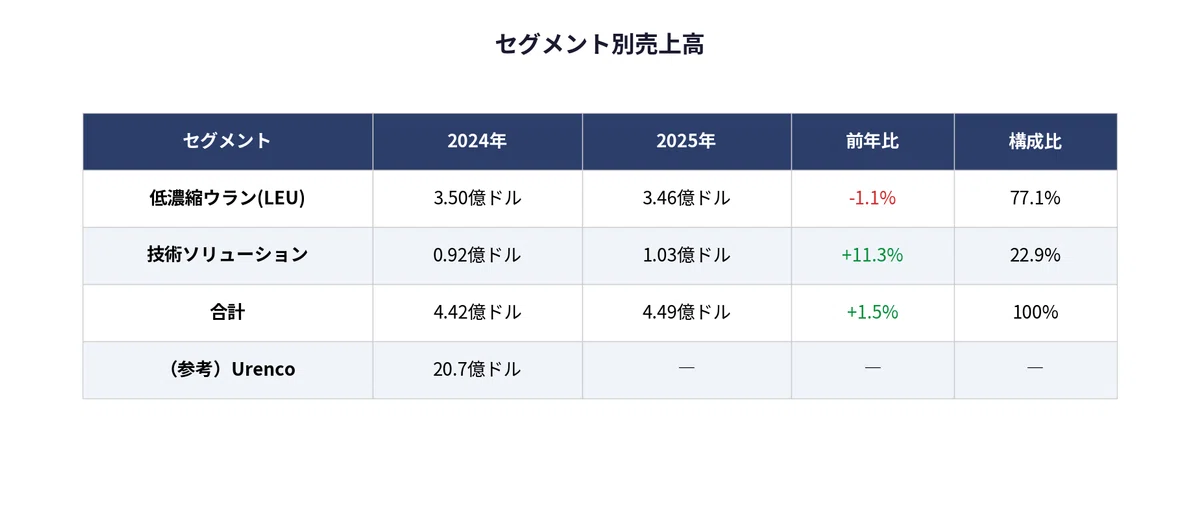
LEUセグメントは3.46億ドル(約540億円)で前年比-1.1%と横ばいでした。SWU売上が+21%と伸びた一方、ウラン売上が-54%と減少し相殺された形です。LEUセグメントの粗利益は0.94億ドルと前年横ばいでした。
注目は技術ソリューションセグメントが前年比+11.3%の1.03億ドル(約161億円)に成長した点です。DOEとのHALEU運用契約(原価+報酬型)が売上増の主因で、同セグメント粗利益も前年の0.18億ドルから増加しています。
ウラン濃縮の世界市場は寡占構造で、主要プレーヤーは以下の通りです。
・Rosatom/TENEX(ロシア政府系):年間2,700万SWU、最大手
・Urenco(英独蘭政府系):年間1,700万SWU、2024年売上約18.8億ユーロ(約20.7億ドル)
・Orano(仏政府系):年間800万SWU
・Centrus:シェア5%未満、2025年売上4.49億ドル
Centrusは売上規模ではUrencoの約5分の1ですが、NRC(米国原子力規制委員会)認可を受けた唯一の民間HALEU生産者という独自のポジションを持っています。
ポイント3:DOE契約+大型投資で「国産ウラン濃縮復活」の号砲
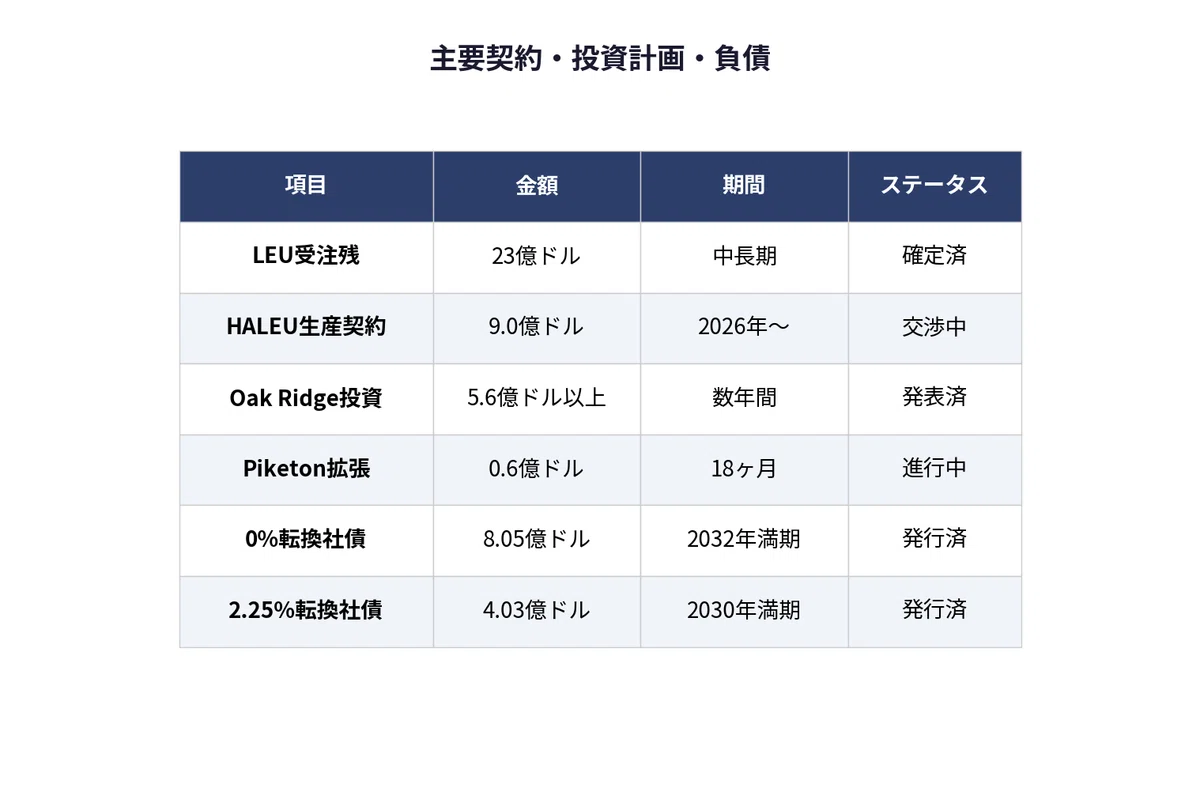
2026年1月、DOEはCentrusに対しHALEU生産拡張のために9.0億ドル(約1,404億円)のタスクオーダーを発出しました。Piketon施設での商業規模HALEU生産が目的ですが、最終合意の交渉が必要で、資金実行時期に確約はありません。
設備投資面では、Oak Ridge施設に5.6億ドル以上(約874億円)を投じ2029年に新型遠心分離機の初号機稼働を予定。Piketon施設にも0.6億ドル(約94億円)の追加投資を実施中です。2026年2月にはEPC大手Fluor社と契約を締結し、Piketon拡張を本格化させています。
資金面では現金残高が20億ドル(約3,120億円)に達しています。2025年のATMプログラムで5.24億ドル、転換社債2本(合計12億ドル超)で長期資金を確保しており、大型投資に耐えうるバランスシートです。ただし自社株買い・配当はともになし(将来も支払い予定なし)で、配当利回りは0%です。
最大のリスク:ロシアからのLEU供給断絶
2027年までにCentrusが顧客に届ける予定のLEUの50%以上がロシアTENEXからの調達に依存しています。規制は以下の時系列で段階的に強化されています。
・2024年5月:米国輸入禁止法が成立(同年8月11日発効)
・2024年11月:ロシア政府令により個別輸出許可制に移行(2027年12月末まで有効)
・2027年3月:カナダの運送許可が期限切れ(延長の保証なし)
・2028年1月:ロシアが米国LEU市場から完全撤退予定(Centrus IR資料)
監視指標
・現在値:TENEX依存比率50%超(2027年まで)
・閾値:代替供給源(Orano契約は2030年まで、Urenco等)でカバーできるのは一部のみ
・乖離幅:「TENEX供給の完全代替は不十分」と10-Kに明記
・解釈:許可1件の停止で納入遅延→顧客訴訟→営業継続リスクに直結
さらに、米議会ではRosatom全体への取引禁止法案も検討されています。過去のPortsmouth GDP施設関連訴訟ではPrice-Anderson Act(原子力賠償法)適用外の判定リスクが存在し、全額自己負担の可能性もあります。大統領令14154によるIRA資金凍結もDOE契約の実行を遅延させる要因です。
筆者の見解
判断:様子見(中長期は強気)
バリュエーション面では、PERは約54倍(株価209ドル÷希薄化後EPS 3.90ドル)です。ウラン関連銘柄は業界全体が割高水準にあり、Cameco(CCJ)のPERも約123倍と、Centrusのほうがむしろ「相対的には割安」と言えます。売上CAGR(2022→2025年の3年)は約15%のため、PEGレシオは約3.6倍とフェアバリューの目安(1.0〜2.0倍)は超えていますが、受注残23億ドルとDOE契約9.0億ドルが2027年以降に売上計上されれば成長率は加速する見込みです。
費用面では、転換社債12億ドル超が構造的コストとなります。これは「一時的費用」ではなく、設備投資に充当する「投資フェーズの構造的負担」です。回収可否の判断時期は2029年のOak Ridge新型遠心分離機稼働です。失敗シナリオはDOE資金が凍結されたまま自己資金のみで設備投資が先行するケースで、その場合は現金20億ドルが急速に減少するリスクがあります。
今後の事業見通し
LEU受注残の消化(確度:高)
23億ドルの確定済み受注残は5〜10年で売上計上される見込み。TENEX供給が継続する限り安定収益源。既存売上4.49億ドルに対し、年間2〜3億ドルの安定売上が見込める計算。
HALEU商業生産の立ち上げ(確度:中)
DOEからの9.0億ドル契約は5年程度の生産期間を想定すると年間約1.8億ドルの売上増に相当する。実現すれば現在の売上4.49億ドルから約40%の上乗せとなり、成長率は大きく加速する。ただし最終合意は未締結で、大統領令によるIRA資金凍結リスクもあり、実行タイミングに不確実性が残る。ウラン濃縮市場全体のHALEUセグメントは2030年に40億ドル超の市場規模が予測されている(Mordor Intelligence)。
国内遠心分離機量産体制の構築(確度:低)
Oak Ridgeの5.6億ドル投資による2029年稼働は、人材確保(2026年だけで150人以上の新規採用が必要)・建設スケジュール・政府資金の3要素が揃う前提。10-Kでも「成功の保証はない」と明記されている。
まとめ
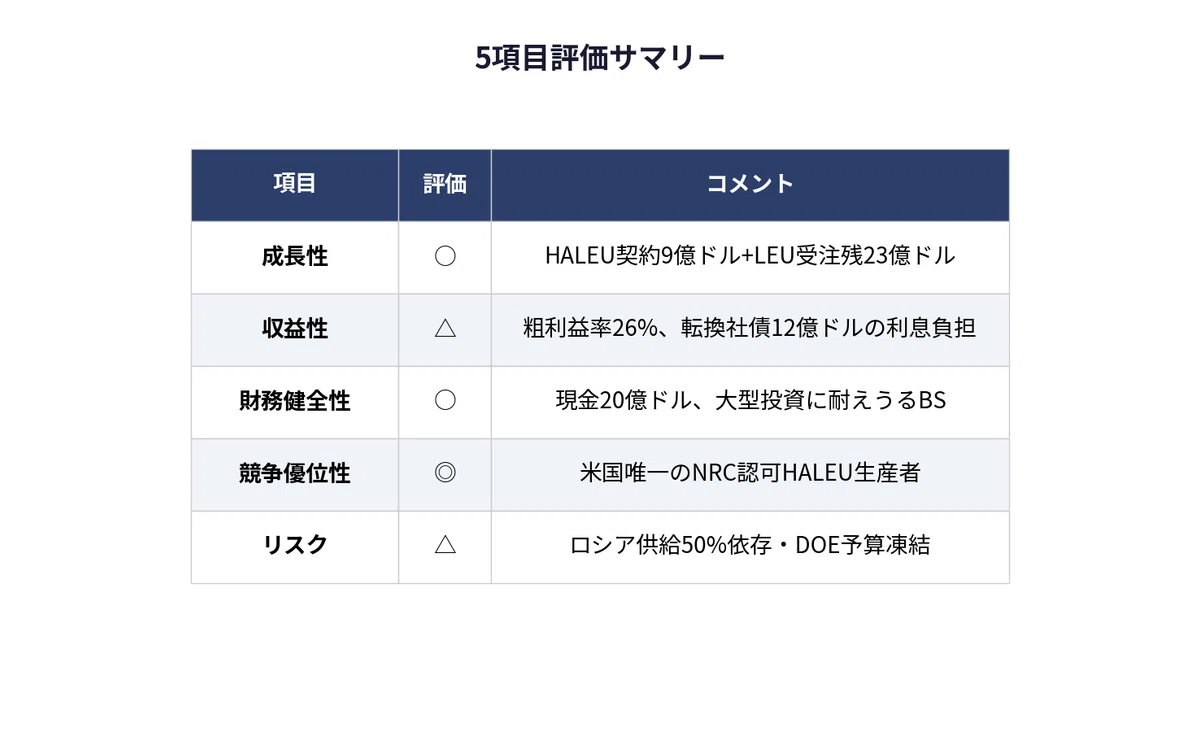
Centrus Energyは「米国唯一のNRC認可ウラン濃縮企業」という唯一無二のポジションを持ち、AI時代の電力需要増という追い風を受けています。PER54倍はウラン業界(Cameco PER123倍)のなかではむしろ割安ですが、HALEU商業生産が本格化する2027年以降まではロシア供給リスクとDOE予算凍結の不確実性が重なります。「AI時代の電力需要を支える原子力の本命候補だが、今は設備投資の仕込み段階」──この一言がCentrusの現在地を表しています。
免責事項: この記事は筆者個人の見解であり、投資助言ではありません。投資判断はご自身の責任でお願いします。
※記事中の円換算は1ドル=156円(2026年2月時点)で計算しています。
出典: Centrus Energy Corp., Form 10-K (Filed with SEC, December 31, 2025)
出典: Centrus Energy Corp. 2025年通期決算リリース(2026年2月11日)
出典: Centrus Energy Corp. February 2026 Investor Presentation
出典: MIT Technology Review「The US has a looming electricity crisis」(2025年1月報道)
出典: Urenco Group, Full Year 2024 Audited Financial Results(2025年3月13日発表)
出典: Mordor Intelligence, Uranium Enrichment Market Report(2025年12月)
出典: Robinhood / Yahoo Finance(株価・バリュエーションデータ、2026年2月26日時点)