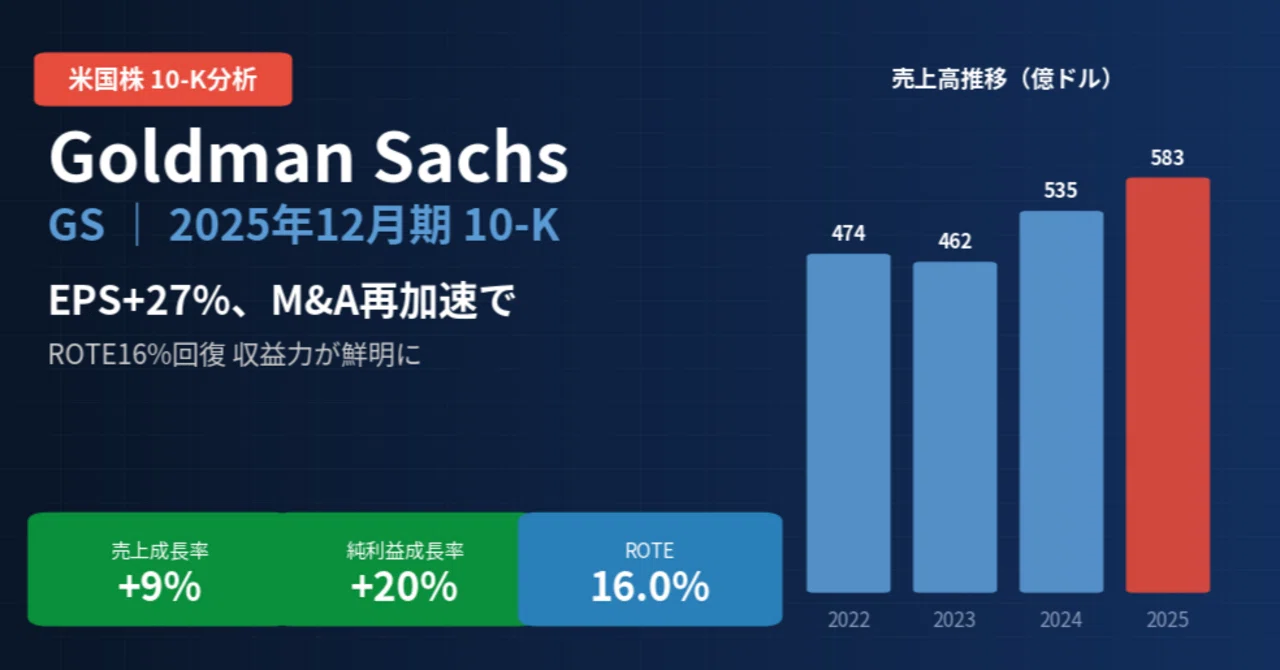
ゴールドマン・サックス / Goldman Sachs(GS)決算分析|EPS+27%、ROTE16%回復でM&A再加速 収益力が鮮明に【2025年10-K 個別企業日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-K(本決算報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
2025年の金融市場は、AI関連IPOの活況とM&A市場の復活に沸きました。その恩恵を最も受けた企業の1つがGoldman Sachsです。株価は2026年1月に約970ドルの史上最高値を記録しましたが、地政学リスクの高まりを受けて足元は約800ドル台まで調整しています。この下落が一時的な押し目なのか、構造的な転換点なのか。10-Kの中身から読み解きます。
今回決算のまとめ(3行)
・売上高582.8億ドル(約9兆3,248億円)で前年比+9%。投資銀行手数料は93.4億ドルと+21%成長し、完結M&A案件は+36%の急回復
・ROTE(有形自己資本利益率)は16.0%に改善し、中期目標レンジ(15〜17%)に到達。総資本還元は167.8億ドルと過去最高水準
・運用資産残高は3.6兆ドル(約576兆円)に到達。2030年にオルタナティブ運用7,500億ドルを目指す中期戦略を発表
会社概要
一言でいうと、世界最大級の投資銀行であり、M&A助言で21年連続首位の実績を持つ金融機関です。
1869年設立のGoldman Sachsは、グローバル銀行・市場部門(Global Banking & Markets)と資産・ウェルス管理部門(Asset & Wealth Management)の2本柱で事業を展開しています。法人・機関投資家・政府・富裕層まで幅広い顧客基盤を持ち、従業員数は約47,400人です。
今期のポイント3点
ポイント1:営業レバレッジが効き、利益の伸びが売上を大きく上回る
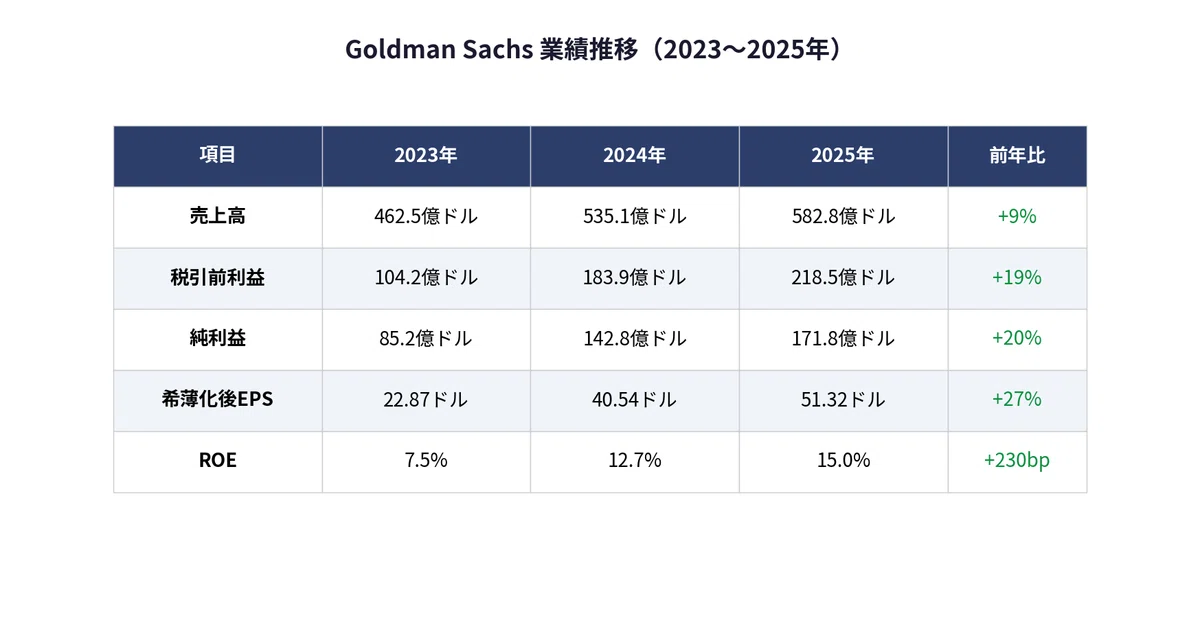
売上高は前年比+9%に対し、純利益は+20%の171.8億ドル(約2兆7,488億円)と、利益の伸びが売上を大きく上回りました。純金利収入は135.6億ドル(約2兆1,696億円)と前年比+68%で急増しています。ただし、この増加は単純な利下げメリットだけではなく、貸出における利ざや改善や個別案件要因(過去の減損ローンへの利息回収等)も含まれるため、同水準の成長が持続する前提で見るのは危険です。営業費用は375.4億ドル(約6兆64億円)と+11%増加し、効率性比率は64.4%(前年63.1%)に悪化しました。費用増の主因は報酬費用+13%と取引ベース費用+19%ですが、取引ベース費用は売上連動のため構造的問題ではありません。一方、報酬費用が売上+9%を上回る+13%で増加しており、経営陣が2025年Q4に発表した全社効率化施策「OneGS 3.0」による構造的改善が問われます。
ポイント2:グローバル銀行・市場部門が+18%成長、プラットフォーム部門は撤退完了へ
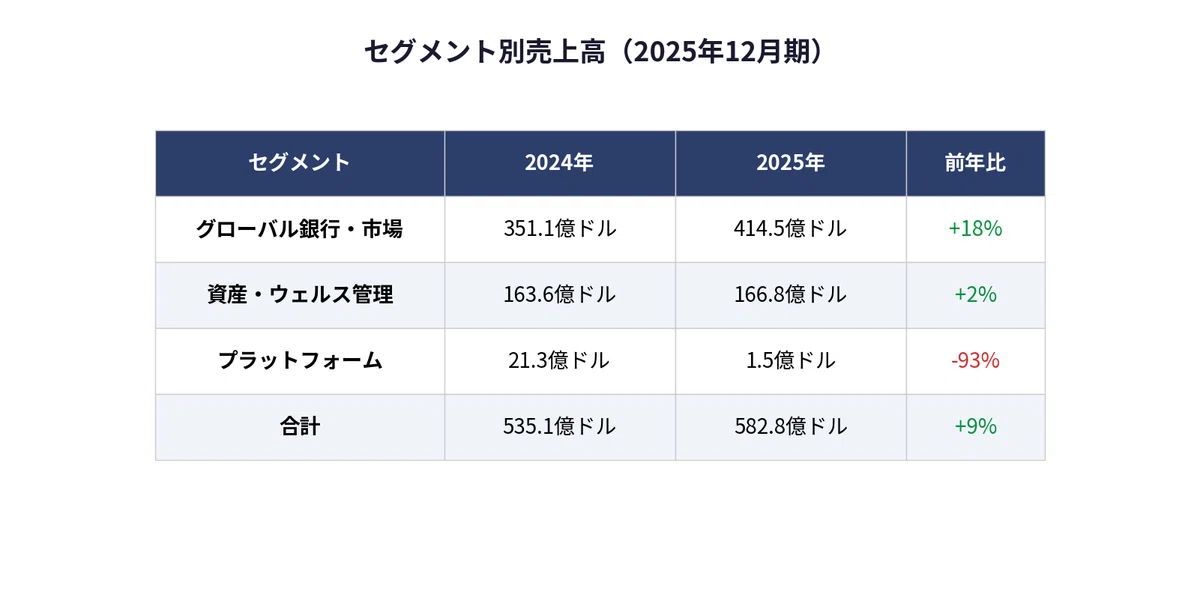
全売上の71%を占めるグローバル銀行・市場部門が414.5億ドル(約6兆6,320億円)と+18%の成長を記録しました。M&A助言収入は47.3億ドル(約7,568億円)と前年比+34%で急回復。完結案件ベースのM&A取扱高は1兆2,330億ドルで+36%増加しました。株式部門は165.4億ドル(約2兆6,464億円)と+23%で好調。FICC(債券・通貨・商品)部門も145.2億ドルと+9%で堅調に推移しています。資産・ウェルス管理部門は166.8億ドル(約2兆6,688億円)と+2%の微増にとどまりました。運用手数料は115.4億ドルと+11%で成長したものの、投資収益(自己投資ポートフォリオの評価損益)が前年比-50%と大幅減少し、部門全体の利益率を押し下げています。Goldman Sachsが目指す「安定収益型への転換」がまだ道半ばであることを示しています。なお、プラットフォーム部門は1.5億ドル(前年比-93%)と大幅減少しました。これはApple Card関連資産の売却に伴う一時的なマークダウン(22.6億ドル)が主因で、消費者金融事業からの戦略的撤退がほぼ完了したことを意味します。
ポイント3:AUS3.6兆ドル到達と2030年オルタナティブ目標
Goldman Sachsの運用資産残高は3兆6,060億ドル(約577兆円)に到達し、前年比+15%で成長しました。2025年の純流入は2,240億ドルで、うち長期運用資産に1,680億ドルが流入しています。経営陣は2026年に中期目標を発表し、オルタナティブ運用残高を2030年末までに7,500億ドルへ拡大する計画です。2025年末時点から約79%の成長が必要で、Industry Ventures(6.65億ドル)やInnovator Capital Management(約20億ドル)などの買収も活用します。
最大のリスク:地政学リスクと格付引き下げの複合シナリオ
Goldman Sachsが直面する最大のリスクは、地政学的緊張の激化と信用格付の引き下げが同時に発生するシナリオです。2025年4月に米国が中国への広範な関税を発表し、中国はレアアース鉱物の輸出制限で対抗しました。クロスボーダーM&AやIPO活動の減速が懸念されます。格付面では、2段階の格付引き下げでデリバティブ関連の追加担保18億ドル(約2,880億円)が必要になります。
監視指標
・M&A公表案件パイプライン:現在値1兆6,170億ドル、閾値1兆ドル割れ。乖離幅+6,170億ドルで現在は高水準だが、関税不透明感で減速リスクあり
・格付引き下げ時の追加担保:2段階で18億ドル。現在の流動性バッファ約1,620億ドルに対して1.1%と十分な余裕があるが、米国債務上限問題との複合シナリオでは注意が必要
筆者の見解
総合判断:「買い」(ただし株価800ドル以下での押し目買い推奨)
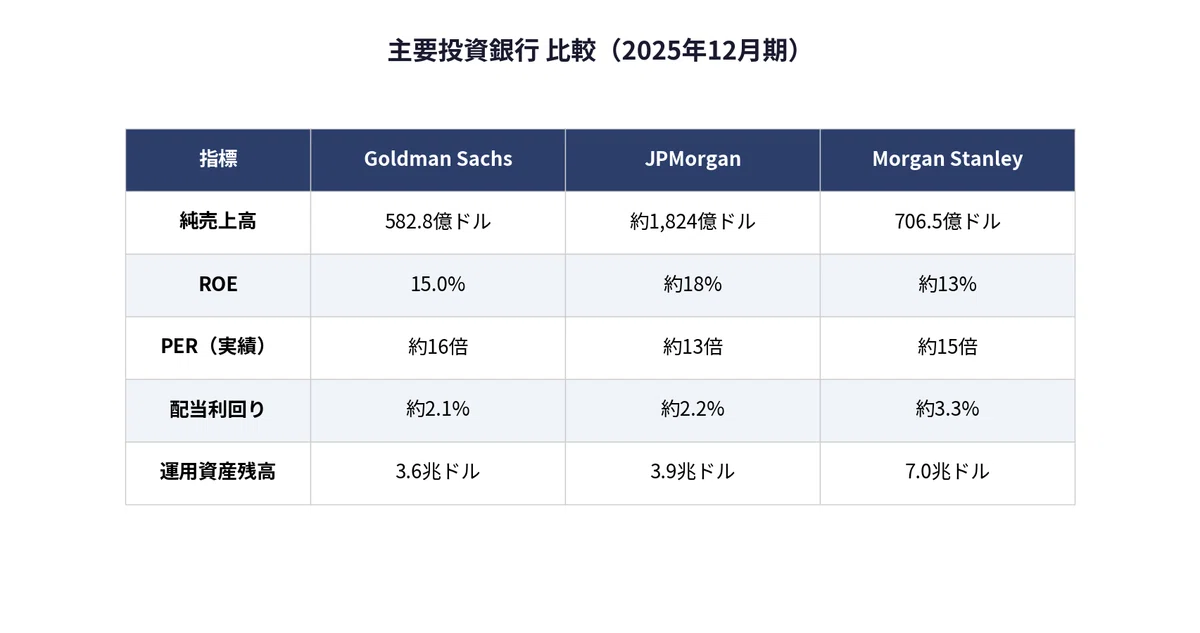
Goldman Sachsの2025年決算は、純利益+20%・ROTE(有形自己資本利益率)16.0%と主要指標が強い内容でした。「買い」判断の主な根拠は3点です。第一に、ROTE16.0%が中期目標レンジ(15〜17%)に到達し、収益力の回復が確認できたこと。第二に、総資本還元167.8億ドル(純利益の約98%)と積極的な株主還元が続いていること。第三に、PER(株価収益率)が直近株価約800ドルベースで約16倍と、過去3年平均の15.5倍に近い水準にあることです。株価800ドルの根拠は、EPS51.32ドル × 過去3年平均PER15.5倍 ≒ 約795ドルです。なお、PEG(株価収益成長率)は約1.05倍ですが、2025年のEPS成長+27%にはM&Aのリバウンド要因が含まれており、2026年に成長率が鈍化すればPEGは上昇する点に留意が必要です。
競合との比較では、JPMorgan(純売上約1,824億ドル・PER約13倍・ROTE約20%)が規模・収益性で最上位に位置します。Morgan Stanley(純売上706.5億ドル・配当利回り約3.3%・ROTE約22%)はウェルス管理に強みがあります。Goldman Sachs(純売上582.8億ドル)はM&A助言のフランチャイズ力では首位ですが、規模面では両社に劣後します。配当利回りは約2.1%(配当性向27%)で、自社株買い123.6億ドル(約1兆9,776億円)を含む総還元は積極的です。
撤退条件:次の四半期以降で報酬費用の伸びが売上成長を上回り続ける場合、経営陣の規律を疑い見直しが必要です。
今後の事業見通し
強気シナリオ(確度:中)
M&A市場の回復は実績データに裏付けられています。2025年の公表M&A案件は1兆6,170億ドルと前年比+67%で、パイプラインは十分です。ただし、2025年のM&A成長は前年の低水準からのリバウンド要因も大きく、2026年に同じ伸びが続く保証はありません。関税政策の不透明感も残ります。
基本シナリオ(確度:中)
オルタナティブ運用残高の拡大(2030年に7,500億ドル)は、買収が計画通り進めば達成可能です。ただし年間の二桁成長が5年間続く必要があり、市場環境次第で減速リスクがあります。
弱気シナリオ(確度:低)
米中貿易摩擦のさらなる激化や、米国の債務上限問題による金融市場の混乱が起こるケースです。足元の株価17%調整(970ドル→800ドル台)が地政学リスクの織り込みだとすれば、さらなる悪化シナリオでは700ドル台(PER14倍水準)への下落も想定されます。
まとめ
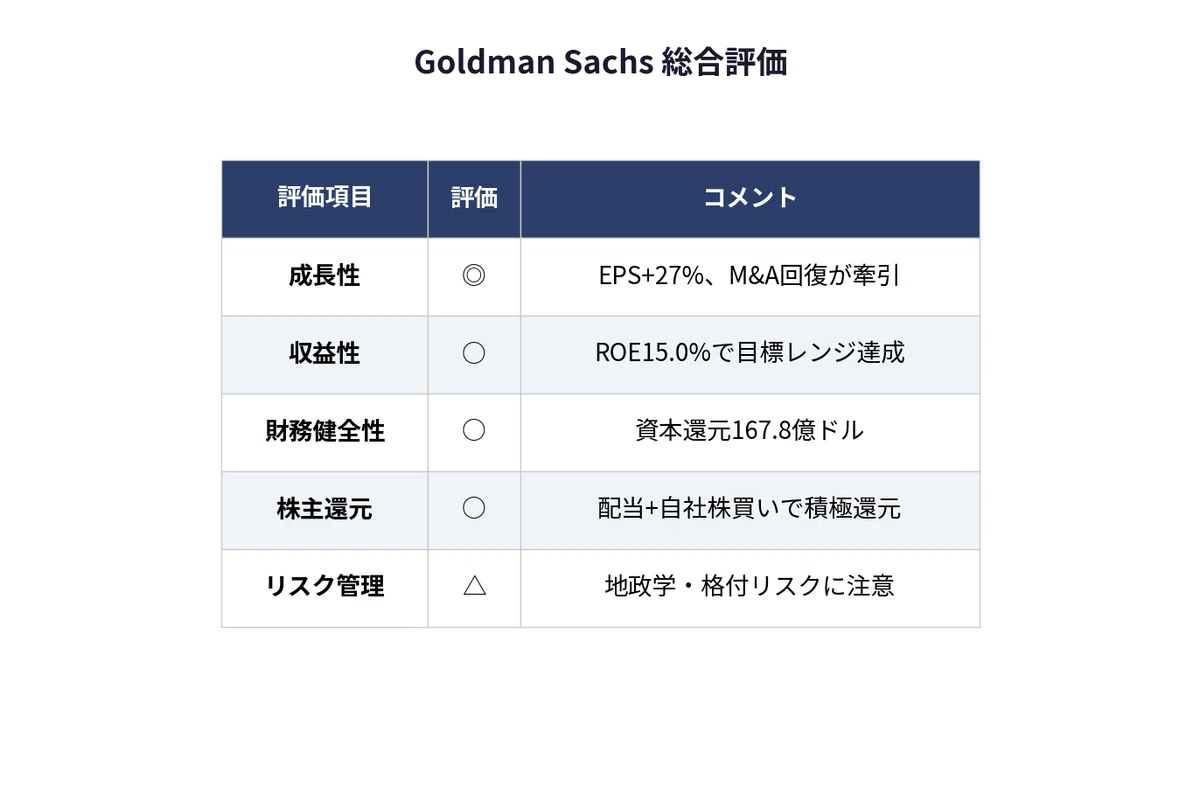
Goldman Sachsは2025年に収益力の回復を鮮明にしました。M&A助言+34%・株式部門+23%というグローバル銀行・市場部門の強さに加え、運用資産3.6兆ドル到達で資産管理の基盤も拡大しています。ROTE16.0%・PER約16倍の水準で、M&Aサイクルの継続を前提に「買い」と判断します。ただし効率性比率の悪化や純金利収入の持続性には注意が必要で、800ドル以下の押し目を推奨します。報酬費用が売上成長を上回り続ける場合は撤退を検討してください。
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いいたします。
※円換算は1ドル=160円(2026年3月時点)で計算
※出典:SEC EDGAR 10-K Filing(Accession No. 0000886982-26-000091)
※株価・PER・配当利回りは2026年3月時点の市場データに基づく(出典:Yahoo Finance、MacroTrends)
※競合データはJPMorgan 2025年Q4決算リリース、Morgan Stanley 2025年Q4決算リリースに基づく
#投資 #株式投資 #米国株 #決算分析 #ゴールドマンサックス #GS #投資銀行 #金融セクター #10K分析 #ウォール街

