
ナノ・ニュークリア / NANO Nuclear Energy(NNE)決算分析|IPO比+525%、次世代マイクロリアクター【FY2026 Q1 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
AIデータセンターの電力需要が爆発的に伸びるなか、「原子力ルネサンス」が投資テーマとして急浮上しています。Meta、Google、Amazonが相次いで原子力との提携を発表し、Fortune Business Insightsは世界のSMR(小型モジュール炉)市場が2032年に83.7億ドル(約1兆2,974億円)へ拡大すると予測しています。その注目セクターで、2024年5月のIPO価格4ドルから現在25ドルへ+525%上昇したのがNANO Nuclear Energy(NNE)です。Q1 2026の10-Qから、この原子力スタートアップの実態を紐解いていきます。
今回決算のまとめ(3行)
・次世代マイクロリアクター開発のNANO Nuclear Energyは、主力KRONOS MMRでNRC(米国原子力規制委員会)の燃料承認を取得。2026年前半に建設許可を申請予定
・開発加速に伴い費用が前年比3.6倍に急増。四半期純損失は652万ドル(約10.1億円)で前年比+109%拡大
・10月の大型私募で約4億ドル(約620億円)を調達。現金残高は5.78億ドル(約896億円)に到達し、約8〜9年分の運営資金を確保
会社概要
一言でいうと、次世代の小型原子炉(マイクロリアクター)を開発する米国のスタートアップです。2022年設立、2024年5月にNASDAQ上場、時価総額は約12.8億ドル(約1,984億円)。リアクター開発から燃料供給・輸送・コンサルティングまで4事業を垂直統合する野心的なモデルを掲げています。主力のKRONOS MMR(高温ガス冷却炉)はTRISO燃料を使用し、遠隔地やデータセンター、軍事拠点への電力供給を想定しています。
今期のポイント
NRC燃料承認を取得 ─ 4事業ラインが同時進行
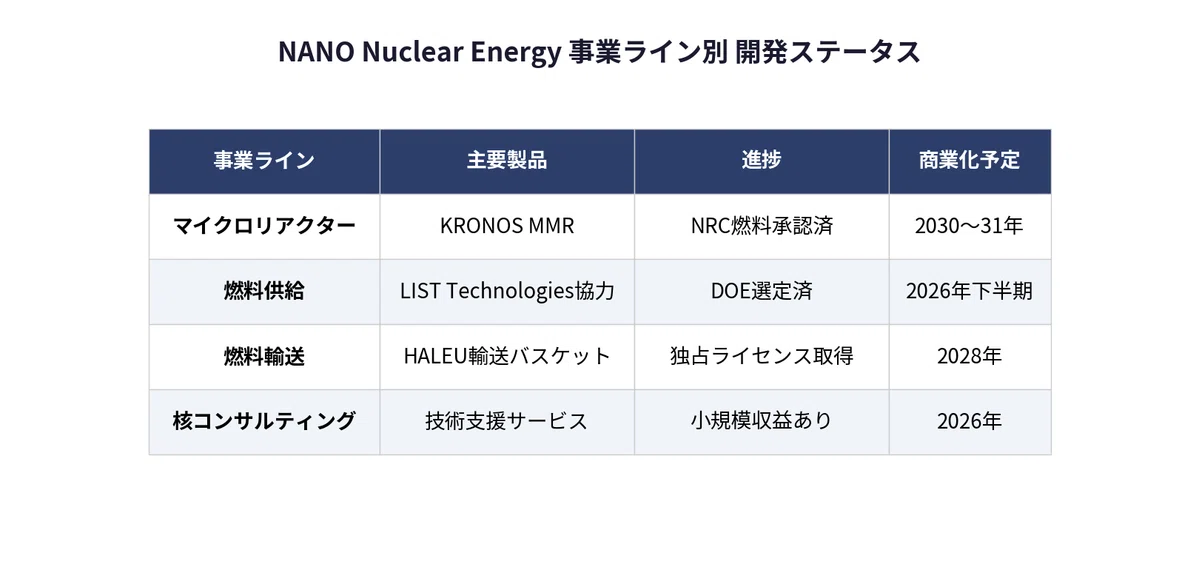
NNEの最大の強みは、リアクター本体だけでなく燃料供給から輸送までを自社グループ内で完結させる垂直統合モデルです。主力のKRONOS MMRは2025年4月にNRCから燃料適格化方法論の承認を取得済み。これは燃料設計の妥当性を規制当局が認めたことを意味し、建設許可申請(2026年前半予定)に向けた大きな前進です。プロトタイプ1基あたりの建設コストは3億〜3.5億ドル(約465億〜543億円)と見積もられています。
燃料供給事業はDOE(米エネルギー省)の34億ドル規模のLEU濃縮プログラムに選定済みで、2026年下半期に事業開始予定。NNEにとって最も早く売上につながる可能性があるラインです。燃料輸送事業はドイツのGNSと提携し、2028年の商業化を目指しています。
費用急膨張は「攻め」のサイン ─ R&D+497%
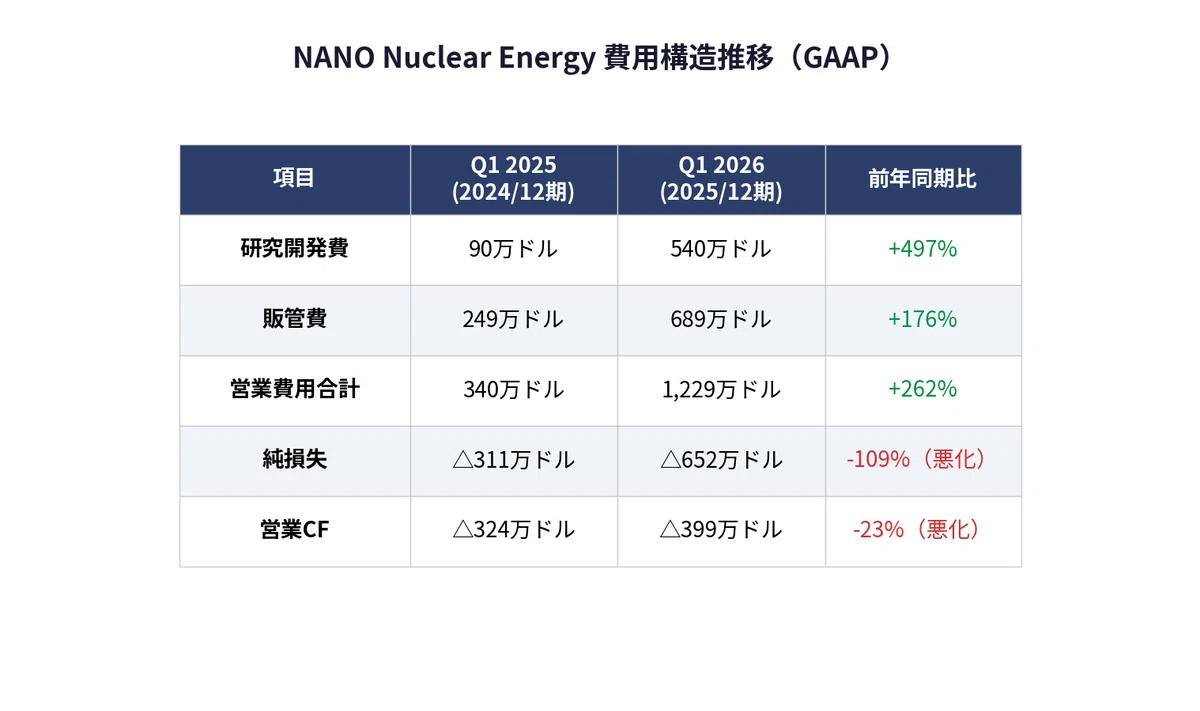
研究開発費は90万ドルから540万ドルへ前年同期比+497%。販管費も249万ドルから689万ドルへ+176%増加しています。売上ゼロの企業でこの費用増は一見危険信号ですが、内訳はリアクター設計の技術者採用とNRC申請準備費用が主因です。
これは「一時的」と「構造的」の中間と判断します。NRC建設許可申請に向けた集中投資であり、申請完了後はいったん落ち着く可能性があります。ただしプロトタイプ建設フェーズ(2027年以降)に入れば桁違いの費用が発生するため、長期では費用拡大が続く構造です。目安として、四半期R&Dが1,000万ドルを超えた段階で「構造的コスト増」と判断すべきです(現在540万ドル、閾値まで余裕あり)。判断の分かれ目は2027年中盤のNRC建設許可の承認可否です。
競合との立ち位置 ─ 小さいが割安で独自性あり
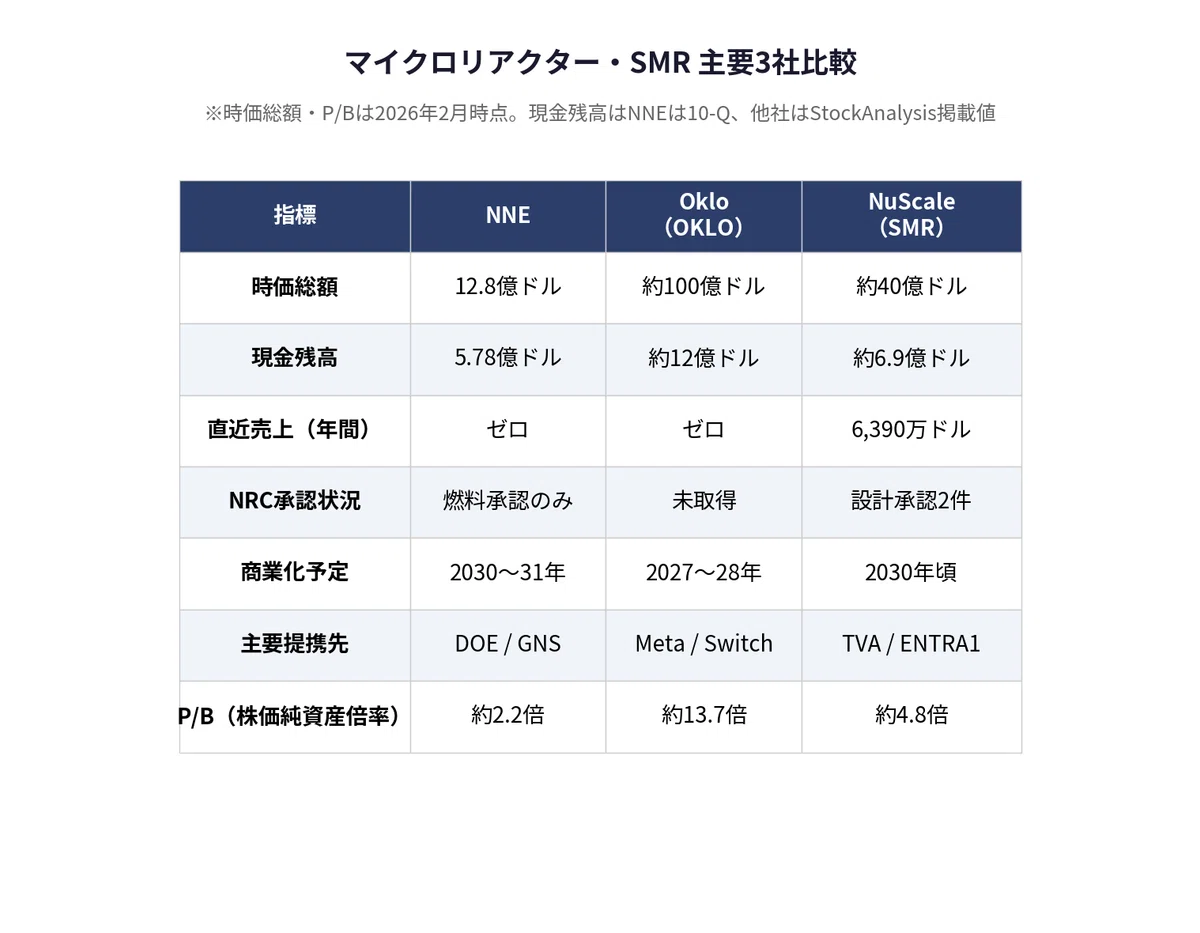
マイクロリアクター・SMR市場でNNEの立ち位置を確認します。時価総額12.8億ドル(約1,984億円)のNNEに対し、Okloは約100億ドル(約1.6兆円)、NuScale Powerは約40億ドル(約6,200億円)と規模の差は歴然です。
一方、P/B(株価純資産倍率)で見ると景色が変わります。NNEの約2.2倍に対し、Okloは約13.7倍、NuScaleは約4.8倍。NNEは手元に5.78億ドルの現金を持ち、純資産に対する株価の割高度は競合のなかで最も低い水準です。ただし、開発段階企業のP/Bは純資産の大半が現金であるため「技術の評価」は含まれておらず、あくまで参考指標です。NuScaleはNRC設計承認2件と年間売上6,390万ドル(約99億円)の実績で先行し、OkloはMeta提携と14GWの顧客パイプラインで攻めています。2032年に83.7億ドルへ拡大するSMR市場でNNEが切り拓くのは、「燃料を作り、運び、発電する」一気通貫の垂直統合という独自のポジションです。
最大のリスク:SEC調査の段階的エスカレーション
10-Qに記載された最重要リスクは、SEC(米国証券取引委員会)による調査です。2025年4月に初期情報請求、8月に自発的文書提出、2026年1月にサブポエナ(強制的召喚状)を受領。わずか9ヶ月で3段階のエスカレーションが起きています。調査対象は「2社のサービスプロバイダー」に関する文書で、具体名は非開示です。
・監視指標:SEC調査の段階 ── 現在値:サブポエナ受領 → 閾値:正式訴追・制裁金通知 → 乖離:1段階 → 解釈:9ヶ月で3段階エスカレーション中。正式措置なら資金調達環境悪化・株価への影響は重大
経営陣は「完全に協力している」としつつ、「結果を予測できない」と明記しています。
筆者の見解
判断:様子見(中長期は強気)
NNEは売上ゼロの開発段階企業であり、PERやPEGは適用できません。バリュエーションはP/Bで比較するのが妥当です。NNEのP/B約2.2倍は、Oklo(13.7倍)やNuScale(4.8倍)と比べて最も割安な水準にあります。時価総額12.8億ドルから現金5.78億ドルを差し引くと、市場が将来の事業価値に付けているプレミアムは約7億ドル(約1,085億円)。商業化が2030年代初頭であることを考えると、「夢を買う」にしては相対的に控えめな評価です。しかし、SEC調査がサブポエナ段階まで進んでいる以上、この不確実性が解消されるまでは積極的に買い向かう局面ではありません。
今後の事業見通し
燃料供給チェーン事業の立ち上げ(確度:高)
DOEの34億ドル規模プログラムに選定済み。2026年下半期に事業開始予定で、最も早期に売上が見込めるライン。
KRONOS MMR商業化(確度:中)
NRC燃料承認は大きな前進。イリノイ州施設取得や州補助金680万ドルも確保済み。ただし建設許可は2027年中盤予定。初期運用は2030〜31年で、プロトタイプ1基に3億〜3.5億ドルの追加資金が必要。
SEC調査リスクの収束(確度:低)
サブポエナ段階まで進行中で結末は読めない。罰金や業務制限が課された場合、追加資金調達に支障が出る可能性あり。
まとめ
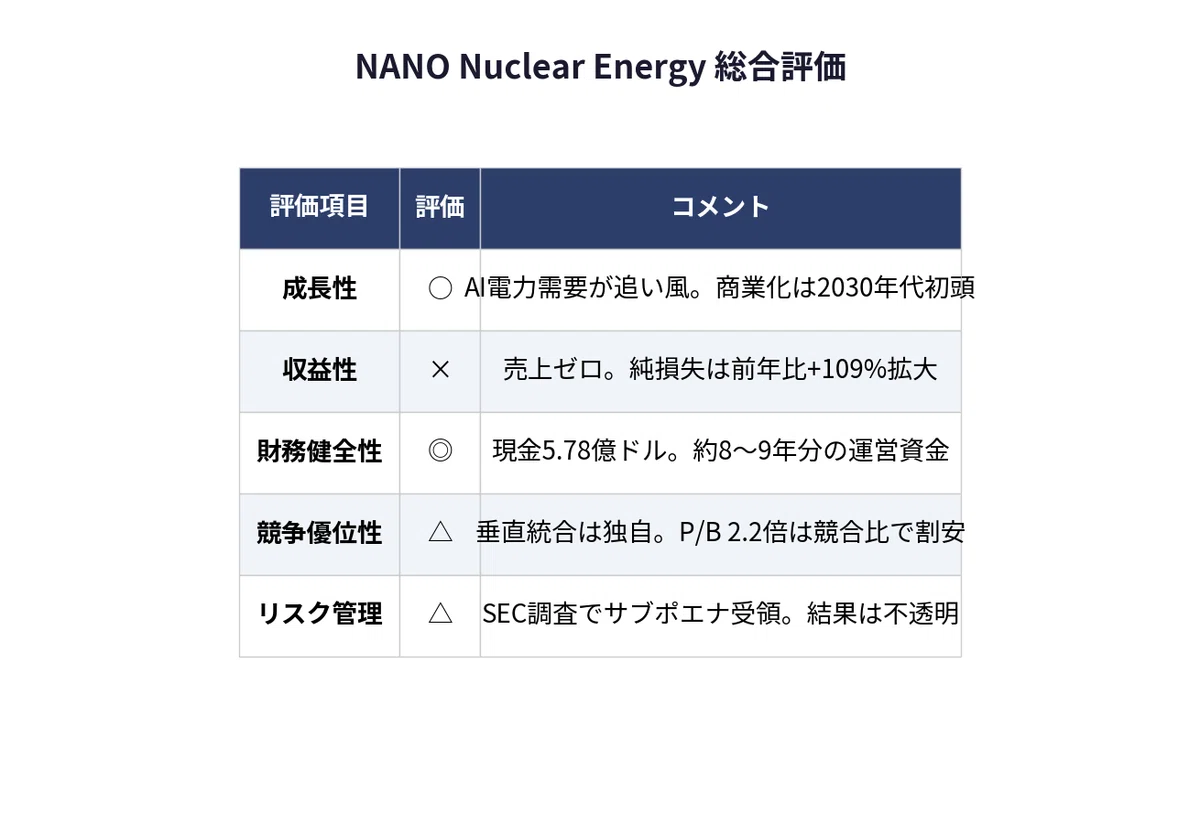
AIデータセンターの電力需要という巨大な追い風のなか、NRC燃料承認と潤沢な資金力を武器に2030年代の商業化を目指すNNE。P/B 2.2倍は競合比で割安ですが、売上ゼロ・SEC調査・長い商業化タイムラインの3重リスクがあります。「現金900億円を握りしめて原子力の未来に賭けるスタートアップ。買うなら、NRC建設許可が出る2027年が本当の勝負どころ」── これが現時点での結論です。
免責事項: この記事は筆者個人の見解であり、投資助言ではありません。投資判断はご自身の責任でお願いします。 ※記事中の円換算は1ドル=155円(2026年2月時点)で計算しています。 ※従業員数は各種データソースで36〜62名と差異があり、10-Qには明記されていません。
出典: Fortune Business Insights, 世界SMR市場予測(2024〜2032年) 出典: 各社株価・財務データ(StockAnalysis, Robinhood, Fintel, Yahoo Finance, 2026年2月時点)
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

