ロックウェル・オートメーション / Rockwell Automation(ROK)決算分析|非GAAP Enterprise営業利益率22.5%、米製造業PMI回復で復活の兆し【FY2026 Q2 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
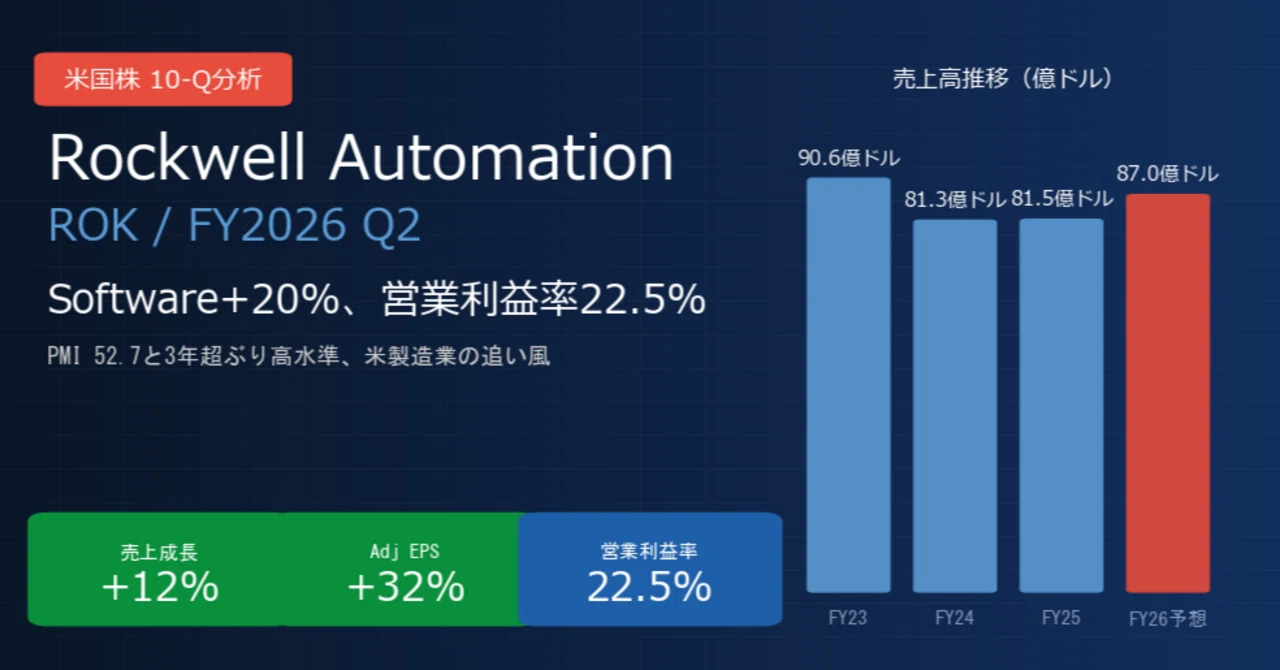
米国製造業の景況指数Manufacturing PMIが2026年1〜3月に52.7まで上昇し、3年超ぶりの高水準を回復しました(出典:ISM)。この追い風を真っ先に受けたのが、世界最大の産業オートメーション専業企業ロックウェル・オートメーション(ROK)です。FY2026 Q2の売上は前年同期比+12%、Adjusted EPSは$3.30で+32%と、明確な業績反転を示しました(出典:10-Q)。本記事では3,493億円規模に膨らんだ四半期売上と、ソフトウェア事業の利益率34.9%という質の改善を、10-Q原文ベースで読み解きます。
今回決算のまとめ(3行)
・売上+12%・Adjusted EPS+32%、3セグメント全増収(売上22.39億ドル/非GAAP Enterprise営業利益5.04億ドル/非GAAP Enterprise営業利益率22.5%/GAAP純利益3.50億ドル・純利益率15.6%)── 価格実現がインプットコストを上回り、製造業景気回復をテコにしたレバレッジが効いた構図(出典:10-Q)
・ソフトウェア&コントロールが牽引役(売上6.84億ドル/+20%/セグメント営業利益率34.9%/+4.8pt/Total ARR +6%)── 産業ソフト事業がROK全体の利益率を1段階押し上げる第2エンジンに進化(出典:10-Q・決算リリース)
・5年で20億ドル投資、米製造回帰の本丸へ(ウィスコンシン州New Berlinに同社最大の新拠点/6カ月の自社株買い6.08億ドル/格付A-・Stable維持)── 関税対応とリショアリング需要の取り込みを同時に狙う構造投資が始動(出典:10-Q)
会社概要
一言でいうと、世界最大の産業オートメーション専業企業です。工場やプラントの自動化に必要なPLC(プログラマブルロジックコントローラー)、産業ソフトウェア、保守サービスをワンストップで提供しており、自動車・食品・製薬・石油化学・データセンターなど幅広い顧客産業を抱えています。
事業は3セグメント構成です。インテリジェントデバイス(ハードウェア中心)、ソフトウェア&コントロール(PLC本体・制御ソフト)、ライフサイクルサービス(保守・コンサル)の3つで、FY2026 Q2の売上構成比はおおよそ45:31:24となっています。米国売上が全体の半分超を占めますが、北米・欧州中東アフリカ・アジア太平洋・中南米の4地域で営業しています。
今期のポイント3点
ポイント1:売上+12%・非GAAP Enterprise営業利益+32%という強い営業レバレッジ
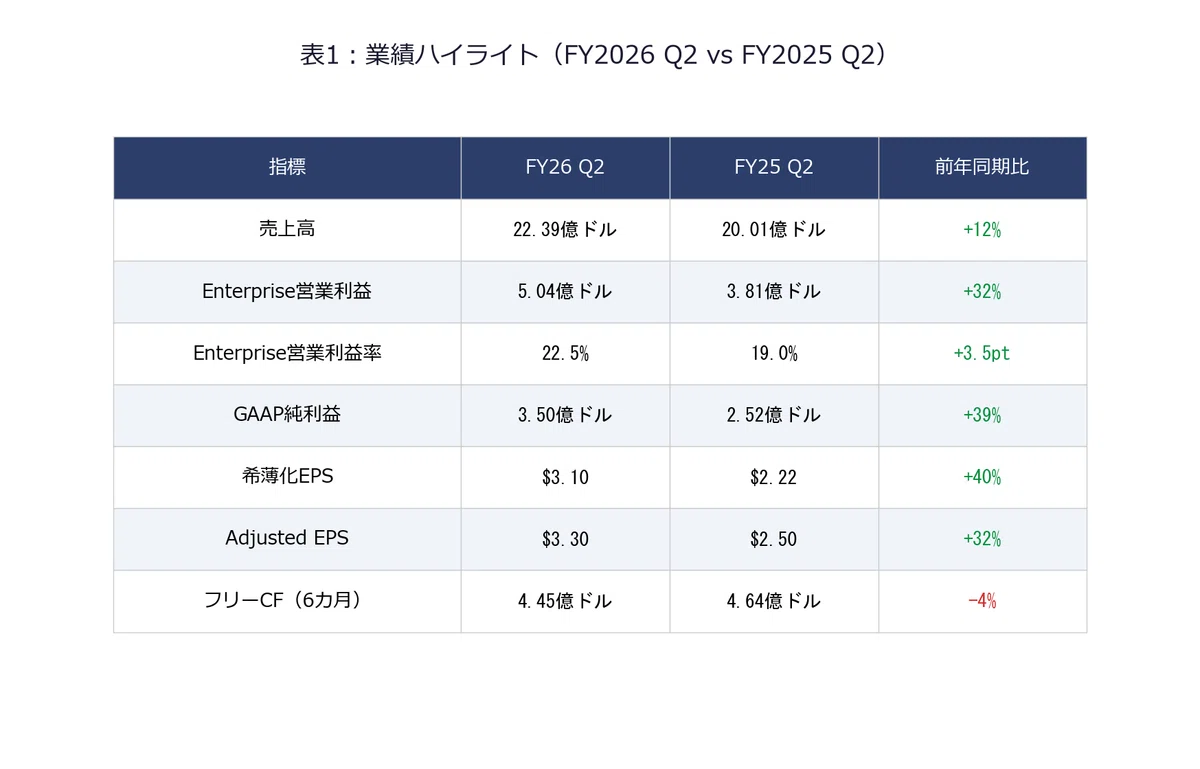
FY2026 Q2の売上は22.39億ドル(約3,493億円)で前年同期比+12%、オーガニックは+9%、為替が3pt、価格が3pt寄与しました(出典:10-Q)。注目すべきは利益の伸びです。非GAAP指標のEnterprise営業利益は5.04億ドル(約786億円)で+32%、Enterprise営業利益率は22.5%まで拡大しました。前年同期の19.0%から+3.5ptの改善で、売上の伸び(+12%)の3倍近いペースで利益が伸びる典型的な営業レバレッジが発生しています。
なお、Enterprise営業利益・Enterprise営業利益率はROKが定義する非GAAP指標で、GAAPの税前利益から取得関連無形資産償却、年金・環境関連項目、Sensia解消費用、利息純額などを除外したものです(出典:10-Q)。同期間のGAAP純利益は3.50億ドル(純利益率15.6%)、GAAP希薄化EPSは$3.10、Adjusted EPSは$3.30でした。Adjusted EPSへのブリッジの主因は取得関連無形資産償却+$0.20とSensia解消費用+$0.02で、年金・環境・Sensia税効果で計約-$0.02、結果として$3.10から$3.30へ約20セントの上振れです(出典:10-Q)。
GAAP純利益は3.50億ドル(前年2.52億ドル)。フリーキャッシュフロー(6カ月累計)は4.45億ドル(約694億円)で前年4.64億ドルから微減ですが、これは前年度業績連動報酬の支払いと運転資本増加が原因と説明されています(出典:10-Q)。一方で6カ月の配当支払い3.09億ドルと自社株買い5.99億ドルの合計9.08億ドルはFCFを大きく上回っており、株主還元の不足分はコマーシャルペーパー残高(CP)が前年9月末5.22億ドルから3月末10.25億ドルへ約2倍に増えたことで埋められています(出典:10-Q)。利益改善は明確ですが、株主還元はFCFを上回り短期資金依存が上がっている、と読むのが正確です。インタレストカバレッジは6カ月Enterprise営業利益9.09億ドル÷支払利息0.62億ドル=約14.7倍で、債務余力自体は厚い水準です。
ポイント2:ソフトウェア&コントロールが利益率34.9%の第2エンジンに
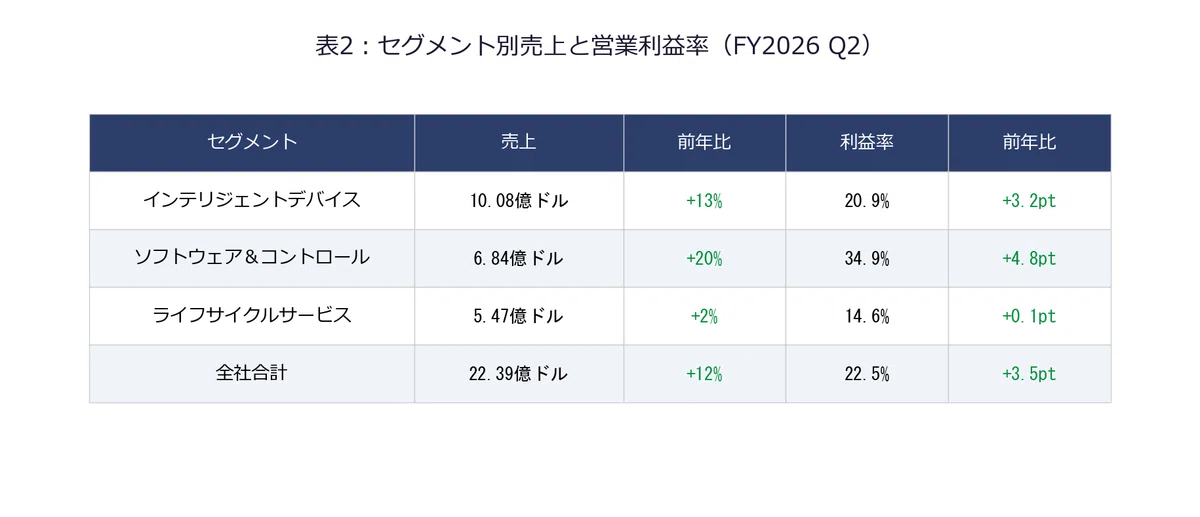
セグメント別Q2を見ると、利益率の主役交代が鮮明です(出典:10-Q)。ソフトウェア&コントロール売上は6.84億ドルで+20%(オーガニック+17%)、セグメント営業利益率は34.9%と前年30.1%から+4.8pt拡大、営業利益は前年比+40%という驚異的な伸びを記録しました。
ハードウェア主軸のインテリジェントデバイスも+13%・利益率20.9%と健闘しています。ソフトウェア&コントロールの34.9%という水準は、同業エマソン・エレクトリックが直近Q2で開示するAdjusted Segment EBITAマージン27.6%(出典:エマソン公式リリース)と比べても約7pt上回るセグメント収益力です。一方、ライフサイクルサービスは+2%・利益率14.6%と精彩を欠き、6カ月累計のオーガニックは△4%とマイナス成長に沈んでいます。これが唯一のウィークスポットです。
加えて、産業オートメーション事業の継続収益化を測るKPIとして、ROKは決算リリースでTotal ARR(年間経常収益)+6%を開示しています(出典:決算リリース)。ARRが前年比でプラスに転じた背景には、PLC本体販売だけでなく、FactoryTalk・Plexなどクラウド型ソフトのサブスク比率が高まっている構造があり、利益率34.9%という結果と整合的です。Total ARRは継続的に追跡したい指標です。
ポイント3:FY2026下期に向けた構造投資、自社株買いと株式報酬の希薄化抑制
Q1に発表したウィスコンシン州南東部の新拠点は、Q2でNew Berlinが具体地として確定しました(出典:10-Q)。同社最大の製造拠点となる予定で、過去発表済みの5年間20億ドル(約3,120億円)投資計画と整合しています。さらに、これまでリースだったMequon工場を1月に買い取り、エンジニアリング・製造拠点として継続使用することが確定しました。
株主還元と希薄化の整理です。6カ月の自社株買いは約160万株・取得総額6.08億ドル(うち1,200万ドルはAccounts payable計上、決済は2026年4月)で、前年同期2.28億ドル・約80万株から約2.7倍に増額されました(出典:10-Q)。授権枠の残余は3.18億ドルです。株式報酬費用(SBC)はQ2で2,400万ドル、6カ月累計で4,500万ドル、SBC/売上比率は約1.1%、SBC/GAAP純利益比率は約6.9%です(出典:10-Q)。希薄化後加重平均株式数はQ2で112.6百万株(前年113.3百万株、約-0.6%)と、自社株買いがSBCによる希薄化を概ね相殺しています。
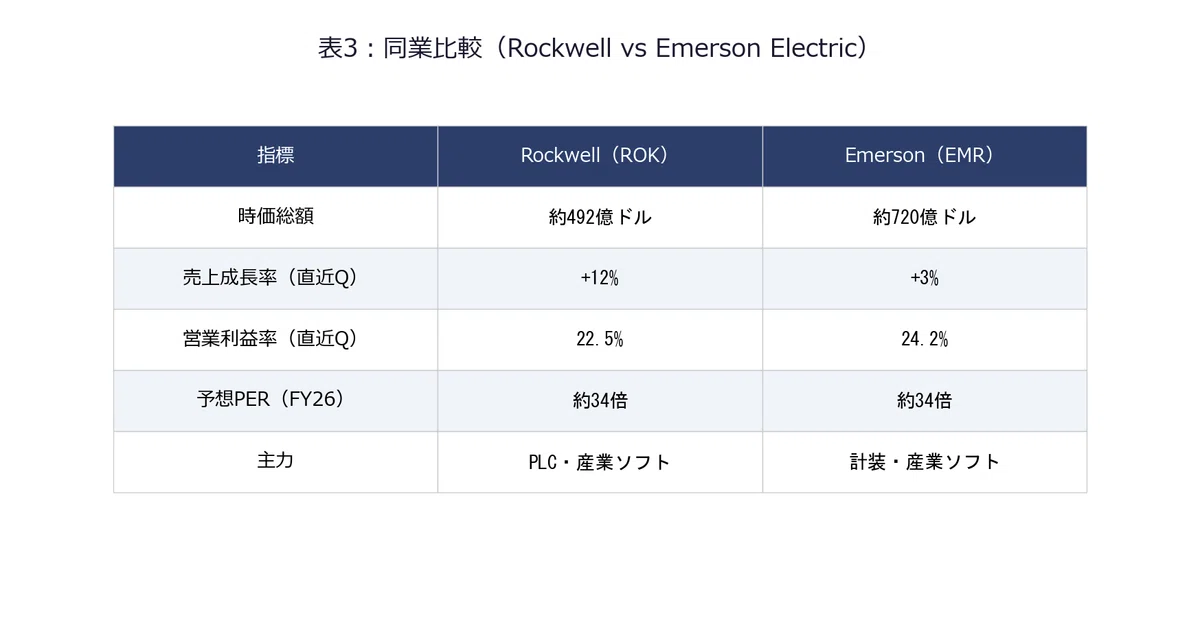
関税については、価格転嫁で年内に全額回収する方針です(出典:10-Q)。2026年2月の米最高裁判決でIEEPA(国際緊急経済権限法)に基づく支払済関税の還付を受けられる可能性が浮上しましたが、Q2時点で資産計上はされていません。同業エマソン(直近Q売上+3%、出典:エマソン公式リリース)と比べてもROKの+12%は突出しており、米製造業景気回復の恩恵を最も先取りしている1社です。
最大のリスク:基幹PLCに対する国家関与のサイバー攻撃
10-Qで最も重く扱われたリスクは、サイバーセキュリティです。2026年4月、米政府機関がイラン関連勢力による産業制御機器への積極的攻撃について共同警告を発出しました(出典:10-Q)。攻撃対象に名指しされたのが、ROKの主力製品であるPLCです。脅威アクターは正規のエンジニアリングソフトと顧客側の未保護ネットワーク接続を悪用し、産業制御システムにアクセスして制御ロジックを不正改変する手口を使っています。
10-Qでは「2026年3月以降この活動はエスカレートしている」「他のOT製品・ベンダーに拡大する可能性がある」と異例の踏み込んだ表現で警告しています。ROK自身は重大被害を受けていないとしていますが、製品起因の重大インシデントが発生すれば売上喪失・評判毀損・法的責任が連鎖するリスク構造です。
監視指標は4つです。第1に米政府の追加サイバー警告の有無(現状:警告継続中、閾値:ROK製品名を再度指名された場合は警戒)。第2にQ3売上成長率(現在+12%、+5%以下に減速したらPLC需要陰りの可能性)。第3にソフトウェア&コントロール営業利益率(現在34.9%、30%割れで価格転嫁力低下を示唆)。第4にコマーシャルペーパー残高(3月末10.25億ドル、前年9月末5.22億ドル、15億ドル超は短期資金依存の急増サイン)。
筆者の見解:基本シナリオでは「見送り」、押し目400ドル割れで買い検討
判断は見送りです。業績モメンタムは申し分ありませんが、株価バリュエーションが先行している局面と判断します。理由を確度順に整理します。
第1に、業績は明確にポジティブです。売上+12%、Adjusted EPS+32%、3セグメント全増収、PMI 52.7という追い風、いずれも強気要素です(出典:10-Q・ISM)。会社は通期Adjusted EPSガイダンスを$12.50〜$13.10に引き上げており、中点$12.80でフォワードPERは約34倍($437.35 ÷ $12.80)となります。
第2に、バリュエーションを多面で見ます。2026年5月5日時点の株価$437.35、希薄化後株式数112.6百万株から時価総額は約492億ドル(出典:市場データ)。10-Q上の純有利子負債は短期1,116百万ドル+長期2,571百万ドル−現金423百万ドル=3,264百万ドル、EV(時価総額+純有利子負債)は約525億ドルです(出典:10-Q)。年換算売上を約87億ドル、年換算Enterprise営業利益+償却の概算で年EBITDAを約20億ドルと置くと、PSR約6.0倍、EV/EBITDA約26倍、フォワードPER約34倍という水準感です。同業との比較では、エマソン(EMR)は予想PER約34倍・Adjusted Segment EBITAマージン27.6%、ABBは予想PER約25倍、シーメンス(SIE)は予想PER約20倍、シュナイダーエレクトリック(SU)は予想PER約25倍が市場参考値です。ROKのPER34倍はEMRと並ぶ高めの水準で、ABB/SIE/SUと比較すると割安感は出てきません。
第3に、セグメント収益力での同業比較です。ROK Software & Controlのセグメント営業利益率34.9%は、EMRのAdjusted Segment EBITAマージン27.6%より高く、ROKの産業ソフト事業単体の収益力は同業比優位と評価できます。一方、全社レベルの非GAAP Enterprise営業利益率22.5%とEMRの全社水準を直接比較するのは指標定義が異なるため避けます。総じて、成長率はROK優位、セグメント収益力もROK優位、ただしバリュエーションは横並びかやや高め、という整理です。
【投資判断の3シナリオ】
・強気シナリオ(株価$508〜$558):ソフトウェア&コントロール営業利益率35%以上を3四半期連続維持し、FY27 Adj EPSコンセンサスが$14.50〜$15.50に上振れ。PER35〜36倍。EPS下限$14.50×PER35=$508、上限$15.50×PER36=$558(提示レンジ$520〜$550は中央値ゾーン)
・基本シナリオ(株価$413〜$485):通期ガイダンス中点$12.80達成、Adj EPSレンジ$12.50〜$13.10、PER33〜37倍維持で現状水準。EPS$12.50×PER33=$413、EPS$13.10×PER37=$485、中央値$447(提示レンジ$430〜$470)
・弱気シナリオ(株価$315〜$385):PMIが50割れに反落、Q3売上成長+5%以下に減速、Adj EPS$10.50〜$11.00。PER30〜35倍。EPS$10.50×PER30=$315、EPS$11.00×PER35=$385(提示レンジ$320〜$380)
買い検討の閾値は$400割れとします。$400まで現値$437から-8.5%下落、基本シナリオ中央値$447への期待リターンは+11.8%、弱気シナリオ下値$315までは-21.3%。期待値で見ればプラスですが、必要安全域30%以上を取るなら$315近辺まで待つ判断もありえます。配当利回り1%程度(年間$5前後、出典:市場データ)と低く、配当狙いの妙味は限定的です。
今後の事業見通し
産業オートメーション中核需要(確度:高)
PMI 52.7という3年超ぶりの製造業景気回復は、ROKの主戦場である工場自動化投資に直接プラスです(出典:ISM)。3セグメント全増収かつインテリジェントデバイス・ソフトウェア&コントロール双方が2桁成長しており、需要トレンド自体は最も確度が高い領域です。受注バックログの絶対水準は10-Q本文では明示されていないため、Q3の決算リリースでの開示を継続注視します。
ソフトウェア事業の高利益率持続(確度:中)
ソフトウェア&コントロール34.9%という利益率はROK史上でも極めて高い水準です。Total ARR +6%(出典:決算リリース)が裏付ける継続収益化は構造的なプラス材料ですが、データセンター需要起因のメモリ部品インフレが下期も続く見込みで、コスト圧力との綱引きになります。価格実現とミックス改善が今後3〜4四半期維持できるかは未知数です。
米国製造業リショアリング・関税還付(確度:低)
5年20億ドル投資とNew Berlin新拠点は長期戦略として方向性は正しいものの、リショアリング需要が想定通りに発現するかは政治環境次第です。IEEPA関税還付の可能性も金額未確定で、現時点では業績インパクトを織り込めません。
まとめ
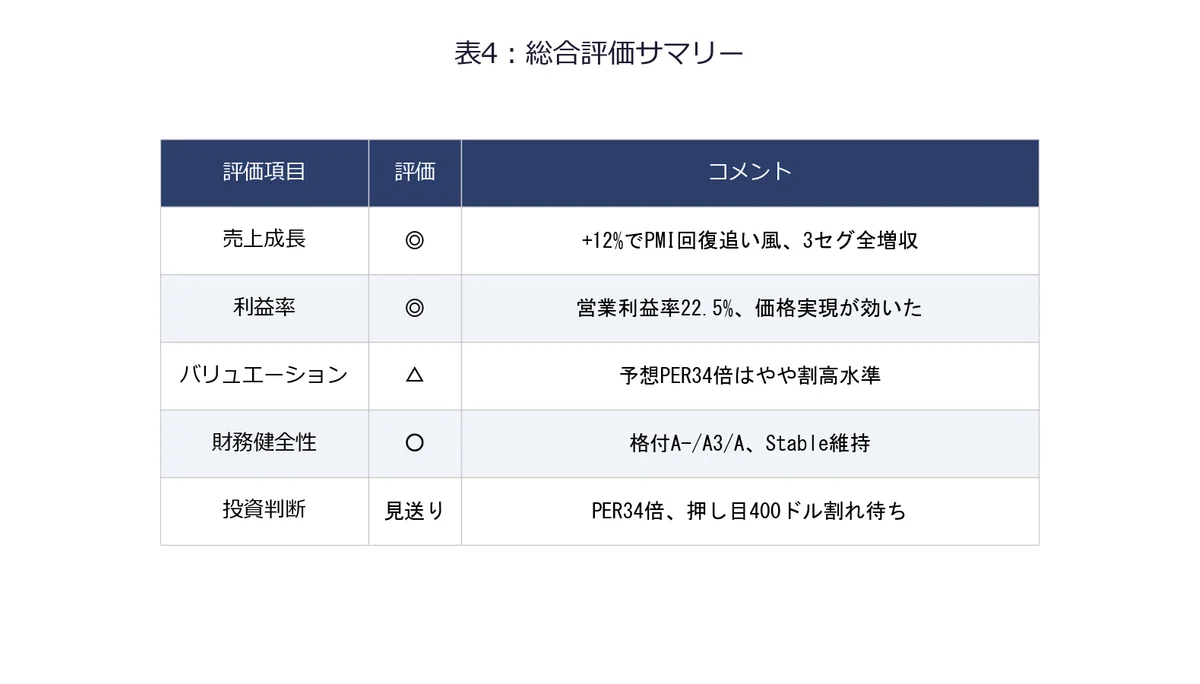
業績モメンタムは2025年の停滞期を脱した形で、PMI回復と価格実現力という2つの追い風が非GAAP Enterprise営業利益率22.5%という結果に結実しました。ただし、フォワードPER約34倍、EV/EBITDA約26倍という株価水準は短期EPS反転をすでに織り込んでおり、ここから3〜6カ月の上値余地は限定的と判断します。$400割れの押し目では業績モメンタムを根拠に買い妙味が出てきますが、現水準では見送りが適切です。
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
※円換算は1ドル=156円(2026年5月時点)で計算
※株価・時価総額・予想PER・同業比較データは2026年5月5日時点の市場データを参照
※データ出典:SEC EDGAR 10-Q(Accession No. 0001024478-26-000022)/ROK決算リリース/ISM Manufacturing PMI/エマソン・エレクトリック公式リリース
#投資 #株式投資 #米国株 #決算分析 #ロックウェル #産業オートメーション #PLC #工場自動化 #10Q #リショアリング

