子育て世代が使える給付金・控除・支援制度完全まとめ

こんにちは、三刀流FPのえにしです。AFP(日本FP協会認定)、宅建士、そして学習塾経営10年の経験を持つファイナンシャルプランナーです。
子育てには本当にお金がかかります。でも、実は「知らないだけで使えていない制度」がたくさんあるのをご存知ですか?
この記事では、妊娠が分かった瞬間から大学卒業までに使える給付金・税控除・支援制度を完全網羅しました。「申請しないともらえない」ものがほとんどなので、ぜひこの記事をブックマークして、該当するタイミングで見返してください。
第1章:妊娠・出産でもらえるお金
まずは妊娠・出産のタイミングでもらえるお金から見ていきましょう。出産は大きな出費ですが、しっかり制度を活用すれば自己負担をかなり抑えることができます。
出産育児一時金
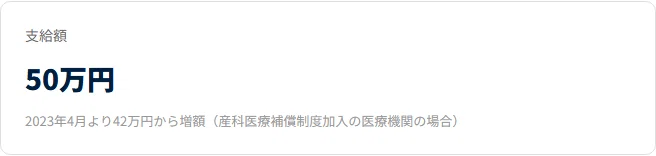
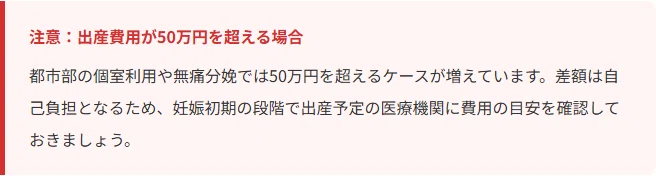
健康保険に加入している方(被扶養者含む)が出産した場合に支給されます。2023年4月に42万円から50万円に増額され、出産費用の自己負担が大幅に軽減されました。
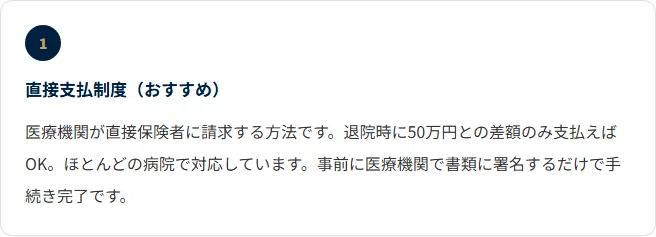
申請方法は主に2つあります。
出産手当金
会社員・公務員の方が出産のために仕事を休んだ場合に支給される手当です。自営業やフリーランスの方(国民健康保険)は対象外となります。
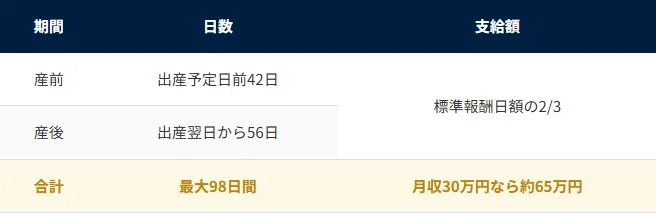
標準報酬日額は「直近12か月の標準報酬月額の平均 ÷ 30」で算出されます。月収30万円の方なら、1日あたり約6,667円 × 98日 = 約65万円が支給される計算です。
産前産後の社会保険料免除
意外と知られていませんが、産前産後期間と育児休業期間は社会保険料(健康保険料+厚生年金保険料)が免除されます。しかも、免除されている期間も将来の年金額には反映されるという、とてもお得な制度です。
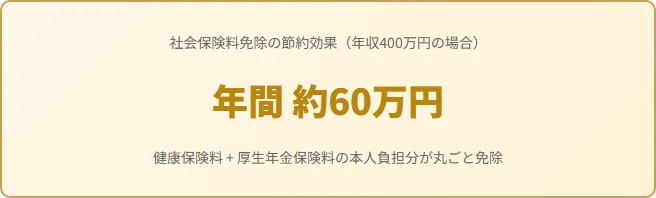
2022年10月からは、育休中の社会保険料免除の要件が変更され、月末時点で育休を取得しているか、同月内に14日以上育休を取得している場合に免除されるようになりました。短期間の育休でも活用できるので、パパ育休にも使える制度です。
第2章:子育て中に毎月もらえるお金
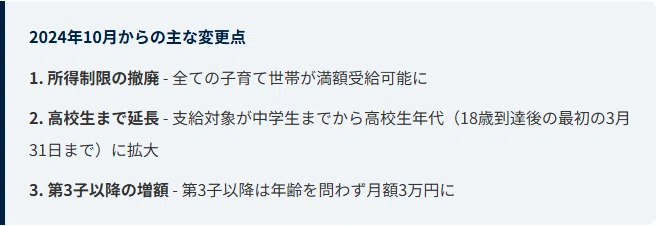
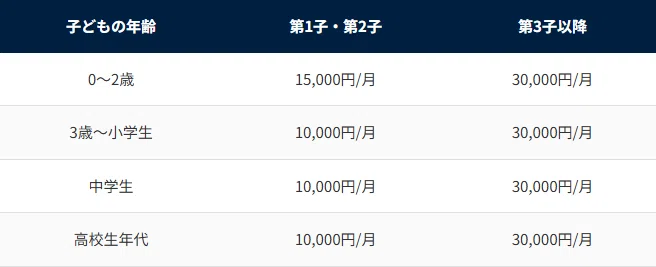
出産後に継続的にもらえるお金の代表格が児童手当です。2024年10月に大幅拡充されましたので、最新の内容を確認しておきましょう。
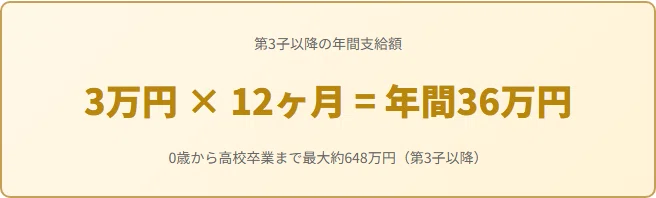
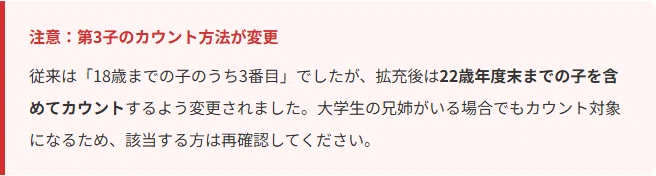
児童手当(2024年10月〜拡充版)
児童扶養手当
ひとり親家庭を対象とした手当です。離婚・死別・未婚など、ひとり親となった理由は問いません。所得に応じて支給額が段階的に変わります。
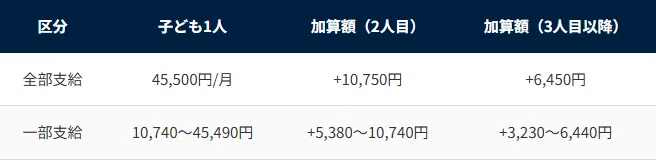
全部支給の所得制限は、子ども1人の場合で年収約160万円未満(所得87万円未満)が目安です。一部支給は年収約365万円未満が目安となります。申請はお住まいの市区町村窓口で行います。
第3章:税金が安くなる控除
給付金だけでなく、「税金を安くする」ことも家計を助ける大きなポイントです。知っているかどうかで年間数万〜数十万円の差が出ます。
扶養控除
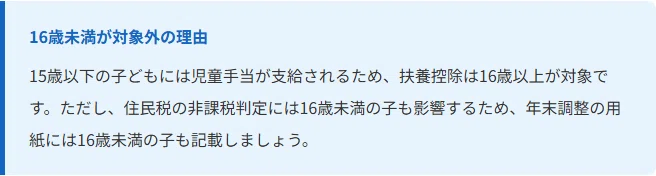
16歳以上のお子さんがいる場合、所得税・住民税の扶養控除が受けられます。年末調整や確定申告で申請しましょう。
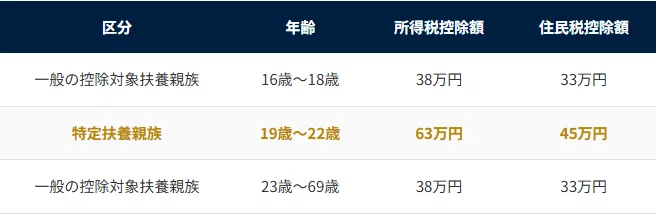
大学生年代(19〜22歳)は特定扶養親族として控除額が大きくなります。所得税率20%の方なら、63万円 × 20% = 約12.6万円の節税効果があります。
医療費控除
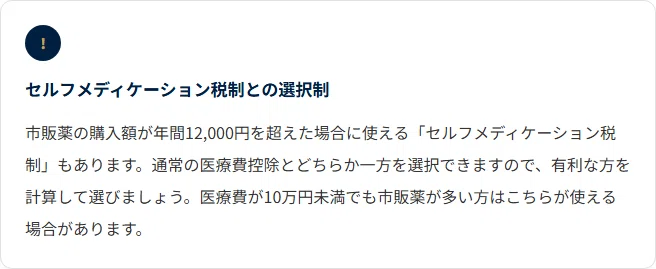
1年間(1月〜12月)に支払った医療費が10万円(または所得の5%)を超えた場合、超えた分が所得控除の対象になります。
出産した年は医療費控除の大チャンスです。妊婦健診の自己負担分、出産費用(出産育児一時金を差し引いた後の自己負担分)、通院時のタクシー代なども対象になります。
住宅ローン控除の子育て世帯上乗せ
2024年からの住宅ローン控除では、子育て世帯(19歳未満の子がいる世帯)に対して借入限度額が上乗せされています。
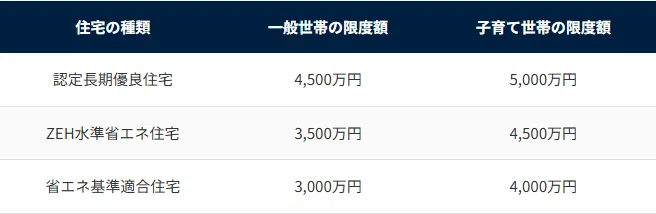
借入限度額が引き上げられることで、控除額(借入残高 × 0.7%)の上限も上がります。例えばZEH水準省エネ住宅の場合、子育て世帯は1,000万円分多く控除対象となるため、13年間で最大約91万円の追加節税効果が見込めます。
第4章:教育関連の支援制度
教育費は子育て費用の中でも最大の支出項目です。高校・大学の学費を軽減する公的制度を確実に押さえておきましょう。
高校授業料無償化
正式名称は「高等学校等就学支援金」。公立高校では授業料相当額(年間118,800円)が支給され、実質的に授業料が無料になります。
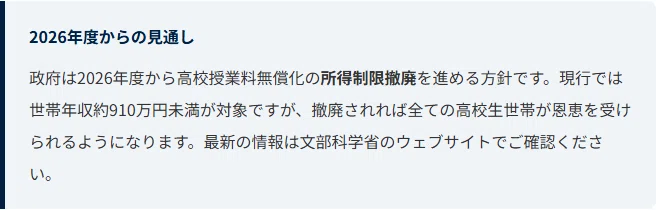
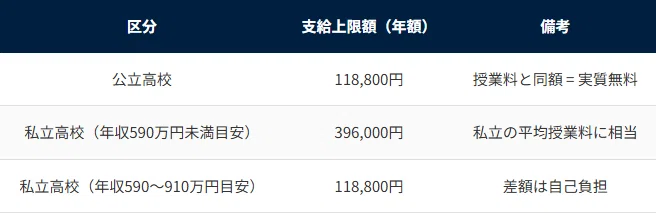
私立高校の場合、世帯年収約590万円未満であれば最大396,000円(月額33,000円)が支給されます。ただし、入学金や施設費などは対象外のため、全ての費用が無料になるわけではありません。
高等教育の修学支援新制度
大学・短大・高等専門学校(4・5年)・専門学校の学生を対象とした制度で、授業料等の減免と給付型奨学金の2つがセットで受けられます。
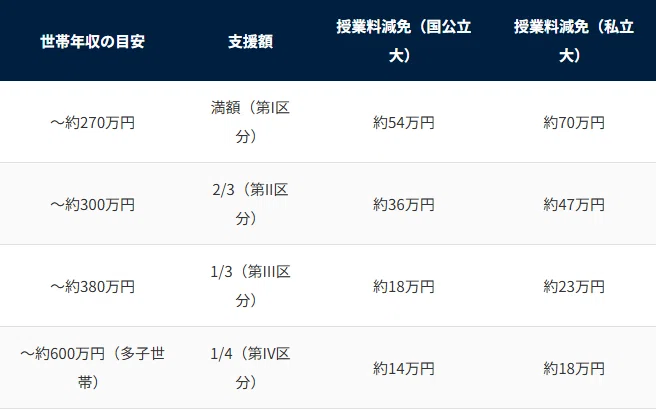
2024年度からは多子世帯(扶養する子が3人以上)への支援が拡充され、第IV区分が新設されました。世帯年収約600万円までの多子世帯も対象となります。
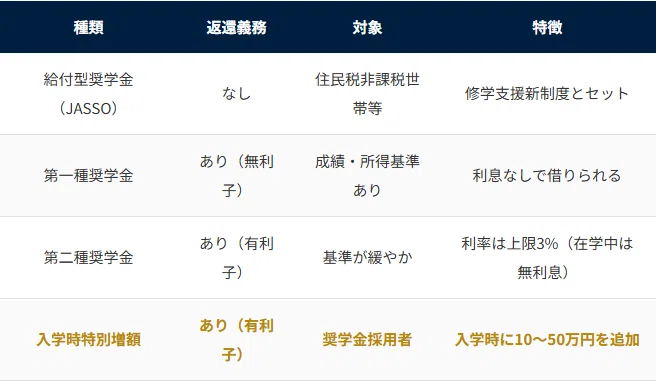
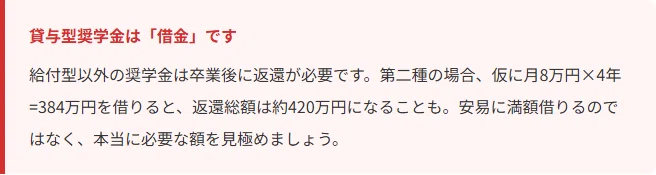
奨学金の種類
第5章:見落としがちな支援制度
ここまでの制度は比較的知名度がありますが、ここからは「知らなかった!」という声が多い制度を紹介します。
高額療養費制度
子どもが入院や手術をした場合、医療費が高額になっても自己負担に上限があるのが高額療養費制度です。健康保険に加入していれば誰でも使えます。
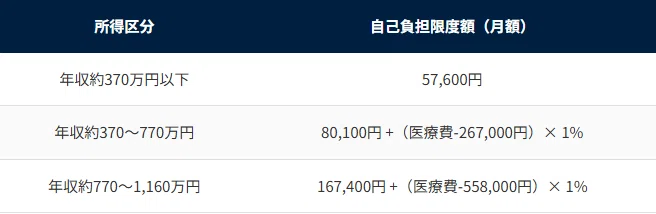
事前に「限度額適用認定証」を取得しておくと、窓口での支払いが自己負担限度額までで済みます。マイナ保険証を利用すれば、認定証の事前取得なしでも窓口で限度額が適用されるようになっています。
子ども医療費助成
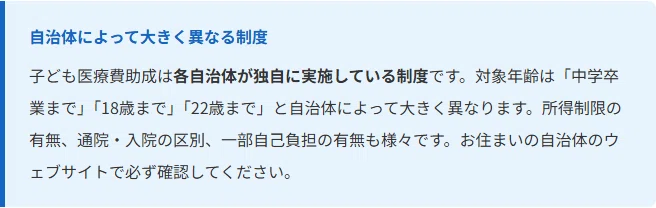
近年は助成を拡充する自治体が増えており、18歳までを対象とする自治体が急増しています。引っ越しを検討する際には、子ども医療費助成の充実度もチェックポイントの一つです。
多くの自治体では、子どもの医療費が無料〜数百円の自己負担で済みます。ただし、他の市区町村の医療機関を受診した場合は一度全額を支払い、後から払い戻し申請が必要なケースもありますので注意しましょう。
ファミリー・サポート・センター
自治体が運営する「子育ての相互援助活動」の仕組みです。地域の協力会員(サポーター)が、保育園の送迎や一時的な預かりなどを行ってくれます。
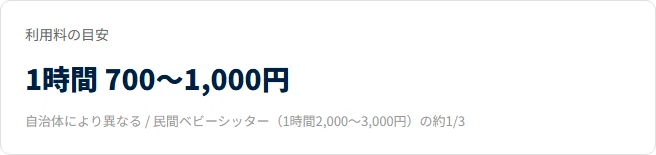
民間のベビーシッターに比べてかなりリーズナブルで、急な残業や兄弟の学校行事など、「ちょっとだけ預かってほしい」場面で重宝します。事前の会員登録が必要なので、いざという時に備えて余裕のあるうちに登録しておくのがおすすめです。
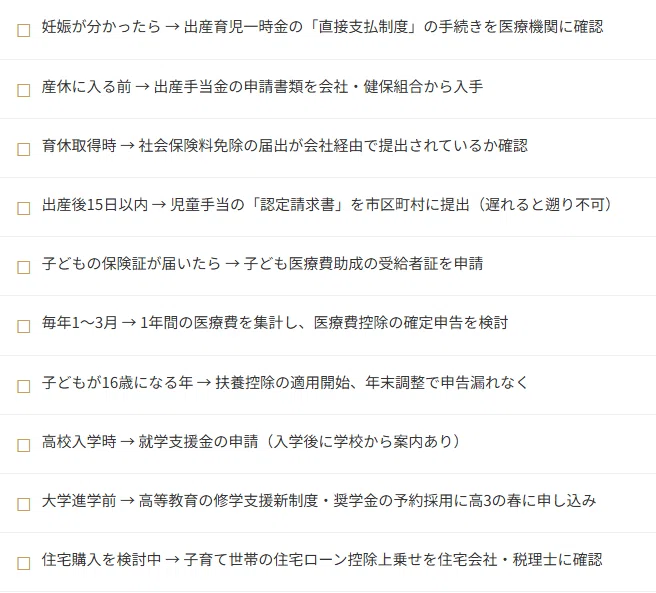
まとめ:年齢別チェックリスト
最後に、お子さんの年齢・ライフステージ別に「忘れずにチェックすべきこと」をリストにまとめました。該当するタイミングが来たら、このリストを見返してください。