「機体を直す」——アフターマーケット部品の独占的収益力、TransDigm(TDG)を公認会計士が解剖する

生涯現役CPA
2026年7月
空を飛ぶ、世界のモビリティ——航空インフラチェーン 第4回/全5回
BA・AER・DALと、機体の製造・リース・運航を見てきました。第4回は少し視点を変え、「一度飛び立った機体を、どう維持し続けるか」という領域に踏み込みます。
TransDigm Group(NYSE: TDG)は、航空機の交換部品・補修部品というニッチな市場で、驚異的な利益率を実現している会社です。EBITDAマージンが50%を超えるという、製造業としては異例の収益構造の秘密を解剖します。
■ 前回の復習と今回の位置づけ
機体製造(BA)→ 機体リース(AER)→ 航空会社運航(DAL)→ アフターマーケット部品(TDG、今回)→ エンジン部品・素材(HWM)。
TDGは「一度市場に出た機体を、生涯にわたって維持し続ける」ためのビジネスであり、新造機の需要サイクルとは異なる、既存機体数(フリート稼働数)に連動した安定的な収益基盤を持ちます。
■ TransDigmとはどんな会社か——「高度に工学設計された」部品の独占的サプライヤー
TransDigm Group Incorporated(NYSE: TDG)はオハイオ州クリーブランド本社。航空機用の高度に工学設計された部品(ポンプ、バルブ、アクチュエーター、コネクター、コックピットセキュリティ装置等)を設計・製造・供給する会社です。多くの製品カテゴリーで、単独または少数のサプライヤーによる事実上の独占的地位を築いています。
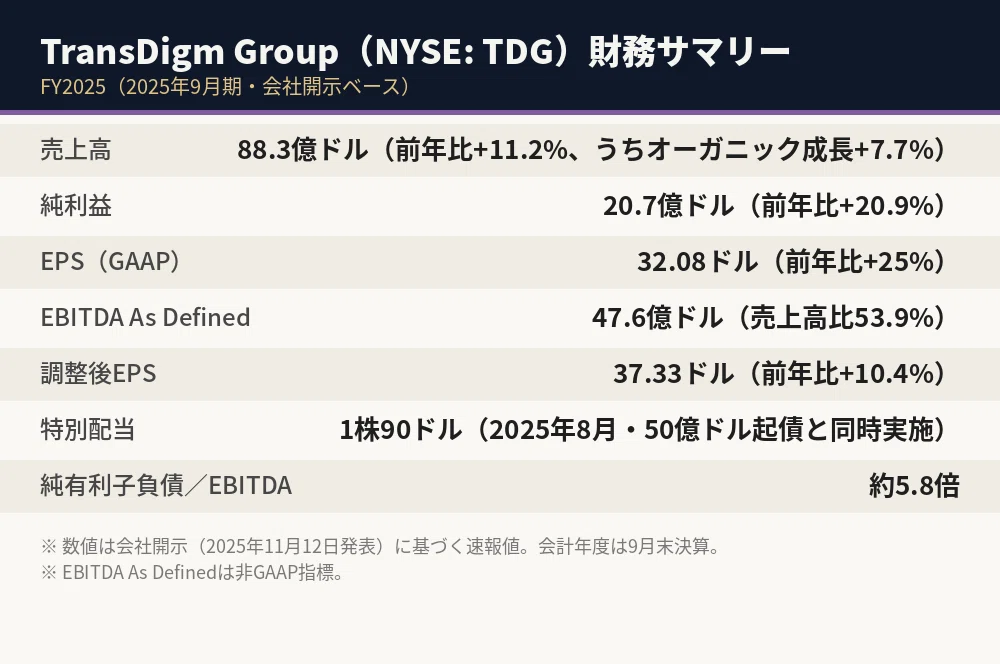
FY2025(2025年9月期)の売上高は88.3億ドル(前年比+11.2%、うちオーガニック成長は+7.7%)、純利益は20.7億ドル(前年比+20.9%)でした。EBITDA As Defined(会社独自の非GAAP指標)は47.6億ドルに達し、売上高比で53.9%というマージンを記録しています(いずれも会社開示)。
⚠ 注意:TransDigmの会計年度は9月末決算です。
■ ビジネス構造——「M&Aロールアップ×アフターマーケット」という価値創出モデル
TransDigmの事業モデルは、大きく2つの柱で構成されています。1つは、独自設計・高い参入障壁を持つニッチ部品のOEM(新造機向け)供給。もう1つは、その部品が既存機体で交換・補修される際のアフターマーケット供給です。
このモデルの核心は「アフターマーケット部品の価格決定力」にあります。航空機の型式証明(Type Certificate)に紐づく部品は、安全規制上、認証された部品でなければ交換できません。TransDigmが特定部品の認証サプライヤーとして独占的地位を確立すると、その部品を使用する既存機体が飛び続ける限り、継続的かつ高マージンな交換需要が発生します。FY2025 Q4はこの構造が典型的に表れ、商業アフターマーケットと防衛市場がそれぞれ二桁成長を記録しました。
さらにTransDigmは積極的なM&A戦略でも知られています。FY2025およびその後の10月までに、TransDigmは約67億ドルの資本を配分しました。その内訳は、独自性のある航空宇宙関連企業2社の買収に約9億ドル、特別配当・自社株買いによる株主還元に約58億ドルです。買収した企業にも同様の「価格決定力を活かした収益改善(TransDigmバリュードライバー)」を適用し、グループ全体の収益性を引き上げる「ロールアップ型」の成長モデルです。
▶ 本シリーズ「航空インフラチェーン」の他の記事は、マガジン「航空インフラチェーン」でまとめてご覧いただけます。5社横断の比較・リスクランキングは今後の展開でお届け予定です。
■ 会計士である筆者の視点——3つのポイント
①M&Aによるのれん計上と減損リスク
ロールアップ戦略を取るTransDigmにとって、貸借対照表上ののれん(Goodwill)は年々積み上がる重要な資産項目です。会計士として重要なのは、買収先企業が期待通りの収益貢献をしなければ、のれんの減損リスクが顕在化する点です。TransDigmはこれまで高い規律を持って「価格決定力のある独自技術」を持つ企業のみを選別的に買収してきており、この選別基準の一貫性こそが、のれん減損リスクを抑制する実質的なガバナンスとして機能しています。
②高レバレッジ経営と特別配当という株主還元スタイル
TransDigmは2025年8月、50億ドルの新規債務発行と同時に、1株あたり90ドルという大型の特別配当を実施しました。純有利子負債はEBITDAの約5.8倍という、一般的な製造業と比べて高いレバレッジ水準です。会計士として注目すべきは、この高レバレッジが正当化される背景に「極めて安定的かつ予見可能なキャッシュフロー」があるという点です。アフターマーケット収益の多くは既存機体の飛行時間・整備サイクルに連動するため、新造機需要のような急激な変動が少なく、高い負債返済能力を維持できる収益基盤があります。ただし、この前提が崩れる局面(世界的な航空需要の急減等)では、レバレッジの高さがリスク要因に転じる点は留意が必要です。
③非GAAP指標「EBITDA As Defined」の使い方
TransDigmの決算資料で頻出する「EBITDA As Defined」は、会社独自に定義した非GAAP指標であり、標準的なEBITDA(利払い・税金・減価償却・償却前利益)に、株式報酬費用や買収関連費用等、会社が「非経常的」と判断した項目をさらに調整した数値です。会計士として重要なのは、この指標がGAAP純利益とどれだけ乖離しているかを定点観測することです。FY2025のGAAP純利益20.7億ドルに対し、EBITDA As Definedは47.6億ドルという大きな差があり、この差の内訳、特に減価償却・無形資産償却、支払利息、税金、株式報酬、買収関連費用等を理解した上で評価する必要があります。
■ 第5回へ——「機体を鍛える」という素材産業
TDGが完成部品のアフターマーケットを担うなら、最終回はその部品・エンジンの「素材そのもの」を作る会社です。
Howmet Aerospace(HWM)は、ジェットエンジン部品や鍛造構造部材を手がける素材メーカー。M&A巧者としての顔も持つHowmetを、シリーズ最終回として解剖します。
※本記事は情報提供のみを目的としており、特定銘柄への投資を推奨・勧誘するものではありません。記載の数値・指標は執筆時点のものであり、将来の投資成果を保証するものではありません。本記事の作成にあたっては情報の正確性に細心の注意を払っていますが、内容に誤りが含まれる可能性があります。投資判断の際は必ず各社のIR資料・SEC開示書類等の一次情報をご確認ください。投資の最終判断はご自身の責任においてお願いします。筆者は公認会計士・IPOコンサルタントであり投資助言業者ではなく、本記事は筆者が関与する法人の公式見解ではありません。
無断転載・複製を禁じます。
いいなと思ったら応援しよう!
 記事が参考になった、今後の発信を応援したいと感じていただけましたら、チップでご支援いただけると励みになります。

