「機体を鍛える」——エンジン部品とM&A巧者の素材産業、Howmet Aerospace(HWM)を公認会計士が解剖する

生涯現役CPA
2026年7月
空を飛ぶ、世界のモビリティ——航空インフラチェーン 第5回(最終回)/全5回
BA・AER・DAL・TDGと、機体の製造・リース・運航・アフターマーケット部品を見てきました。シリーズ最終回は、それらすべての土台となる「素材・部品そのものを鍛える」会社で締めくくります。
Howmet Aerospace(NYSE: HWM)は、ジェットエンジン部品・鍛造構造部材・ファスニングシステムを手がける素材メーカー。2020年にAlcoa(アルコア)から分離独立して以来、M&Aによる事業ポートフォリオの再構築を続けてきた会社です。
■ 前回の復習とシリーズの全体像
機体製造(BA)→ 機体リース(AER)→ 航空会社運航(DAL)→ アフターマーケット部品(TDG)→ エンジン部品・素材(HWM、今回)。
5社は「造る・貸す・飛ばす・直す・鍛える」という異なる角度から航空インフラを支えており、Series16(鉄道)・Series17(陸送)・Series18(海運)と合わせて、モビリティ・インフラの全体像が見えてきます。
■ Howmet Aerospaceとはどんな会社か——Alcoa/Arconicの系譜を持つ航空宇宙部品会社
Howmet Aerospace Inc.(NYSE: HWM)は、2020年にArconic Inc.の事業分離により誕生した、ペンシルベニア州ピッツバーグ本社の会社です。歴史的にはAlcoa/Arconicの航空宇宙・エンジニアード製品事業を源流に持ちます。ジェットエンジン部品(Engine Products)、ファスニングシステム(Fastening Systems)、エンジニアード・ストラクチャー(Engineered Structures)、鍛造ホイール(Forged Wheels)の4セグメントで構成されます。
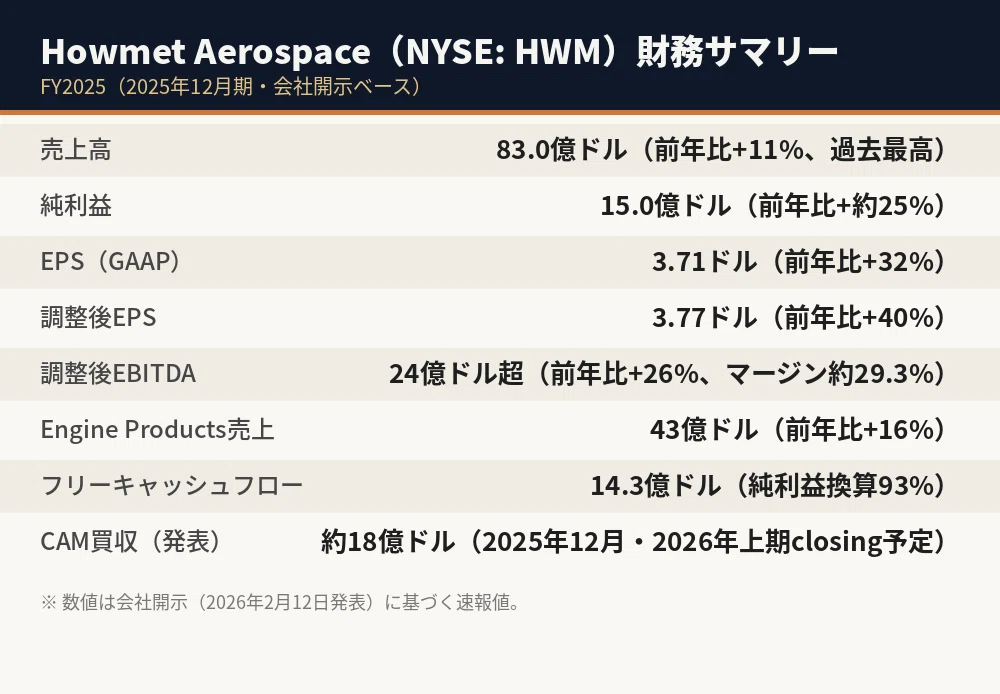
FY2025(2025年12月期)の売上高は83.0億ドル(前年比+11%、過去最高)、純利益は15.0億ドル(前年比約+25%、EPS 3.71ドル・前年比+32%)でした。調整後EBITDAは24億ドル超に達し、マージンは約29.3%まで改善しています(いずれも会社開示)。売上の約70%を商業・防衛航空宇宙市場が占めます。
■ ビジネス構造——「エンジンの心臓部」を握る素材技術
Howmetの中核事業であるEngine Productsセグメントは、ジェットエンジン内部の高温・高圧環境に耐える精密鋳造部品・鍛造部品を製造しています。この分野は極めて高い技術的参入障壁を持ち、認証取得済みのサプライヤーが限られるという点で、前回のTransDigmと似た「独占的地位を活かした価格決定力」を持ちます。
FY2025のEngine Products売上は43億ドル(前年比+16%)に達し、セグメント調整後EBITDAマージンは33.3%まで拡大しました。商業航空機の新造機需要増加に加え、既存機体のエンジンスペア(交換部品)需要、さらにはデータセンター向け電力需要拡大を背景とするガスタービン市場の成長も、Howmetの収益を押し上げる要因となっています。
▶ 本シリーズ「航空インフラチェーン」の他の記事は、マガジン「航空インフラチェーン」でまとめてご覧いただけます。5社横断の比較・リスクランキングは今後の展開でお届け予定です。
■ 会計士である筆者の視点——3つのポイント
①ボルトオンM&Aによる事業ポートフォリオの再構築
Howmetは2025年12月、Stanley Black & DeckerからConsolidated Aerospace Manufacturing(CAM、精密ファスナー・フルードフィッティング製造会社)を約18億ドルで買収すると発表し、2026年4月6日に買収を完了しました。2026年2月にはBrunner Manufacturing(大型ファスナー製造)も買収しています。一方で2026年3月にはサバンナ(ジョージア州)のディスク鍛造施設を約2.3億ドルで売却しています。会計士として注目すべきは、この「買収と売却を同時並行で進めるポートフォリオ再構築」の巧みさです。低マージン・非中核事業を売却しつつ、高マージン・戦略的隣接領域(ファスニングシステム)を買収するという明確な資本配分規律が、セグメント別マージンの継続的な改善に表れています。
②税務上のメリットを伴うM&A構造
CAM買収については、税務上有利な取り扱いを受けられる見込みであることが公表資料で言及されています。会計士として重要なのは、M&A評価においてEBITDA倍率だけでなく、こうした税務便益を織り込んだ実質的な取得コストを見る視点です。CAM単体のFY2026想定EBITDAマージンは20%超とされており、シナジーと税務便益を加味した実質倍率は表面上のEBITDA倍率(約13倍)よりも有利になる可能性があります。
③年金債務の整理という「隠れた財務改善」
2025年第4四半期、Howmetは英国の確定給付年金制度の残存部分について「年金一括処理(annuitization)」を完了し、年金債務を1.28億ドル圧縮しました。この種の年金債務整理は、一時的な決済費用(settlement charge)を損益計算書に計上する一方、将来にわたる年金運用リスク・金利変動リスクをバランスシートから切り離す効果があります。会計士として注目すべきは、四半期の「特別項目」に含まれるこの一時費用が、長期的な財務健全性の改善(年金債務という不確実性の高い負債の除去)を伴っている点です。短期的な損益のマイナス項目だけを見て評価を誤らないよう、注記まで確認する必要があります。
■ シリーズを締めくくる——5社がつなぐ「空のインフラの地図」
5回にわたってお届けしてきた航空インフラチェーンを、最後にまとめます。
第1回のBoeingは機体を造り、第2回のAerCapはその機体を航空会社に貸し出し、第3回のDelta Air Linesはその機体を実際に飛ばして乗客とロイヤリティ収益を生み出しました。第4回のTransDigmは、飛び続ける機体の交換部品というアフターマーケットで独占的な収益を上げ、そして第5回のHowmet Aerospaceは、そのすべての起点となるエンジン部品・構造部材という「素材」を鍛えています。
会計士・IPOコンサルタントとして、このシリーズを通じて伝えたかったことを一言で言えば「航空産業は、会計上の論点の宝庫である」ということです。プログラム会計と累積契約調整(BA)、高レバレッジ資産保有モデルにおける残存価値・減損(AER)、ロイヤリティプログラムの繰延収益(DAL)、非GAAP指標とM&Aのれん(TDG)、年金債務整理と税務便益を伴うM&A(HWM)——同じ「航空機」という有形資産を扱いながら、5社の財務諸表の読み方はこれほど異なります。
このシリーズが、その違いを読み解く「地図」の一枚になれば幸いです。
次のシリーズへ。新たなテーマと新たな5社でお会いしましょう。
※本記事は情報提供のみを目的としており、特定銘柄への投資を推奨・勧誘するものではありません。記載の数値・指標は執筆時点のものであり、将来の投資成果を保証するものではありません。本記事の作成にあたっては情報の正確性に細心の注意を払っていますが、内容に誤りが含まれる可能性があります。投資判断の際は必ず各社のIR資料・SEC開示書類等の一次情報をご確認ください。投資の最終判断はご自身の責任においてお願いします。筆者は公認会計士・IPOコンサルタントであり投資助言業者ではなく、本記事は筆者が関与する法人の公式見解ではありません。無断転載・複製を禁じます。
いいなと思ったら応援しよう!
 記事が参考になった、今後の発信を応援したいと感じていただけましたら、チップでご支援いただけると励みになります。
この記事は noteマネー にピックアップされました

