5社を比べると「空で稼ぐ場所」が見えてくる——航空インフラチェーン 総集編〜BA・AER・DAL・TDG・HWMを公認会計士が徹底比較〜

■ はじめに
全5回にわたってお届けしてきた「航空インフラチェーン」。本記事はその総集編です。
Boeing【BA】→ AerCap【AER】→ Delta Air Lines【DAL】→ TransDigm【TDG】→ Howmet Aerospace【HWM】→ 再びBoeingへ。機体を造り、貸し、飛ばし、直し、鍛える——5社が一機の航空機をめぐって役割を分担する第19シリーズを、公認会計士・IPOコンサルタントの視点から総括します。
本総集編では各社の概要を振り返りつつ、単体記事では書けなかった以下の追加コンテンツをお届けします。
・5社の横断比較と株価・アナリスト評価(投稿時点)
・投資家タイプ別の考え方(A〜Dの4タイプ)
・会計士目線のリスクランキング(私見)
・5社をつなぐ円環の意味と、「儲かる場所」の構造
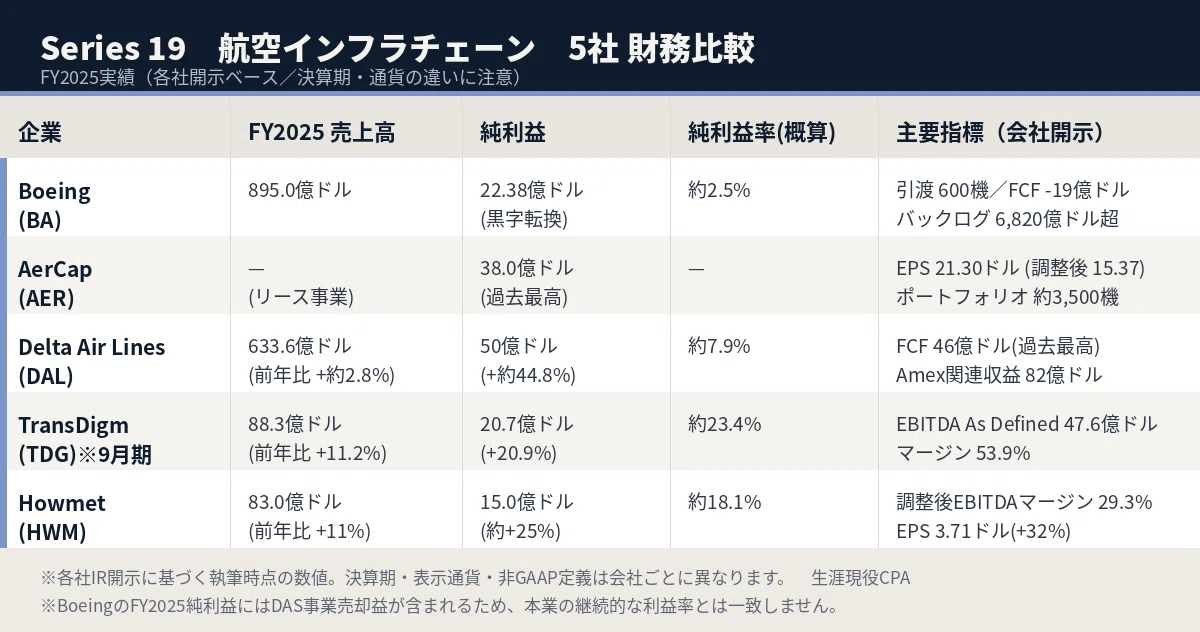
また今回は5社の財務比較表とリスクランキング表を図として掲載しています。
■ 第1部:5社の概要まとめ
Boeing(BA)——機体を造る
FY2025(2025年12月期)の年間売上高は895.0億ドルで、前年から大きく増加しました。純利益は22.38億ドルとなり、前年FY2024の118.29億ドルの赤字から黒字転換を果たしています(いずれも会社開示)。Q4単独では民間機の引渡し機数が160機、通期では600機に達し、2018年以来の最多水準です。ただしQ4のGAAP希薄化後EPS 10.23ドルにはDigital Aviation Solutions(DAS)事業売却に伴う95.66億ドルの売却益が含まれ、会社開示によればEPSを11.83ドル押し上げています。通期のフリーキャッシュフローは依然として19億ドルのマイナスであり、GAAP純利益の黒字化と実際のキャッシュ創出力にはまだ距離があります。総受注残高は6,820億ドル超、民間機だけで6,100機超。2025年12月にはSpirit AeroSystemsの買収を完了し、製造ボトルネックの内製化を進めています。
AerCap(AER)——機体を貸す
世界最大の航空機リース会社。FY2025の純利益は38.0億ドル(EPS 21.30ドル)と過去最高を記録しました。調整後純利益は27.0億ドル(調整後EPS 15.37ドル)です(いずれも会社開示)。ポートフォリオは航空機・エンジン・ヘリコプターを合わせて約3,500機(保有・管理・発注残込み)、平均機齢7.3年、平均残存リース期間7.1年。2026年第1四半期末時点ではポートフォリオが3,569機まで拡大しています。FY2025は39億ドルの資産を売却して8.19億ドルの売却益を計上する一方、54億ドルの新規資産を購入しており、「買う・貸す・売る」の資産循環モデルを回し続けています。2025年は自社株買い約24億ドルと宣言配当1.92億ドルを合わせ、約26億ドルを株主に還元しました。
Delta Air Lines(DAL)——機体を飛ばす
FY2025の営業収益は633.6億ドル(前年比+約2.8%)、純利益は50億ドル(前年比+約44.8%)。フリーキャッシュフローは46億ドルと過去最高を記録しています(いずれも会社開示)。注目すべきは収益構造です。American Expressとの提携によるFY2025のAmex関連収益(remuneration)は82億ドルに達し、前年比+11%。これはGAAP営業収益633億ドルの約13%、調整後営業収益583億ドルの約14%に相当し、多くの中堅航空会社の年間売上高に匹敵する規模です。この契約は2029年までに100億ドル規模への拡大を目標としています。2025年通期の好業績を受け、従業員向けに13億ドルの利益分配(プロフィットシェアリング)を発表しました。
TransDigm(TDG)——認証部品を供給する
「高度に工学設計された」航空機部品のメーカー。独自設計・知的財産・認証・少量多品種性等を背景に、多くのニッチ製品でsole-source(単一供給源)または限定競争の地位を持ちます。FY2025(2025年9月期)の売上高は88.3億ドル(前年比+11.2%、うちオーガニック成長は+7.7%)、純利益は20.7億ドル(前年比+20.9%)。EBITDA As Defined(会社独自の非GAAP指標)は47.6億ドルに達し、売上高比で53.9%というマージンを記録しています(いずれも会社開示)。強さの源泉は、型式証明に紐づく認証部品の価格決定力です。会社開示によれば売上の約90%がproprietary products、約55%がアフターマーケット由来です。ただしFAAのPMA(Parts Manufacturer Approval)制度等により第三者が承認代替部品を供給し得るため、すべての製品について法的な独占が保証されているわけではありません。FY2025およびその後の10月までに約67億ドルの資本を配分し、内訳は航空宇宙関連企業2社の買収に約9億ドル、特別配当・自社株買いによる株主還元に約58億ドル。2025年8月には50億ドルの新規債務発行と同時に1株90ドルの大型特別配当を実施しています。
Howmet Aerospace(HWM)——機体を鍛える
Alcoa/Arconicの系譜を持つ航空宇宙部品会社。FY2025の売上高は83.0億ドル(前年比+11%、過去最高)、純利益は15.0億ドル(前年比約+25%、EPS 3.71ドル・前年比+32%)。調整後EBITDAは24億ドル超、マージンは約29.3%まで改善しています(いずれも会社開示)。売上の約70%を商業・防衛航空宇宙市場が占めます。FY2025のEngine Products売上は43億ドル(前年比+16%)に達し、セグメント調整後EBITDAマージンは33.3%まで拡大しました。新造機需要とエンジンスペア需要に加え、データセンター向け電力需要を背景とするガスタービン市場の成長も収益を押し上げています。
■ 第2部:横断比較——航空産業で「儲かる場所」はどこか
このシリーズを通じて最も鮮明になったのは、「航空機を造る会社が最も儲かるわけではない」という事実です。
ここから先は

米国株分析 総集編パック vol.4
鉄道、陸送・物流、海運・港湾、航空、パイプライン——「運ぶ」を5つのモードで解剖した第16〜20シリーズの総集編5本をまとめたvol.4で…
この記事は noteマネー にピックアップされました

記事が参考になった、今後の発信を応援したいと感じていただけましたら、チップでご支援いただけると励みになります。
