【日本とアメリカ 住宅ローンの違い⑨】住宅ローンのアドバイザーはどんな人?

住宅ローンを考え始めたとき、
多くの人はまず誰に相談するでしょうか。
不動産会社の営業担当者。
住宅メーカーの営業担当者。
銀行の住宅ローン担当者。
日本では、こうした人たちが住宅ローンの相談窓口になることが一般的です。
しかし、日本とアメリカでは「最初に相談する相手」の考え方が大きく異なります。
日本は「売る人・通す人」がアドバイザー
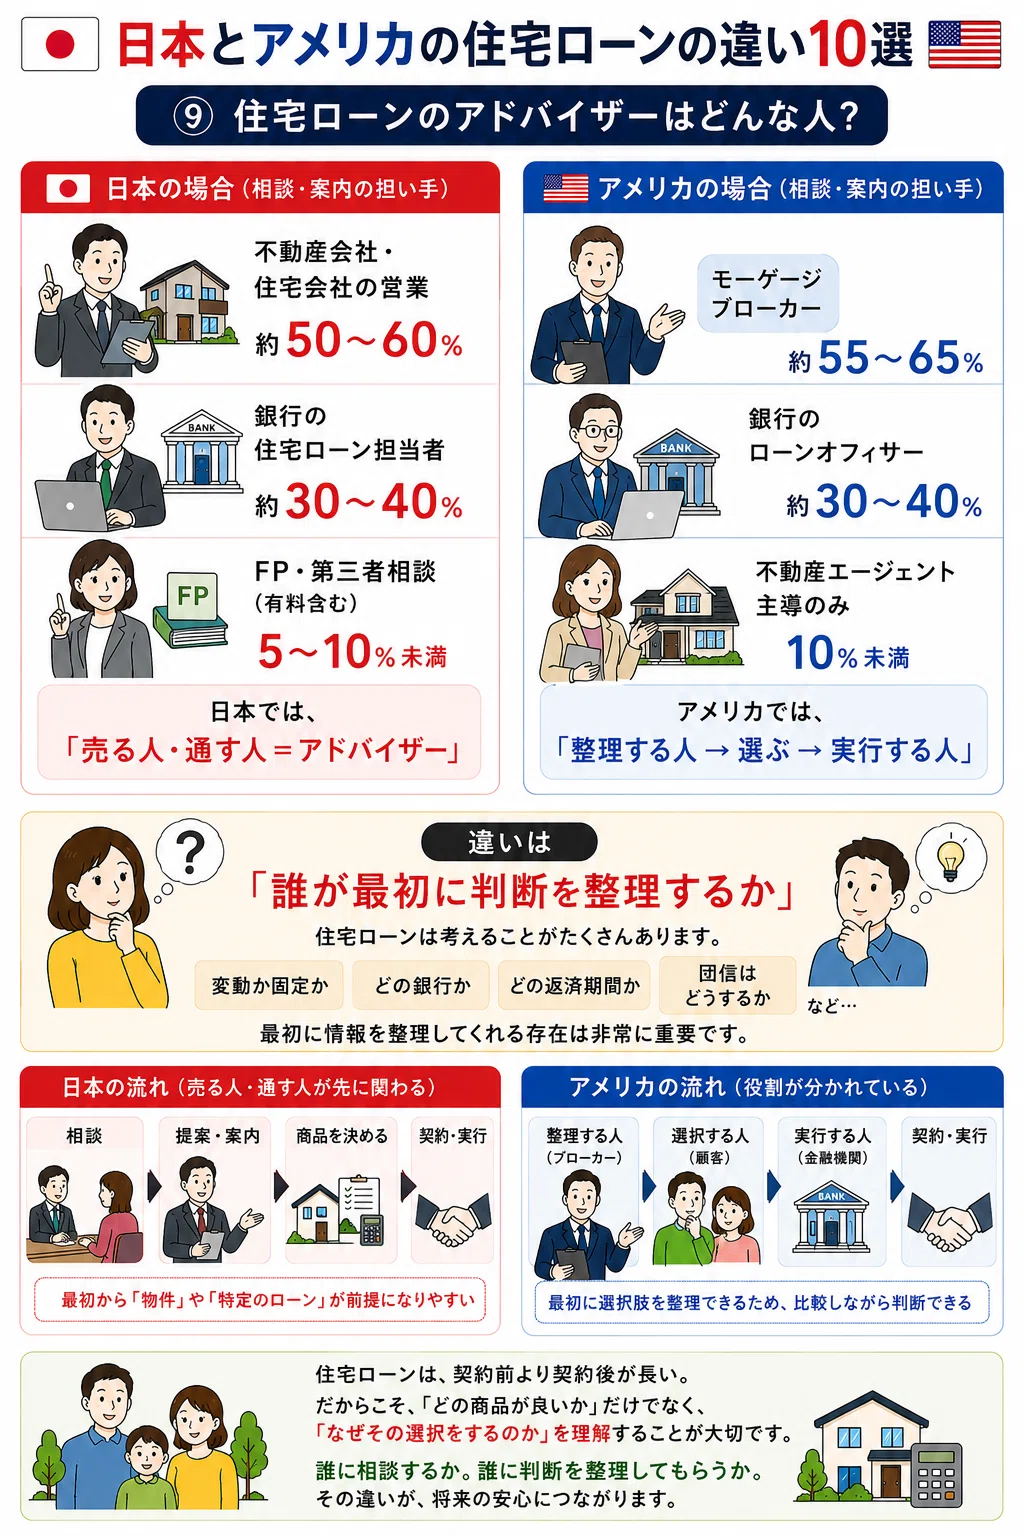
日本の場合、住宅ローンの相談や案内を行う人は主に次のような構成です。
・不動産会社・住宅会社の営業
約50〜60%
・銀行の住宅ローン担当者
約30〜40%
・FPや第三者相談機関
5〜10%未満
つまり多くの場合、
家を売る人
または
ローンを通す人
がアドバイスも担当しています。
もちろん知識が豊富な担当者もいます。
ただし立場上、
・自社物件を販売する
・自社商品を提案する
という役割も持っています。
そのため、
「何が最適か」
よりも、
「何を契約するか」
に話が進みやすい構造があります。
アメリカは「整理する人」が先にいる
一方アメリカでは、
住宅ローン相談の中心はモーゲージブローカーです。
・モーゲージブローカー経由
約55〜65%
・銀行のローンオフィサー
約30〜40%
・不動産エージェント主導のみ
10%未満
モーゲージブローカーの役割は、
住宅ローン商品を比較し、
顧客に合う選択肢を整理すること。
つまり、
「どの商品を売るか」
ではなく、
「どの選択肢が合うか」
を考える立場です。
アメリカは役割が分かれている
アメリカでは、
整理する人→選択する人(顧客)→実行する人(金融機関)
という流れが一般的です。
そのため、
最初の段階で複数の選択肢を比較しながら判断できます。
本当の違いは「誰が最初に整理するか」
日本とアメリカの違いは、
商品数でも、
金利でもありません。
本質的な違いは、
「誰が最初に判断を整理するか」
です。
住宅ローンは、
変動か固定か。
どの銀行か。
どの返済期間か。
団信はどうするか。
考えるべきことがたくさんあります。
だからこそ、
最初に情報を整理してくれる存在は非常に重要です。
住宅ローンは契約前より契約後が長い
住宅ローンは、
契約がゴールではありません。
そこから35年、
長い人では50年近く続きます。
だからこそ、
「どの商品が良いか」
だけでなく、
「なぜその選択をするのか」
を理解することが大切です。
