No.03 ETFと投資信託の違いとは?どちらを選べばいい?FPがわかりやすく解説

はじめに――ETFも投資信託なの?
「ETFと投資信託って何が違うの?」
「S&P500に投資するなら、ETFでも投資信託でも同じ?」
「NISAで積み立てるなら、どちらを選べばいい?」
投資について調べていると、よく出てくるのがETFという言葉です。
前回のNo.02では、投資信託の「運用方法」の違いとして、
インデックスファンドとアクティブファンド
について解説しました。
今回は少し違う角度から、
ETFと一般的な投資信託の違い
を見ていきます。
実はETFも、名前のとおり投資信託の一種です。
ETFとは「Exchange Traded Fund」の略で、日本語では上場投資信託と呼ばれます。
一番大きな違いを先に言うと、
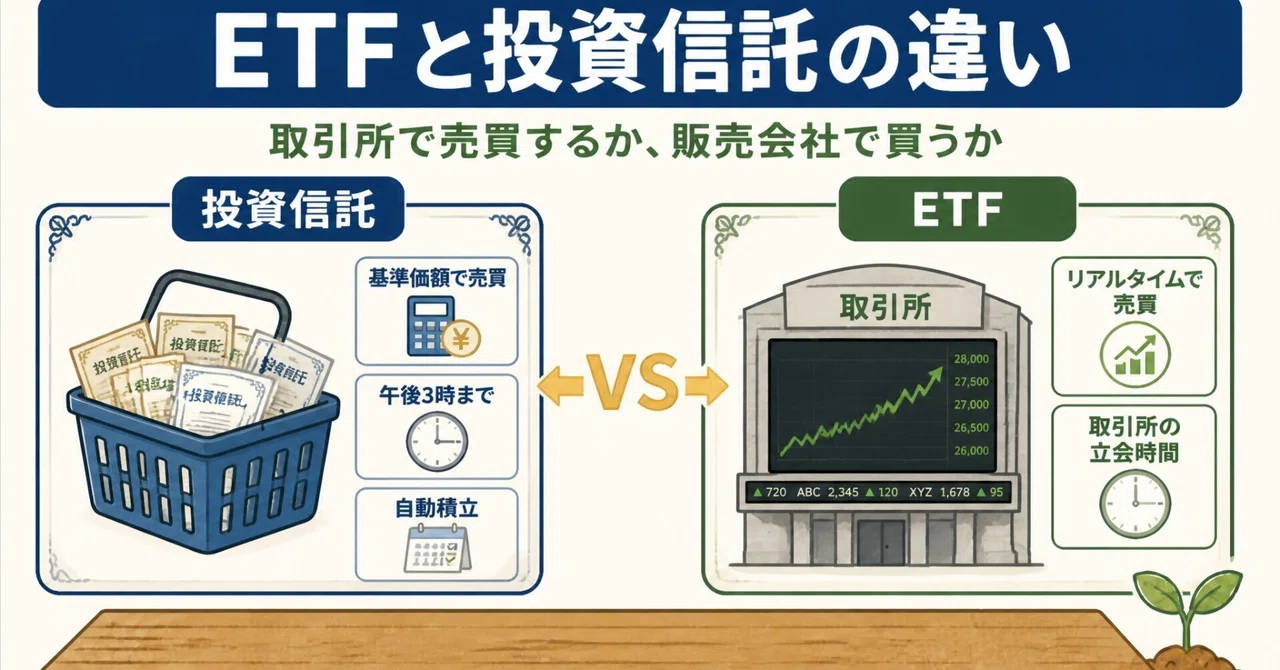
一般的な投資信託=販売会社を通じて基準価額で購入する
ETF=証券取引所で株式のように売買する
という違いです。
どちらも、ひとつの商品を通じて複数の株式や債券などに投資できる点は共通しています。
違うのは主に、
「どこで買うか」
「いつ買えるか」
「いくらで買うか」
です。
順番に見ていきましょう。
1.一般的な投資信託とは?
まずは、普段「投資信託」と呼んでいる商品の仕組みから整理します。
一般的な投資信託は、証券会社や銀行などの販売会社を通じて購入します。
最近ではネット証券を利用して、
「毎月1万円」
「毎月3万円」
といった金額指定で積み立てている方も多いと思います。
投資信託には、基準価額という値段があります。
基準価額とは、ファンドが保有している株式や債券などの資産から負債を差し引き、それを口数で割って計算した、いわば投資信託の値段です。
一般的には1日1回計算されます。
ここでETFとの大きな違いがあります。
投資信託は、注文するときに、
「今日いくらで買えるか」
が正確には分かりません。
注文を締め切ったあとに、その日の市場価格などをもとに基準価額が計算されるからです。
この仕組みを「ブラインド方式」といいます。
つまり、
「今10,000円だから10,000円で買おう」
という株式のような買い方ではありません。
2.「午後3時までなら今日の値段」は少し注意
投資信託では一般的に、その日の基準価額で購入・換金するための申込締切時刻が設定されています。
原則として午後3時までとされるケースが多いですが、販売会社や商品によって締切時間が異なる場合があります。
また、外国株式や外国債券などに投資するファンドでは、申込日の翌営業日や翌々営業日の基準価額が適用されることもあります。
ですから、
「午後3時までに注文すれば、必ずその日の基準価額」
と覚えてしまうより、
「商品ごとに決められた締切時刻までに申し込み、その後算出される基準価額で取引する」
と理解しておいた方が正確です。
ここもETFとの大きな違いです。
3.ETFとは?――株式のように売買できる投資信託
ETFは、証券取引所に上場している投資信託です。
「上場している」というところが最大のポイントです。
上場株式と同じように、証券会社の口座を使って取引所で売買できます。
例えばETFの市場価格が2,000円なら、
「2,000円で買いたい」
「1,950円まで下がったら買いたい」
といった注文を出すことができます。
ETFでは株式と同じように、
成行注文
や
指値注文
も利用できます。
つまり、
投資信託の分散投資の仕組みを持ちながら、株式のように売買できる
のがETFです。
JPXでも、ETFの売買ルールは基本的に通常の株式と同じとされています。
4.ETFには「2つの値段」がある
ETFについてぜひ覚えておきたいのが、
市場価格と基準価額は必ずしも同じではない
ということです。
一般的な投資信託では、基準価額をもとに購入・換金します。
一方、ETFの場合は取引所で投資家同士が売買するため、実際に取引する値段は市場価格です。
市場価格は、
「買いたい人」
と
「売りたい人」
の需給によってリアルタイムで動きます。
そのためETFには、
ETFそのものが持っている資産価値である「基準価額」
と、
取引所で実際に売買されている「市場価格」
があります。
通常は大きく離れないような仕組みがありますが、市場が急変したときや流動性が低いときなどには、両者が乖離する場合があります。JPXも、ETFの市場価格は需給などによって基準価額と一致しない場合があると注意喚起しています。
ETFを売買するときは、
「ETFの中身の価値」と「今、市場で付いている値段」は完全に同じとは限らない
ということも知っておきましょう。
5.ETFと投資信託を比べてみよう
ここまでの違いを整理します。
【どこで買う?】
一般的な投資信託
証券会社、銀行などの販売会社を通じて購入します。
ETF
証券会社を通じて、証券取引所で売買します。
【値段はどう決まる?】
一般的な投資信託
1日1回算出される基準価額で購入・換金します。
ETF
取引所での売買によって、市場価格がリアルタイムで変動します。
【買うときに値段は分かる?】
一般的な投資信託
原則として、申し込む時点では実際に適用される基準価額は分かりません。
ETF
市場価格を確認しながら注文できます。
【注文方法】
一般的な投資信託
金額指定や口数指定などで購入します。
ETF
株式と同じように、成行注文や指値注文などを利用できます。
【少額投資】
一般的な投資信託
ネット証券などでは100円単位など、少額から購入できる商品もあります。
ETF
商品ごとに売買単位が決められています。
ETFは必ずしも「1口から買える」とは限りません。例えば10口単位などの商品もあります。
【積立のしやすさ】
一般的な投資信託
毎月一定額を自動で積み立てやすいのが特徴です。
ETF
証券会社によってETFの積立サービスを利用できる場合もありますが、一般的な投資信託ほど幅広く自動積立に対応しているわけではありません。
6.コストはETFの方が安い?
一般的にETFは、同じような投資対象の一般的な投資信託と比べると、信託報酬が低い傾向があります。
ただし、
「ETFなら必ず安い」
とは限りません。
最近では、非常に低コストなインデックス型の投資信託も増えています。
またETFでは、証券会社によって売買手数料がかかる場合があります。
さらに、ETFにはスプレッドというコストもあります。
スプレッドとは、簡単に言えば、
「買える値段」と「売れる値段」の差
のことです。
例えば、
買値:1,001円
売値:999円
なら、この差の2円がスプレッドです。
流動性の高いETFではスプレッドが小さいことが多い一方、売買が少ないETFでは大きくなる場合もあります。JPXもETFの流動性を見る指標として、売値と買値の差であるスプレッドを公表しています。
そのためETFと投資信託のコストを比べるときは、
信託報酬だけで判断しない
ことも大切です。
7.分配金には違いがある?
一般的な投資信託には、決算時に分配金が支払われる商品があります。
追加型株式投資信託の場合、分配金は税務上、
普通分配金
と
元本払戻金(特別分配金)
に分かれることがあります。
普通分配金は原則として課税対象ですが、元本払戻金は自分の元本の一部が戻ってきたものなので非課税です。
一方、ETFでは一般的な投資信託のような特別分配金は基本的にありません。
ETFの分配金は、保有している株式からの配当や債券の利息などをもとに支払われます。
また、ETFによっては分配金を出さない商品もあります。
ここは、
「投資信託もETFも分配金の扱いは同じ」
と考えない方がよいポイントです。
8.NISAではETFも投資信託も買える?
現在のNISAには、
つみたて投資枠
と
成長投資枠
があります。
つみたて投資枠では、金融庁の基準を満たした一定の投資信託やETFが対象です。
「つみたて投資枠=投資信託だけ」
と思われることがありますが、ETFも一部対象になっています。
金融庁の対象商品一覧にもETFが掲載されています。
ただし、つみたて投資枠で購入できるETFの数は、一般的な投資信託と比べるとかなり限定されています。
一方、成長投資枠では、一定の要件を満たす投資信託やETF、上場株式、REITなどが対象となります。
ですから、
NISAならETFか投資信託か
という二者択一ではありません。
目的によって使い分けることができます。
9.「積立なら投資信託、スポットならETF」でいい?
分かりやすく整理するなら、
投資信託=自動積立との相性がよい
ETF=自分で価格を見ながら売買しやすい
という違いがあります。
ただし、
「投資信託は積立専用」
でもなければ、
「ETFはスポット購入専用」
でもありません。
投資信託を一括購入することもできますし、証券会社によってはETFを定期的に積み立てるサービスもあります。
ですから、あくまで、
「どちらの仕組みが自分の投資スタイルに合っているか」
で考えるのがよいでしょう。
10.結局、どちらを選べばいい?
では、ETFと一般的な投資信託のどちらを選べばよいのでしょうか。
FPとしては、次の3つで考えてみることをおすすめします。
① 自動で積み立てたいか
毎月決まった金額を自動で積み立てて、
「なるべく投資に手間をかけたくない」
という方には、一般的な投資信託が使いやすいでしょう。
NISAのつみたて投資枠との相性も良いです。
② 自分で価格を見て注文したいか
「この価格なら買いたい」
「今日は下がっているから少し買おう」
といったように、自分で価格を確認しながら売買したい方にはETFが向いています。
指値注文を利用できるのもETFの特徴です。
③ 投資にどこまで手間をかけたいか
投資信託の自動積立なら、一度設定してしまえば、その後は基本的に自動で購入してくれます。
ETFの場合は、自分で売買するのであれば価格や注文方法などを確認する必要があります。
どちらが良い悪いではなく、
「投資にどのくらい時間を使いたいか」
も選択基準のひとつです。
まとめ|Finario Point
ETFと一般的な投資信託。
どちらも複数の資産にまとめて投資できる「投資信託」の仲間ですが、大きな違いは、
一般的な投資信託=基準価額で購入・換金する
ETF=取引所で市場価格を見ながら売買する
という点です。
一般的な投資信託は、
少額から始めやすい
自動積立を設定しやすい
日々の価格を気にせず続けやすい
という特徴があります。
一方、ETFは、
リアルタイムの価格で売買できる
指値注文などを利用できる
一般的に低コストの商品が多い
という特徴があります。
ただし、
「投資信託よりETFの方が優れている」
という話ではありません。
むしろ大切なのは、
「自分がどう投資を続けたいか」
です。
毎月決まった金額を自動で積み立てて、できるだけ手間をかけずに資産形成を続けたい。
そんな方なら、低コストの投資信託を利用する方法は非常にシンプルです。
一方、
「市場価格を見ながら自分で買いたい」
「指値で注文したい」
「ETFならではの商品に投資したい」
という方なら、ETFを利用する選択肢もあります。
そして、ここでも大切なのは、
ETFか投資信託かを決める前に、「その中身が何なのか」を確認すること。
S&P500に投資するETFもあれば、S&P500に投資する一般的な投資信託もあります。
形が違っても、投資している先はほぼ同じ、ということもあります。
「ETFだから良い」
「投資信託だから安心」
ではなく、
何に投資しているのか、どのくらいコストがかかるのか、そして自分が続けやすい仕組みなのか。
この3つを確認して、自分に合った方法を選んでいきましょう。
次回は、No.04「個別株と投資信託の違い」について解説します。
1つの会社に直接投資する個別株と、複数の銘柄にまとめて投資できる投資信託。
「どちらの方がリスクが高いのか?」
「初心者ならどちらから始めればいいのか?」
といった違いを整理していきます。
参考資料
・日本取引所グループ(JPX)「ETFとは」
・日本取引所グループ(JPX)「ETFの売買制度」
・日本取引所グループ(JPX)「投資のリスク(ETF)」
・投資信託協会「一般的な投資信託とETFとの比較」
・投資信託協会「投資信託ガイド」
・金融庁「NISAを知る」
・金融庁「つみたて投資枠対象商品」
※本記事は、一般的な制度や金融商品の仕組みを分かりやすく解説することを目的としたもので、特定の金融商品の購入・売却を推奨するものではありません。制度や対象商品などは変更される場合がありますので、実際の投資にあたっては最新の情報をご確認ください。

