インボイス制度と電子帳簿保存法

A.インボイス制度(適格請求書等保存方式)
1.インボイス制度(適格請求書等保存方式)は
登録は2021年(令和3年)10月1日 既に開始されています
開始は2023年(令和5年)10月1日 です。
2.インボイス制度(適格請求書等保存方式)の概要
インボイス制度(適格請求書等保存方式)とは、適格請求書(インボイス)と呼ばれる一定の要件を満たす請求書のやり取りを通じ、適格請求書(インボイス)を受け取った者のみ、消費税の仕入税額控除をできるようにする制度です。
仕入税額控除とは、消費税を算出する際に課税売上の消費税額から課税仕入れの消費税額を差し引くことを言います。
消費税は、商品・製品の販売やサービスなどの取引に対して課される税金で、消費者が負担し事業者を介して納付されます。その際、生産や流通といった各取引段階で、二重三重に消費税が累積しないよう、仕入にかかる消費税額を控除する仕組みが採られています。この仕組みが、仕入税額控除です。
下図において、下図中の卸売業者の場合、仕入で発生した消費税が5,000円で売上にかかる消費税が7,000円の場合、仕入で発生した消費税5,000円が仕入税額控除の対象となり、差額の2,000円を申告・納税することになります。

あなたの事業はインボイス制度に対応が必要か?その悩みは下図で確認してください。

*Fの場合、販売先が一般消費者と思っても領収書を求められて、実は事業者とわかるケースもあります。
*現在、免税業者(ひとり親方、製造業、フリーライターなど)だからといっても、取引先からインボイス発行業者になる事を提案されることもありうる事です。早めに取引先に確認を取っておくことも必要です。

3.インボイス制度は必ず対応しないといけないのか?
図―1を見ると、必ずしも全ての事業者が適格請求書発行事業者として登録する必要があるわけではありません。現在消費税が免税となっている事業者の場合、特にインボイス制度への対応をどうするか慎重に検討することが必要となります。
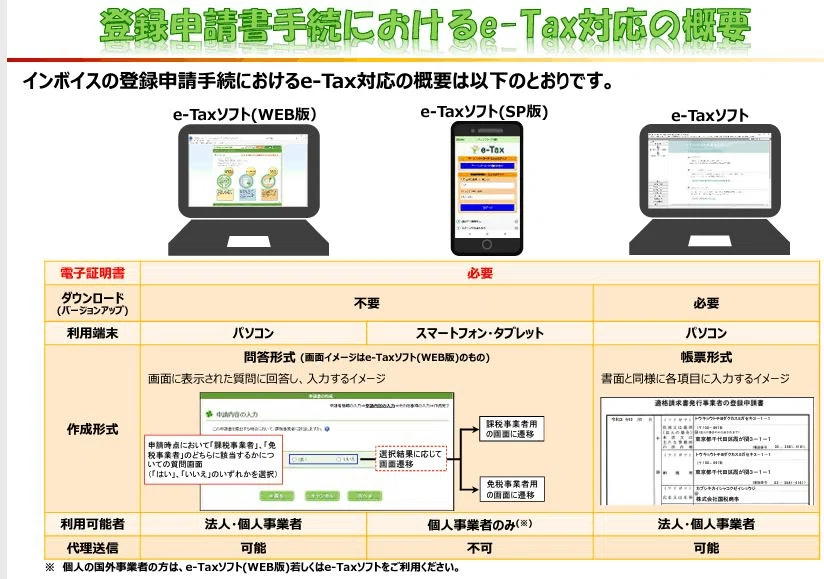
4.インボイス etax登録
・小 規模事業者持続化補助金インボイス枠という補助金もあります.
・インボイス制度詳細へ。
B.電子帳簿保存法
令和4年1月1日施行です、実施していますか?
1.電子帳簿保存法とは?
各税法で原則紙での保存が義務づけられている帳簿書類について一定の要件を満たした上で電磁的記録(電子データ)による保存を可能とすること及び電子的に授受した取引情報の保存義務等を定めた法律です。
電子帳簿保存法上、電磁的記録による保存は、大きく下の3種類に区分されています。
1.電子帳簿書類の保存(自己が電子的に作成した帳簿や書類を電子データのまま保存)
2.スキャナ(プリンタ―、FAX機能利用)保存
(紙で受領または電子で作成し紙で出力した書類を画像データで保存)
3.電子取引(電子的に授受した取引情報を電子データのまま保存)
2.電子保存の義務化猶予は2年
前述では法改正により電子データ保存が義務化されたと説明しましたが、正確には義務化までに2年の猶予が設定されています。「やむを得ない事情」かつ「整然とした形式及び明瞭な状態で出力されたものを準備しておく」という条件付きではありますが、個人事業主や中小零細企業などで対応が難しい場合は今すぐに電子保存を開始しなくても問題ありません。
なお、小規模事業者(2年前の売上が1,000万円以下)には猶予ではなく恒久的な救済措置があります。具体的には以下の2点です。
1.ファイルが検索できる形でなくてもよい
2.事務処理規定を備えておけば電子データをそのまま保存しておくだけでよい(スタンプやシステム不要)
1.2.を行うには下記のようにフォルダーによる方法が簡単です。
3.電子帳簿保存法詳細へ。
タイトルに「インボイス制度と電子帳簿保存法」と したのは、個々の制度に関連性はありませんが、インボイス制度に対応した場合は、「請求書」にインボイス制度対応業者に登録した時の「登録番号」を明示する必要が、あります。

インボイス制度は、様々な問題点が指摘されていますが、そのなかでも最大の問題点として、課税売上高が1千万円以下の免税事業者はインボイスを発行できないという点が挙げられます。いわゆる中小企業や個人事業主など小規模事業者が免税事業者に該当します。
インボイス制度が導入されると、こうした免税事業者からの仕入・物品購入、役務提供などは仕入税額控除を受けることができなくなるため、買い手側は消費税の納付において不利益を被ることになります。見方を変えると、課税事業者がこうした不利益を避けるため、免税事業者との取引をおこなわないことが想定され、多くの小規模事業者が取引先を失い、経営悪化や廃業に追い込まれる可能性があります。
最後に
インボイス制度と電子帳簿保存法は、中小企業においては大きな負担で、中小企業の発展の妨げになるという声もあります。
私が感じるのは、インボイス制度と電子帳簿保存法に関するソフトがIT関連会社からの売り込みに誘われれないように、じっくりと選択することが肝要です。お近くの商工会議所など相談あいてになるかも。
この記事は
インボイス制度,電子帳簿保存法どうしますか?
を[note]用に編集しました