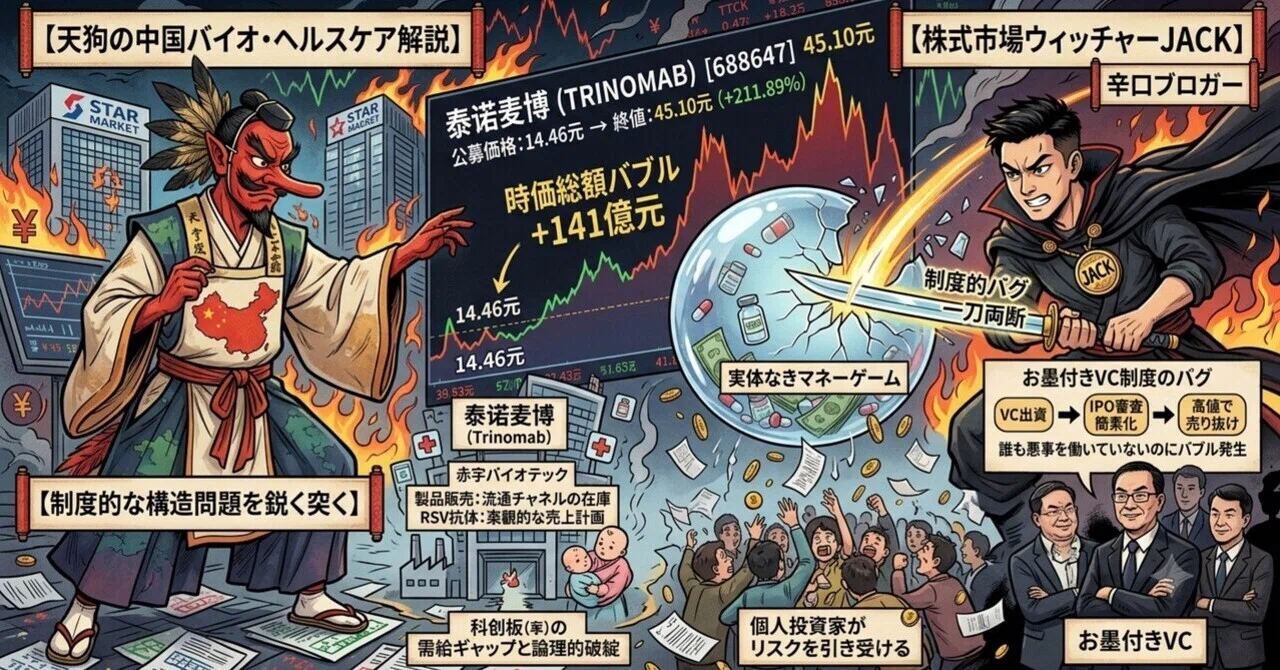
【天狗の中国バイオ・ヘルスケア解説】

今回は、中国の投資・バイオテック業界で辛口ブロガーとして知られる「JACK」の最新記事があまりにも面白く、かつ中国の資本市場(科创板/STAR Market)が抱える制度的な構造問題を鋭く突いていたので、日本の読者や投資家・事業開発(BD)の方向けにポイントを整理して紹介します。
JACKが取り上げたのは、2026年7月21日に上海証券取引所のハイテク市場「科创板(STAR Market)」へ上場を果たした赤字バイオテック企業、泰诺麦博(Trinomab)を巡る狂騒劇です。
表面的な華々しい新規上場(IPO)の陰で、いかに実体から離れたマネーゲームが発生し、そしてそれを生み出した制度的なバグ(欠陥)が何であるかを一刀両断しています。
■ 泰诺麦博(Trinomab)のIPOを巡る数字の異常性
公募価格:14.46元(評価額:約66.6億元)
上場初日終値:45.10元(評価額:約207.71億元)
初日株価上昇率:+211.89%
上場当日のわずか1営業日で、同社の時価総額は約141億元(約3,000億円)も膨れ上がりました。
しかし、JACKが指摘する通り、この上場当日に会社は新薬を新たに承認させたわけでもなく、新しい臨床データを発表したわけでもなく、売上を1元すら増やしていません。製品もパイプラインも1ミリも進んでいないのに、市場の時価総額だけが狂ったように暴騰したのです。
■ 1. 200億元の価値を支えるにはあまりに貧弱なファンドメンタルズ
JACKが同社のDCF(割引キャッシュフロー)モデルを用いて弾き出した適正株式価値は甘めに見積もっても「約99億元(株価約21.6元)」です。市場がつむぎ出した208億元という数字は、適正価値の倍以上に達しています。
泰诺麦博の実質的なパイプラインは以下の2本に依存しています。
1. 破傷風抗体(TNM002 / 承認済)
世界初の全ヒト由来組換え抗破傷風抗体で、従来の血液製剤(HTIG)に対する利便性は高い。
しかし、2025年の決算書に記載された売上高「5,122万元」のうち、実際に医療現場で処方されたのはわずか43%(約6.76万本)。残りの約8.82万本は流通チャネルの在庫として眠っており、現場で消化されていない。
2. RSV(呼吸器合胞体ウイルス)抗体(TNM001 / 承認申請中)
第III相データは良好だが、ターゲットは健康な乳幼児であり、買い手は価格に過敏な「親」。
普及の鍵は「公的保険に入るか」「いくらの価格になるか」「中国の出生数(減少傾向)」にかかっており、同社が描く2035年ピーク売上20.6億元という計画は極めて楽観的。
つまり、目先の現金化はチャネル在庫で詰まっており、将来の成長仮説も極めてハードルが高いにもかかわらず、市場は10年以上先の「夢」を前借りして200億元の値をつけたことになります。
■ 2. 誰も悪事を働いていないのに「141億元のバブル」が起きたカラクリ
なぜこのような乖離が起きたのか? JACKは、IPO前の一次市場(VC出資時)の段階では、むしろ「適正(割安)」に値付けされていたと分析しています。
2025年3月の最終調達ラウンド評価額:52.69億元
IPO公募価格:66.6億元
どちらも適正価値(99億元)より低く、初期VCや証券会社がボッタクリ価格で売りつけたわけではありません。問題は上場初日の「構造的な需給ギャップ」です。
1. 極端に少ない浮動株:発行株数の約11.08%(約23億元分)しか初日に流通せず、大半がロックアップ。
2. 値幅制限なし:科创板の新株は上場後5日間、ストップ高・ストップ安の概念がない。
3. 強烈なナラティブ:「赤字枠(第5套)再開の第1号」「世界初の破傷風抗体」というストーリー。
「極小の浮動株 × 無制限の株価 + 魅力的なストーリー」が組み合わさった結果、マネーゲームが勃発。早期に入ったVCは莫大な含み益を獲得し、高値で買い向かった個人投資家(散戸)へとリスクがバトンタッチされました。
■ 3. JACKが突く最大の眼目:「お墨付きVC制度(専門機関投資家)」の循環論法
今回の件でJACKが最も問題視しているのが、上海証券取引所が導入した『専門機関投資家(お墨付きVC)制度』の論理的バグです。
赤字バイオ企業は過去の財務データで評価できないため、「実績ある大手VC(今回は高瓴/Hillhouse)が出資して持ち続けているなら、それは市場の客観的な承認である」とみなして審査を簡素化する制度です。
しかし、ここには致命的な循環論法が存在します。
制度のバグ:
大手VCは「安く仕込んだ自分の持ち株を、高値でIPOさせて売り抜けたい」当事者そのものである。
利益が完全に一致している当事者の過去の投資行動を、「第三者的な客観的お墨付き」として使うのは論理的破綻である。
「売り手の『良い商品だ』という主張を、買い手が買うべき根拠にしている」のと同義。
さらに恐ろしいのは、この制度におけるペナルティ(ブラックリスト)は「粉飾」や「利益供与」などの違法行為のみに適用され、「単に企業価値の目利きを誤った(判断ミス)」ことに対してはVCは何の責任も負わないという点です。
■ 天狗のまとめ:日本の製薬・投資業界への示唆
JACKのコラムの素晴らしいところは、出資した高瓴(Hillhouse)を単に悪者として叩くのではなく、「投資家も企業も誰も不正をしていないのに、制度の構造上、初日に巨大なバブルと歪みが発生してしまう」というシステム上の不備を論理的に解き明かした点にあります。
日本の製薬企業の事業開発(BD)やVC投資家にとっても、以下の点は極めて重要な教訓となります。
1. 中国バイオテックの「時価総額」を鵜呑みにしない
科创板や香港市場でどれほど巨額の時価総額(評価額)がついていても、それは浮動株の少なさや制度上のナラティブによって作られた「絵に描いた餅」である可能性が高い。技術の品定めは必ず独自のキャッシュフローと臨床データ(RWE)で行うべきである。
2. 中国の投資制度の「揺り戻し」に警戒
泰诺麦博のような事例が続けば、当局は再び赤字上場枠(第5套標準)の審査を引き締めたり、お墨付き制度の運用を厳格化したりせざるを得なくなります。制度の変更によって現地パートナーの資金調達環境が一変するリスクを常に考慮しておく必要があります。
JACKが危惧するように、革新的なベンチャーを育てるための制度が単なる「マネーゲームの道具」として形骸化しないか、今後の中国市場のルール補正の動きに注視していく必要があります。
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

